AI 如何权衡相互冲突的财报、新闻与价格信号?
2026-08-23
多信号权衡与二元股票预测有何区别?
2026 年更有用的 AI 股票工具不会回答“这只股票会上涨吗?”它们会拆解冲突:财报超预期却下跌、恐慌性新闻标题被盘面忽略、低估值倍数叠加破位图表;在考虑任何操作之前,先为每个渠道赋予权重。Jenova’s Fundamental Stock Analyst 和 Technical Stock Analyst 正是为这种拆解而构建。诸如 Danelfin 这类评分优先平台,以及 Fiscal.ai 这类研究终端,则更适合需要压缩评级或可追溯文件查询的场景。
真正将信号权衡与二元预测区分开来的因素包括:
✅ 渠道独立性 —— 盈利质量、新闻基调和价格结构在合并前分别评分 ✅ 市场状态过滤器 —— 同一条新闻在动量上行市场与回撤市场中的权重并不相同 ✅ 矛盾诊断 —— 分歧被视为信息,而不是应被平均抹平的噪声 ✅ 无需方向判断也能行动 —— 等待、缩小仓位、对冲或重新评估基本面,而非强行给出买入或卖出 ✅ 可追溯的推理 —— 读者可以看到哪个渠道占主导,以及原因何在
二元模型之所以显得果断,是因为它们隐藏了取舍。多信号系统之所以显得更慢,是因为它们把取舍呈现出来。本指南接下来的内容将提供一套选择和使用后者的实操方法。
为什么财报、新闻标题和价格行为经常相互矛盾?
它们之所以矛盾,是因为它们衡量的是不同的时间尺度、不同的受众,以及对同一家公司提出的不同判断。财报描述的是已经发生的事情,相比的是数周前形成的一致预期。新闻描述的是人们在接下来一小时内谈论的内容。价格描述的是资本当下愿意支付的价格,其中还包括与公司故事毫无关系的资金流。
当超预期来自更低税率、一次性收益,或已悄然转弱的业绩指引时,财报超预期也可能导致股价下跌。一条严厉的新闻标题出现时,股票可能仍守住区间,因为相关信息已经反映在期权定价曲面中。当自由现金流正在加速时,图表也可能看似破位,因为正在卖出的持有人并不是将决定下一轮估值倍数的持有人。
旧金山联邦储备银行关于 S&P 500 的研究发现,单独使用情绪或动量,无法可靠预测下个月的回报。但将两者以乘法方式结合则可以,而且这种效应集中出现在情绪正在走弱、近期动量已为负值的阶段。这恰好精确说明了更大的观点:孤立信号会误导,交互关系才承载信息。
Charles Schwab 曾说明,情绪周期可以独立于基础新闻流推动价格。Investopedia 对市场情绪的定义在这里很有帮助:看涨或看跌基调描述的是群体姿态,而不是现金流分析的替代品。当三个渠道彼此不一致时,这种不一致通常就是投资论点本身。
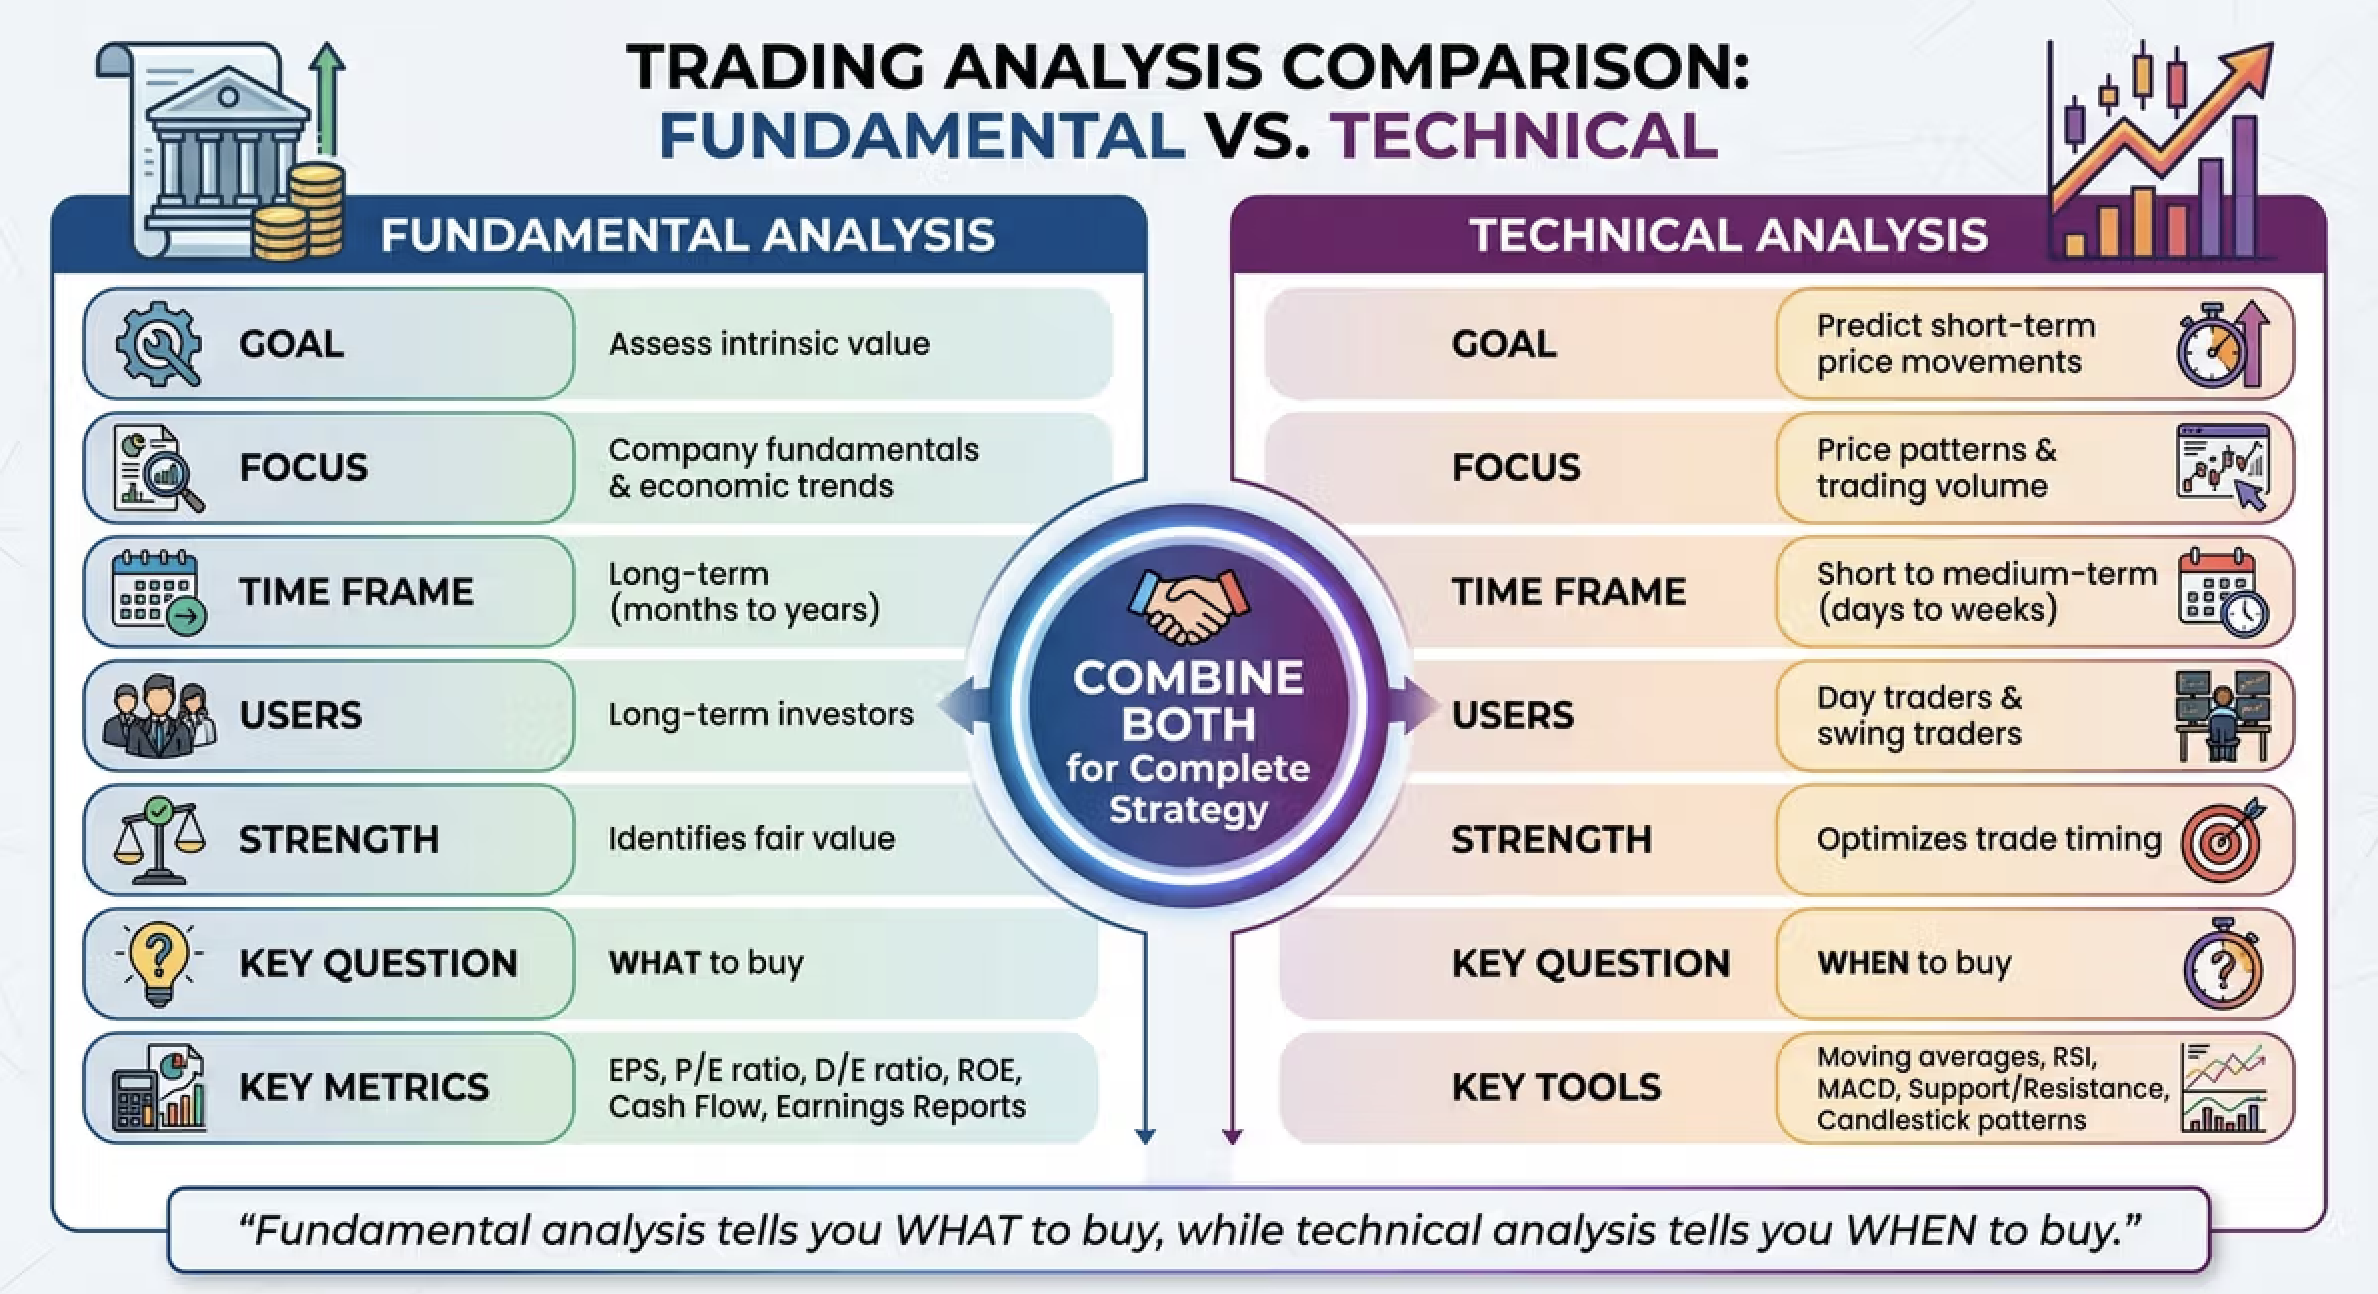
在能够协调冲突市场信号的 AI 中,应该寻找什么?
你应寻找能够保持渠道可分离、明确说明权重规则,并能够建议不行动的系统。如果一个 AI 总是输出方向判断,它其实已经没有完成这项工作,因为许多诚实的冲突最终都会指向“暂时不要建立仓位”。
本文采用的评估框架是盈利—叙事—盘面(ENT)模型。每一项新增事实都会被标记到一个渠道,按质量评分,然后仅在通过市场状态检查后才会合并。
盈利渠道。 业绩是否超预期,以及这种超预期是否具有持续性?关注收入质量、利润率结构、现金转换能力,以及业绩指引上调是否基于与财报同样的原因。无法区分高质量超预期和会计式超预期的 AI,会过度看重标题数字。
叙事渠道。 谁在说话、对谁说话,以及信息有多新?一份 Form 8-K、财报电话会上的保留措辞、供应商评论和一篇病毒式传播的帖子,其权重并不相同。RavenPack 对新闻情绪的研究显示,负面情绪动量的股票往往继续跑输,而正面情绪动量往往具有持续性——但前提是你衡量的是基调的动量,而不是单篇文章。
盘面渠道。 价格是在确认、忽略,还是领先于另外两个渠道?成交量、波动区间、突破失败,以及股票相对于自身均线结构所处的位置,比单日涨跌幅更重要。
评估任何工具时可采用四项实用测试:
- 它能拒绝给出结论吗? 如果每次查询都返回买入或卖出,模型就是把 ENT 压缩成了抛硬币。
- 它能展示被压制的渠道吗? 有价值的回答会指出哪个信号被推翻,以及代价是什么。
- 权重会随市场状态改变吗? CNN 的恐惧与贪婪指数将动量减弱视为恐惧、动量增强视为贪婪。若一个 AI 在两种状态下对新闻使用相同权重,它不是在权衡,而是在平均。
- 输出是决策对象还是口号? 仓位大小、失效水平和时间周期是决策对象。“看涨”只是口号。
FINRA 对证券行业 AI 的审查指出,当市场进入训练数据中不存在的条件时——例如剧烈波动、灾难或地缘政治事件——模型可能失效。信号权衡工具应当退化为不确定性,而不是退化为更自信的评分。
Jenova 的股票分析智能体与 Seeking Alpha、Danelfin 和 Fiscal.ai 相比如何?
当你需要对冲突渠道进行书面协调时,Jenova 的一对专业智能体最具优势。Seeking Alpha 最适合希望获得因子评级和大型编辑研究库的用户。Danelfin 最适合希望获得单一且可归因的跑赢指数概率的用户。Fiscal.ai 最适合需要新鲜、可审计的财务数据,而不是投资论点的用户。
一份 2026 年 AI 股票工具盘点发现,大约 30% 的美国散户投资者如今会在投资决策中使用 AI,有用的划分不再是“AI 对比电子表格”,而是评分优先产品与研究优先产品。下表采用了这一划分。
| 功能 / 维度 | Jenova 股票分析智能体 | Seeking Alpha | Danelfin | Fiscal.ai |
|---|---|---|---|---|
| 如何处理冲突 | 基本面与技术面智能体分开工作;用户可要求明确权衡 | 覆盖价值、增长、盈利能力、动量、EPS 修正的量化评级,以及 AI Virtual Analyst Reports | 一个由 10,000 多项每日特征构成、可显示因子归因的 AI Score(1–10) | 对结构化基本面和监管文件进行对话式问答 |
| 盈利分析深度 | SEC 文件、预期、商业模式与盈利质量分析 | 基本面和预期修正能力强 | 评分中包含约 150 个基本面输入 | 在发布后数分钟内完成文件接入与验证 |
| 新闻 / 情绪 | 将实时搜索与情绪纳入分析报告 | 编辑内容加上量化情绪 / 动量因子 | 约 150 个情绪输入 | 非结构化 IR 与文件内容;不是新闻情绪终端 |
| 价格 / 盘面 | 专门的技术智能体分析结构、成交量和动量 | Quant Ratings 中包含动量因子 | 约 600 个技术输入 | 不是产品的核心重点 |
| 已发布的评分历史表现 | 未发布综合回测 | “Strong Buy”股票的年化回报据报约为 +23.9%,而 S&P 500 约为 +11% | “Best Stocks”组合据报从 2017 年至 2025 年年中上涨 +376%,而 S&P 500 约为 +166% | 数据平台,而非评分产品 |
| 定价(截至 2026 年) | 免费层级;Plus 每月 20 美元 | Premium 约每年 239 美元 | 免费层级;付费计划约每月 23 美元 | Terminal / API / MCP;所审阅来源中未公布零售标价 |
| 诚实的局限 | 没有单一公开的 alpha 评分;质量取决于用户如何定义冲突 | 群体研究质量不一;AI 报告建立在评级引擎之上,而非取代判断 | 即使提供归因,1–10 分仍容易诱导二元化使用 | 数据新鲜度出色,但盘面对叙事的综合判断较弱 |
| 最适合谁 | 希望在盈利、新闻与价格之间获得有理有据权衡的投资者 | 喜欢评级加叙事研究的长期基本面投资者 | 希望得到透明综合概率的投资者 | 需要在财报发布后数分钟内获得可审计财务数据的团队 |
Tickeron 位于不同赛道:它提供预测、形态识别和面向波段时机的多智能体信号堆栈。Screener AI 更聚焦——它是可直接访问文件的监管披露与财报电话会助手,对盈利渠道有用,对盘面较弱。AlphaSense 仍然是机构级定性搜索层,其定价通常高于零售用户承受范围。
Jenova 的局限恰好是 Danelfin 优势的反面。它没有公开、基于规则的策略组合可以说明“这些输出实现了 X% 回报”。其收益在于,冲突可以保持为冲突。你可以在一次分析结束时得出“盈利质量良好,叙事嘈杂,盘面未确认——暂时观望”,而 78/100 的仪表盘本来就不是为说出这种话而设计的。
AI 如何将基本面价值与技术面时机结合?
它通过让基本面回答什么被错误定价,让盘面回答是否已经有人愿意为这种错误定价付费来实现结合。失败模式是混淆时间尺度:用三年的现金流故事为三天的突破辩护,或用周线均线交叉否决已经发生变化的资产负债表。
Jenova 的设计符合这种分工。Fundamental Stock Analyst 基于监管文件、预期、相对估值和商业模式持续性开展工作。Technical Stock Analyst 基于价格、成交量和市场结构开展工作,寻找风险明确的交易设置,而不是故事。按顺序使用时,它们实现了老牌交易台的规则:基本面研究选择标的,技术面研究选择时点——同时不假装任一渠道可以替代另一个渠道的工作。
一套清晰的组合流程:
- 用一句话固定基本面主张,并包含可推翻该主张的指标。
- 询问最近一次财报和最近一份 8-K 是否仍支持这句话。
- 只有在此之后才映射盘面:趋势、跌破失败、新闻发布时的成交量,以及距离会触发系统性卖出的关键水平有多远。
- 如果主张完好而盘面敌对,输出应是“投资论点有效,表达方式不佳”,而不是“卖出这家公司”。
- 如果盘面友好而主张已被推翻,输出应是“资金流,而非价值”。
如果评分优先工具公开组件,它们也可近似实现这一流程。Danelfin 会公布其技术、基本面和情绪因子系列中哪些推动了评分变化。Seeking Alpha 的组件评级让你看到动量上升而价值仍然很差。剩余风险在于界面设计:单一数字仍会训练用户忽视组件。
FINRA 还专门警告过,社交情绪工具本身并不是交易的可靠依据。盘面确认不等于 Twitter 确认。关键价位的成交量是一项仓位事实。流行话题标签是一项叙事事实。ENT 将它们保留在不同栏位中。
当新闻情绪与盈利质量冲突时,应如何赋权?
新闻应按新颖性、来源接近度,以及盘面是否已为其定价来赋权,而不是按情绪温度。一篇关于两周前已写入 10-Q 事实的高声量报道,并不是新信息。一句改变单位经济效益的低调供应商评论才是。
从一个简单的层级开始:
- 一手文件(10-K、10-Q、8-K、经审计报表)高于
- 财报电话会中的管理层表述,后者高于
- 卖方与媒体解读,后者高于
- 聚合社交基调
旧金山联邦储备银行的情绪—动量研究提供了市场状态叠加层。当十二个月情绪已经开始转弱、近期回报为负时,新增坏消息具有更强的延续性,因为注意力本身正在上升——同一论文指出,在这些窗口中,Google 对“股市”的搜索会激增。在这种状态下,叙事作为资金流变量的权重更高,而非作为真相变量的权重更高。盈利渠道不会被丢弃;估值倍数的预期路径则会被下调。
反向错误同样常见。在恐惧盘面中,高质量盈利会因为新闻标题一片悲观而被当成受损资产。Schwab 关于情绪周期的研究提醒我们,群体姿态可能与经营故事脱钩,并且脱钩的时间足以产生影响。无法说出“经营改善,但因指数处于恐惧状态,估值倍数被压缩”的 AI,会因为氛围因素建议你卖出赢家。
适用于不同工具的实用权重规则:
- 如果新闻不会改变未来十二个月的现金流或贴现率,就应限制其权重。
- 如果新闻是新的,但盘面未在高于平均水平的成交量下作出反应,就将其视为未经确认。
- 如果盈利质量正在恶化而盘面仍受追捧,应把强势视为派发窗口,而非对基本面的证明。
- 绝不能让情绪指数否决股本数量、债务契约条款或客户集中度的有文件支持的变化。
SEC 也曾警告投资者防范 AI 驱动的欺诈,以及投资产品中被夸大的 AI 宣传。没有文件追溯链的情绪仪表,比由监管文件支持的盈利审查更接近这种风险面。
如何开展多信号分析,而不是询问 AI 某只股票会不会上涨?
做法是向 AI 提供冲突,而不是只给出股票代码。“你怎么看 NVDA?”会引出方向判断。“Q2 营收超预期 4%,指引持平,股票在两倍平均成交量下下跌 9%,两家客户刚在出口新闻中被点名——请权衡这些渠道”会引出一个决策对象。
在 Jenova 上,完整分析只需几分钟和两个智能体。
- 打开 Fundamental Stock Analyst,并用一个段落陈述冲突:
“股票 X 的 EPS 超预期 8%,但营收不及预期。毛利率下降 90 个基点。下一季度指引持平。两份卖方报告称这次超预期‘质量较低’。该股盘后下跌 6%。请将盈利质量与标题式超预期分开,然后告诉我,从这里开始,估值倍数扩张需要哪些条件成立。”
- 在后续提问中强制要求 ENT 标签:
“请将盈利渠道和叙事渠道分别按 1–5 分评分,并列出会扭转每项评分的唯一事实。”
- 在同一线程中或通过提及方式引入 Technical Stock Analyst,并固定基本面主张:
“忽略估值。在日线和周线上,这个盘后跳空是结构破位,还是区间内的一次急跌?如果我表达做多观点,失效点在哪里?如果我在反弹中做空,失效点又在哪里?”
- 要求给出非方向性输出:
“不要给我买入或卖出。请给出:观望 / 小仓位表达 / 满仓表达,以及失效时的价格表现和下一次硬数据公布的日期。”
如果宏观是隐藏的第四渠道,Economics Analyst 可以检验盘面走势究竟是公司特定因素,还是利率与美元驱动。这可以避免你把因子轮动归咎于 CFO。
在 Danelfin 上,对等的纪律是先打开归因面板,再看评分。如果 8/10 几乎完全由技术面驱动,而基本面持平、情绪刚刚转向,你看到的是盘面,而不是完整的 ENT 一致性。在 Seeking Alpha 上,将动量和 EPS 修正评级与价值和盈利能力评级对照阅读;强动量评级叠加走弱的盈利能力评级是一种冲突,而不是应当服从的“Strong Buy”。在 Fiscal.ai 上,向监管文件提出狭窄问题——现金转换、递延收入、回购授权——并拒绝让对话游走到目标价预测。
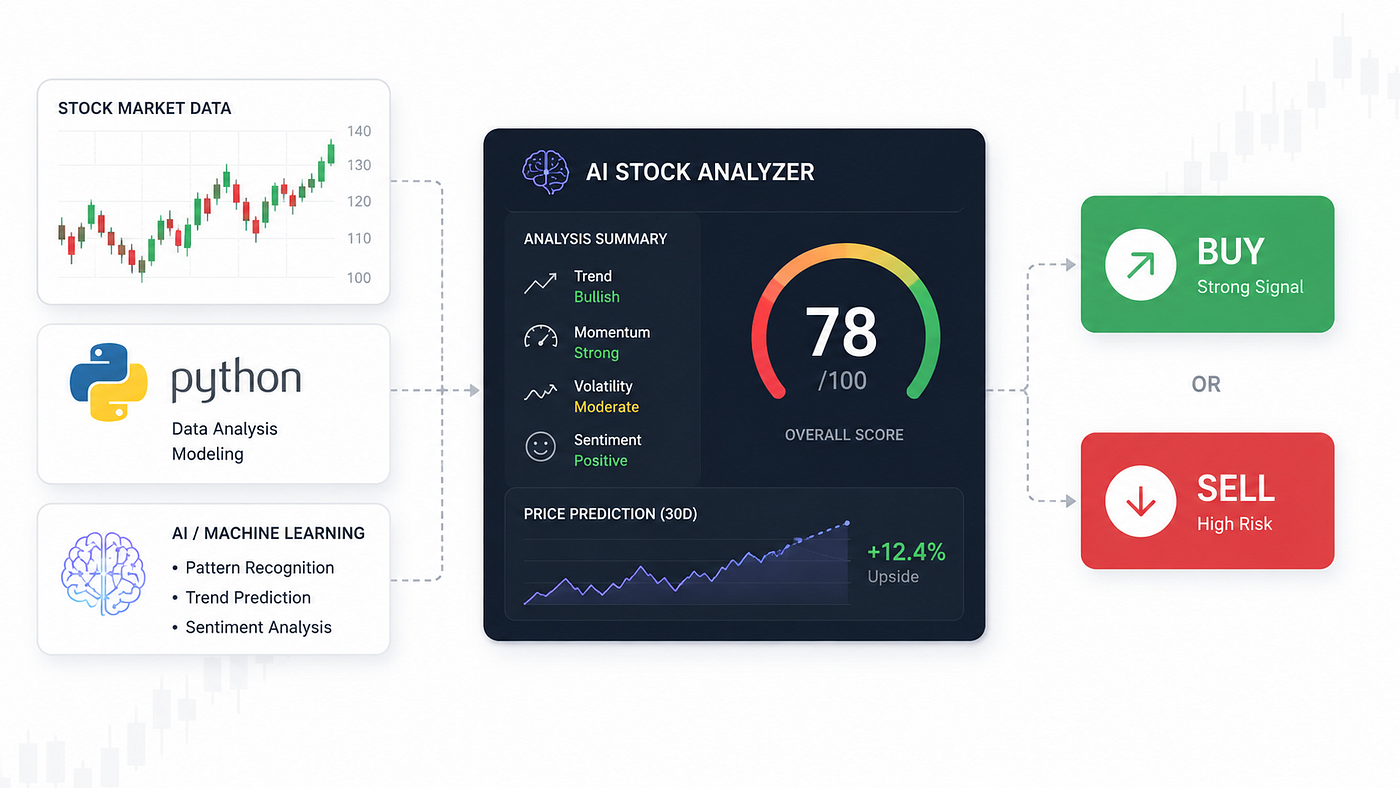
将 ENT 压缩为一个仪表盘、再压缩为绿色“买入”的产品,与上述流程正好相反。78/100 和未来 30 天 +12.4% 的箭头不是权衡结果,而是预测的外衣。即使使用它们,也只能将其视作盘面栏中的又一项输入——绝不可将其视作会议纪要。
研究团队如何评价综合冲突市场数据的 AI?
研究团队不断得出同一个令人不安的结论:单因子故事的预测效果并不好,交互项则更有效;未经审计的 AI 主张如今既是合规问题,也是建模问题。
“我们反复看到的错误,是在数据本身存在分歧时要求模型给出方向。盈利、新闻和价格不是对同一个隐藏变量的三个估计,它们是三只时钟。当你将下降的情绪冲击乘以已经为负的动量时,得到的是资金流预测。若将它们与一次高质量现金流超预期平均起来,得到的只有混沌。美联储关于情绪—动量的研究,是说明产品运营者为什么必须防止渠道过早塌缩的最清晰公开案例。”
“第二个错误,是把综合评分当成研究备忘录。归因面板有所帮助,但界面仍在训练人们服从一个整数。我们宁愿给出‘盈利 4、叙事 2、盘面 1——在下一份 8-K 前观望’这样的回答,也不愿给出一个看起来很有信心的 78。整数更容易营销,观望则更容易存活。”
“这一切都不意味着可以外包决策。FINRA 关于模型在训练状态之外会失效的观点,才是生产环境的约束条件。异常波动、地缘政治跳空、新会计规则——这些时刻应扩大不确定性,而不是调高评分。如果你的 AI 无法说出‘我不知道从这里开始哪个渠道会胜出’,它就不是在权衡信号,而是在补全一句话。”
—— Jenova 产品团队,股票智能体设计,在多模型智能体基础设施上构建研究工作流已有八年
这种立场与 SEC 在 2026 年关于责任忧虑正在减缓投资管理行业严肃 AI 采用的评论一致,也与委员会关于 AI 包装营销和 AI 驱动欺诈的投资者警示一致。能够说明其不确定性的工具,比表现出无所不知的工具更容易受到监督。
何时冲突本身比任何单一结论都更有用?
当各渠道对原因而非仅对方向存在分歧时,冲突更有用。一只股票在高质量超预期后下跌,说明市场对未来的模型发生了变化。一只股票在低质量超预期后上涨,说明主导因素是仓位而非经营。这些都是可交易的事实。被强行给出的“略微看涨”则不是。
四种反复出现的冲突类型,以及它们通常意味着什么:
- 盈利良好,盘面糟糕。 预期重置或因子资金流出。重新评估估值倍数;不要自动逆势交易财报结果。
- 盈利糟糕,盘面良好。 空头回补、指数资金流,或市场早已知晓的业绩不及预期。在将强势视为基本面修复之前,要求第二个硬数据点。
- 叙事火热,监管文件未变。 注意力交易。按租用波动率而非持有现金流的方式配置仓位。
- 叙事冷淡,现金转换上升。 不受追捧的优质资产。所需工作是耐心和失效价格,而不是发布新闻稿反驳市场。
2026 年工具评测中引用的斯坦福结果——AI 分析师在长期窗口中击败 93% 的共同基金经理——常被用来主张更多自动化。换一个角度理解,它是在主张更好的特征:机器能够让更多变量同时参与判断,超过人类所能持有的范围。一旦界面丢掉变量并打印“买入”,这种优势就会消失。
Jenova 诚实的缺口仍然是缺少公开评分卡。Danelfin 和 Seeking Alpha 提供可供争论的历史整数评分。Fiscal.ai 提供带时间戳的监管文件管道。Tickeron 提供形态提醒。如果你需要经过回测的策略组合,这些产品更适合。如果你需要能够以“在渠道达成一致前什么都不做”结束的书面权衡,一对专业智能体是更连贯的工具。
可在任何平台复用的操作规则很简单:列出三个渠道。分开评分。应用市场状态过滤器。让分歧保留在输出中。方向判断是数据必须赢得的奢侈品。
参考资料
- 旧金山联邦储备银行——使用情绪与动量预测股票回报
- Charles Schwab——为什么投资者情绪很重要
- Investopedia——市场情绪
- RavenPack——股票市场对新闻情绪的反应
- CNN——恐惧与贪婪指数
- FINRA——证券行业中的 AI 应用
- Prospero.ai——2026 年最佳 10 款 AI 股票分析工具
- Danelfin——AI 股票分析平台
- Fiscal.ai——金融数据基础设施与研究终端
- Tickeron——AI 股票预测与形态工具
- Screener AI——监管文件与财报电话会助手
- AlphaSense——2026 年股票与投资研究工具
- Investor.gov / SEC——人工智能与投资欺诈:投资者警示
- SEC——人工智能与投资管理的未来(Daly 委员,2026 年 2 月)