AI 如何在财报前构建基准、看涨和看跌情景?
2026-08-24
什么让 AI 财报前情景框架达到决策级标准?
决策级 AI 情景体系并不是凭空编造三个价格。它会先核验业绩发布、共识预期带以及公司自身的约束条件,再围绕少数因果驱动因素构建基准情景、合理但悲观的看跌情景,以及乐观但仍可信的看涨情景。到 2026 年,当 Jenova 的 Fundamental Stock Analyst 等研究智能体综合 SEC 文件、分析师预测和书面投资论点时,这一流程最为有效;而 Koyfin 和 TIKR 等终端在长期预测历史和财务报表层面的浏览方面依然更强。
可用的财报前备忘录与电子表格式表演之间的区别在于:
✅ 先锁定事件身份——在调整任何数字之前,先确认财年期间、GAAP 与 non-GAAP 口径,以及报告日期;财报后模型核对清单将此视为不可协商的要求。
✅ 情景由论点驱动,而非情绪驱动——每一种情景都应是关于增长、利润率、再投资和稀释的具体叙事,而不是“所有指标上涨”对比“所有指标下跌”;当前的情景估值实践也强调这一点。
✅ 将共识预期带视为一个分布——关注平均值、低值、高值、分析师人数和预期修订方向,而不是单一 EPS 数字。
✅ 将隐含估值倍数用于合理性检验——如果看涨情景需要一个同业根本无法支持的倍数,那么即使计算结果能够对应,该情景在内部也是不一致的。
✅ 不重复计算风险——除非两者都能独立论证,否则不要同时叠加更差的基本面和大幅更高的折现率。
要诚实地比较工具,首先应区分数据终端与情景引擎,然后列出在信任任何 AI 输出前必须核验的输入项。
为什么财报前情景分析在 2026 年更重要?
财报前情景分析如今更加重要,因为市场仍在为已公布业绩与公开共识预期之间的差距定价,而这份共识比单点模型所能反映的内容更宽、变化更快,也更透明。华尔街分析师基于收入和成本假设构建前瞻盈利模型,而数据库同时发布个别预测和共识预测;后者通常是这些预测的平均值或中位数。
投资者关注共识与实际业绩之间的差异。当公司超出或低于公开预测时,股价会发生变动。因此,在报告发布前夜给出一个单一的“目标价格”,其实回答了错误的问题。真正有用的问题是:基准情景需要哪些条件成立,看跌情景会如何打破投资论点,以及电话会议后的哪些证据会让看涨情景更有可能。
情景分析的存在是为了评估不同未来状态及其财务后果,而不是用任意的正负百分比装饰基准情景。股票投资从业者日益认为,对于大多数单只股票的讨论,三情景区间比黑箱模拟更清晰、更易于辩护,因为每项假设都可以用通俗语言质疑,而不是被埋在一个分布之中。
2026 年的数据环境让这种纪律同时变得更困难也更有价值。预测平台现在向非机构用户提供多年的预期修订、业绩超预期历史和目标价区间。没有核验层,AI 会自信地拼接过时的指引、混杂的 GAAP 定义或错误的财年期间。
AI 财报前情景工具应具备什么?
你应寻找能够锁定报告事件、吸收共识分布、读取原始文件并撰写内部一致的驱动因素叙事的工具,而不是仅仅围绕某个股票代码聊天的工具。以下评估框架,本文称为 财报发布前完整性测试,衡量六个真正影响情景备忘录质量的维度。
1. 事件控制。 系统必须确认业绩对应哪个财年期间、公司采用日历年度还是非日历财年,以及预测带采用的是 GAAP 还是“华尔街口径”/non-GAAP。混淆这些定义,是让情景沦为虚构内容的最常见方式之一。
2. 共识预期的质地。 可用的预测带应包括平均、低位和高位预测值,参与分析师人数,上年同期实际值,以及近期预期修订方向。单一的共识 EPS 数字不是情景输入,它只是一个标题。
3. 原始文件访问。 美国注册发行人必须提交 Form 10-K 年报和 Form 10-Q 季报。无法基于这些文件和 8-K 财报新闻稿来支撑结论的 AI,只是在总结二手评论。
4. 驱动因素聚焦度。 严肃的情景分析会调整真正推动价值的 6–10 个变量——增长、利润率、再投资、折现率、终值和稀释——而不是扰动每一个报表项目。
5. 交叉检验。 每一种情景都应得出每股价值和一小组隐含估值倍数,以便将其与同业及当前价格进行比较。
6. 记忆与更新规则。 工具应记住上次已核验的股本数量、指引区间和投资论点,然后在事件发生时更新,而不是每次股价波动就重写整个叙事。
Jenova 的 Fundamental Stock Analyst 围绕财报分析、相对估值以及对文件、预测和市场情绪的实时综合而构建。专业预测终端在十年期预期修订图表和筛选方面依然占优。更诚实的分工是:使用终端查看预测带,使用智能体将已核验的预测带转化为可辩护的三情景备忘录。
Jenova 与 Koyfin、TIKR 和 Fiscal.ai 在财报情景分析方面有何差异?
Jenova 在撰写经核验、由投资论点驱动的三情景备忘录方面更强;Koyfin 在长期预测历史方面更强;TIKR 在财务报表层面的基本面浏览方面更强;Fiscal.ai 则更适合作为封装式研究终端之上的对话层。对于每一项财报发布前任务,这四者都无法完全替代彼此。
Koyfin 在 2026 年被评为更深入的零售端预测平台之一,提供长达 10 年的全球分析师预测数据、修订序列、超预期历史和目标价区间;其付费计划标价约为每月 $39 和 $79。它本身不会强制建立具有因果逻辑的看涨或看跌叙事,用户仍必须自行构建情景逻辑。
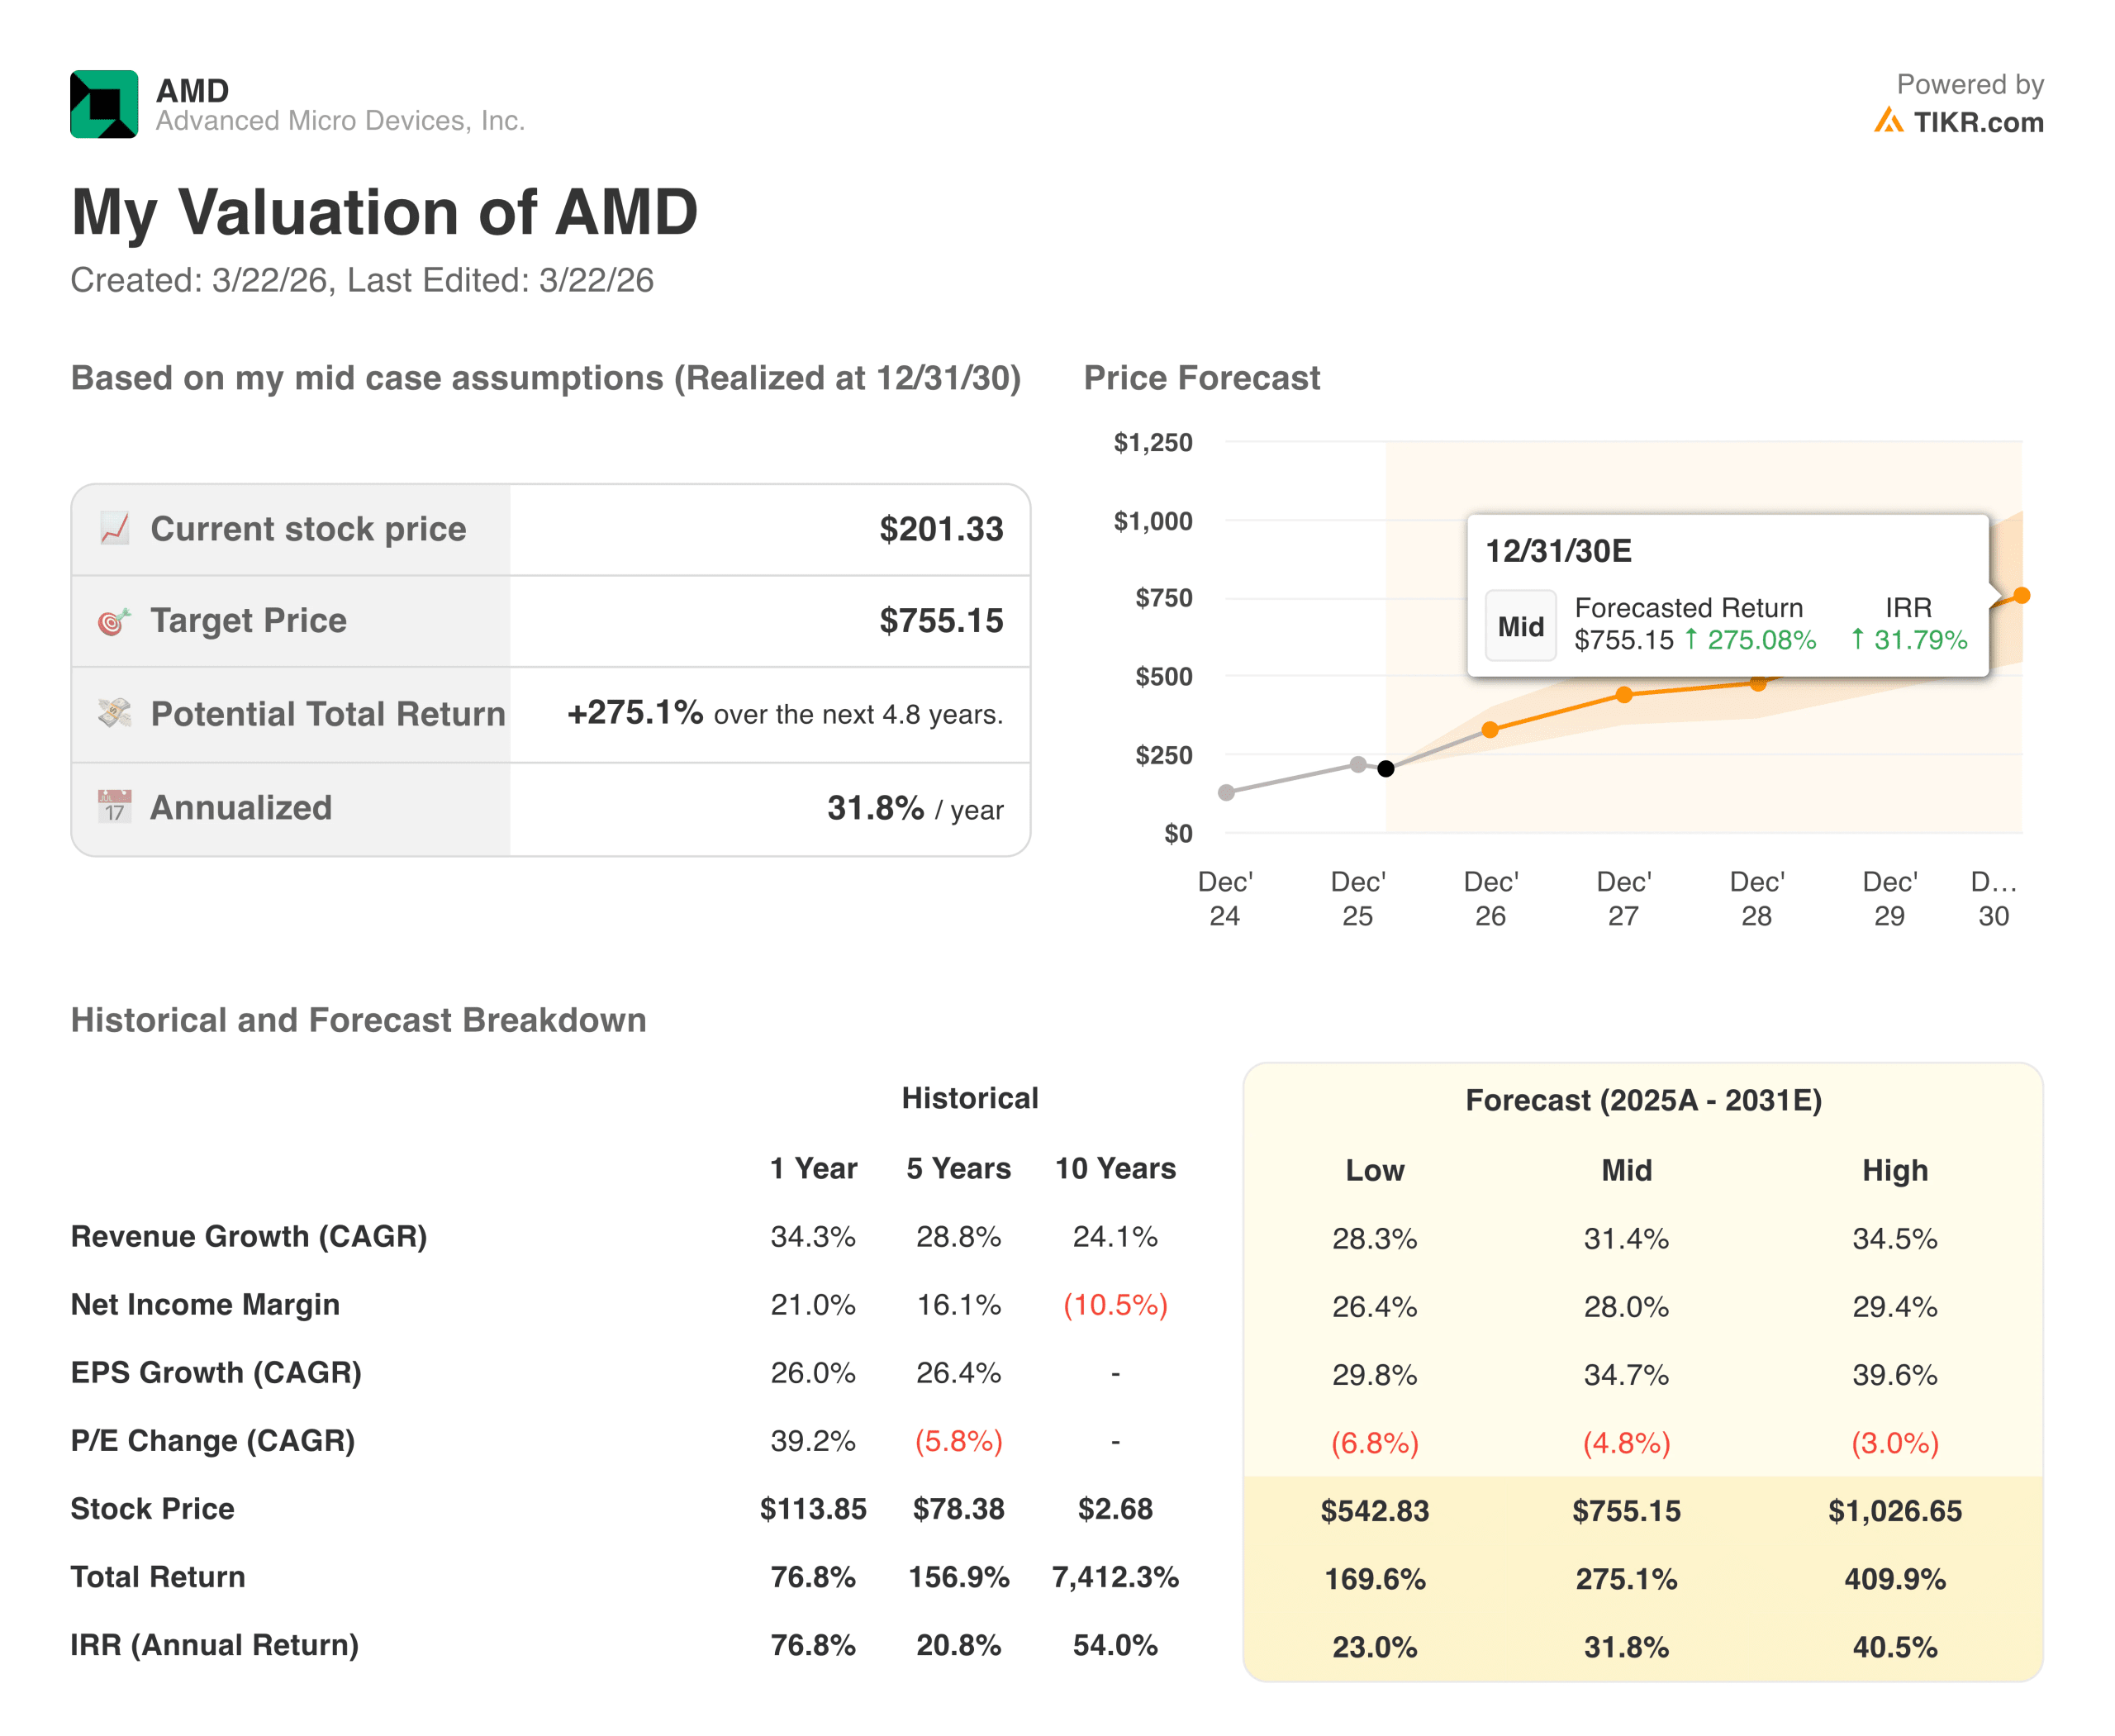
TIKR 被广泛用于基本面报表分析,并且在同一份 2026 年比较中提供约五年的预测数据、管理层指引展示,并宣传覆盖 92 个国家逾 100,000 只股票。免费版本以美国市场为中心,筛选器并未完整展示目标价。上方的 AMD 估值图是一个由 TIKR 驱动的低位/中位/高位成品输出示例——可作为呈现格式参考,但不能替代对每项假设的逐一核验。
Fiscal.ai 将自己定位为融合机构级财务数据与对话式 AI 的一体化研究平台。本文撰写时未能核验其公开定价。以对话方式访问数据仓库,并不等同于一个具备一致稀释计算和已记录驱动因素的受治理情景体系。
Seeking Alpha 在同一份 2026 年调研中通过标价每年 $239 的 Premium 计划,打包提供目标价、评级历史和有限的预测数据。它作为观点集合比作为可审计的三情景模型更强。Perplexity Finance 适合快速溯源,但作为可持续维护的估值工作簿则较弱。
| 功能 / 维度 | Koyfin | Jenova Fundamental Stock Analyst | TIKR | Fiscal.ai |
|---|---|---|---|---|
| 预测历史 | 最长 10 年,全球覆盖 | 实时共识预期加文件综合 | 约 5 年 | 封装式机构数据 |
| 情景构建 | 用户根据序列和图表自行构建 | 由论点驱动的基准 / 看涨 / 看跌备忘录 | 用户根据报表自行构建 | 基于数据的对话式查询 |
| 原始文件 | 付费计划提供文件和电话会议记录 | 智能体内整合 SEC 文件、预测和情绪 | 强调指引和财务数据 | 文件加分析层 |
| 合理性检验 | 超预期图表、目标价区间 | 隐含倍数和驱动因素叙事 | 低位 / 中位 / 高位模型输出 | 取决于用户提示词 |
| 持续性 | 仪表盘和观察列表 | 跨会话记忆投资论点和输入项 | 已保存模型 / 观察列表 | 未核验 |
| 定价(截至 2026 年) | 免费;付费约 $39–$79 / 月 | 免费;付费每月 $20 起 | 美国版免费;完整全球覆盖需付费 | 公开定价未核验 |
| 最适合 | 预期修订趋势和预测筛选 | 财报发布前情景备忘录 | 深度基本面浏览 | 对话式终端研究 |
Jenova 的客观局限在于原生预测历史和筛选深度。它不是一款提供 10 年预期修订图表的产品,也不能在需要为合规文件引用申报材料时替代 EDGAR。Koyfin 的局限则恰好相反:预测带丰富,但除非用户自行提供,否则叙事纪律较弱。
AI 实际如何构建基准、看涨和看跌情景?
AI 通过先写出一个清晰的基准情景、明确解释大部分价值的 6–10 个驱动因素,然后只调整代表特定上行或下行论点的变量,来构建可信的情景。基准情景不是管理层指引的复制品。它应是分析师依据一致逻辑得出的最佳无偏判断。看跌情景是合理但悲观的结果;看涨情景则乐观但仍须可信。
其机械流程如下:
- 锁定估值框架。 选择 DCF、盈利能力/倍数模型或混合模型,并在三种情景中保持相同的框架。
- 固定股本数量。 完全稀释股份、回购、可转换证券和股权激励计划的发行必须保持一致。如果各情景之间的稀释悄然变化,情景输出就会沦为噪音。
- 写出三句因果陈述。 基准情景:“需求符合当前积压订单的转化节奏,利润率维持在近期业务结构附近。”看涨情景:“上行论点兑现——在确定的若干期间内,业务结构、定价或销量超出指引区间。”看跌情景:“关键风险成为现实——定价、份额流失或成本通胀冲击所指明的驱动因素。”
- 调整驱动因素,而不是情绪。 在看涨情景中提高增长持续时间或经营杠杆;在看跌情景中提前计入利润率正常化或营运资本拖累。
- 拒绝叠加灾难。 如果看跌情景已经下调增长,除非风险本身发生变化,否则不要再抬高折现率。
- 发布隐含估值倍数。 企业价值、股权价值、每股价值以及隐含 P/E 或 EV/EBITDA,构成使情景可被审查的输出集合。
- 赋予大致概率。 一个简单的示例是:基准情景 50%,看涨情景 25%,看跌情景 25%。如果基准价值为 $100、看涨价值为 $130、看跌价值为 $70,则期望值为 $100——重点在于区间和触发条件,而不是虚假的精确感。
上方 AMD 图展示了投资者实际使用的格式:中位目标、低位情景、高位情景,以及产生各个价格的增长、利润率和倍数路径。在该示例中,中位情景只有在收入增长保持在 30% 出头且估值倍数不大幅崩塌时,才能在 2030 年前实现可观回报。这是关于驱动因素的主张,而不是关于股票的口号。
在 Jenova 的 Fundamental Stock Analyst 中,一个实用的提示词如下:
“请在下一次业绩发布前,为该股票代码构建基准、看涨和看跌情景。每种情景写一句因果陈述。仅调整收入增长、营业利润率、再投资、终值倍数和完全稀释股本数量。除非能够指出独立的风险溢价理由,否则不要改变折现率。展示每种情景的隐含 P/E 和 EV/sales。”
通用聊天机器人会跳过固定事件这一步,产出三个无法审计的故事。只有当专业智能体将该提示词与下一节的核验清单结合时,它们才有价值。
在信任任何情景之前,必须核验哪些数据?
在将 AI 情景视为决策级内容之前,必须核验六层数据:事件身份、共识预期带、公司发布的约束条件、文件级基本面、驱动因素证据和市场隐含检验。本文将这份清单称为 财报发布前核验栈。跳过任何一层,都可能让一份语言流畅的备忘录变成代价高昂的错误。
1. 事件身份
确认业绩发布覆盖的财年期间、预定发布日期,以及预测采用 GAAP 还是华尔街口径/non-GAAP。任何与财报相关的模型更新,第一步都是确认事件和报告期间。将 Q1 预测用于 Q4 业绩,或将 non-GAAP 共识与 GAAP 实际值相比较,都会使其下的每一种情景失效。
还应确认公司的财年日历。如果发行人的 2026 财年在 3 月结束,那么“当前年度 2026”的预测便没有意义。
2. 共识预期带
至少核验:
- 收入和 EPS 的平均、低位与高位预测
- 下一季度和下一完整财年的相同区间
- 参与预测的分析师人数
- 上年同期实际值和隐含增长率
- 近期预期修订方向
- 收入和 EPS 的超预期 / 不及预期历史
机构预测带的规模很大。I/B/E/S 覆盖超过 70,000 家公司,美国历史数据可追溯至 1976 年。Bloomberg 和 S&P Capital IQ 各自发布约 18,000 家公司的共识预期。引用这些覆盖范围,并不是要求使用一台价值 $20,000 的终端,而是提醒你:“那个数字”是一个具有明确高低范围的群体统计结果。
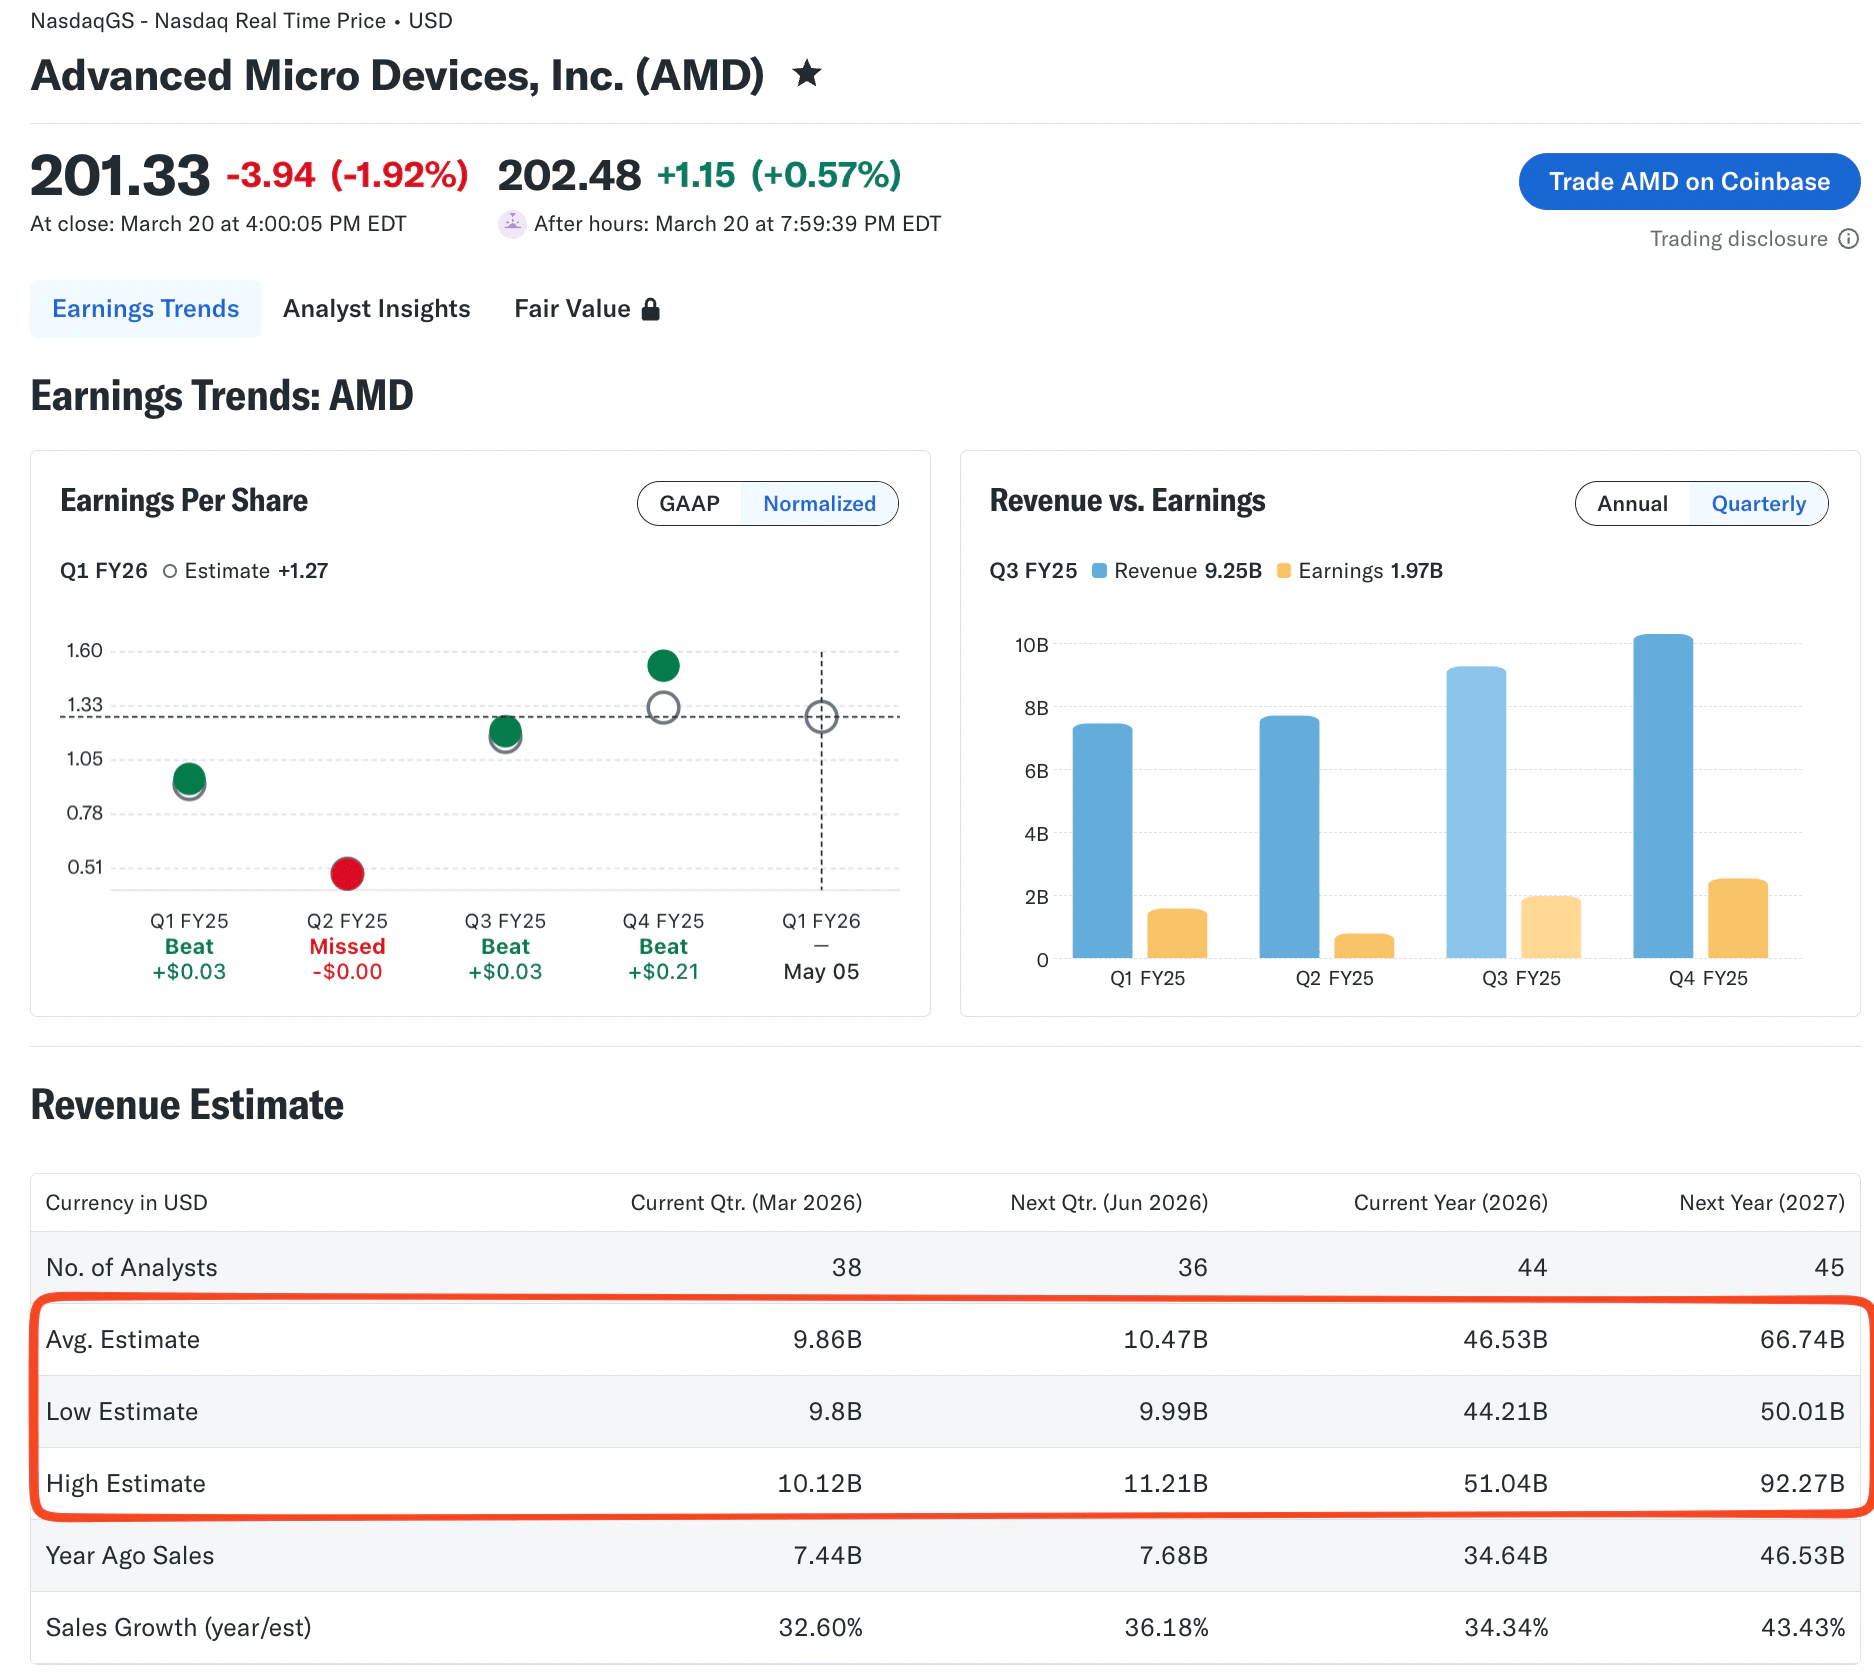
图中的 AMD 预测带具备正确的形态:当前季度有 38 位分析师,平均值为 $9.86 billion,区间为 $9.8–$10.12 billion;2026 全年平均收入为 $46.53 billion,区间为 $44.21–$51.04 billion;2027 年的范围更宽,达到 $50.01–$92.27 billion。忽略 2027 年这种离散度的基准情景,是在假装华尔街存在一致意见,而事实并非如此。
3. 公司发布的约束条件
提取最新的指引区间、业务分部评论,以及管理层在过往电话会议中反复强调的任何“经营准则”。指引是一种约束,而不是基准情景。如果管理层对营业利润率给出了区间,看跌情景就应解释公司如何未能达到该区间,而不是发明新的会计定义。
电话会议记录和 8-K 新闻稿是原始来源。只有在核对原始文本后,二手总结才有参考价值。
4. 文件级基本面
从最新的 10-K 和 10-Q 中核验:
- 收入确认政策和任何财务重述相关表述
- 分部结构和地域结构
- 毛利率和营业利润率的变动桥接
- Capex、折旧和营运资本周转
- 净债务、现金和租赁负债
- 稀释后加权平均股份、回购授权、可转换证券和股权激励费用
- 税率以及不会重复发生的一次性项目
- 关联方、法律事项和持续经营披露
Form 10-K、10-Q 和 8-K 仍是这些事项的核心公开记录。可在 EDGAR 中搜索这些文件。无法回溯指向申报文件的 AI 总结只是草稿,而不是模型输入。
5. 驱动因素证据
这是非商品化的一层。核验支撑驱动因素调整的经营事实:
- 销量、平均售价、积压订单或剩余履约义务
- 客户集中度和渠道库存
- 大宗商品、晶圆代工、运费或劳动力成本路径
- FX 换算影响与内生增长的区别
- 监管、出口管制或报销政策变化
- 竞争对手定价和市场份额变动
- Capex 时点与折旧的关系
没有这一层,看涨和看跌情景就只是共识预期加减一个整数。
6. 市场隐含合理性检验
在接受区间之前,检查:
- 每种情景的隐含 P/E、EV/EBITDA 和 EV/sales 是否与当前同业群体一致
- 看涨倍数是否对该业务存在任何历史先例
- 如果围绕事件进行交易,则检查业绩发布前的期权隐含波动区间
- 如果看跌情景假设跳空下跌,则检查空头持仓和借券情况
- 同一周期内已经发布业绩的同业表现
看涨情景应说明,相对于所假设的增长,估值为何合理。如果无法说明,该情景就只是愿望。
应在同一对话中使用如下核验提示词:
“在构建情景之前,请列出该股票代码财报发布前核验栈中的每一项内容。标记任何无法从最新 10-K、10-Q、8-K 或当前共识预期带确认的项目。不要编造缺失的低位/高位预测。”
Jenova 可以快速汇总这份清单,并跨会话记住它。它无法证明未申报数字的正确性。这种限制恰恰是其价值所在:可信的智能体会拒绝掩盖核验栈中的漏洞。
如何使用 AI 完成一套完整的财报前情景工作流?
完整工作流会从已核验的预测带出发,写出三种内部一致的情景,设置监控触发条件,最后才讨论仓位规模。以下步骤适用于 Jenova;在 Koyfin 加电子表格的组合中也可执行,但需要更多手动整合。
步骤 1——创建事件简报。 写明股票代码、财年期间、报告日期和预测口径。附上或链接最新 10-Q、上次财报 8-K 以及当前共识预期表。
步骤 2——执行核验栈。 要求智能体针对六个层级中的每一个返回“已确认”“存在冲突”或“缺失”。存在冲突的项目——例如华尔街口径 EPS 不含股权激励费用,而你的模型包含该费用——必须在为任何情景编号前解决。
步骤 3——像它必须独立成立一样撰写基准情景。 在创建看涨和看跌变体之前,先构建一个可审计的基准情景。如果你无法单独为基准情景辩护,其周围的区间就只是装饰。
步骤 4——将看涨和看跌情景作为论点差异加入。 只改变属于该叙事的驱动因素。除非情景本身改变了发行或回购,否则稀释计算应保持一致。
步骤 5——发布决策表。 针对每种情景,记录每股价值、隐含估值倍数、会让该情景更可能发生的两到三个指标,以及一个概率。然后计算期望值。不要将期望值视为目标价格;应将其视为你自身假设的加权读数。
步骤 6——设定更新规则。 在业绩发布、指引变化和重大驱动因素新闻出现时重新运行。不要仅仅因为股价午后波动 3% 就重新运行。
步骤 7——移交相邻问题。 利率、美元和经济周期等宏观背景,可通过 Jenova 的 Macro Strategist 核查。如果业绩发布是一个期权事件,Options Strategist 可以将同样的三种情景转化为风险明确的策略。业绩发布后的组合层面风险敞口则应交给 Portfolio Management Strategist。这些是不同的工作。将它们混入一个缺乏重点的提示词,正是情景纪律瓦解的方式。
在 Koyfin 中,同样的工作流从预测和超预期仪表盘开始,然后转向电子表格进行驱动因素调整。在 TIKR 中,它从模型和指引视图开始。AI 的优势不在于跳过这些界面,而在于强制形成大多数电子表格从未写下的因果陈述和核验标记。
一条简洁的端到端提示词:
“你正在准备一份财报前简报。 (1) 核验事件身份、共识预期带、最新指引、稀释后股本数量和最新 10-Q 利润率桥接。 (2) 分别用一句因果陈述写出基准、看涨和看跌情景。 (3) 输出包含收入、EPS、营业利润率、稀释后股份、每股价值和隐含 P/E 的表格。 (4) 为每种情景列出两个监控触发条件。 (5) 标记每一项未经核验的输入。”
Jenova 的免费层级以有限使用额度提供该工作流;付费计划每月 $20 起,额度为免费层级的 30×。根据 2026 年平台调研,Koyfin 的付费预测深度起价接近每月 $39。无论费用多少,都不能替代阅读申报文件。
股票研究从业者如何看待情景纪律?
经历过不止一个财报周期的从业者,会将情景视为监控系统,而不是预测竞赛;相比模型是否优雅,他们对未经核验的输入更为严厉。
“我们在 AI 辅助财报分析中看到的失败模式并非错误算术,而是一个建立在错误期间、错误股本数量,或模型从未声明的华尔街口径 EPS 定义之上的流畅基准情景。如果智能体在给出目标价格前无法展示财年期间、GAAP 与 non-GAAP 的选择以及稀释后股本数量,那么备忘录的其余部分都只是表演。”
“只有当每种情景都是一种投资论点时,三种情景才有帮助。‘收入增加 5%’不是看涨情景。看涨情景应说明哪一项产品结构、价格或成本发生变化,持续多少个期间,以及相对于同业这仍然隐含什么倍数。如果隐含倍数没有先例,即使 DCF 计算能够对应,我们也会将该情景退回。”
“核验栈本身就是产品。共识高位/低位、最新指引区间、最新 10-Q 的营运资本周转,以及回购或可转换证券计划,对 2030 年价格的影响远大于叙事中多加一个形容词。我们宁愿要一个更窄但来源完整的区间,也不要一个存在两个无声漏洞的宽区间。”
— Jenova 产品团队,股票研究工作流设计,拥有 8 年构建智能体辅助投资研究的经验
这一观点与从业者有记录的警示一致: 终值和折现率的调整往往掩盖了单薄的经营叙事。它也符合较早的一项研究观察:分析师预测本身并不会完全纳入股价变动中已包含的信息。如果核验栈未将文件和经营证据重新纳入,AI 若只是对这些预测取平均,同样会继承这一盲点。
财报发布后,财报前情景应如何改变你的行动?
只有当某个明确的驱动因素或约束条件发生变化时,情景才应在业绩发布后调整;而且相较于改变叙事,它们更常应改变下注规模。如果公司因你的看涨情景所指定的原因而在收入上超预期,理性的更新是提高该情景的概率,而不是为股票编造一种新性格。
使用三条财报后规则:
- 依据财报前使用的相同定义核对实际结果。 如果模型更新在确认期间和指标定义之前就替换输入,将损害下一季度的情景分析。
- 根据触发条件而非盘后股价表现评估电话会议。 撤回指引、与看涨业务结构相矛盾的利润率桥接,或股本数量意外,比 4% 的股价波动更重要。
- 在证据迫使重写之前,保持三项论点稳定。 价格并不是看跌论点错误的证据,它只是另一个输出。
对于通过期权表达观点的投资者,应在事件前以及隐含波动率回落后,再次将每种情景映射至明确的收益结构。对于组合经理,有用的成果不是中位情景价格,而是本次业绩真正检验了哪些持仓论点的清单。
AI 在这一循环中赢得位置的方式,是将最后一次已核验的核验栈、最后三句因果陈述和最后一份触发条件清单保留在同一对话中。它并非靠在下午 4:01 宣布胜者来赢得位置。
参考资料
- 美国证券交易委员会 — EDGAR 公司文件搜索
- Financial Modeling Prep — 财务模型财报后数据更新核对清单
- Model Reef — 如何为单只股票创建看涨、基准和看跌估值
- Investopedia — 盈利预测在股票估值中的作用
- Baruch College Newman Library — 盈利预测、指引和电话会议记录
- Corporate Finance Institute — 情景分析的定义和流程
- 美国证券交易委员会 — Exchange Act 报告、Form 10-K 和 Form 10-Q
- Koyfin — 2026 年最佳盈利预测、目标价和分析师评级平台
- Fiscal.ai — AI 驱动的投资研究平台
- Perplexity Finance — 面向市场的 AI 研究界面
- Pomegra — 构建看涨、看跌和基准情景
- Investopedia — 投资者必备的 SEC 文件
- Calypso Copilot — 看涨情景与看跌情景评估框架
- ScienceDirect — 分析师盈利预测是否纳入股价变动中的信息