最佳期权策略选择AI:通过实时IV分析,将您的市场观点与最优结构相匹配
2026-01-12

美国期权市场再次打破纪录。根据Cboe 2026年1月的报告,2025年总期权交易量超过152亿份合约——连续第六年创下年度纪录。日均交易量达到惊人的5900万份合约,比2024年增长22%。仅标普500指数的零日期权(0DTE)就创下了230万份合约的日均交易量纪录,占SPX总交易量的59%。
然而,尽管增长迅猛,大多数散户交易者却持续亏损。根本问题不在于缺乏机会,而在于策略选择。交易者在隐含波动率(IV)高时买入看涨期权,在IV低时卖出期权金,忽视希腊字母直到头寸爆仓,并根据直觉而非风险参数来确定头寸规模。
这就是为什么寻找最佳期权策略选择AI对于寻求将市场观点与最佳头寸结构相匹配的交易者来说至关重要。已有超过156,000名交易者发现,由AI驱动的期权分析如何将策略选择的巨大复杂性转变为系统性的、数据驱动的决策——并配有IV环境评估、希腊字母分析和头寸规模指导。
最佳期权策略选择AI能提供什么:
✅ 基于您的方向性观点和IV环境的即时策略建议
✅ 完整的希腊字母分析及头寸规模指导
✅ 实时波动率评估(IV排名、期限结构、偏度)
✅ 分步头寸管理和退出计划
✅ 财报交易分析,比较隐含波动与历史波动
快速解答:什么是最佳的期权策略选择AI?
最佳的期权策略选择AI是一款专业的期权分析工具,它能在几秒钟内分析IV环境、希腊字母风险敞口和头寸规模,将您的市场观点转化为最优的期权结构。
无论您是看好NVDA,预期财报前波动率飙升,还是希望从投资组合中获得收入,这款AI都会评估当前市场状况,并推荐能最大化您风险调整后回报的具体策略、行权价和到期日。
核心能力:
- 基于方向、幅度、时间框架和IV环境的策略选择
- 带有历史背景的实时IV排名/百分位分析
- 任何头寸的完整希腊字母分解(Delta, Gamma, Theta, Vega)
- 基于您风险承受能力的头寸规模建议
- 财报交易分析,比较隐含波动与历史波动
2026年期权市场格局:为何AI驱动的策略选择已成必需
了解当前的市场动态有助于解释为什么AI驱动的期权分析已成为严肃交易者的关键优势。
📊 创纪录的交易量遭遇创纪录的复杂性
期权市场从未如此庞大——或如此复杂:
152亿份合约 — 2025年美国期权总交易量,连续第六年创下年度纪录
来源:Cboe Global Markets
每日5900万份合约 — 2025年全年日均交易量,比2024年增长22%
来源:Cboe 2025年第三季度行业报告
1.1亿份合约 — 2025年10月10日,在关税相关波动期间创下的单日纪录
来源:Cboe
根据Cboe的Meaghan Dugan(高级副总裁兼美国衍生品主管)的说法:“2025年的特点是波动性加剧和对风险管理的日益关注。短期期权交易和散户参与的增长,推动了我们的标普500(SPX)和Cboe波动率(VIX)指数期权创下交易量纪录。”
📈 散户参与度创历史新高
散户交易者现在占期权活动的巨大份额:
接近每日总期权交易量的一半 — 散户在美国期权市场的参与度
来源:Cboe 2025年第三季度报告
51%的短期期权交易 — 散户在0DTE和周度期权交易量中的份额
来源:Devexperts
根据Devexperts对散户期权交易的分析:“自2020年以来,期权交易量每年都在持续增长……YouTube、Reddit和Discord等平台的兴起,催生了新一代的金融教育者,他们分享从如何阅读图表和订单簿到风险管理策略等各种知识。”
⚡ 0DTE革命
零日期权从根本上改变了交易者管理风险的方式:
59%的SPX交易量 — 0DTE期权在标普500指数期权总交易量中的份额
来源:Cboe
每日260万份合约 — 2025年第四季度创纪录的0DTE SPX交易量
来源:Cboe
根据Cboe的2026年展望:“0DTE交易极大地改变了投资者管理风险的方式,虽然这是过去几年的一个关键趋势,但我们预计表达短期观点的愿望将继续存在。”
问题所在:为什么大多数期权交易者会亏钱
期权市场从未如此容易进入——也从未如此危险。尽管交易量创纪录,散户参与度前所未有,但大多数交易者由于在策略选择和风险管理方面的系统性错误而持续亏损。
策略与市场条件不匹配
交易者犯下的最根本错误是在不考虑波动率环境的情况下选择策略。Fidelity关于常见期权错误的研究将此确定为可预防损失的主要原因:
“如果隐含波动率相对较高或较低,它有助于确定期权金的价格。了解期权金是昂贵还是便宜,是决定哪种期权策略最合理的重要因素。”
— Fidelity交易策略台
在高IV环境中购买看涨期权的交易者支付了过高的期权金,需要更大的价格波动才能实现盈亏平衡。相反,在IV低迷时卖出期权金,为巨大的风险提供的回报却微乎其微。没有系统的IV评估,交易者基本上是在盲目飞行。
希腊字母盲点
期权的行为不像股票——这个现实让大多数初学者措手不及。Interactive Brokers关于导致账户爆仓的错误的分析强调:
“如果你不了解希腊字母,你就不了解期权交易。句号。希腊字母帮助交易者衡量风险、概率以及期权价格将如何对市场变动做出反应。”
— Scott Bauer, Prosper Trading Academy
时间衰减(Theta)会悄无声息地侵蚀长期期权头寸——尤其是那些在临近到期时深度价外的期权。Gamma风险在临近到期时会加速,将微小的标的资产变动转化为巨大的盈亏波动。Vega风险敞口意味着波动率的变化可能会使方向性利润或亏损相形见绌。
0DTE陷阱
虽然0DTE期权提供了前所未有的灵活性,但它们也带来了极端的风险。Charles Schwab的教育内容警告说:
“观察时间衰减曲线,你可以看到衰减率通常随着期权接近到期日而加速,特别是对于平价期权。”
— Nathan Peterson, Charles Schwab
2025年4月由关税驱动的波动性鲜明地展示了这种风险——持有铁蝶式策略并预期市场区间震荡的交易者,在市场剧烈波动时遭受了最大损失。没有正确的策略选择和风险管理,0DTE交易就变成了带杠杆的赌博。
头寸规模管理失败
即使是正确的方向性判断,如果头寸规模错误,也会变成亏损。Interactive Brokers的研究发现:
“太多的交易者在一笔交易中全力以赴,认为这是稳赢的。当那笔交易变糟时,他们的账户就被清空了。”
— Scott Bauer, Prosper Trading Academy
没有头寸规模管理的策略选择是不完整的。一个完美选择的牛市看涨价差策略,如果规模占到资本的50%,就会成为投资组合的杀手。
解决方案:AI驱动的期权策略选择
最佳期权策略选择AI通过在推荐任何策略之前系统地分析市场状况,来解决上述每一个失败点。AI不是依赖直觉或过去交易的模式匹配,而是评估:
| 因素 | 分析内容 | 对建议的影响 |
|---|---|---|
| 方向 | 您的看涨、看跌或中性观点 | 决定策略类型(看涨、看跌、价差、跨式) |
| 幅度 | 预期的波动大小 | 价外 vs. 平价行权价,限定风险 vs. 无限定风险 |
| 时间框架 | 天、周或月 | 到期日选择,theta考量 |
| IV环境 | 当前IV排名/百分位 vs. 历史 | 买入期权金 vs. 卖出期权金策略 |
| 风险承受能力 | 可接受限定风险或无限定风险 | 价差策略 vs. 裸头寸 |
| 事件日历 | 财报、美联储会议、催化剂 | 事件期权金分析,IV挤压风险 |
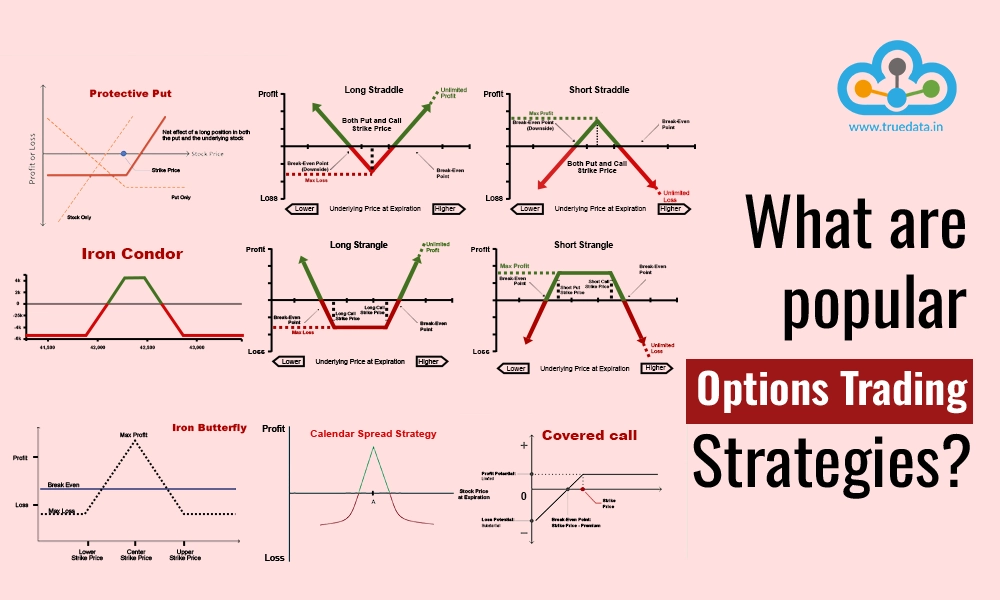
波动率优先的分析框架
与从方向开始的传统方法不同,最佳期权策略选择AI从波动率评估开始。AI获取当前的IV数据,并与历史范围进行比较,以确定期权是“昂贵”还是“便宜”:
| IV环境 | 策略偏好 | 原理 |
|---|---|---|
| 高IV(排名 > 70) | 卖出期权金(信用价差、铁蝶式) | IV倾向于均值回归;收取被高估的期权金 |
| 低IV(排名 < 30) | 买入期权金(借方价差、长跨式) | IV可能扩大;期权被低估 |
| 中等IV(30-70) | 视情况而定 | 考虑方向、事件和其他因素 |
这种波动率优先的框架可以防止购买昂贵期权或出售廉价期权的常见错误——这些错误在交易开始之前就注定了其失败。
完全的希腊字母透明度
每个策略建议都包括完整的希腊字母分析,并根据您的专业水平进行调整:
对于初学者:
- Delta:股票每变动1美元,您赚/亏多少
- Theta:每天因时间流逝而损失多少价值
- Vega:如果隐含波动率变化,您赚/亏多少
对于高级交易者:
- 所有腿的净头寸希腊字母
- 临近到期时的Gamma风险评估
- 相对于预期IV变化的Vega风险敞口
- 盈利概率计算
头寸规模整合
该AI不仅推荐策略,还根据您声明的风险承受能力提供具体的规模指导:
| 策略类型 | 规模管理方法 |
|---|---|
| 限定风险(价差) | 最大亏损 = 风险预算;可按全部分配规模 |
| 无限定风险(裸头寸) | 按最坏情况下的2-3个标准差波动来确定规模 |
| 卖出期权金 | 目标是获得占投资组合百分比的稳定期权金 |
| 方向性押注 | 根据信念水平确定规模 |
工作原理:从市场观点到最优头寸
使用最佳期权策略选择AI无需具备波动率曲面或希腊字母计算的专业知识。只需用自然语言描述您的市场观点即可。
第1步:陈述您的市场观点
首先描述您的论点。可以简单如“我看好AAPL”,也可以具体如“我预计NVDA财报后会波动8-10%,但不确定方向。”
该AI接受自然语言——无需了解期权术语。如果您不确定自己的观点,策略师可以根据当前市场状况帮助您识别潜在机会。
第2步:接收IV环境分析
在任何策略建议之前,最佳期权策略选择AI会分析当前的波动率格局:
- IV排名/百分位:当前IV相对于过去一年的位置
- IV vs. 历史波动率:期权相对于实际波动的定价是过高还是过低
- 期限结构:近月与远月IV的动态
- 事件日历:即将发布的财报、美联储会议或影响IV的催化剂
此分析决定了您应该买入还是卖出期权金——这是最重要的战略决策。
第3步:获取策略建议
根据您的观点和IV环境,该AI会推荐包含完整细节的具体策略:
- 策略名称和结构:您在交易什么以及为什么它适合
- 行权价选择理由:为什么这些特定的行权价能优化风险/回报
- 到期日选择:与您的论点相匹配的时间范围
- 希腊字母概况:您对方向、时间和波动率的确切风险敞口
- 最大盈利/亏损:在关键价格水平上的确定性结果
- 盈亏平衡点:头寸开始盈利或亏损的位置
第4步:理解头寸管理
入场只是交易的一半。最佳期权策略选择AI提供管理指导:
| 情况 | 建议行动 |
|---|---|
| 信用价差盈利50% | 考虑平仓——收益递减 vs. 剩余风险 |
| 长期期权论点不变但处于亏损 | 如果IV环境仍然有利,评估展期 |
| 财报临近,持有长期期权金 | 决定:参与波动还是在IV挤压前退出 |
| 论点失效 | 无论盈亏,立即退出 |
第5步:充满信心地执行
有了完整的分析,您可以放心执行,因为您知道:
- 您的最大风险是确定的
- 您的头寸规模是适当的
- 您的管理规则是预先确定的
- 您对希腊字母的风险敞口是了解的
真实结果:交易者如何改变他们的期权交易
📊 财报交易分析
场景: 您想知道是否应该交易NVDA的财报。
传统方法: 根据方向性信念猜测是买看涨还是看跌期权,通常忽略了IV比正常水平高出80%的事实。
使用最佳期权策略选择AI:
- 从当前跨式策略价格计算隐含波动
- 与历史平均财报波动进行比较
- 评估IV是被高估还是低估
- 推荐具体策略(例如,如果隐含 > 历史,则为铁蝶式;如果隐含 < 历史,则为跨式)
- 提供确切的行权价、到期日和头寸规模
超过156,000名交易者已使用这些功能,以系统性的精确度驾驭财报季。
💼 创收策略
场景: 您拥有500股MSFT股票,并希望产生收入。
传统方法: 在任何“看起来不错”的行权价卖出备兑看涨期权,常常错失利润或在不合时宜的时候被行权。
使用最佳期权策略选择AI:
- 评估MSFT当前的IV环境
- 根据delta(被行权的概率)确定最佳行权价
- 推荐平衡期权金收益与行权风险的到期日
- 计算该头寸的年化回报率
- 如果股价接近行权价,提供展期指导
主要优势:
- 基于概率的系统性行权价选择
- 年化回报率计算
- 清晰的展期管理规则
- 行权风险量化
📱 快速波动率分析
场景: 市场刚刚下跌2%——这是买入机会吗?
传统方法: 恐慌性买入看涨期权或僵住不动,完全错失机会。
使用最佳期权策略选择AI:
- 立即评估VIX飙升和IV环境
- 判断是看跌期权金被高估(卖出机会)还是看涨期权金便宜(买入机会)
- 推荐适合该波动率状况的具体策略
- 为高风险环境提供头寸规模建议
主要优势:
- 实时波动率评估
- 与市场状况匹配的策略建议
- 风险调整后的头寸规模
- 清晰的入场和出场参数
🎯 复杂的多腿结构
场景: 您想做多TSLA,但希望限制风险并降低成本基础。
传统方法: 不考虑其他选择,直接购买股票或看涨期权。
使用最佳期权策略选择AI:
- 评估PMCC(穷人的备兑看涨期权) vs. 牛市看涨价差 vs. 领式策略
- 比较资本要求和希腊字母概况
- 根据IV环境推荐最优结构
- 为所选策略提供完整的管理计划
主要优势:
- 资本效率比较
- 希腊字母概况分析
- IV调整后的建议
- 完整的头寸管理计划
2026年趋势:为何AI驱动的期权分析已成必需
了解当前趋势有助于解释为什么AI驱动的期权分析已成为交易者的宝贵资源。
🌐 延长交易时间的扩展
根据Cboe的2026年展望:
“我们最近宣布计划在2026年初将罗素2000指数(RUT)期权的交易时间延长至近24x5小时,使全球投资者能够在当地交易时间内管理小盘股风险敞口。”
— Meaghan Dugan, 高级副总裁, 美国衍生品主管, Cboe
📈 新产品创新
Cboe继续扩展期权生态系统:
“12月,我们推出了Cboe的Magnificent 10指数(MGTN)的期货和期权,使市场参与者能够通过单一的期货或期权合约管理热门科技和AI股票的风险敞口。”
— Meaghan Dugan, Cboe
🤖 AI驱动的交易策略
“期权收入策略可以通过备兑看涨期权写作来捕捉波动率风险溢价,从而为投资者提供差异化的回报来源,在产生收入的同时保持对股市长期增长潜力的一定敞口。”
— BlackRock投资与投资组合解决方案
📊 机构波动率框架
根据Interactive Brokers关于相对价值框架的网络研讨会:
“通过将波动率水平表示为比率而非绝对值,我们将概述一个比较不同资产、识别错位和发现可能交易机会的实用框架——而无需预测市场方向。”
— Mathew Cashman, OCC/期权行业委员会
常见问题
最佳期权策略选择AI是免费的吗?
最佳期权策略选择AI在Jenova平台上提供,基础使用有免费套餐。更高的使用限制和高级功能可通过付费订阅获得,起价为每月20美元。请访问www.jenova.ai查看当前定价。
AI能为我执行交易吗?
不能——该AI仅提供分析和建议。您通过自己的经纪账户执行交易。这种分离确保您对自己的资金拥有完全控制权,并可以在行动前验证建议。
这与我券商的期权工具有何不同?
券商工具通常向您展示数据——期权链、希腊字母、概率计算器。最佳期权策略选择AI将这些数据合成为可操作的建议。您不是看着50个行权价去猜测,而是描述您的观点,然后收到一个具体的、有理有据的策略建议。
它适用于0DTE期权吗?
是的,尽管该AI会明确告知0DTE交易的高风险。对于当日到期的期权,建议将侧重于限定风险的策略,并强调主动监控和预定退出规则的重要性。
它使用哪些数据源?
该AI从包括Barchart、Yahoo Finance、Market Chameleon和CBOE在内的来源搜索实时期权数据,用于IV分析、财报日历和异常活动。所有建议都会引用具体的数据点,以便您可以独立验证。
它能帮助我学习期权交易吗?
当然可以。该AI会根据您的专业水平调整其解释。初学者会收到关于希腊字母和IV等概念的详细教育,而高级交易者则会获得精确的技术分析,没有不必要的解释。
以系统性的精确度改变您的期权交易
期权市场为表达市场观点提供了无与伦比的灵活性——但如果没有系统性分析,这种灵活性就会成为一种负担。随着2025年创纪录的交易量超过152亿份合约和散户参与度达到历史新高,知情交易者与不知情交易者之间的差距从未如此重要。
最佳期权策略选择AI通过为每位交易者提供机构级的分析来弥合这一差距。不再需要猜测行权价选择。不再需要忽视IV环境。不再需要凭感觉确定头寸规模。每一项建议都基于当前的市场数据,并配有完整的希腊字母分析和管理指导。
无论您是进行财报交易、创造收入,还是表达方向性观点,该AI都能确保您的策略与您的展望和市场状况相匹配。在期权交易中,这种匹配是持续盈利与可预防亏损之间的区别。
参考文献: