AI ETF 分析:如何评估持仓、资金流与重叠风险
2026-08-19
Portfolio Management Strategist 可通过拆解持仓集中度、行业重叠和各只主题基金之间的配置漂移,帮助你开展机构级 AI ETF 分析。人工智能 ETF 类别已迅速扩展至数十种竞争产品,且实际敞口差异极大;这位 AI 分析师能为你提供基金资料页无法呈现的配置清晰度。
✅ 识别 AI ETF 与你现有科技股持仓之间隐藏的重叠 ✅ 量化半导体、存储和超大规模云服务商的集中度风险 ✅ 在投入资金前,对主题配置进行情景压力测试 ✅ 基于你实际的组合权重,提供再平衡建议
要理解这为何重要,不妨看看实践中“AI 敞口”究竟意味着什么。名称几乎相同的两只基金,可能持有截然不同的公司,收取两倍费用,并在行业轮动中呈现相反走势。做好 AI ETF 分析,首先要弄清自己实际买入了什么。
快速解答:什么是 AI ETF 分析?
AI ETF 分析是指通过考察人工智能交易型开放式指数基金的底层持仓、集中度水平、费用率、资金流,以及其与现有投资组合持仓的重叠情况,来判断真实的经风险调整后敞口的过程。
核心能力:
- 持仓拆解 — 识别基金中有多少比例配置于半导体,相比于软件、基础设施或应用
- 重叠识别 — 衡量一只新的 AI ETF 在多大程度上重复了你已通过宽基指数基金持有的仓位
- 成本分析 — 将费用率与类别平均值比较,并计入买卖价差以及相对 NAV 的溢价/折价
- 资金流解读 — 将竞争基金之间的资金轮动视为机构配置动向的信号
通过 Portfolio Management Strategist,你可以分析以上每个维度,无需从 PDF 基金资料页中手动重建数据。
问题所在:为什么 AI ETF 分析比看起来更难
人工智能 ETF 类别的扩张速度,已超过大多数投资者的评估能力。从最初少数几只主题产品,发展到如今拥挤的市场,基金命名方式往往掩盖了构建方法上的实质差异。
美国市场交易的 ETF 有 92 只,管理资产总额为 $50.80B,平均费用率为 0.74% — ETF.com 人工智能 ETF 类别数据
0.74% 的平均水平远高于被动型宽基产品的收费,而 SEC 明确指出了这一差距为何重要:
“与低成本基金相比,高成本基金必须取得更好的表现,才能为你带来相同的回报。” — SEC 关于共同基金和 ETF 费用的投资者公告
但成本只是起点。要正确分析 AI ETF,难点令人沮丧:
- 标签模糊 — 以“人工智能”为品牌的基金,可能持有从芯片制造商、企业软件到工业机器人的各种资产
- 伪装成分散化的集中风险 — 一只“分散化”的主题 ETF,可能绝大部分回报都来自五六个股票名称
- 隐性的组合重叠 — 你刚买入的 AI ETF,可能与已持有的 S&P 500 基金有 60% 的重复敞口
- 费用表中看不到的成本 — 经纪佣金和 NAV 溢价/折价从不会出现在招募说明书中
- 没有解读的资金流数据 — 知道资金发生了流动,如果不了解原因,并不能说明什么
集中度风险隐藏在“基金”二字背后
Investopedia 指出,在某些行业中,ETF 可能提供有限的分散化选择,因为底层指数仅包含狭窄范围的股票,投资者可能只能配置大盘股。
在 AI 主题投资中,这个问题被进一步放大。可投资的纯 AI 公司范围很小,因此多只竞争基金最终会持有大量相同证券。买入三只 AI ETF,往往意味着以三种不同的费用率,对同一种敞口买了三遍。
招募说明书不会向你展示的成本
SEC 在这一点上的指引非常直接。除了费用率外,ETF 投资者还要面对经纪佣金和定价偏离:
“ETF 的市场价格可能反映出相对于该 ETF 底层价值或每股净资产值 (NAV) 的溢价或折价。” — SEC 关于基金费用和开支的投资者公告
对于交易清淡的主题产品,价差会扩大,这种偏离也会加剧。Investopedia 观察到,跟踪低成交量指数的利基 ETF 更可能具有较宽的买卖价差——而这项成本会在你每次再平衡时不断累积。
日内定价诱发不良行为
由于 ETF 可持续交易,主题波动很容易成为行为陷阱。Investopedia 警告称,日内价格波动可能诱导长期投资者进行不必要交易,将十年期投资逻辑变成一连串情绪化退出。justETF 将“高买低卖”列为 ETF 投资者最常犯的错误之一——而主题基金的深度回撤和剧烈反弹,尤其容易导致这一失误。
缺乏背景的资金流数据
AI 主题内部的资金轮动持续不断,而这种轮动的方向蕴含信息——前提是你能够正确解读。
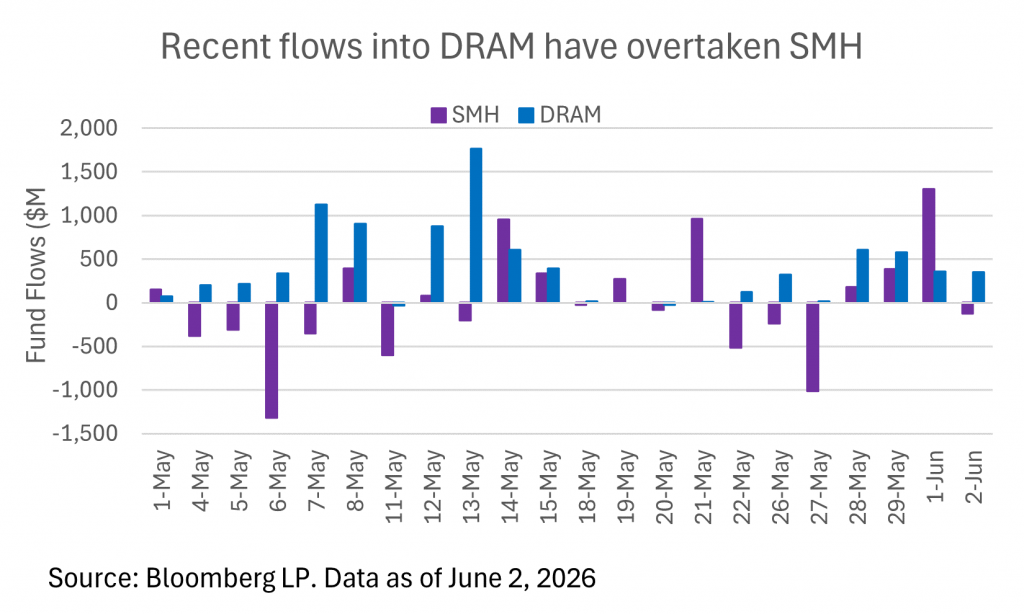
上图准确展示了分析难题。两种与半导体相关的产品呈现明显不同的资金流模式:一种持续吸收资金流入,另一种则在数十亿美元流出与等额流入之间波动。原始资金流数据只能告诉你资金正在轮动,无法告诉你投资组合是否处于这轮轮动的有利一侧,也无法告诉你是否已经通过更广泛的基金同时持有了这两种敞口。
这正是 Portfolio Management Strategist 的设计目的。
为什么使用 Portfolio Management Strategist 进行 AI ETF 分析
Portfolio Management Strategist 是一位机构级投资组合分析师,它会像资产配置委员会一样评估 AI ETF——从你的实际持仓出发,而不是从基金营销页面出发。它能在单一对话式工作流中完成配置分析、漂移识别、风险评估、情景压力测试和再平衡建议。
| 传统方法 | Portfolio Management Strategist |
|---|---|
| 从每家发行人处下载 PDF 基金资料页并手动比较 | 上传或描述你的持仓,即可获得汇总的敞口地图 |
| 猜测主题基金与宽基基金之间的重叠 | 对每个仓位进行量化重叠分析 |
| 在没有组合背景的情况下对新闻资金流作出反应 | 基于你现有权重框架解读资金流 |
| 凭直觉或按日历日期进行再平衡 | 通过漂移识别提供具体且明确规模的再平衡建议 |
| 以机构级费率聘请顾问 | 随时可用的按需配置分析 |
从你的投资组合开始的配置分析
大多数 AI ETF 研究都以基金为中心,即孤立地评估产品。配置分析则反过来。问题不是“这是不是一只好的 AI ETF?”,而是“这只 AI ETF 能为我已经持有的资产增加什么?”
“我持有 40% VOO、20% QQQ,并且正在考虑配置 10% 的 AI 主题 ETF。请分析重叠情况,并告诉我能获得哪些真正新增的敞口。”
集中度和漂移识别
主题配置的漂移速度快于投资组合中的其他任何部分。一项 5% 的 AI 配置若连续两个季度跑赢市场,可能悄然变成 12% 的配置——而集中于六只半导体股票的 12% 配置,完全是另一种风险画像。
“我的 AI ETF 配置从投资组合的 8% 增长到了 15%。请从底层持仓层面展示集中度风险,并建议一项再平衡计划。”
情景压力测试
了解主题配置在压力下的表现,比了解它在上涨行情中的表现更重要。
“请对我的投资组合进行压力测试,假设半导体股票下跌 30%。我的总投资组合损失中,有多少会来自 AI 相关敞口?”
这位分析师会将每项需求转化为具体的持仓层面输出,而不是泛泛而谈分散化。
同样值得使用的相关智能体
AI ETF 分析很少止步于配置。以下三类相邻工作流经常会出现,并且各有专门的智能体。
Fundamental Stock Analyst — 由于 AI ETF 持仓集中,基金的表现很大程度上就是其前几大持仓的表现。理解这些底层企业,与理解基金本身密不可分。
- 针对单个 ETF 成分股的盈利分析和相对估值
- 横跨半导体、超大规模云服务商和软件公司的商业模式评估
- 覆盖 SEC 文件、分析师预期和市场情绪的实时数据
Technical Stock Analyst — 如果你正在把握主题配置的入场时机,或在波动中管理现有仓位,价格结构至关重要。
- 对 ETF 代码及其主要持仓进行图表、成交量和动量分析
- 评估市场结构,以识别风险明确的高概率交易机会
- 提供入场和退出水平的客观框架,避免情绪化的日内反应
Macro Strategist — AI ETF 资金流会对利率预期、资本开支周期和政策变化作出反应。跨资产背景能够解释基金层面数据无法解释的轮动。
- 连接利率、信贷与股票主题的跨资产综合分析
- 与半导体贸易限制和 AI 监管相关的政策分析
- 为积极跟踪主题仓位的投资者提供自动化每日简报
免费试用 Portfolio Management Strategist——无需信用卡。
AI ETF 分析如何逐步开展
第 1 步:定义当前敞口
先描述你已经持有的资产。提供代码级别的明细和大致权重即可——分析师会据此重建你的有效敞口地图。
“这是我的投资组合:45% VTI、15% QQQ、10% 个股科技股、10% 债券、20% 现金。我想增加 AI ETF 敞口。”
第 2 步:拆解候选基金
要求对你正在评估的 AI ETF 进行持仓层面的拆解。目标是了解每只基金实际代表 AI 价值链中的哪一部分——芯片、存储、基础设施、模型还是应用。
“请拆解我正在考虑的 AI ETF 的行业构成。每只基金重点配置 AI 价值链的哪些部分?它们之间又有哪些重叠?”
第 3 步:量化重叠和冗余
这是大多数个人投资者进行 AI ETF 分析时失败的环节。在确定仓位规模前,先针对现有宽基基金进行重叠检查。
“计算这只 AI ETF 的持仓中,有多少我已经通过指数基金间接持有。我的真实新增敞口是多少?”
第 4 步:确定仓位规模并进行压力测试
确定合适权重后,在投入资金前先测试其在不利条件下的表现。
“根据我的风险承受能力,建议这只 AI ETF 的仓位规模,然后在半导体大幅回调的情景下对投资组合进行压力测试。”
第 5 步:设定漂移触发条件和再平衡规则
主题配置需要规则,而不是意图。提前设定再平衡区间,并按明确的频率重新审视。
“为我的 AI 配置设定再平衡区间,并告诉我投资组合漂移达到什么水平时应触发减仓。”
成果与使用场景
📊 首次买入前评估相互竞争的 AI ETF
情景: 一位投资者将选择范围缩小到三只名称相似、但持仓存在实质差异的 AI 主题基金。
传统方法: 花数小时下载基金资料页,在电子表格中手动交叉比对前十大持仓,却仍会遗漏前十大以外的重叠。
Portfolio Management Strategist: 提供汇总比较,展示行业构成、集中度水平、成本差异,以及相对于现有持仓哪只基金真正增加了新敞口。
- 识别哪只基金实质上是对既有仓位的杠杆式押注
- 对照0.74% 的类别平均值揭示费用率差异
- 建议选择单只基金,而非购买冗余的一篮子基金
💼 管理已超出目标规模的主题配置
情景: 一项 6% 的 AI 配置升值为 14% 的仓位,投资者不确定该减仓、持有,还是继续让其上涨。
传统方法: 按日历进行再平衡,却忽略了持仓层面的集中度风险是否真正发生变化。
Portfolio Management Strategist: 将漂移识别与底层持仓集中度分析相结合,并给出明确规模的减仓建议。
- 区分配置漂移与真实风险画像变化
- 在减仓顺序中纳入税务考量
- 与 Fundamental Stock Analyst 配合,对推动上涨的前几大成分股进行估值检查
📱 在会议间隙通过手机解读资金流轮动
情景: 新闻报道称,资金正从一只半导体 ETF 大幅流出,并流入以存储为重点的竞争产品。投资者持有前者,希望在收盘前获得判断。
传统方法: 浏览财经媒体,看到相互矛盾的叙述,在没有投资组合背景的情况下作出决策。
Portfolio Management Strategist: 基于实际持仓解读资金流,可通过手机访问,功能与桌面端完全一致。
- 评估这轮轮动是否与所持具体仓位相关
- 标记这一变动是配置转向还是短期噪音
- 当轮动由宏观因素而非基金自身驱动时,进一步交由 Macro Strategist 分析
🎯 从零构建主题配置
情景: 一位长期投资者希望获得经过审慎设计的 AI 敞口,同时避免将整个投资组合集中于单一主题。
传统方法: 以感觉舒适的规模买入营销最广泛的 AI ETF,然后在第一次回撤时才发现集中度问题。
Portfolio Management Strategist: 构建具有明确权重、清晰再平衡区间和每个仓位书面配置依据的主题配置。
- 避免 justETF 所指出的 ETF 投资者常见错误——分散化不足
- 建立能够穿越波动、而非在波动下失效的规则
- 与 Technical Stock Analyst 协作,确定分批建仓的入场时机
常见问题
在 AI ETF 分析中,我应该先看什么?
先看持仓,而不是业绩。两只回报相近的 AI ETF,可能持有 AI 价值链不同环节中的完全不同公司。检查前几大持仓、这些股票的集中度百分比,以及半导体、基础设施和软件之间的行业分布。Portfolio Management Strategist 可自动完成这项拆解,并结合你已持有的资产进行分析。
AI ETF 是否比宽基基金更贵?
是的,而且差异显著。人工智能 ETF 类别的平均费用率为 0.74%,远高于典型的宽基指数产品。SEC 指出,高成本基金必须跑赢低成本基金,才能实现相同回报——在投入资金前,这是一项值得量化的门槛。
如何检查 AI ETF 是否与我已持有的基金重叠?
将 ETF 的持仓与现有指数基金的成分股进行比较,并按各基金的配置权重加权。大型 AI 公司在宽基指数中占比很高,因此真实新增敞口通常远小于仓位规模本身所暗示的水平。重叠计算正是 Portfolio Management Strategist 的核心功能之一。
AI ETF 分析与分析单只 AI 股票有何不同?
二者相辅相成,但并不相同。ETF 分析侧重于构建方式、集中度、成本和与投资组合的匹配度;股票分析侧重于企业基本面和估值。由于 AI ETF 持仓集中,两者都很重要——使用 Portfolio Management Strategist 完成配置工作,再使用 Fundamental Stock Analyst 进行成分股层面的研究。
AI ETF 的资金流实际告诉了我什么?
资金流揭示了资本在主题内部的轮动方向——例如,从广泛的半导体敞口转向存储等特定瓶颈领域。它们能够反映机构配置动向,但不一定预示未来回报。只有结合你自身的持仓和投资期限来解读,资金流数据才能转化为可执行的信息。
我可以通过手机进行 AI ETF 分析吗?
可以。Jenova 在网页端、iOS 和 Android 上提供完全一致的功能,设置会在设备间同步。你可以通过手机完成重叠检查或漂移分析,之后再在桌面端继续同一段对话。
结论
AI ETF 类别的增长速度,已超过大多数投资者用于评估它的工具。90 多种竞争产品、高于平均水平的成本结构、严重的持仓重叠以及持续的资金轮动,使得表面比较变得极不可靠。仅根据名称和过去回报选择 AI ETF,很容易让投资组合在无人有意集中配置的情况下,最终集中于六只半导体股票。
严谨的 AI ETF 分析能够解决这一问题。它从你现有的敞口开始,将每只候选基金拆解至持仓层面,量化真实新增敞口,审慎确定仓位规模,并设立能够经受波动考验的规则。这就是资产配置工作——也是机构级投资组合分析师所做的工作。
立即试用 Portfolio Management Strategist,绘制你的 AI ETF 敞口地图、识别重叠,并构建风险明确的主题配置。在 Jenova 探索更多专家分析师。
开发者: Portfolio Management Strategist 可通过 Jenova API 以编程方式使用——只需一次 API 调用,即可将配置分析、重叠识别和再平衡逻辑整合到你的金融科技或财富管理应用中。完整文档 →