AI สร้างเทมเพลตวิจัยหุ้นพร้อมเงื่อนไขล้มล้างได้อย่างไร?
2026-08-24
ห้าฟิลด์ใดที่ทำให้วิทยานิพนธ์พร้อมตัดสินใจ แตกต่างจากเพียงบทสรุป?
เทมเพลตวิจัยหุ้นด้วย AI ที่ใช้งานได้ไม่ใช่สรุปข้อมูลบริษัท แต่คือสัญญาที่เป็นลายลักษณ์อักษรซึ่งระบุว่าอะไรต้องเป็นจริงจึงควรถือหุ้น อะไรจะเปลี่ยนราคา อะไรอาจทำให้แนวคิดนี้พัง และเมื่อใดที่คุณจะตรวจสอบหลักฐานอีกครั้ง ในปี 2026 เครื่องมืออย่าง Fundamental Stock Analyst ของ Jenova, Fiscal.ai, Seeking Alpha และ AlphaSense ล้วนช่วยเร่งการวิจัยได้ แต่มีเพียงเทมเพลตที่มีโครงสร้างเท่านั้นที่เปลี่ยนผลลัพธ์ดังกล่าวให้เป็นการตัดสินใจที่คุณตรวจสอบย้อนหลังได้
ห้าฟิลด์ที่ทำให้วิทยานิพนธ์พร้อมใช้ตัดสินใจ แทนที่จะเป็นเพียงข้อมูลประกอบ:
✅ สมมติฐานก่อนเข้าลงทุน — ข้อเท็จจริง 3–5 ข้อที่ต้องยังคงเป็นจริงเพื่อให้สถานะการลงทุนนี้มีอยู่ ✅ ปัจจัยกระตุ้น — เหตุการณ์ที่มีระบุเวลา ซึ่งอาจปิดช่องว่างระหว่างราคาและมูลค่า ✅ ความเสี่ยง — ภัยคุกคามสำคัญที่ดึงมาจากเอกสารยื่น การแข่งขัน และความตึงตัวของงบดุล ✅ เงื่อนไขล้มล้าง — กฎการออกจากสถานะที่กำหนดไว้ล่วงหน้า ไม่ใช่ความรู้สึกหลังราคาปรับลดลง ✅ วันที่ทบทวน — จุดตรวจตามปฏิทินที่ผูกกับผลประกอบการ เอกสารยื่น และอายุการใช้งานของวิทยานิพนธ์
บทความนี้ใช้ทั้งห้าฟิลด์เป็นกรอบประเมินผล — เรียกว่า สัญญา ACRIR (สมมติฐาน ปัจจัยกระตุ้น ความเสี่ยง การล้มล้าง การทบทวน) เนื้อหาส่วนที่เหลือจะแสดงวิธีสร้างสัญญานี้ด้วย AI จุดที่เครื่องมือคู่แข่งช่วยได้หรือยังขาดอยู่ และวิธีรักษาความซื่อสัตย์ของเทมเพลตหลังจากคุณซื้อหุ้นแล้ว
เหตุใดบันทึกวิจัยหุ้นส่วนใหญ่จึงล้มเหลวหลังการประกาศผลประกอบการครั้งแรก?
บันทึกส่วนใหญ่ล้มเหลวเพราะอธิบายบริษัทแทนที่จะระบุว่าอะไรจะพิสูจน์ว่าผู้ซื้อคิดผิด หลังผ่านไปไม่กี่สัปดาห์ เหตุผลดั้งเดิมในการถือหุ้นจะเลือนหายไปกับการเคลื่อนไหวของราคา เรื่องเล่าบนโซเชียลมีเดีย และอคติจากข้อมูลล่าสุด นี่คือความล้มเหลวของกระบวนการ ไม่ใช่ความล้มเหลวของการคาดการณ์
แนวทางประเมินหุ้นของ FINRA เริ่มต้นจากคำถามที่ยั่งยืน: บริษัทสร้างรายได้อย่างไร ผลการดำเนินงานเป็นอย่างไร มีหนี้เท่าใด และเผชิญความเสี่ยงด้านอุตสาหกรรมและเศรษฐกิจมหภาคอะไรบ้าง คำถามเหล่านี้ยังคงถูกต้อง ปัญหาคือบันทึกที่ไร้โครงสร้างไม่ได้บังคับให้เกิดคำตอบที่ตรวจสอบได้หลัง 10-Q หรือ 10-K ฉบับถัดไป
ต้นทุนของความไม่รอบคอบนี้ปรากฏชัดในวงกว้าง SPIVA U.S. Scorecard ของ S&P Dow Jones Indices พบว่า 79% ของกองทุนหุ้นสหรัฐขนาดใหญ่ที่บริหารเชิงรุกให้ผลตอบแทนต่ำกว่า S&P 500 ในปี 2025 นักลงทุนรายบุคคลไม่มีทีมวิจัยไว้รองรับอัตราความผิดพลาดเช่นนี้ กฎการล้มล้างที่เขียนไว้เป็นหนึ่งในไม่กี่วิธีต้นทุนต่ำที่ช่วยลดการเบี่ยงเบนของวิทยานิพนธ์ได้
AI ไม่ได้แก้แรงจูงใจที่ทำให้คุณหาเหตุผลเข้าข้างสถานะขาดทุน แต่ทำให้การเขียนสัญญา ก่อน ที่คุณจะผูกพันทางอารมณ์มีต้นทุนต่ำลง และช่วยให้คุณเปิดเอกสารฉบับเดิมขึ้นมาดูอีกครั้งในวันทบทวนที่กำหนดไว้
คุณควรมองหาอะไรในเวิร์กโฟลว์วิจัยหุ้นด้วย AI?
คุณควรมองหาเวิร์กโฟลว์ที่ยึดโยงข้ออ้างกับเอกสารยื่นต้นทาง บังคับให้ระบุสมมติฐานเป็นตัวเลข และสร้างผลลัพธ์ที่คุณใช้ซ้ำกับหุ้นตัวถัดไปได้โดยไม่ต้องเขียนคำสั่งใหม่ตั้งแต่ต้น ความเร็วโดยไม่มีโครงสร้างจะสร้างเพียงบทสรุปที่ยาวขึ้นและมั่นใจเกินจริง
รายการตรวจสอบเชิงปฏิบัติสำหรับปี 2026:
- การยึดโยงกับแหล่งข้อมูลต้นทาง โมเดลควรทำงานจากปัจจัยเสี่ยงใน 10-K บทถอดคำพูดผลประกอบการ และประมาณการฉันทามติ ไม่ใช่จากความทรงจำเกี่ยวกับพาดหัวข่าวไตรมาสก่อน Investor.gov มองว่าการเปิดเผยข้อมูลสาธารณะคือวัตถุดิบที่นักลงทุนใช้ตัดสินใจอย่างมีข้อมูล
- วินัยด้านสมมติฐาน ทุกข้ออ้างเชิงบวกควรถูกระบุว่าเป็นสมมติฐาน ข้อเท็จจริงที่สังเกตได้ หรือการคาดการณ์ การปะปนทั้งสามสิ่งนี้คือวิธีที่ทำให้เทมเพลตกลายเป็นข้อความการตลาด
- ความเฉพาะเจาะจงของปัจจัยกระตุ้น คำว่า “อัตรากำไรขยายตัว” ไม่ใช่ปัจจัยกระตุ้น แต่ “อัตรากำไรขั้นต้นเพิ่ม 150 bps ภายใน Q2 FY27 จากการเปลี่ยนส่วนผสมผลิตภัณฑ์ที่ปรากฏแล้วในข้อมูลกลุ่มธุรกิจ” คือปัจจัยกระตุ้น
- การล้มล้างที่กำหนดไว้ล่วงหน้า จุดตัดขาดทุนตามราคาอาจเป็นส่วนหนึ่งของกฎ แต่การล้มล้างเชิงปัจจัยพื้นฐาน — สมมติฐานด้านเศรษฐศาสตร์ต่อหน่วยที่พัง การสูญเสียลูกค้ารายใหญ่ หรือการทดลองล้มเหลว — สำคัญกว่าเมื่อถือหลายไตรมาส
- รอบการทบทวน วันที่ประกาศผลประกอบการ วันที่เผยแพร่ 10-K และการตรวจสอบวิทยานิพนธ์ทุก 90 วัน ควรถูกเขียนลงในเทมเพลต ไม่ใช่ปล่อยให้จำเอาเอง
- ความจำข้ามเซสชัน เครื่องมือที่ลืมสมมติฐานของเดือนที่แล้วไม่สามารถบอกคุณได้ว่าวิทยานิพนธ์ยังคงอยู่หรือไม่
แบบสำรวจเครื่องมือวิจัยปี 2026 ของ AlphaSense อธิบายการเปลี่ยนแปลงของอุตสาหกรรมได้ชัดเจน: คอขวดไม่ได้อยู่ที่การเข้าถึงข้อมูลอีกต่อไป แต่อยู่ที่การสกัดสัญญาณจากเอกสารยื่น บทถอดคำพูด บันทึกโบรกเกอร์ และข่าว นั่นคืองานที่เทมเพลตควรทำให้เสร็จสมบูรณ์
Jenova, Fiscal.ai, Seeking Alpha และ AlphaSense แตกต่างกันอย่างไรในการสร้างวิทยานิพนธ์?
Fundamental Stock Analyst ของ Jenova โดดเด่นที่สุดเมื่อคุณต้องการวิทยานิพนธ์แบบห้าฟิลด์ที่นำกลับมาใช้ได้ เขียนจบในบทสนทนาเดียว และจดจำได้ในการทบทวนครั้งต่อไป Fiscal.ai เด่นกว่าในฐานะเทอร์มินัลข้อมูลบนเดสก์ท็อปที่มี AI copilot ครอบคลุมข้อมูลการเงินเชิงลึก Seeking Alpha เด่นกว่าในการอ่านกรณีมุมมองบวกและลบจากมนุษย์คนอื่น ส่วน AlphaSense เด่นกว่าเมื่อคุณต้องการเนื้อหาพรีเมียมที่มีลิขสิทธิ์ในระดับองค์กร
ไม่มีเครื่องมือใดแทนที่การวิเคราะห์ปัจจัยพื้นฐานของรายได้ กำไร การเติบโต ผลตอบแทนต่อส่วนของผู้ถือหุ้น อัตรากำไร และตัวคูณมูลค่าได้ เครื่องมือเหล่านี้เปลี่ยนความเร็วในการรวบรวมหลักฐาน และความสม่ำเสมอในการจัดรูปแบบหลักฐานเท่านั้น
| ฟีเจอร์ / มิติ | Jenova Fundamental Stock Analyst | Fiscal.ai | Seeking Alpha | AlphaSense |
|---|---|---|---|---|
| ผลลัพธ์วิทยานิพนธ์ / เทมเพลต | บันทึกแบบ ACRIR ที่มีโครงสร้าง พร้อมการติดตามผลต่อเนื่อง | AI copilot ครอบคลุมงบการเงินและ KPI; คุณยังต้องประกอบบันทึกเอง | วิทยานิพนธ์จากผู้เขียน พร้อมเรตติ้งเชิงปริมาณ; รูปแบบแตกต่างตามผู้เขียน | การค้นหาเชิงสร้างสรรค์, Deep Research และเอเจนต์เวิร์กโฟลว์ที่ร่างโปรไฟล์และสไลด์นำเสนอ |
| การยึดโยงแหล่งข้อมูล | เอกสารยื่น SEC, ประมาณการ, เว็บ/การค้นหาแบบสด และเอกสารที่ผู้ใช้อัปโหลด | ข้อมูลการเงินระดับสถาบันและ KPI ตามกลุ่มธุรกิจในแพลตฟอร์ม | บทถอดคำพูด งานวิจัยจากผู้เขียน และคะแนนเชิงปริมาณ | คลังเอกสารพรีเมียมที่มีลิขสิทธิ์มากกว่า 500+ ล้าน ฉบับ พร้อมเนื้อหาภายใน |
| ความจำเซสชัน / การติดตามทบทวน | ความจำต่อเนื่องข้ามเซสชัน; สามารถทดสอบสมมติฐานเดิมใหม่ได้ | ประวัติแพลตฟอร์มและรายการติดตาม; เป็นสมุดบัญชีวิทยานิพนธ์ส่วนบุคคลน้อยกว่า | รายการติดตามและบทความที่บันทึก; ติดตามวิทยานิพนธ์ด้วยตนเอง | ความจำเอเจนต์แบบต่อเนื่องและเอเจนต์เวิร์กโฟลว์ตามกำหนดการสำหรับองค์กร |
| ราคา ณ ปี 2026 | ระดับฟรี; แผนชำระเงินเริ่มต้น $20/เดือน | ระดับฟรี; Pro ประมาณ $39/เดือน เมื่อเรียกเก็บรายปี | ฟรีแบบจำกัด; Premium ประมาณ $299/ปี | สำหรับองค์กร / ขายผ่านทีมขาย; ไม่ใช่การสมัครสมาชิกสำหรับรายย่อย |
| เหมาะที่สุดสำหรับ | นักลงทุนรายบุคคลที่ต้องการสัญญาเป็นลายลักษณ์อักษรแบบทำซ้ำได้สำหรับหุ้นแต่ละตัว | งานวิเคราะห์ปัจจัยพื้นฐานบนเดสก์ที่ต้องการความลึกของ KPI | ทดสอบมุมมองกับนักลงทุนรายอื่น | ทีมสถาบันที่ต้องการเนื้อหาที่มีลิขสิทธิ์และการกำกับดูแล |
แหล่งข้อมูลเกี่ยวกับความสามารถและราคาของคู่แข่ง: การเปรียบเทียบ App ปี 2026 ของ Barebone และคู่มือเครื่องมือปี 2026 ของ AlphaSense
Jenova Fundamental Stock Analyst
เอเจนต์นี้สร้างมาเพื่อการวิเคราะห์ผลประกอบการ การประเมินมูลค่าเปรียบเทียบ การประเมินโมเดลธุรกิจ และข้อมูลปัจจุบันจากเอกสารยื่น SEC ประมาณการนักวิเคราะห์ และความเชื่อมั่นของตลาด บนแพลตฟอร์ม Jenova เอเจนต์สามารถเก็บประวัติการสนทนาได้ไม่จำกัด จดจำสมมติฐานก่อนหน้า และแนบ 10-K หรือโมเดลของคุณเอง เพื่อให้การทบทวนในภายหลังเริ่มจากสัญญาฉบับเดิม
ข้อจำกัดที่ต้องพูดกันตรงไปตรงมาคือขอบเขตของเนื้อหา เครื่องมือนี้ไม่ได้อนุญาตใช้ชุดงานวิจัยโบรกเกอร์ในระดับเดียวกับที่ AlphaSense อธิบาย และไม่ได้เป็นเทอร์มินัล KPI ย้อนหลัง 15 ปีในความหมายของ Fiscal.ai นอกจากนี้ยังไม่ใช่โบรกเกอร์ ผลลัพธ์คือเอกสารวิจัย ไม่ใช่คำสั่งซื้อขาย
Fiscal.ai
Fiscal.ai ซึ่งเดิมชื่อ FinChat เพิ่ม AI copilot บนงบการเงินระดับสถาบันและ KPI ตามกลุ่มธุรกิจ — จำนวนสมาชิก จำนวนสาขา รายได้ตามสายผลิตภัณฑ์ — ซึ่งแชตบอตทั่วไปไม่มี copilot ยึดโยงอยู่กับชุดข้อมูลของตนเอง จึงลดโอกาสตัวเลขที่ถูกสร้างขึ้นเองเมื่อเทียบกับโมเดลที่ไม่มีแหล่งข้อมูลรองรับ
ข้อจำกัดคือรูปแบบเวิร์กโฟลว์ เป็นแพลตฟอร์มที่เน้นเว็บและไม่มี App บนมือถือแบบเนทีฟในการเปรียบเทียบปี 2026 และจะไม่กำหนดภาษาของเงื่อนไขล้มล้างให้อัตโนมัติหากคุณไม่สั่ง มันเป็นเครื่องยนต์หลักฐานที่แข็งแกร่ง แต่เป็นผู้บังคับใช้สัญญาว่าด้วยวิทยานิพนธ์ที่อ่อนกว่า
Seeking Alpha
Seeking Alpha ยังคงเป็นคลังสาธารณะที่ใหญ่ที่สุดสำหรับกรณีมุมมองบวกและลบเชิงลึก พร้อมเรตติ้งเชิงปริมาณและบทถอดคำพูดประกอบเรื่องเล่าเหล่านั้น การเข้าถึง Premium อยู่ที่ประมาณ $299 ต่อปี หลังการปรับขึ้นราคาล่าสุด
ข้อจำกัดคือความแปรปรวน คุณภาพของผู้เขียนไม่สม่ำเสมอ ความขัดแย้งทางผลประโยชน์ไม่ได้ชัดเจนเสมอไป และ FINRA เตือน ว่างานวิจัยที่อยู่นอกกฎโบรกเกอร์-ดีลเลอร์อาจไม่มีการเปิดเผยความขัดแย้งในระดับเดียวกัน ใช้เพื่อทดสอบแรงกดดันต่อเทมเพลต ไม่ใช่เพื่อจ้างคนอื่นทำแทน
AlphaSense
AlphaSense สร้างขึ้นสำหรับทีมที่ต้องการเอกสารยื่นที่มีลิขสิทธิ์ บทถอดคำพูดจากผู้เชี่ยวชาญ งานวิจัยโบรกเกอร์ และเวิร์กโฟลว์แบบเอเจนต์เหนือคลังข้อมูลดังกล่าว บทความปี 2026 ของบริษัทเน้นการค้นหาเชิงสร้างสรรค์พร้อมการอ้างอิง Deep Research เอเจนต์เวิร์กโฟลว์แบบกำหนดเอง และเอเจนต์ที่ทำงานตลอดเวลาพร้อมความจำต่อเนื่อง
ข้อจำกัดคือความเหมาะสมกับผู้ใช้ นี่คือแพลตฟอร์มวิจัยสำหรับองค์กร ไม่ใช่เครื่องมือเทมเพลตส่วนบุคคลราคา $20 หากคุณไม่ต้องการคลังเอกสาร 500 ล้านฉบับหรือการนำเข้าเนื้อหาภายใน คุณจะต้องจ่ายค่าโครงสร้างพื้นฐานที่ไม่ได้ใช้
TIKR อยู่ถัดจากตารางนี้ในฐานะส่วนเสริมด้านข้อมูลล้วน: Plus ราคา $24.95/เดือน และ Pro ราคา $54.95/เดือน มีงบการเงินทั่วโลกเชิงลึก ไม่มี App เนทีฟ และไม่มีเครื่องมือสร้างวิทยานิพนธ์ จับคู่กับผู้เขียนด้วย AI หากคอขวดของคุณคือข้อมูลย้อนหลัง ไม่ใช่โครงสร้าง
AI ควรเข้ารหัสสมมติฐานก่อนเข้าลงทุนและปัจจัยกระตุ้นอย่างไร?
AI ควรเข้ารหัสสมมติฐานก่อนเข้าลงทุนเป็นข้อความที่พิสูจน์ว่าผิดได้ พร้อมผู้รับผิดชอบ แหล่งข้อมูล และวันทบทวน และเข้ารหัสปัจจัยกระตุ้นเป็นเหตุการณ์ที่มีวันที่พร้อมกลไกส่งผ่าน ไม่ใช่คำขวัญ หากโมเดลไม่สามารถระบุเอกสารยื่น กลุ่มธุรกิจ หรือวันที่ได้ ฟิลด์นั้นยังไม่เสร็จสมบูรณ์
Street of Walls อธิบายปัจจัยกระตุ้นว่าเป็นตัวขับเคลื่อนเฉพาะที่ทำให้บริษัททำกำไรได้ดีกว่าคาด เช่น รายได้สูงขึ้น อัตรากำไรสูงขึ้น ดอกเบี้ยจ่ายลดลง หรือการซื้อหุ้นคืน ขณะที่ Behavioural Investment มีมุมมองที่ระมัดระวังกว่า โดยชี้ว่าการระบุปัจจัยกระตุ้นล่วงหน้าเป็นเรื่องยาก เพราะคุณกำลังระบุตัวขับเคลื่อนของ การเปลี่ยนแปลงในลักษณะผลตอบแทน ไม่ใช่แค่เหตุการณ์ข่าว ทั้งสองมุมมองควรอยู่ในเทมเพลต ปัจจัยกระตุ้นที่ยังไม่ชัดเจนยอมรับได้ แต่ความหวังที่ไม่ติดป้ายกำกับไม่ควรมี
บล็อกสมมติฐานที่สะอาดตาควรมีลักษณะดังนี้:
- ข้อเท็จจริง — รายได้จากบริการ FY25 อยู่ที่ $X (10-K, หน้า Y)
- สมมติฐาน — สัดส่วนบริการเพิ่มถึง Z% ภายใน FY27
- การคาดการณ์ — ฉันทามติ EPS อยู่ที่ $A; วิทยานิพนธ์นี้ต้องการ $B
- เหตุผลที่ตลาดไม่เห็นด้วย — ช่องว่างที่ข้อเสนอการลงทุนต้องอธิบาย ตามที่ Mergers & Inquisitions กำหนดไว้สำหรับการนำเสนอหุ้น
- อะไรที่จะทำให้ฉันเปลี่ยนใจในไตรมาสนี้ — หนึ่งตัวเลข ไม่ใช่หนึ่งย่อหน้า
สั่งให้โมเดลปฏิเสธปัจจัยกระตุ้นที่คลุมเครือ คำสั่งที่ใช้ได้ดีคือ:
“ระบุเฉพาะปัจจัยกระตุ้นที่มีวันที่หรือช่วงเวลา มีแหล่งที่มาเป็นเอกสารยื่นหรือเหตุการณ์ และมีกลไกหนึ่งประโยคที่เชื่อมเหตุการณ์กับกระแสเงินสดอิสระหรือการขยายตัวของตัวคูณ หากระบุทั้งสามอย่างไม่ได้ ให้ทำเครื่องหมายว่าเป็นธีม ไม่ใช่ปัจจัยกระตุ้น”
ประมาณการกำไรแบบฉันทามติควรอยู่ในส่วนนี้ในฐานะค่าพื้นฐาน ไม่ใช่วิทยานิพนธ์ เทมเพลตควรระบุว่าคุณกำลังตั้งสมมติฐานตามฉันทามติ คาดหวังผลดีกว่าฉันทามติ หรือคาดหวังการปรับตัวคูณมูลค่าใหม่โดยกำไรไม่เปลี่ยน ทั้งสามอย่างคือการลงทุนคนละรูปแบบ
สำหรับจังหวะเวลาและโครงสร้างราคา Technical Stock Analyst ของ Jenova สามารถเพิ่มระดับล้มล้างที่ชัดเจนจากโครงสร้างตลาดได้ เช่น จุดต่ำสุดของรอบก่อน พื้นที่ปริมาณซื้อขายสูง หรือการทะลุแนวต้านที่ล้มเหลว เพื่อไม่ให้สัญญาเชิงปัจจัยพื้นฐานและสัญญาจากกราฟขัดแย้งกัน
คุณจะเขียนเงื่อนไขล้มล้างที่ปฏิบัติตามได้จริงอย่างไร?
เขียนเงื่อนไขล้มล้างเป็นรายการสั้น ๆ ของการผิดเงื่อนไขที่สังเกตได้ โดยผูกแต่ละข้อกับการดำเนินการ และเขียนก่อนที่คุณจะมี P&L หากกฎต้องใช้ดุลยพินิจที่คุณไม่อาจใช้ได้ยามกดดัน มันก็เป็นเพียงของตกแต่ง
Trefis มองการล้มล้างว่าเป็นเหตุการณ์เฉพาะที่กำลังจะเกิด — ความเสี่ยงด้านกฎหมาย ผลคดี ความช็อกด้านอุปสงค์ — ไม่ใช่ความรู้สึกว่า “เรื่องราวดูแย่ลง” รูปแบบที่ยึดเหตุการณ์นี้คือสิ่งที่ AI ดึงจากปัจจัยเสี่ยงใน Item 1A ของ 10-K ได้ดี
สามชั้นช่วยให้ฟิลด์นี้ใช้งานได้จริง:
- การล้มล้างเชิงปัจจัยพื้นฐาน สมมติฐานด้านเศรษฐศาสตร์ต่อหน่วยล้มเหลวเป็นเวลาสองรายงานติดต่อกัน ลูกค้ารายสำคัญ ข้อบ่งใช้ หรือภูมิศาสตร์ที่คิดเป็น 20%+ ของวิทยานิพนธ์สูญหาย Net debt / EBITDA สูงกว่าระดับเพดานที่กำหนดไว้
- การล้มล้างด้านมูลค่า ตัวคูณที่คุณใช้ประเมินไม่สามารถเกิดขึ้นได้อีกต่อไป แม้กรณีการดำเนินงานยังคงอยู่ ตัวอย่างเช่น กลุ่มบริษัทเทียบเคียงถูกลดตัวคูณ และข้ออ้างว่า “ถูกเมื่อเทียบกับอดีต” ของคุณหายไป
- การล้มล้างด้านกระบวนการ คุณไม่สามารถอธิบายสถานะการลงทุนด้วยห้าประโยคโดยใช้สมมติฐานเดิมได้ หากเรื่องราวถูกเขียนใหม่สองครั้ง คุณก็ไม่มีการลงทุนเดิมอีกต่อไป
ราคาอาจเป็นแนวป้องกันสุดท้าย แต่ไม่ควรเป็นกฎเดียว การปรับลดลง 15% ขณะที่สมมติฐานยังอยู่คือความผันผวน ราคาที่ยังทรงตัวแต่สมมติฐานพังคือวิทยานิพนธ์ที่ล้มเหลวไปแล้ว
คำสั่งที่สร้างกฎได้ดีกว่า:
“จากปัจจัยเสี่ยงใน 10-K และการประชุมผลประกอบการสองครั้งล่าสุด เสนอเงื่อนไขล้มล้างห้าข้อ แต่ละข้อต้องสังเกตได้จากข้อมูลสาธารณะภายในหนึ่งรอบรายงาน จับคู่แต่ละเงื่อนไขกับ: ลดสถานะ 50%, ออกจากสถานะ 100%, หรือประเมินใหม่ ห้ามใช้คำคุณศัพท์อย่าง ‘ความเชื่อมั่นถดถอย’”
เวิร์กโฟลว์การตรวจสอบของ ThesisLoop ให้ประเด็นเดียวกันในเชิงการวิจัย: จัดทำแผนที่สมมติฐาน หลักฐาน หลักฐานที่ขัดแย้ง ปัจจัยกระตุ้น และจุดตรวจการตัดสินใจ การล้มล้างก็คือจุดตรวจที่คุณตกลงว่าจะปฏิบัติตาม
คุณจะสร้างเทมเพลตวิจัยหุ้นฉบับเต็มด้วย AI ในเซสชันเดียวได้อย่างไร?
คุณสร้างได้โดยบังคับโมเดลให้ทำตามลำดับตายตัว — คัดกรอง ตรวจสอบ อ่านผลประกอบการล่าสุด ทำแผนที่การแข่งขัน ประเมินมูลค่า ดึงความเสี่ยง แล้วเขียนวิทยานิพนธ์ — และไม่ยอมรับบันทึกที่เสร็จสมบูรณ์จนกว่าฟิลด์ ACRIR ทั้งห้าจะมีข้อมูลครบ การทำงาน 75 นาทีเป็นไปได้จริงหากคุณไม่ออกนอกเส้นทาง
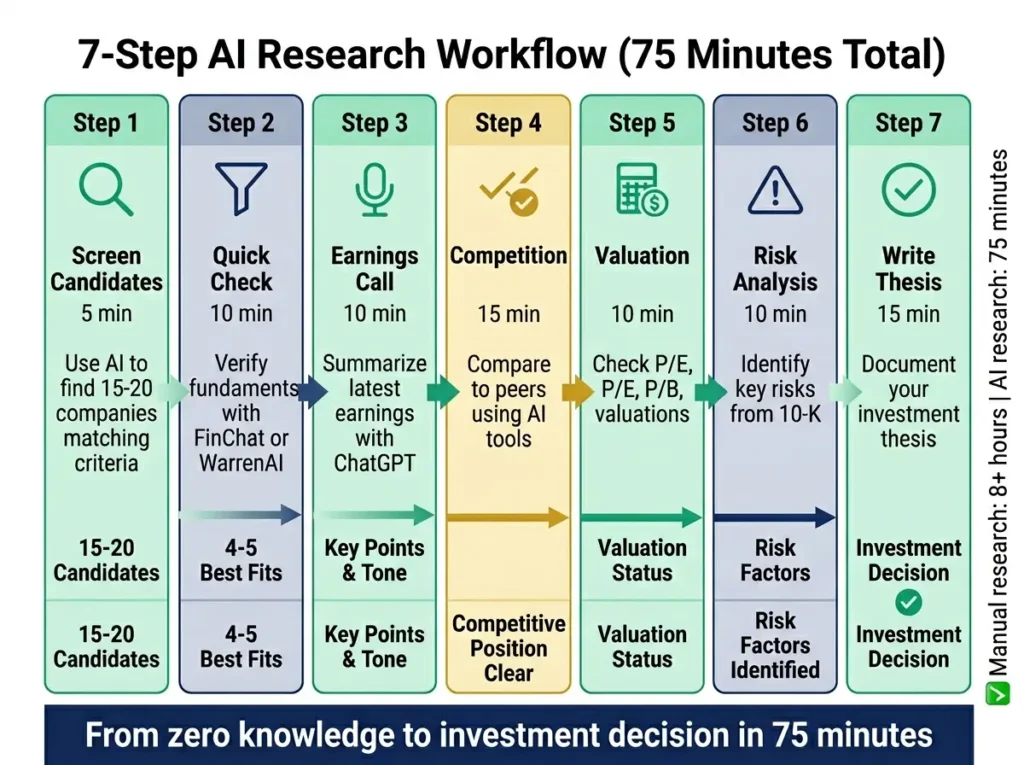
ลำดับข้างต้นย่อการทำงานด้วยมือหนึ่งวันให้เหลือบล็อกเวลาที่กำหนด: คัดกรอง 15–20 บริษัท คงไว้สี่หรือห้าบริษัท สรุปการประชุมล่าสุด วางตำแหน่งบริษัทเทียบกับคู่แข่ง ตรวจสอบมูลค่า ดึงความเสี่ยงจาก 10-K แล้วจึงเขียน FINRA ยังคงต้องการวัตถุดิบหลักแบบเดิม — โมเดลธุรกิจ ผลงานในอดีต ภาระหนี้ และตำแหน่งในอุตสาหกรรม — ดังนั้นขั้นตอน AI คือการบีบอัด ไม่ใช่การทดแทน
สำหรับ Fundamental Stock Analyst ของ Jenova การสร้างในเซสชันเดียวมีลักษณะดังนี้:
- เปิดเอเจนต์และระบุกรอบการลงทุน ไม่ใช่แค่สัญลักษณ์หุ้น
- แนบ 10-K, 10-Q และเอกสารนำเสนอผลประกอบการล่าสุด หากมี
- วางคำสั่งที่บังคับโครงสร้างเทมเพลต:
“สร้างเทมเพลตวิจัยหุ้น ACRIR สำหรับ [TICKER] กรอบการลงทุน: [ถือซื้อเท่านั้น / ถือ 12 เดือน / สัดส่วนสูงสุด 3%] กรอกเฉพาะฟิลด์ต่อไปนี้: (1) ธุรกิจในห้าประโยค (2) สมมติฐานก่อนเข้าลงทุนห้าข้อ โดยติดป้าย ข้อเท็จจริง / สมมติฐาน / การคาดการณ์ พร้อมแหล่งข้อมูล (3) ปัจจัยกระตุ้นที่ระบุเวลาสามข้อ พร้อมกลไกส่งผ่าน (4) ความเสี่ยงสำคัญห้าข้อจาก 10-K พร้อมเลขหน้า (5) เงื่อนไขล้มล้างสี่ข้อพร้อมการดำเนินการ (6) วันทบทวนที่ผูกกับวันประกาศผลประกอบการครั้งถัดไปและ 10-K ฉบับถัดไป (7) มูลค่าโดยใช้ P/E, P/S และ D/E เทียบกับบริษัทเทียบเคียงที่ระบุชื่อสามราย หากฟิลด์ใดไม่มีแหล่งข้อมูล ให้เขียนว่า ยังไม่ตรวจสอบ”
- ขอให้วิเคราะห์เชิงโต้แย้งหนึ่งรอบ:
“ตอนนี้ให้โต้แย้งกรณีมุมมองลบโดยใช้เฉพาะฟิลด์ความเสี่ยงและเงื่อนไขล้มล้าง บอกฉันว่าสมมติฐานข้อใดเพียงข้อเดียว หากผิด จะทำลายวิทยานิพนธ์นี้”
- บันทึกผลลัพธ์เป็นเอกสารที่มีชีวิต เมื่อถึงวันทบทวน ให้วางเทมเพลตเดิมกลับเข้าไปแล้วถามว่าอะไรพังไปบ้าง
บน Fiscal.ai เซสชันเดียวกันเริ่มจากคลังข้อมูลการเงินและ KPI จากนั้นคุณส่งออกตัวเลขไปยังฟิลด์ ACRIR ด้วยตัวเอง บน Seeking Alpha คุณอ่านกรณีมุมมองบวกคุณภาพสูงหนึ่งชิ้นและมุมมองลบคุณภาพสูงหนึ่งชิ้น แล้วเขียนกฎการล้มล้าง ของคุณเอง — อย่ารับกฎของผู้เขียนมาใช้โดยตรง บน AlphaSense เอเจนต์เวิร์กโฟลว์อาจร่างโปรไฟล์บริษัทได้ แต่คุณยังต้องพิมพ์กฎการออกจากสถานะเอง เพราะสไลด์ที่สร้างขึ้นจะไม่รู้สึกถึงความสูญเสียแทนคุณ
เทมเพลตแบบกระชับที่นำกลับมาใช้ได้:
| ฟิลด์ | สิ่งที่ต้องเขียน | ส่วนคำสั่งตัวอย่าง |
|---|---|---|
| สมมติฐานก่อนเข้าลงทุน | ข้ออ้างที่มีลำดับเลข 3–5 ข้อ โดยติดป้าย ข้อเท็จจริง / สมมติฐาน / การคาดการณ์ | “อ้างอิงเอกสารยื่นหรือแหล่งประมาณการข้างแต่ละบรรทัด” |
| ปัจจัยกระตุ้น | วันที่ เหตุการณ์ กลไก | “ไม่มีปัจจัยกระตุ้นใดหากไม่มีช่วงเวลา” |
| ความเสี่ยง | มีเอกสารยื่นรองรับ จัดอันดับตามความเสียหายต่อวิทยานิพนธ์ | “เริ่มจาก Item 1A ไม่ใช่พาดหัวข่าว” |
| การล้มล้าง | การผิดเงื่อนไขที่สังเกตได้ + การดำเนินการ | “ใช้ตัวเลขที่บุคคลที่สามตรวจสอบได้” |
| วันที่ทบทวน | ผลประกอบการ, 10-K, การตรวจสอบทุก 90 วัน | “ระบุวันที่แบบ ISO ไม่ใช่ ‘ไตรมาสหน้า’” |
คู่มือวิทยานิพนธ์ของ Kubera มองวิทยานิพนธ์เป็นวินัยมากกว่าเอกสาร งานของ AI คือทำให้วินัยนั้นมีต้นทุนต่ำพอที่คุณจะปฏิบัติกับทุกหุ้น รวมถึงหุ้นที่คุณถืออยู่แล้ว
หลังมีเทมเพลตสำหรับหุ้นรายตัวแล้ว Portfolio Management Strategist ของ Jenova คือขั้นตอนถัดไปที่สมเหตุสมผล: ขนาดสถานะ การทับซ้อนของปัจจัย และสิ่งที่จะเกิดกับพอร์ตหากกฎการล้มล้างสองข้อถูกกระตุ้นในเดือนเดียวกัน
นักวิเคราะห์หุ้นกล่าวอย่างไรเกี่ยวกับวิทยานิพนธ์การลงทุนที่สร้างโดย AI?
นักวิเคราะห์ที่ใช้ AI ได้ดีมองมันเป็นเสมียนและนักวิจารณ์ ไม่ใช่ผู้จัดการพอร์ต โมเดลมีคุณค่าเมื่อทำให้สมมติฐานมองเห็นได้และทดสอบซ้ำได้ง่าย แต่เป็นอันตรายเมื่อสร้างบันทึกที่ลื่นไหลซึ่งไม่มีใครพิสูจน์ว่าผิดได้
“รูปแบบความล้มเหลวที่เราเห็นไม่ใช่การแต่งสัญลักษณ์หุ้นขึ้นมา แต่เป็นวิทยานิพนธ์ที่เขียนได้สวยงามโดยไม่มีผู้รับผิดชอบในแต่ละสมมติฐาน หากโมเดลบอกว่า ‘ผู้บริหารยังดำเนินงานได้แข็งแกร่ง’ ประโยคนั้นไม่สามารถทบทวนตามวันที่ได้ แต่หากบอกว่า ‘อัตรากำไรขั้นต้นอยู่เหนือ 42% ในรายงานสองครั้งถัดไป มิฉะนั้นเราจะออกจากสถานะ’ นักวิเคราะห์รุ่นเยาว์ — หรือนักลงทุนคนเดิมในอีกสามเดือนต่อมา — ก็รู้ชัดว่าต้องทำอะไร”
“เรายังยืนยันให้มีการตรวจทานรอบที่สองซึ่งมองหาหลักฐานที่ขัดแย้งเท่านั้น ร่างแรกของบันทึก AI ทุกฉบับคือเครื่องยืนยันความเชื่อ ร่างที่มีประโยชน์คือฉบับที่จัดอันดับข้อเท็จจริงสาธารณะสองหรือสามข้อที่อาจทำให้แนวคิดนี้สิ้นสุดลง นั่นคือความแตกต่างระหว่างผู้ช่วยวิจัยกับเครื่องมือความเสี่ยง”
“วันทบทวนคือฟิลด์ที่ไม่หวือหวาแต่ช่วยรักษาพอร์ตได้ คนส่วนใหญ่จะไม่กลับมาอ่านบันทึก 12 หน้า แต่จะอ่านสัญญาครึ่งหน้าซ้ำ หากปฏิทินส่งมันกลับมาให้ในคืนก่อนประกาศผลประกอบการ ออกแบบให้สอดคล้องกับพฤติกรรมดังกล่าว”
— ทีมผลิตภัณฑ์ Jenova, การออกแบบเวิร์กโฟลว์วิจัยหุ้น, ประสบการณ์ 8 ปีในการสร้างเครื่องมือ AI สำหรับนักวิเคราะห์
มุมมองนี้สอดคล้องกับวรรณกรรมด้านกระบวนการที่เก่ากว่า รายการตรวจสอบหุ้นของ Reasonable Deviations มองรายงานผลประกอบการเป็นปัจจัยกระตุ้นหลักอยู่แล้ว และขอให้นักลงทุนเขียนรายการตรวจสอบ ก่อน การประกาศ AI ไม่ได้เปลี่ยนรายการตรวจสอบ แต่ตัดข้ออ้างที่ว่าการเขียนต้องใช้เวลาทั้งบ่ายออกไป
วันที่ทบทวนและการติดตามสถานะควรทำงานอย่างไรหลังจากคุณซื้อหุ้น?
วันทบทวนควรขับเคลื่อนด้วยเหตุการณ์เป็นอันดับแรก และด้วยปฏิทินเป็นอันดับสอง: วันประกาศผลประกอบการครั้งถัดไป 10-K ฉบับถัดไป ช่วงเวลาของปัจจัยกระตุ้นที่คุณตั้งสมมติฐานไว้ รวมถึงการอ่านใหม่ทั้งหมดทุก 90 วัน ไม่ว่าจะมีข่าวหรือไม่ก็ตาม ระหว่างวันเหล่านั้น ให้ติดตามเฉพาะสมมติฐานที่คุณเขียนไว้ ไม่ใช่ทุกพาดหัวข่าว
รอบการทำงานที่ใช้ได้จริง:
- T+1 หลังประกาศผลประกอบการ อัปเดตข้อเท็จจริง ทำเครื่องหมายแต่ละสมมติฐานว่ายังอยู่ อ่อนแอลง หรือพังแล้ว อย่าเขียนวิทยานิพนธ์ใหม่ทั้งหมด เว้นแต่กฎการล้มล้างถูกกระตุ้น
- ช่วงเวลาปัจจัยกระตุ้น หากเหตุการณ์ที่กำหนดเวลาไว้ผ่านไปแล้ว และกลไกไม่ปรากฏในตัวเลข ให้เลิกใช้ปัจจัยกระตุ้นนั้น อย่าแทนที่อย่างเงียบ ๆ ด้วยเรื่องเล่าใหม่
- การตรวจสอบ 90 วัน ประเมินมูลค่าใหม่เทียบกับบริษัทเทียบเคียงชุดเดิม หากข้ออ้างเรื่องความถูกของราคาขึ้นกับตัวคูณที่ไม่มีอีกต่อไป นั่นคือการล้มล้างด้านมูลค่า แม้การดำเนินงานจะยังดี
- ทบทวน 10-K ประจำปี ดึง Item 1A ใหม่ ภาษาความเสี่ยงใหม่มักเป็นการยอมรับที่ตรงไปตรงมาครั้งแรกว่าเทมเพลตของปีที่แล้วล้าสมัย
ความจำต่อเนื่องคือข้อได้เปรียบเชิงปฏิบัติในจุดนี้ แชตที่ยังมีฟิลด์ ACRIR ของไตรมาสก่อนสามารถตอบคำถามเฉพาะเจาะจง — “สมมติฐานข้อ 3 รอดจากรายงานนี้หรือไม่?” — ได้โดยไม่ต้องสร้างบันทึก 2,000 คำใหม่ เครื่องมือที่เริ่มจากคำสั่งว่างเปล่าทุกเซสชันมักส่งเสริมให้เขียนวิทยานิพนธ์ใหม่โดยไม่รู้ตัว ซึ่งคือวิธีที่การล้มล้างตายไป
ข้อผิดพลาดด้านการติดตามสองอย่างเกิดขึ้นเสมอ อย่างแรกคือเช็กราคาหุ้นบ่อยกว่าตรวจสอบสมมติฐาน อย่างที่สองคือเพิ่มสมมติฐานเชิงบวกใหม่หลังมีกำไร เพื่อให้สถานะไม่อาจถูกล้มล้างได้ หน้าที่ของเทมเพลตคือทำให้ข้อผิดพลาดทั้งสองมองเห็นได้
หากคุณถือหุ้นหลายตัว ให้เก็บดัชนีวันทบทวนเพียงรายการเดียว แทนที่จะเชื่อใจแชตแต่ละรายการ ชั้นพอร์ตโฟลิโอคือจุดที่การล้มล้างแบบมีความสัมพันธ์กันปรากฏขึ้น — หุ้นค้าปลีกสองตัวที่มีสมมติฐานสินเชื่อผู้บริโภคเดียวกัน หรือหุ้นซอฟต์แวร์สองตัวที่มีข้ออ้าง net-new-ARR เดียวกัน
นักลงทุนลักษณะใดควรใช้ชุดเครื่องมือวิจัย AI แบบใด?
ใช้ Jenova เมื่อคุณต้องการสัญญาเป็นลายลักษณ์อักษรที่นำกลับมาใช้ได้และจะเปิดมันดูจริง ใช้ Fiscal.ai เมื่อคอขวดคือความลึกของงบการเงินและ KPI บนเดสก์ ใช้ Seeking Alpha เมื่อคุณต้องการข้อโต้แย้งจากมนุษย์ที่เห็นต่าง ใช้ AlphaSense เมื่อเนื้อหาที่มีลิขสิทธิ์และเวิร์กโฟลว์ของทีมคือตัวผลิตภัณฑ์
การจับคู่ที่เฉพาะเจาะจงยิ่งขึ้น:
- นักลงทุนระยะยาวรายบุคคล ถือ 8–20 หุ้น ใช้ Fundamental Stock Analyst พร้อมเอกสาร ACRIR หนึ่งฉบับต่อสัญลักษณ์หุ้น ระดับฟรีหรือ Plus ราคา $20/เดือนมักเพียงพอ หากคุณไม่ได้คัดกรองทั้งวัน
- นักวิเคราะห์ที่เน้นงบการเงินและทำงานบนเบราว์เซอร์ ใช้ Fiscal.ai หรือ TIKR สำหรับข้อมูลย้อนหลัง แล้ววางบรรทัดสำคัญลงในเทมเพลต AI อย่าคาดหวังให้เทอร์มินัลเหล่านี้จดจำภาษาการล้มล้างของคุณ
- นักลงทุนที่คิดผ่านการโต้แย้ง ใช้ Seeking Alpha สำหรับบันทึกฝั่งตรงข้าม จากนั้นเขียนเงื่อนไขล้มล้างของคุณเองสี่บรรทัด จัดสรรงบให้ Premium หากคุณอ่านมากกว่าสองสามหุ้นต่อเดือน
- ทีมที่มีข้อกำกับดูแลและไดรฟ์ร่วมกัน ใช้ AlphaSense เพราะบันทึกภายใน งานวิจัยที่มีลิขสิทธิ์ และเอเจนต์ตามกำหนดการคือหัวใจของงาน เครื่องมือแชตส่วนบุคคลผ่านมาตรฐานนั้นไม่ได้
- เทรดเดอร์สวิงที่ใช้กราฟเป็นหลัก ใช้ Technical Stock Analyst สำหรับโครงสร้างและจุดตัดขาดทุน พร้อม ACRIR ที่สั้นกว่า — สองสมมติฐาน หนึ่งปัจจัยกระตุ้น และหนึ่งเงื่อนไขล้มล้างแบบตายตัว เทมเพลตวิทยานิพนธ์ 12 เดือนไม่ใช่เอกสารที่เหมาะสม
ความผิดพลาดที่พบบ่อยคือซื้อเครื่องมือวิจัยที่มีข้อมูลมากที่สุดและยังคงเก็บสมมติฐานไว้ในหัว ชุดเครื่องมือที่ถูกที่สุดซึ่งบันทึกเงื่อนไขล้มล้างไว้ จะดีกว่าชุดเครื่องมือที่มีข้อมูลครบที่สุดแต่ไม่บันทึกมัน
AI สามารถสร้างเทมเพลตวิจัยหุ้นที่ทนทานได้ ก็ต่อเมื่อคุณบังคับให้มันทำสัญญาให้ครบ: สมมติฐานก่อนเข้าลงทุน ปัจจัยกระตุ้นที่ระบุเวลา ความเสี่ยงที่มีเอกสารยื่นรองรับ การล้มล้างที่สังเกตได้ และวันทบทวน ส่วนอื่นทั้งหมดคือเอกสารสรุป เอกสารสรุปทำให้รู้สึกเหมือนได้ทำงานแล้ว ส่วนสัญญาคือสิ่งที่คุณยังใช้ได้หลังการประกาศผลประกอบการครั้งแรก
แหล่งอ้างอิง
- FINRA — การประเมินหุ้น (10-K/10-Q, EPS, P/E, P/S, D/E และความขัดแย้งในงานวิจัย)
- Investor.gov — การเปิดเผยข้อมูล
- ETF Trends — SPIVA U.S. Scorecard: 79% ของกองทุนขนาดใหญ่เชิงรุกให้ผลตอบแทนต่ำกว่า S&P 500 ในปี 2025
- S&P Dow Jones Indices — SPIVA
- AlphaSense — เครื่องมือวิจัยหุ้นและการลงทุนชั้นนำสำหรับปี 2026
- Barebone AI — App วิจัยหุ้นที่ดีที่สุดในปี 2026 (ราคาและความสามารถของ Fiscal.ai, Seeking Alpha, TIKR และ Koyfin)
- Investopedia — เอกสารยื่น SEC สำคัญและข้อมูลสำหรับการวิเคราะห์ปัจจัยพื้นฐาน
- Investopedia — บทบาทของการคาดการณ์กำไรในการประเมินมูลค่าหุ้น
- Mergers & Inquisitions — คู่มือการนำเสนอหุ้น
- Street of Walls — การสร้างวิทยานิพนธ์การลงทุน
- Behavioural Investment — กรณีชวนสงสัยของปัจจัยกระตุ้น
- Trefis — เหตุการณ์ที่อาจล้มล้างวิทยานิพนธ์
- ThesisLoop — เวิร์กโฟลว์ตรวจสอบวิทยานิพนธ์การลงทุน
- Kubera — วิธีสร้างวิทยานิพนธ์การลงทุน
- Reasonable Deviations — รายการตรวจสอบการลงทุนในหุ้น