การประเมินมูลค่าบริษัท AI: ตัวคูณ เมตริก และกรอบการวิเคราะห์ที่ใช้ได้จริง
2026-08-19
การประเมิน มูลค่าบริษัท AI ให้ถูกต้อง หมายถึงการกำหนดราคาสามสิ่งพร้อมกัน ได้แก่ คุณภาพของรายได้ เศรษฐศาสตร์ของต้นทุนประมวลผล และความสามารถในการป้องกันการแข่งขัน Fundamental Stock Analyst ครอบคลุมทั้งสามด้าน โดยทำการประเมินมูลค่าเปรียบเทียบ ทดสอบความยั่งยืนของรายได้ภายใต้แรงกดดัน และดึงข้อมูลแบบเรียลไทม์จากเอกสารยื่น รายประมาณการของนักวิเคราะห์ เพื่อให้ตัวคูณของคุณยึดโยงกับหลักฐานแทนเรื่องเล่า การประเมินมูลค่า AI เคลื่อนไหวเร็วกว่าและมีการกระจายกว้างกว่าหมวดซอฟต์แวร์ใด ๆ ในอดีต และความต่างระหว่างตัวคูณรายได้ 8x กับ 28x มักอยู่ที่รายละเอียดซึ่งสเปรดชีตเพียงอย่างเดียวมองไม่เห็น
✅ การประเมินมูลค่าเปรียบเทียบกับบริษัทเทียบเคียงที่แท้จริง ไม่ใช่ค่าเฉลี่ยของหมวดหมู่ ✅ การวิเคราะห์อัตรากำไรและเศรษฐศาสตร์ต่อหน่วยที่ออกแบบสำหรับธุรกิจซึ่งใช้ต้นทุนประมวลผลสูง ✅ การวิจัยแบบเรียลไทม์จากเอกสารยื่น รายประมาณการ และมุมมองตลาด ✅ การทดสอบสถานการณ์เพื่อให้รู้ว่าสมมติฐานใดส่งผลต่อมูลค่าจริง
เพื่อทำความเข้าใจว่าทำไมการประเมินมูลค่า AI จึงยากกว่าการประเมินมูลค่าซอฟต์แวร์ทั่วไป ควรเริ่มจากดูสภาวะตลาดที่ทำให้เกิดความแตกต่างนี้ ได้แก่ การกระจุกตัวของเงินทุนในระดับสูงเป็นประวัติการณ์ อัตรากำไรขั้นต้นที่ต่ำกว่าเชิงโครงสร้าง และรอบการต่ออายุสัญญาที่เพิ่งเริ่มทดสอบว่ารายได้ในระยะแรกเป็นรายได้จริงหรือไม่
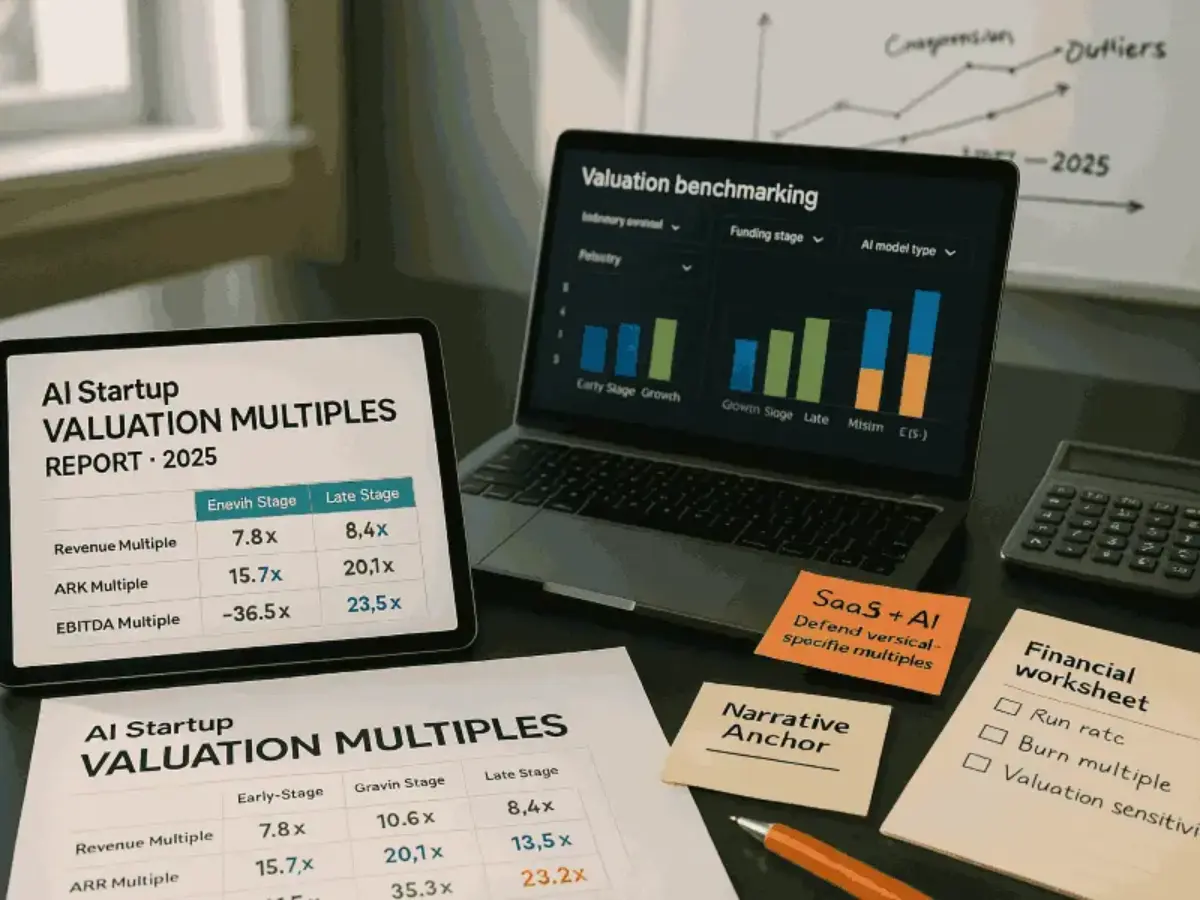
คำตอบอย่างรวดเร็ว: การประเมินมูลค่าบริษัท AI คืออะไร?
การประเมินมูลค่าบริษัท AI คือกระบวนการประเมินมูลค่าทางเศรษฐกิจของธุรกิจปัญญาประดิษฐ์ โดยผสานตัวคูณรายได้ กระแสเงินสดคิดลด และธุรกรรมเทียบเคียง เข้ากับการปรับปัจจัยเฉพาะของ AI สำหรับต้นทุนประมวลผล ความสามารถในการป้องกันด้วยข้อมูล และความยั่งยืนของรายได้
ความสามารถหลักของกระบวนการประเมินมูลค่าที่รัดกุม:
- เปรียบเทียบตัวคูณรายได้และ ARR กับบริษัท AI ที่เทียบเคียงกันอย่างแท้จริง โดยปรับตามระยะของธุรกิจ
- สร้างแบบจำลองแนวโน้มอัตรากำไรขั้นต้นหลังหักต้นทุน inference และต้นทุนประมวลผล
- ประเมินการรักษาลูกค้า การมีส่วนร่วม และการรักษารายได้สุทธิเป็นดอลลาร์ เพื่อใช้เป็นตัวแทนของความยั่งยืนของรายได้
- ทดสอบมูลค่าภายใต้ความเสี่ยงจากการที่โมเดลกลายเป็นสินค้าทั่วไปและการรุกเข้ามาของแพลตฟอร์ม
- ตรวจสอบไขว้ระหว่าง DCF การวิเคราะห์บริษัทเทียบเคียง และธุรกรรมก่อนหน้า แทนการพึ่งพาเพียงวิธีเดียว
ปัญหา: เหตุใดมูลค่า AI จึงระบุให้ชัดเจนได้ยาก
AI กลายเป็นปลายทางหลักของเงินทุนภาคเอกชน และขนาดของเงินทุนดังกล่าวได้บิดเบือนจุดอ้างอิงที่ผู้ประเมินมูลค่ามักใช้ ข้อมูล Crunchbase แสดงว่านักลงทุนทุ่มเงิน $300 billion ลงใน startup 6,000 แห่งทั่วโลกใน Q1 2026 โดย AI ครองสัดส่วน 80% ของเงินทุนร่วมลงทุนทั่วโลกทั้งหมดในไตรมาสนั้น รอบลงทุน venture ที่ใหญ่ที่สุด 4 จาก 5 รอบที่เคยบันทึกไว้ ปิดดีลภายในไตรมาสเดียว
$242 billion — สัดส่วนเงินทุนร่วมลงทุนทั่วโลกใน Q1 2026 ของ AI หรือ 80% ของเงินร่วมลงทุนทั้งหมดที่ถูกนำไปใช้
**$37 billion** — [ยอดใช้จ่าย generative AI ขององค์กรในปี 2025 เพิ่มขึ้น 3.2x จาก $11.5 billion ในปี 2024](https://menlovc.com/perspective/2025-the-state-of-generative-ai-in-the-enterprise/)
แต่การแปลงพลังของตลาดดังกล่าวให้เป็นตัวเลขที่ป้องกันได้กลับยากอย่างน่าหงุดหงิด:
- กลุ่มบริษัทเทียบเคียงมีจำนวนน้อย และป้ายคำว่า "AI" ครอบคลุมโมเดลธุรกิจที่แตกต่างกันอย่างมาก
- อัตรากำไรขั้นต้นมีพฤติกรรมไม่เหมือน SaaS แบบดั้งเดิมเลย
- รายได้อาจเติบโตเร็วโดยไม่ได้ยั่งยืน
- คำถามเรื่องคูเมืองการแข่งขัน — ข้อมูล เวิร์กโฟลว์ หรือไม่มีอะไรเลย — มักตอบไม่ได้จากมุมมองภายนอก
- การกระจุกตัวทำให้ตัวคูณที่เป็นข่าวพาดหัวถูกกำหนดโดยดีลนอกกรอบเพียงไม่กี่ดีล
ต้นทุนประมวลผลทำลายสมมติฐานอัตรากำไรของ SaaS
กรอบการประเมินมูลค่าซอฟต์แวร์ตั้งอยู่บนสมมติฐานว่าต้นทุนส่วนเพิ่มในการให้บริการลูกค้าเพิ่มอีกหนึ่งรายเกือบเป็นศูนย์ AI กลับด้านสมมติฐานนั้น ทุกคำสั่งค้นหาทำให้โมเดลต้องทำงานใหม่และใช้ GPU compute ดังนั้นยิ่งลูกค้ามีส่วนร่วมมาก ต้นทุนในการให้บริการก็ยิ่งสูง บริษัทแอปพลิเคชัน AI มีอัตรากำไรขั้นต้นเฉลี่ยราว 52% โดยฟีเจอร์เฉพาะ AI อยู่ในช่วง 50-60% เทียบกับ SaaS แบบดั้งเดิมที่ 80-90%
ช่องว่างนี้ไม่ใช่เรื่องผิวเผิน มันเปลี่ยนทั้งระยะเวลาที่เงินจากรอบระดมทุนหนึ่งจะรองรับธุรกิจได้ และวิธีตีความตัวคูณการประเมินมูลค่า ตัวคูณรายได้ 20x สำหรับธุรกิจที่มีอัตรากำไรขั้นต้น 52% ไม่ใช่สินทรัพย์แบบเดียวกับตัวคูณ 20x ของธุรกิจที่มีอัตรากำไรขั้นต้น 85%
การเติบโตของรายได้อย่างรวดเร็วไม่ใช่หลักฐานของความยั่งยืน
startup ที่สร้างบน AI โดยกำเนิดมีโอกาสสูงกว่า 8 เท่าในการมี ARR ถึง $10 million ภายใน 12 เดือน เมื่อเทียบกับธุรกิจ SaaS โดยเฉลี่ย สถิตินี้มักถูกใช้เพื่อสนับสนุนตัวคูณระดับพรีเมียม และก็มักถูกตีความผิด
ความเร็วในการได้ลูกค้ามาบอกได้น้อยมากเกี่ยวกับการรักษาลูกค้า ดังที่บทวิเคราะห์ venture หนึ่งระบุว่า บริษัทที่รายงาน ARR แบบ run-rate $10 million แต่สูญเสียกลุ่มลูกค้า 70% เมื่อถึงเวลาต่ออายุสัญญา ยังไม่ได้สร้างธุรกิจมูลค่า $10 million การให้มูลค่ารายได้ AI ระยะแรกด้วยตัวคูณเทียบเท่า SaaS โดยไม่มีหลักฐานจาก cohort คือความผิดพลาดที่พบบ่อยที่สุดในหมวดนี้
ปัญหาของบริษัทเทียบเคียง
แนวปฏิบัติมาตรฐานในการประเมินมูลค่าตั้งอยู่บนการวิเคราะห์บริษัทเทียบเคียงและธุรกรรมก่อนหน้า สำหรับ AI ทั้งสองอย่างไม่มั่นคง บริษัทโครงสร้างพื้นฐาน แอปพลิเคชันแนวดิ่ง และ wrapper บาง ๆ ในชั้นแอปพลิเคชัน อาจเรียกตัวเองด้วยคำเดียวกัน แต่มีโครงสร้างอัตรากำไรและความสามารถในการป้องกันการแข่งขันที่ต่างกันโดยสิ้นเชิง
การวิเคราะห์แนวทางการประเมินมูลค่าธุรกิจ ระบุว่าวิธีดั้งเดิม — มูลค่าตลาด กระแสเงินสดคิดลด และแนวทางอิงสินทรัพย์ — อาศัยข้อมูลการเงินในอดีตและการเปรียบเทียบตลาด บริษัท AI มักมีประวัติการดำเนินงานสั้น EBITDA ติดลบ และกลุ่มบริษัทเทียบเคียงมาจากหมวดที่แทบไม่มีอยู่เมื่อสามปีก่อน
ความเสี่ยงจากการรุกเข้ามาของแพลตฟอร์มแทบไม่เคยถูกกำหนดราคา
ผู้ให้บริการ foundation model ไม่ได้ขายการเข้าถึง API เพียงอย่างเดียวอีกต่อไป พวกเขาสร้างผลิตภัณฑ์ในชั้นแอปพลิเคชันสำหรับหมวดที่พบความต้องการสูงจากลูกค้า API ของตนเอง องค์กรที่ขับเคลื่อนผลิตภัณฑ์ของ startup อาจกำลังสร้างผลิตภัณฑ์ที่แข่งขันกันไปพร้อมกัน
นี่คือข้อมูลนำเข้าของการประเมินมูลค่า ไม่ใช่เชิงอรรถ บริษัทที่ผลิตภัณฑ์ทั้งหมดเป็นเพียงฟีเจอร์ที่ผู้ให้บริการโมเดลสามารถเปิดตัวได้ ควรได้รับตัวคูณที่ต่างอย่างมีนัยสำคัญจากบริษัทที่ครอบครอง data pipeline เฉพาะกรรมสิทธิ์หรือสถานะเป็น system of record
การเลือกวิธีประเมินมูลค่าเปลี่ยนคำตอบอย่างมีนัยสำคัญ
ไม่มีแนวทางเดียวที่ถูกต้อง ผู้ปฏิบัติงานโดยทั่วไปผสานกระแสเงินสดคิดลด การวิเคราะห์บริษัทเทียบเคียง ธุรกรรมก่อนหน้า และโมเดลถ่วงน้ำหนัก IP การเลือกใช้เพียงวิธีเดียว — ซึ่งมักเป็นวิธีที่ทำให้มูลค่าดูดีที่สุด — จะให้ตัวเลขที่พังลงเมื่อเข้าสู่การตรวจสอบสถานะ
นี่คือสิ่งที่ Fundamental Stock Analyst ถูกสร้างขึ้นมาเพื่อทำโดยเฉพาะ
ทางออก: ประเมินมูลค่าบริษัท AI ด้วยหลักฐาน ไม่ใช่เรื่องเล่า
Fundamental Stock Analyst ประเมินมูลค่าบริษัท AI ในแบบที่ทีมวิจัยหุ้นซึ่งมีวินัยจะทำ คือ สร้างชุดบริษัทเทียบเคียงอย่างรอบคอบ ปรับตามเศรษฐศาสตร์ที่ทำให้ AI แตกต่าง และทดสอบผลลัพธ์ภายใต้แรงกดดันก่อนยึดตัวเลขใดตัวเลขหนึ่ง เครื่องมือนี้ทำงานกับเอกสารยื่น SEC รายประมาณการของนักวิเคราะห์ และมุมมองตลาดแบบสด เพื่อให้ข้อมูลนำเข้าสะท้อนสภาวะปัจจุบันแทนรายงานเกณฑ์อ้างอิงที่ล้าสมัย
| แนวทางดั้งเดิม | Fundamental Stock Analyst |
|---|---|
| ใช้ตัวคูณรายได้เฉลี่ยของหมวดหมู่ | สร้างชุดบริษัทเทียบเคียงที่ตรงกันด้านโครงสร้างอัตรากำไรและโมเดลธุรกิจ |
| มองอัตรากำไรขั้นต้นเป็นข้อมูลนำเข้าคงที่ | สร้างแบบจำลองแนวโน้มอัตรากำไรหลังหักต้นทุน inference และต้นทุนประมวลผล |
| รับ ARR ตามตัวเลขที่รายงาน | ตรวจสอบการรักษาลูกค้า พฤติกรรม cohort และการรักษารายได้สุทธิเป็นดอลลาร์ |
| พึ่งพาวิธีประเมินมูลค่าเพียงวิธีเดียว | ตรวจสอบไขว้ DCF บริษัทเทียบเคียง และธุรกรรมก่อนหน้า |
| ค่าประมาณจุดเดียวแบบคงที่ | การวิเคราะห์สถานการณ์ที่แสดงว่าสมมติฐานใดเป็นตัวขับเคลื่อนช่วงมูลค่า |
การประเมินมูลค่าเปรียบเทียบกับชุดบริษัทเทียบเคียงที่แท้จริง
ค่าเฉลี่ยของหมวดหมู่คือศัตรูของการประเมินมูลค่า AI ที่แม่นยำ เครื่องมือวิจัยหุ้นด้วย AI นี้สร้างชุดบริษัทเทียบเคียงจากสิ่งที่กำหนดตัวคูณจริง ได้แก่ โมเดลรายได้ โปรไฟล์อัตรากำไรขั้นต้น การกระจุกตัวของลูกค้า และระยะธุรกิจ แทนที่จะอิงเพียงการติดป้ายอุตสาหกรรมเดียวกัน
"สร้างชุดบริษัทเทียบเคียงสำหรับบริษัท AI แนวดิ่งที่มี ARR $18M อัตรากำไรขั้นต้น 61% และให้บริการระบบสุขภาพ จากนั้นหาช่วง EV/Revenue ที่ป้องกันได้"
เศรษฐศาสตร์ต้นทุนประมวลผลและแนวโน้มอัตรากำไร
เนื่องจากอัตรากำไร AI สามารถดีขึ้นอย่างมีนัยสำคัญผ่านการกำหนดเส้นทาง workload และการทำ caching อัตรากำไรปัจจุบันจึงไม่ใช่อัตรากำไรในระยะปลายทาง บริษัทที่รายงานอัตรากำไรขั้นต้นสูงที่สุดส่งคำสั่งค้นหาส่วนใหญ่ไปยังโมเดลขนาดเล็กกว่าหรือโมเดลที่ fine-tune แล้ว และส่งต่อเฉพาะงานซับซ้อนไปยัง frontier model เท่านั้น prompt caching ให้แรงส่งลักษณะเดียวกัน โดยการอ่าน cache บน Sonnet ของ Anthropic มีต้นทุน $0.30 ต่อหนึ่งล้านโทเค็น เทียบกับ $3.00 สำหรับข้อมูลนำเข้าใหม่
นักวิเคราะห์จะสร้างแบบจำลองแนวโน้มดังกล่าวอย่างชัดเจน โดยแยกอัตรากำไรต่ำเชิงโครงสร้างออกจากอัตรากำไรต่ำชั่วคราว ความแตกต่างนี้มักเป็นปัจจัยที่ทำให้มูลค่าเปลี่ยนแปลงมากที่สุดเพียงปัจจัยเดียว
"สร้างแบบจำลองเส้นทางอัตรากำไรขั้นต้นสำหรับบริษัทแอปพลิเคชัน AI ที่ปัจจุบันอยู่ที่ 54% โดยสมมติว่าสามารถส่ง 60% ของคำสั่งค้นหาไปยังโมเดลขนาดเล็กกว่าได้ภายใน 18 เดือน"
การวิเคราะห์ความยั่งยืนของรายได้และการรักษาลูกค้า
การรักษารายได้สุทธิเป็นดอลลาร์ ผู้ใช้ที่ใช้งานประจำวันและรายเดือน ความถี่ของ session อัตราความสำเร็จของงาน และระยะเวลาสู่การได้รับคุณค่า ล้วนบ่งชี้ร่วมกันว่ารายได้มีความยั่งยืนหรือเป็นเพียงรายได้ที่ยืมมา นักลงทุนที่ประเมิน startup AI ให้น้ำหนักกับอัตรากำไรขั้นต้น คุณภาพการเติบโต และเมตริกการมีส่วนร่วมในฐานะสามปัจจัยพื้นฐาน และ Fundamental Stock Analyst สร้างการประเมินมูลค่ารอบข้อมูลเหล่านี้ แทนที่จะมองเป็นเพียงคำอธิบายประกอบ
การประเมินโมเดลธุรกิจและการทดสอบคูเมืองการแข่งขัน
คำถามเรื่องความสามารถในการอยู่รอดคือ การพัฒนาโมเดลทำให้บริษัทแข็งแกร่งขึ้นหรือถูกแทนที่ได้ง่ายขึ้น บริษัทที่ผ่านการทดสอบมักผสานการเข้าถึงข้อมูลเฉพาะกรรมสิทธิ์เข้ากับการฝังตัวลึกในเวิร์กโฟลว์ หรือมีความเชี่ยวชาญแนวดิ่งพร้อมความซับซ้อนด้านกฎระเบียบ นักวิเคราะห์จะแปลงสิ่งนี้เป็นการตัดสินใจให้ส่วนลดหรือพรีเมียมกับตัวคูณ โดยแสดงเหตุผลอย่างชัดเจน
"ประเมินว่าความได้เปรียบด้านข้อมูลของบริษัทนี้เป็นเชิงโครงสร้างหรือเป็นเพียงปัจจัยรอง และวัดผลกระทบต่อตัวคูณในแต่ละกรณี"
การทดสอบสถานการณ์ภายใต้แรงกดดัน
ค่าประมาณจุดเดียวซ่อนความเปราะบาง การประเมินมูลค่าจะถูกทดสอบกับการที่โมเดลกลายเป็นสินค้าทั่วไป การบีบอัดราคา การเลิกใช้บริการในรอบต่ออายุ และการรุกเข้ามาของแพลตฟอร์ม เพื่อสร้างช่วงมูลค่าที่ระบุตัวขับเคลื่อนอย่างชัดเจน แทนที่จะเป็นตัวเลขเดียวที่แม่นยำอย่างหลอกตา
เอเจนต์ที่เกี่ยวข้องซึ่งคุณอาจพบว่ามีประโยชน์
การประเมินมูลค่าแทบไม่เกิดขึ้นอย่างโดดเดี่ยว เอเจนต์เหล่านี้ช่วยงานที่อยู่รอบการประเมินมูลค่าบริษัท AI ทั้งบริบทตลาด ผลกระทบต่อพอร์ตโฟลิโอ และมุมมองจากฝั่งผู้ก่อตั้ง
Startup Advisor — มุมมองจากผู้ก่อตั้งต่อเนื่องที่ผันตัวเป็น VC ซึ่งสั่งสมจากการทำงานร่วมกับ a16z, YC และ Sequoia หากคุณอยู่ฝั่งผู้ก่อตั้ง นี่คือจุดที่คุณใช้ทดสอบเรื่องราวการประเมินมูลค่าก่อนที่นักลงทุนจะทำ
- การประเมินเรื่องเล่าการระดมทุนและเหตุผลสนับสนุนตัวคูณของคุณอย่างตรงไปตรงมา
- คำแนะนำเชิงกลยุทธ์ตามระยะที่เหมาะกับบริษัทระดับ venture-scale
- กรอบการนำเสนอว่าเหล่านักลงทุนจะตีความเมตริกของคุณอย่างไร
Macro Strategist — อัตราคิดลดและความต้องการรับความเสี่ยงเป็นตัวกำหนดเพดานของทุกการประเมินมูลค่า เอเจนต์นี้มอบบริบทข้ามสินทรัพย์และนโยบาย ซึ่งกำหนดว่าตัวคูณกำลังขยายตัวหรือหดตัว
- การสังเคราะห์ข้อมูลข้ามสินทรัพย์และการวิเคราะห์นโยบาย
- ข้อมูลเชิงลึกเศรษฐกิจมหภาคระดับสถาบันสำหรับนักลงทุนมืออาชีพ
- บทสรุปรายวันอัตโนมัติว่าด้วยสภาวะที่ส่งผลต่อการกำหนดราคาความเสี่ยง
Portfolio Management Strategist — หลังประเมินมูลค่าบริษัทแล้ว คำถามถัดไปคือขนาดสถานะการลงทุน นักวิเคราะห์พอร์ตโฟลิโอระดับสถาบันนี้จัดการการวิเคราะห์การจัดสรร การตรวจจับความเบี่ยงเบน และการทดสอบสถานการณ์ภายใต้แรงกดดัน
- การประเมินความเสี่ยงและการวิเคราะห์การกระจุกตัวสำหรับพอร์ตโฟลิโอที่มี AI สูง
- การทดสอบสถานการณ์ภายใต้แรงกดดันในหลายระบอบตลาด
- คำแนะนำการปรับสมดุลที่ยึดโยงกับเป้าหมายการจัดสรร
Economics Analyst — สำหรับคำถามเชิงโครงสร้างที่อยู่ใต้การประเมินมูลค่า AI ได้แก่ เส้นโค้งต้นทุนประมวลผลกำลังมุ่งไปทางใด ความเข้มข้นของการใช้ทุนของภาคธุรกิจจะคลี่คลายอย่างไร และสิ่งเหล่านี้หมายถึงอะไรต่อสมมติฐานระยะปลายทาง
- การติดตามกลไกและการวิเคราะห์สถานการณ์
- ความครอบคลุมระดับสถาบันทั้งเศรษฐกิจมหภาค เศรษฐกิจจุลภาค และนโยบาย
- ข้อมูลเชิงลึกจากข้อมูลต่อเศรษฐศาสตร์ระดับภาคธุรกิจ
ลองใช้ Jenova ฟรี — ไม่ต้องใช้บัตรเครดิต
การประเมินมูลค่าบริษัท AI ทำงานอย่างไร: ทีละขั้นตอน
ขั้นตอนที่ 1: กำหนดโมเดลธุรกิจให้แม่นยำ
ก่อนนำตัวคูณใดมาใช้ ต้องระบุให้ชัดว่าบริษัท AI นี้เป็นประเภทใด: โครงสร้างพื้นฐาน แอปพลิเคชันแนวดิ่ง แอปพลิเคชันแนวนอน หรือผู้ให้บริการโมเดล โครงสร้างราคามีความสำคัญพอ ๆ กับหมวดธุรกิจ — โมเดลคิดตามโทเค็น การสมัครสมาชิกที่จำกัดการใช้งาน การคิดตามผลลัพธ์ และโมเดลผสม ต่างมีโปรไฟล์อัตรากำไรและความสามารถในการคาดการณ์ที่แตกต่างกัน
"จัดประเภทโมเดลธุรกิจและโครงสร้างราคาของบริษัทนี้ แล้วระบุตัวคูณการประเมินมูลค่าที่เหมาะสมที่สุด"
ขั้นตอนที่ 2: สร้างชุดบริษัทเทียบเคียง
รวบรวมบริษัทเทียบเคียงที่สอดคล้องกันด้านโมเดลรายได้ อัตรากำไรขั้นต้น อัตราการเติบโต และระยะธุรกิจ ไม่ใช่เพียงป้ายกำกับอุตสาหกรรม Fundamental Stock Analyst ดึงข้อมูลปัจจุบันจากเอกสารยื่นและรายประมาณการของนักวิเคราะห์ เพื่อให้ชุดข้อมูลสะท้อนราคาที่เกิดขึ้นจริงในปัจจุบัน และแจ้งเตือนเมื่อกลุ่มตัวอย่างมีจำนวนน้อยเกินกว่าจะรองรับช่วงมูลค่าที่แคบได้
"ค้นหาบริษัทมหาชนและเอกชนที่เทียบเคียงได้สำหรับแอปพลิเคชัน AI แนวนอนที่มี ARR $40M และเติบโต 180% เมื่อเทียบกับปีก่อน"
ขั้นตอนที่ 3: ปรับตามเศรษฐศาสตร์เฉพาะของ AI
เพิ่มการปรับปัจจัยที่กรอบทั่วไปมองข้าม ได้แก่ อัตรากำไรขั้นต้นปัจจุบันและที่คาดการณ์ไว้หลังหักต้นทุนประมวลผล ต้นทุน inference ต่อ cohort ผู้ใช้ ความสามารถในการป้องกันด้วยข้อมูล ความลึกของการฝังตัวในเวิร์กโฟลว์ และความเสี่ยงต่อการรุกเข้ามาของแพลตฟอร์ม การปรับแต่ละรายการควรมีพรีเมียมหรือส่วนลดต่อฐานตัวคูณอย่างชัดเจน
"ใช้การปรับปัจจัยเฉพาะของ AI กับฐานตัวคูณ EV/Revenue 12x — บริษัทมีอัตรากำไรขั้นต้น 55% มีข้อมูลอุตสาหกรรมที่อยู่ภายใต้การกำกับดูแลซึ่งเป็นกรรมสิทธิ์ และเชื่อมต่อ ERP อย่างลึก"
ขั้นตอนที่ 4: ตรวจสอบไขว้ระหว่างหลายวิธี
ดำเนินการประเมินมูลค่าเปรียบเทียบ DCF ในกรณีที่สามารถคาดการณ์กระแสเงินสดได้ และการวิเคราะห์ธุรกรรมก่อนหน้าแบบคู่ขนาน เมื่อทั้งสามวิธีให้ผลต่างกันอย่างมาก ความแตกต่างนั้นเองคือข้อค้นพบ เพราะมักชี้ไปยังสมมติฐานที่กำลังแบกรับน้ำหนักมากเกินควร
"ทำการวิเคราะห์ DCF บริษัทเทียบเคียง และธุรกรรมก่อนหน้าสำหรับบริษัทนี้ แล้วอธิบายว่าทั้งสามวิธีให้ผลต่างกันตรงไหนและเพราะอะไร"
ขั้นตอนที่ 5: ทดสอบภายใต้แรงกดดันและสร้างช่วงมูลค่า
แปลงค่าประมาณจุดเดียวเป็นช่วงมูลค่าที่ป้องกันได้ ด้วยการทดสอบสมมติฐานที่สำคัญ ได้แก่ การปรับปรุงอัตรากำไรไม่เกิดขึ้นจริง การเลิกใช้บริการในรอบต่ออายุ การที่โมเดลกลายเป็นสินค้าทั่วไป และการรุกเข้ามาของคู่แข่ง ระบุตัวขับเคลื่อนที่อยู่เบื้องหลังปลายบนและปลายล่างของช่วงมูลค่า
ผลลัพธ์และกรณีใช้งาน
📊 การตรวจสอบสถานะโดยนักลงทุนสำหรับแอปพลิเคชัน AI รอบ Series B
สถานการณ์: นักลงทุนกำลังประเมินรอบ Series B มูลค่า $25M ในบริษัท AI แนวดิ่งที่อ้างว่ามี ARR $12M และขอตัวคูณรายได้ล่วงหน้า 22x
แนวทางดั้งเดิม: ใช้เวลานักวิเคราะห์สองถึงสามสัปดาห์ในการรวบรวมบริษัทเทียบเคียง สร้างแบบจำลอง และกระทบยอดรายงานเกณฑ์อ้างอิงที่ขัดแย้งกัน ซึ่งมักจบลงด้วยช่วงมูลค่าที่กว้างเกินกว่าจะตัดสินใจได้
Fundamental Stock Analyst: การประเมินมูลค่าอย่างเป็นระบบด้วยชุดบริษัทเทียบเคียงที่ตรงกัน ตัวคูณที่ปรับตามอัตรากำไร การประเมินความยั่งยืนจากการรักษาลูกค้า และช่วงมูลค่าที่ผ่านการทดสอบแรงกดดันพร้อมตัวขับเคลื่อนที่ระบุชื่อชัดเจน — จัดทำได้ภายในการทำงานเพียงหนึ่งครั้ง
- ชุดบริษัทเทียบเคียงสร้างจากเศรษฐศาสตร์ ไม่ใช่ป้ายหมวดหมู่
- เหตุผลของพรีเมียม/ส่วนลดที่ชัดเจนสำหรับการปรับทุกครั้ง
- ช่วงมูลค่าตามสถานการณ์ที่ตอบคำถามของคณะกรรมการลงทุนได้
💼 ผู้ก่อตั้งที่กำลังเตรียมระดมทุน
สถานการณ์: ผู้ก่อตั้งต้องอธิบายมูลค่า pre-money $200M ให้แก่นักลงทุนหลักที่มีความสงสัย
แนวทางดั้งเดิม: เลือกหยิบตัวคูณที่เป็นข่าวพาดหัวซึ่งดูดีจากรายงานอุตสาหกรรม และหวังว่าจะไม่มีใครถามเรื่องชุดบริษัทเทียบเคียง
Fundamental Stock Analyst: เรื่องเล่าการประเมินมูลค่าที่ป้องกันได้ ซึ่งยึดโยงกับแนวโน้มอัตรากำไรขั้นต้น cohort การรักษาลูกค้า และหลักฐานคูเมืองการแข่งขันของบริษัทจริง ๆ พร้อมระบุจุดอ่อนก่อนที่นักลงทุนจะพบเอง การใช้งานคู่กับ Startup Advisor จะเชื่อมโยงตัวเลขเข้ากับเรื่องเล่าได้ครบวงจร
- ระบุข้อโต้แย้งล่วงหน้าพร้อมคำตอบที่เตรียมไว้
- สร้างแบบจำลองเส้นทางการปรับปรุงอัตรากำไรอย่างชัดเจน
- ตัวคูณมีเหตุผลรองรับจากหลักฐานเฉพาะบริษัท ไม่ใช่แรงส่งของหมวดธุรกิจ
📱 การคัดกรองอย่างรวดเร็วบนมือถือ
สถานการณ์: นักลงทุนเห็นประกาศระดมทุนระหว่างเดินทางและต้องการทราบทันทีว่าตัวคูณโดยนัยนั้นป้องกันได้หรือไม่
แนวทางดั้งเดิม: บันทึกไว้แล้วลืม หรือสร้างความเห็นจากพาดหัวข่าวโดยไม่มีการวิเคราะห์รองรับ
Fundamental Stock Analyst: การตรวจสอบความสมเหตุสมผลอย่างรวดเร็วของตัวคูณโดยนัยเทียบกับเศรษฐศาสตร์ของบริษัทเทียบเคียง ส่งถึงมือถือพร้อมความสามารถครบถ้วนเทียบเท่าเวอร์ชันอื่น เพียงพอสำหรับตัดสินใจว่าดีลนี้ควรได้รับการตรวจสอบสถานะเชิงลึกหรือไม่
- ประเมินตัวคูณโดยนัยทันทีจากเงื่อนไขรอบลงทุนที่ประกาศ
- แจ้งจุดที่ตัวเลขต้องอาศัยสมมติฐานเชิงรุกเกินจริง
- ประวัติการสนทนาทั้งหมดซิงค์กับเดสก์ท็อปเพื่อวิเคราะห์ต่อเชิงลึก
🎯 การทบทวนความเสี่ยง AI ระดับพอร์ตโฟลิโอ
สถานการณ์: กองทุนถือครองการลงทุน AI เจ็ดรายการและต้องการทราบว่ามูลค่าทั่วทั้งพอร์ตโฟลิโอเบี่ยงออกจากสิ่งที่ปัจจัยพื้นฐานรองรับไปแล้วหรือไม่
แนวทางดั้งเดิม: ทบทวนด้วยมือทีละสถานะ ซึ่งมักทำปีละครั้งและมักช้าเกินไป
Fundamental Stock Analyst: ใช้วิธีประเมินมูลค่าที่สอดคล้องกันกับทุกสถานะ ช่วยเปิดเผยว่าสถานะใดมีความเสี่ยงจากตัวคูณมากที่สุด เมื่อนำมารวมกับ Portfolio Management Strategist สิ่งนี้จะกลายเป็นการตัดสินใจด้านการจัดสรร แทนที่จะเป็นเพียงข้อสังเกต
- วิธีการแบบเดียวกันช่วยขจัดความไม่สอดคล้องระหว่างแต่ละสถานะ
- ระบุการกระจุกตัวในโมเดลธุรกิจที่มีความเสี่ยงคล้ายกัน
- ป้อนเข้าสู่การวิเคราะห์การปรับสมดุลได้โดยตรง
คำถามที่พบบ่อย
บริษัท AI ควรซื้อขายที่ตัวคูณรายได้เท่าไร?
ไม่มีตัวคูณเดียวที่ถูกต้อง ความแตกต่างของ AI ถูกขับเคลื่อนโดยโครงสร้างอัตรากำไรขั้นต้น ความยั่งยืนของรายได้ และความสามารถในการป้องกันการแข่งขัน บริษัทที่มีอัตรากำไรขั้นต้น 52% และการรักษาลูกค้าอ่อนแอ กับบริษัทที่มี 75% และข้อมูลเฉพาะกรรมสิทธิ์ ไม่ใช่บริษัทเทียบเคียงกันแม้อยู่ในหมวดเดียวกัน แนวทางที่ถูกต้องคือสร้างชุดบริษัทเทียบเคียงให้ตรงกับเศรษฐศาสตร์ แล้วใช้พรีเมียมและส่วนลดอย่างชัดเจน Fundamental Stock Analyst สร้างชุดดังกล่าวและบันทึกการปรับแต่ละรายการ
เหตุใดอัตรากำไรขั้นต้นของ AI จึงต่ำกว่าอัตรากำไรขั้นต้นของ SaaS?
ผลิตภัณฑ์ AI มีต้นทุนประมวลผลจริงในทุกการโต้ตอบ SaaS แบบดั้งเดิมแทบไม่มีต้นทุนในการให้บริการผู้ใช้เพิ่มอีกหนึ่งคน ขณะที่บริษัทแอปพลิเคชัน AI มีอัตรากำไรขั้นต้นเฉลี่ยราว 52% เนื่องจาก inference ค่าธรรมเนียมข้อมูล และการตรวจสอบโดยมนุษย์ ล้วนใช้รายได้ อัตรากำไรอาจดีขึ้นผ่านการกำหนดเส้นทางโมเดลและ caching แต่ไม่ควรถือว่าอัตรากำไรปัจจุบันคืออัตรากำไรในระยะปลายทาง หากไม่มีเส้นทางการปรับปรุงที่ระบุอย่างชัดเจน
วิธีประเมินมูลค่าใดใช้ได้ดีที่สุดสำหรับบริษัท AI?
ไม่มีวิธีเดียวที่เพียงพอ ผู้ปฏิบัติงานผสานกระแสเงินสดคิดลด การวิเคราะห์บริษัทเทียบเคียง ธุรกรรมก่อนหน้า และโมเดลถ่วงน้ำหนัก IP และความไม่สอดคล้องระหว่างวิธีมักให้ข้อมูลมากกว่าผลลัพธ์จากวิธีใดวิธีหนึ่ง เมื่อ DCF และบริษัทเทียบเคียงให้ผลต่างกันอย่างมาก มักมีสมมติฐานหนึ่งที่กำลังมีน้ำหนักมากเกินไป
คุณประเมินมูลค่าบริษัท AI ที่ยังไม่มีรายได้หรืออยู่ระยะเริ่มต้นอย่างไร?
เมื่อไม่มีตัวคูณรายได้ การประเมินมูลค่าจะเปลี่ยนไปพิจารณาปัจจัยเชิงคุณภาพ ได้แก่ การเข้าถึงข้อมูลเฉพาะกรรมสิทธิ์ ทีม ความแตกต่างทางเทคนิค และจังหวะเวลาในตลาด โดยเทียบกับรอบลงทุนก่อนหน้าล่าสุดในระยะเดียวกัน การประเมินมูลค่า AI ระยะเริ่มต้นมีพรีเมียมที่บันทึกไว้เหนือบริษัทที่ไม่ใช่ AI แต่พรีเมียมนั้นสะท้อนสภาวะตลาดมากกว่าปัจจัยพื้นฐานเฉพาะบริษัท จึงควรใช้เป็นจุดเริ่มต้น ไม่ใช่ข้อสรุป
เครื่องมือ AI สามารถประเมินมูลค่าธุรกิจได้จริงหรือไม่?
AI รับภาระงานวิเคราะห์หนัก ๆ ทั้งการดึงและประมวลผลข้อมูลการเงิน การติดตามแนวโน้มตลาดและอุตสาหกรรมแบบเรียลไทม์ และการวิเคราะห์สถานการณ์ที่เกินขีดความสามารถของสเปรดชีตอย่างมาก พร้อมลดอคติและข้อผิดพลาดในการคำนวณที่บิดเบือนงานแบบทำด้วยมือ อย่างไรก็ตาม ดุลยพินิจในการเลือกบริษัทเทียบเคียงและการประเมินคูเมืองการแข่งขันยังสำคัญ ซึ่งเป็นเหตุผลที่ Fundamental Stock Analyst แสดงเหตุผลของตน แทนที่จะส่งคืนเพียงตัวเลขเปล่า ๆ
Fundamental Stock Analyst ใช้งานฟรีหรือไม่?
ฟีเจอร์หลักพร้อมใช้งานในแพ็กเกจฟรีโดยมีข้อจำกัดการใช้งาน แพ็กเกจแบบชำระเงินเพิ่มขีดจำกัดการใช้งานอย่างมากและเพิ่มการเลือกโมเดลแบบกำหนดเอง ตรวจสอบ "Usage Limit" และ "Subscribe" ในเมนูเพื่อดูรายละเอียดปัจจุบันเกี่ยวกับแพ็กเกจและสิทธิ์การใช้งาน
บทสรุป
การประเมินมูลค่าบริษัท AI ล้มเหลวเมื่อยืมสมมติฐานของ SaaS มาใช้ทั้งชุด หมวดธุรกิจนี้มีอัตรากำไรขั้นต้นที่ต่างกันเชิงโครงสร้าง รายได้ที่เติบโตเร็วโดยไม่จำเป็นต้องยั่งยืน และการแข่งขันที่แพลตฟอร์มซึ่งขับเคลื่อนผลิตภัณฑ์ของคุณอาจกลายเป็นคู่แข่งของคุณ การใช้ตัวคูณเฉลี่ยของหมวดหมู่กับสิ่งเหล่านี้จะสร้างตัวเลขที่ไม่ผ่านการตรวจสอบสถานะ
การประเมินมูลค่าธุรกิจปัญญาประดิษฐ์อย่างถูกต้อง หมายถึงการทำสี่สิ่งให้ดี: สร้างชุดบริษัทเทียบเคียงที่ตรงกันด้านเศรษฐศาสตร์แทนป้ายกำกับ สร้างแบบจำลองแนวโน้มอัตรากำไรขั้นต้นหลังหักต้นทุนประมวลผล ทดสอบความยั่งยืนของรายได้ผ่านการรักษาลูกค้าและพฤติกรรม cohort และตรวจสอบไขว้ DCF บริษัทเทียบเคียง และธุรกรรมก่อนหน้าก่อนกำหนดช่วงมูลค่า แต่ละขั้นตอนเหล่านี้คือจุดที่ตัวคูณการประเมินมูลค่า AI ถูกกำหนดจริง
ลองใช้ Fundamental Stock Analyst ตอนนี้ — สร้างการประเมินมูลค่าที่คุณปกป้องได้ทีละบรรทัด
สำรวจเพิ่มเติมที่ Jenova
สำหรับนักพัฒนา: Fundamental Stock Analyst พร้อมใช้งานแบบโปรแกรมผ่าน Jenova API — ผสานการวิจัยหุ้นและการวิเคราะห์การประเมินมูลค่าเข้ากับแอปพลิเคชันฟินเทคหรือการลงทุนของคุณด้วยการเรียก API เพียงครั้งเดียว เอกสารฉบับเต็ม →