Как AI строит базовый, бычий и медвежий сценарии перед отчетностью?
2026-08-24
Что делает AI-фреймворк сценариев перед отчетностью пригодным для принятия решений?
Сценарный стек на базе AI, пригодный для принятия решений, не придумывает три цены. Сначала он проверяет публикацию отчетности, ленту консенсус-прогнозов и собственные ограничения компании, а затем варьирует небольшой набор причинно-следственных драйверов, формируя базовый сценарий, обоснованно пессимистичный медвежий сценарий и оптимистичный, но правдоподобный бычий сценарий. В 2026 году этот процесс наиболее эффективен, когда исследовательский агент, такой как Fundamental Stock Analyst от Jenova, синтезирует документы SEC, оценки аналитиков и письменную инвестиционную тезис, тогда как терминалы вроде Koyfin и TIKR по-прежнему сильнее в работе с длинной историей прогнозов и построчным анализом отчетности.
Что отличает полезный меморандум перед отчетностью от театра в электронных таблицах:
✅ Сначала фиксируется идентичность события — финансовый период, GAAP или non-GAAP и дата публикации подтверждаются до изменения любых чисел; чек-листы проверки модели после отчетности считают этот шаг обязательным.
✅ Сценарии основаны на тезисе, а не на настроении — каждый вариант представляет собой конкретную историю о росте, марже, реинвестировании и разводнении, а не «все растет» против «все падает», как подчеркивает современная практика сценарной оценки.
✅ Лента консенсус-прогнозов рассматривается как распределение — учитываются средняя, низкая и высокая оценки, число аналитиков и направление пересмотров, а не одно значение EPS.
✅ Подразумеваемые мультипликаторы используются для проверки здравого смысла — если бычий сценарий требует мультипликатора, невозможного для сопоставимых компаний, сценарий внутренне противоречив, даже если расчеты сходятся.
✅ Риск не учитывается дважды — ухудшение фундаментальных показателей и резко более высокая ставка дисконтирования не суммируются, если оба фактора нельзя обосновать независимо.
Чтобы честно сравнивать инструменты, полезно отделять терминалы данных от сценарных движков, а затем перечислять входные данные, которые необходимо проверить, прежде чем доверять любому выводу AI.
Почему работа со сценариями перед отчетностью важнее в 2026 году?
Работа со сценариями перед отчетностью сейчас важнее, поскольку рынок по-прежнему оценивает разрыв между опубликованными результатами и опубликованным консенсусом, а этот консенсус шире, быстрее меняется и заметнее, чем может отразить точечная модель. Аналитики Уолл-стрит строят прогнозные модели прибыли на основе предположений о выручке и затратах, а базы данных публикуют как индивидуальные прогнозы, так и консенсус, который обычно представляет собой среднее или медиану таких прогнозов.
Инвесторы следят за разницей между консенсусом и фактическим результатом. Цены меняются, когда компания превосходит опубликованную оценку или не достигает ее. Поэтому единственная «целевая цена» отвечает не на тот вопрос, который актуален вечером перед публикацией. Полезный вопрос состоит в том, что должно быть верно в базовом сценарии, что разрушает тезис в медвежьем сценарии и какие доказательства сделают бычий сценарий более вероятным после конференц-звонка.
Сценарный анализ предназначен для оценки различных будущих состояний и их финансовых последствий, а не для украшения базового сценария произвольными процентами плюс или минус. Практики фондового рынка все чаще считают диапазон из трех сценариев более понятным и более защищаемым, чем симуляцию «черного ящика» для большинства дискуссий об отдельных акциях, поскольку каждое допущение можно оспорить простым языком, а не скрыть внутри распределения.
Среда данных 2026 года одновременно делает эту дисциплину сложнее и ценнее. Платформы прогнозов теперь предоставляют непрофессиональным пользователям многолетнюю историю пересмотров, сюрпризов и диапазонов целевых цен. Без слоя верификации AI будет уверенно комбинировать устаревшие прогнозы руководства, смешанные определения GAAP или неверный финансовый период.
На что следует смотреть в AI-инструменте для сценариев перед отчетностью?
Следует искать инструмент, который может зафиксировать событие отчетности, загрузить распределение консенсус-прогнозов, прочитать первичные документы и написать внутренне согласованные истории драйверов, а не просто обсуждать тикер. Представленная ниже система оценки, которую эта статья называет Тестом целостности перед публикацией, взвешивает шесть параметров, действительно меняющих качество сценарного меморандума.
1. Контроль события. Система должна подтвердить, какой финансовый период публикуется, использует ли компания календарный или смещенный финансовый год и относится ли лента оценок к GAAP или «рыночным» / non-GAAP показателям. Смешение этих определений — один из наиболее распространенных способов превратить сценарий в вымысел.
2. Структура консенсуса. Полезная лента включает средние, низкие и высокие оценки, число участвующих аналитиков, фактические результаты годичной давности и направление недавних пересмотров. Одно консенсусное значение EPS — не входной параметр сценария. Это заголовок.
3. Доступ к первичным документам. Американские эмитенты обязаны подавать годовые отчеты по форме 10-K и квартальные отчеты по форме 10-Q. AI, который не может опираться на эти документы, а также на пресс-релиз о прибыли в форме 8-K, лишь пересказывает вторичные комментарии.
4. Ограниченное число драйверов. Серьезная сценарная работа варьирует 6–10 факторов, которые действительно двигают стоимость — рост, маржу, реинвестирование, ставку дисконтирования, терминальную стоимость и разводнение, — вместо изменения каждой строки отчетности.
5. Перекрестные проверки. Каждый сценарий должен давать стоимость на акцию и небольшой набор подразумеваемых мультипликаторов, чтобы историю можно было сопоставить с аналогами и текущей ценой.
6. Память и правила обновления. Инструмент должен помнить последнее проверенное число акций, диапазон прогнозов руководства и тезис, а затем обновляться по событиям, а не переписывать историю при каждом движении цены.
Fundamental Stock Analyst от Jenova построен вокруг анализа отчетности, сравнительной оценки и оперативного синтеза документов, прогнозов и настроений рынка. Специализированные терминалы прогнозов по-прежнему превосходят его в десятилетних графиках пересмотров и скрининге. Честное разделение задач таково: используйте терминал, чтобы увидеть ленту, и агента, чтобы превратить проверенную ленту в обоснованный меморандум с тремя сценариями.
Как Jenova сопоставляется с Koyfin, TIKR и Fiscal.ai в сценариях отчетности?
Jenova сильнее в подготовке проверенного меморандума с тремя сценариями, основанного на тезисе, тогда как Koyfin сильнее в работе с длинной историей прогнозов, TIKR — в построчном фундаментальном анализе отчетности, а Fiscal.ai — как диалоговый слой над готовым исследовательским терминалом. Ни один из этих четырех инструментов не заменяет остальные для каждой задачи перед публикацией отчетности.
Koyfin, признанный в обзорах 2026 года одной из наиболее глубоких розничных платформ прогнозов, предлагает до 10 лет глобальных аналитических оценок, серии пересмотров, историю сюрпризов и диапазоны целевых цен; стоимость платных планов указывается примерно на уровне $39 и $79 в месяц. Однако сам по себе он не принуждает пользователя к формулировке причинного бычьего или медвежьего сценария. Пользователю все равно приходится строить сценарную логику.
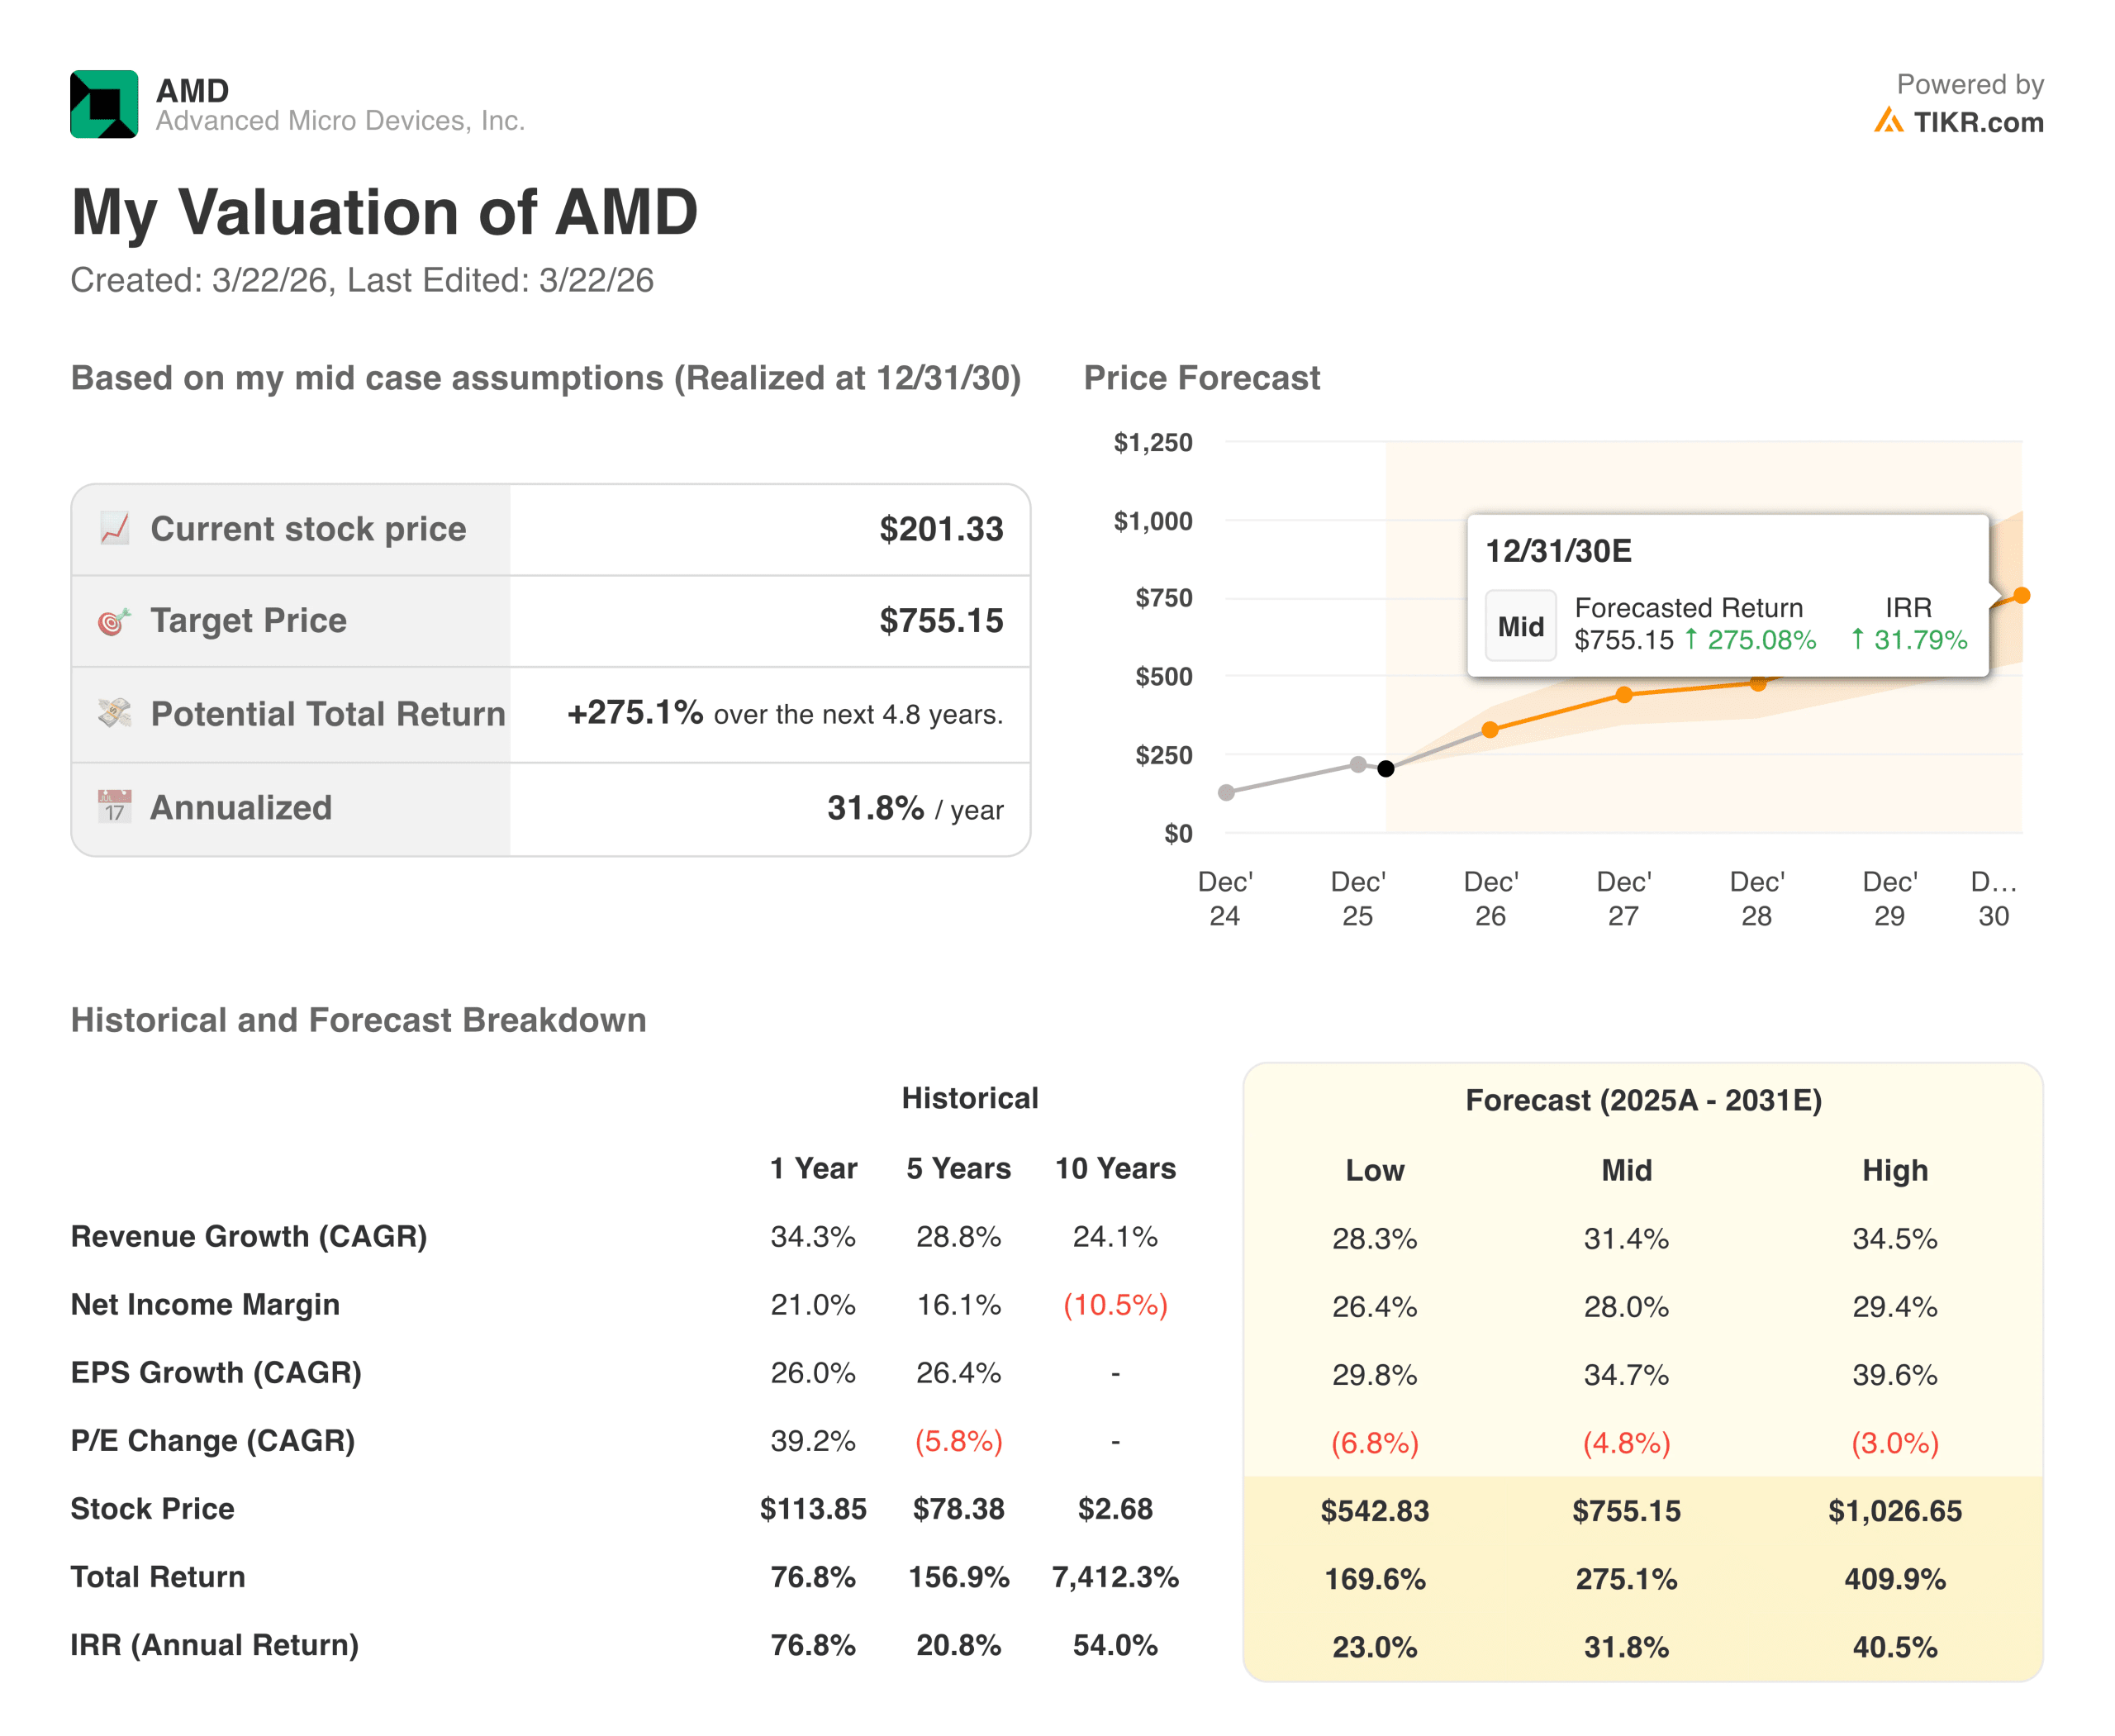
TIKR широко используется для фундаментального анализа отчетности и, согласно тому же сравнению 2026 года, предоставляет около пяти лет прогнозов, отображение прогнозов руководства и покрытие более 100 000 акций в 92 странах. Бесплатная версия ориентирована на США, а целевые цены не полностью доступны в скринере. Изображение оценки AMD выше — пример готового вывода низкого / среднего / высокого сценария на базе TIKR: оно полезно как формат, но не заменяет проверку каждого допущения.
Fiscal.ai позиционирует себя как комплексная исследовательская платформа, сочетающая финансовые данные институционального уровня с диалоговым AI. Публичные цены на момент написания не были подтверждены. Диалоговый доступ к хранилищу данных — не то же самое, что управляемый сценарный стек с согласованным разводнением и документированными драйверами.
Seeking Alpha объединяет целевые цены, историю рейтингов и ограниченный набор прогнозов в плане Premium, который в том же исследовании 2026 года указан по цене $239 в год. Он сильнее как мозаика мнений, чем как проверяемая модель из трех сценариев. Perplexity Finance полезен для быстрого поиска источников, но слабее в роли постоянной рабочей книги оценки.
| Функция / параметр | Koyfin | Jenova Fundamental Stock Analyst | TIKR | Fiscal.ai |
|---|---|---|---|---|
| История прогнозов | До 10 лет, глобальная | Текущий консенсус плюс синтез документов | Около 5 лет | Готовые институциональные данные |
| Построение сценариев | Пользователь строит по сериям и графикам | Меморандум с базовым / бычьим / медвежьим сценарием на основе тезиса | Пользователь строит по отчетности | Диалоговые запросы к данным |
| Первичные документы | Документы и стенограммы в платных планах | Документы SEC, прогнозы и настроения внутри агента | Акцент на прогнозах руководства и финансовых данных | Документы плюс аналитический слой |
| Проверки здравого смысла | Графики сюрпризов, диапазоны целей | Подразумеваемые мультипликаторы и истории драйверов | Выводы модели по низкому / среднему / высокому сценарию | Зависит от запроса пользователя |
| Сохранение контекста | Панели и списки наблюдения | Межсессионная память тезиса и входных данных | Сохраненные модели / списки наблюдения | Не подтверждено |
| Цена (на 2026 год) | Бесплатно; платно около $39–$79 / мес. | Бесплатно; платные планы от $20 / мес. | Бесплатно для США; платно для полного глобального доступа | Публичные цены не подтверждены |
| Лучше всего подходит для | Трендов пересмотров и скрининга прогнозов | Сценарных меморандумов перед публикацией | Глубокого фундаментального анализа | Диалогового исследования в терминале |
Честное ограничение Jenova — глубина собственной истории прогнозов и скрининга. Это не продукт для построения десятилетних графиков пересмотров и не замена EDGAR, когда документ необходимо процитировать в файле для целей комплаенса. Ограничение Koyfin противоположно: богатая лента, но слабая дисциплина повествования, если пользователь не задает ее сам.
Как AI фактически строит базовый, бычий и медвежий сценарии?
AI строит правдоподобные сценарии, сначала формулируя один чистый базовый вариант, называя 6–10 драйверов, объясняющих большую часть стоимости, а затем изменяя только те драйверы, которые отражают конкретный тезис роста или снижения. Базовый сценарий — не копия прогноза руководства. Это лучшая непредвзятая оценка аналитика, построенная на согласованной логике. Медвежий сценарий — это обоснованно пессимистичный исход, а бычий сценарий — оптимистичный, но все еще правдоподобный.
Механическая последовательность выглядит так:
- Зафиксируйте метод оценки. Выберите DCF, модель нормализованной прибыли / мультипликаторов или гибридный подход и используйте один и тот же метод во всех трех сценариях.
- Зафиксируйте число акций. Полностью разводненное число акций, выкупы, конвертируемые инструменты и выпуск акций по программам вознаграждения должны быть согласованы. Результаты сценариев становятся шумом, если разводнение незаметно меняется между вариантами.
- Напишите три причинных предложения. Базовый: «Спрос соответствует текущей конверсии бэклога, а маржа сохраняется около структуры последних периодов». Бычий: «Реализуется тезис роста — структура продаж, ценообразование или объем превосходят прогнозный диапазон в течение определенного числа периодов». Медвежий: «Материализуется ключевой риск — ценообразование, потеря доли или инфляция затрат ударяют по названному драйверу».
- Варьируйте драйверы, а не настроение. В бычьем сценарии увеличивайте длительность роста или операционный рычаг. В медвежьем сценарии ускоряйте нормализацию маржи или давление оборотного капитала.
- Не складывайте катастрофы. Если медвежий сценарий уже сокращает рост, не повышайте также ставку дисконтирования, если сам риск не изменился.
- Публикуйте подразумеваемые мультипликаторы. Стоимость предприятия, стоимость капитала, стоимость на акцию и подразумеваемые P/E или EV/EBITDA образуют набор результатов, который делает сценарий проверяемым.
- Назначьте приблизительные вероятности. Простой рабочий шаблон: базовый сценарий — 50%, бычий — 25%, медвежий — 25%. Если базовая стоимость равна $100, бычья — $130, а медвежья — $70, ожидаемая стоимость составит $100. Смысл в диапазоне и триггерах, а не в ложном ощущении точности.
Диаграмма AMD выше показывает формат, которым действительно пользуются инвесторы: целевую цену среднего сценария, низкий и высокий сценарии, а также траектории роста, маржи и мультипликаторов, создающие каждую цену. В этом примере средний сценарий дает значительный совокупный доход до 2030 года только при условии, что рост выручки остается в нижней части диапазона 30%, а мультипликатор не обрушивается. Это утверждение о драйверах, а не лозунг об акции.
Практический запрос в Fundamental Stock Analyst от Jenova может выглядеть так:
«Построй базовый, бычий и медвежий сценарии для этого тикера перед следующей публикацией отчетности. Напиши по одному причинному предложению для каждого сценария. Варьируй только рост выручки, операционную маржу, реинвестирование, терминальный мультипликатор и разводненное число акций. Не меняй ставку дисконтирования, если не можешь назвать независимую причину изменения премии за риск. Покажи подразумеваемые P/E и EV/sales для каждого сценария».
Универсальные чат-боты пропускают этап фиксации события и создают три истории, которые невозможно проверить. Специализированные агенты полезны лишь тогда, когда такой запрос сочетается со списком проверки из следующего раздела.
Какие данные необходимо проверить, прежде чем доверять любому сценарию?
Прежде чем считать сценарий AI пригодным для принятия решений, необходимо проверить шесть слоев данных: идентичность события, ленту консенсус-прогнозов, ограничения, опубликованные компанией, фундаментальные данные уровня документов, доказательства драйверов и рыночные проверки. Эта статья называет этот список Стеком верификации перед публикацией. Пропуск любого слоя — это путь к тому, как гладко написанный меморандум превращается в дорогостоящую ошибку.
1. Идентичность события
Подтвердите финансовый период, который охватывает публикация, запланированную дату и то, относятся ли прогнозы к GAAP или к «рыночным» / non-GAAP показателям. Первый шаг любого обновления модели, связанного с отчетностью, — подтверждение события и отчетного периода. Оценка Q1, примененная к публикации Q4, или консенсус non-GAAP, сопоставленный с фактическим результатом GAAP, делают недействительными все сценарии под ними.
Также подтвердите финансовый календарь компании. Оценка «текущего 2026 года» бессмысленна, если финансовый 2026 год эмитента завершился в марте.
2. Лента консенсус-прогнозов
Проверьте как минимум:
- Средние, низкие и высокие оценки выручки и EPS
- Те же диапазоны для следующего квартала и следующего полного года
- Число участвующих аналитиков
- Фактические результаты годичной давности и подразумеваемый рост
- Направление недавних пересмотров
- Историю превышений / недостижений прогнозов по выручке и EPS
Институциональные ленты велики. I/B/E/S охватывает более 70 000 компаний, а история по США доступна с 1976 года. Bloomberg и S&P Capital IQ публикуют консенсус примерно по 18 000 компаний каждый. Смысл упоминания этих масштабов не в том, чтобы требовать терминал за $20 000. Он в том, чтобы помнить: «число» — это статистика толпы с документированными верхней и нижней границами.
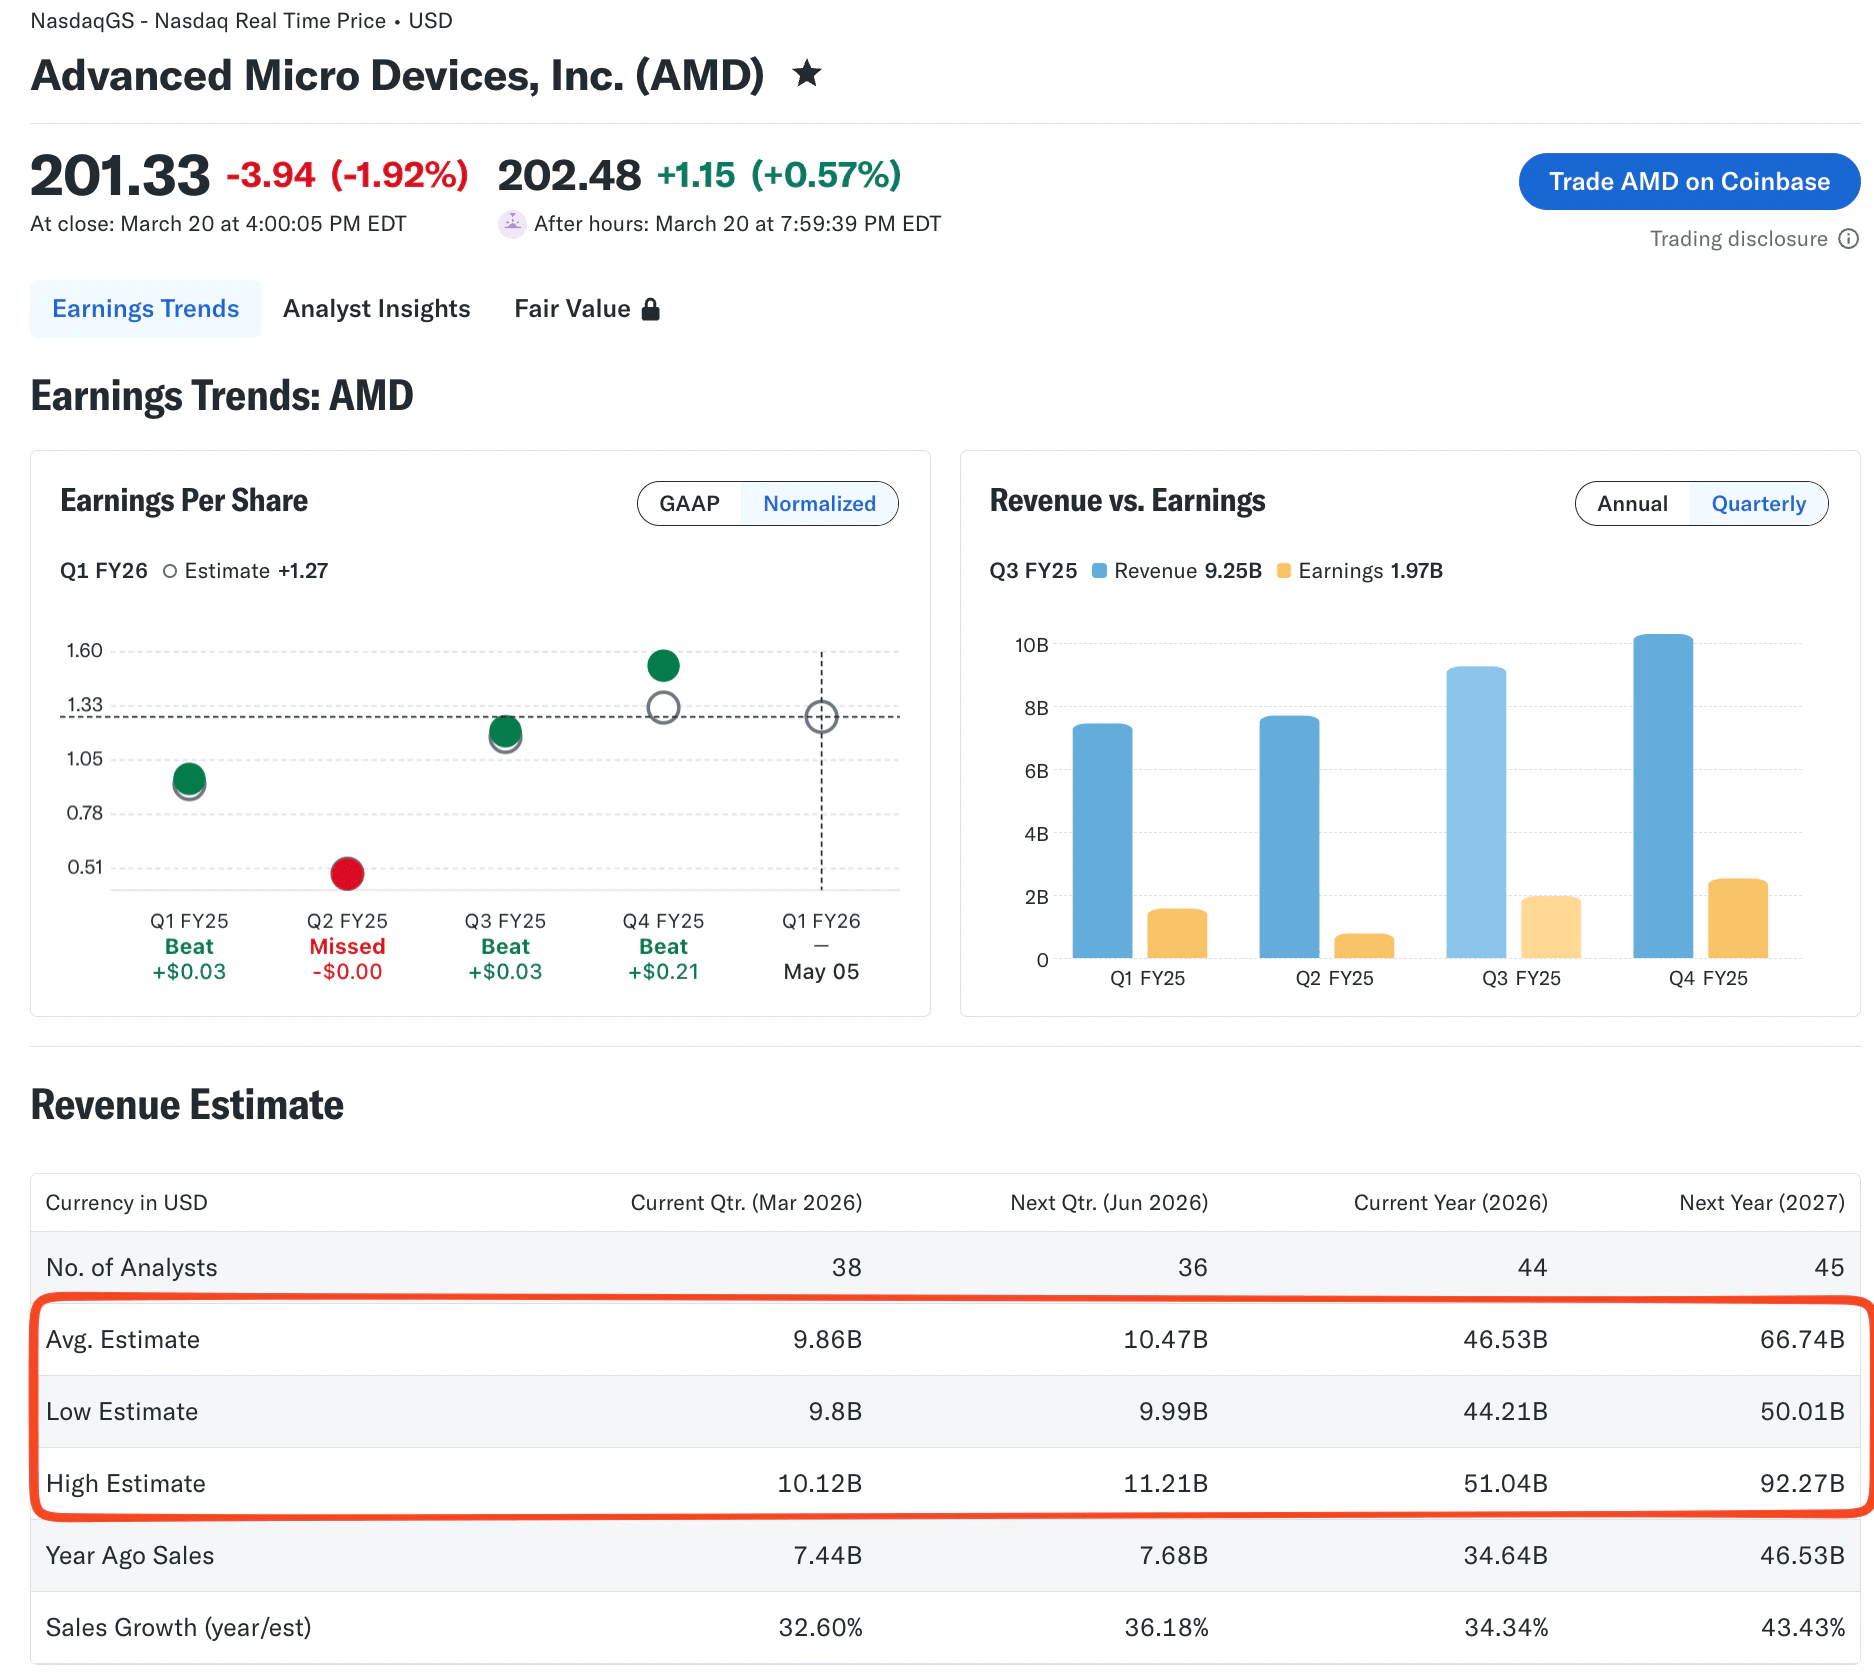
Лента AMD на рисунке имеет правильную структуру: 38 аналитиков по текущему кварталу, средняя оценка $9,86 млрд при диапазоне $9,8–$10,12 млрд, средняя выручка за полный 2026 год $46,53 млрд против диапазона $44,21–$51,04 млрд, а диапазон на 2027 год еще шире — $50,01–$92,27 млрд. Базовый сценарий, игнорирующий этот разброс на 2027 год, делает вид, будто рынок согласен, хотя это не так.
3. Ограничения, опубликованные компанией
Возьмите последние прогнозные диапазоны руководства, комментарии по сегментам и все «правила игры», которые руководство повторяло в предыдущих звонках. Прогноз руководства — это ограничение, а не базовый сценарий. Если руководство дало диапазон по операционной марже, медвежий сценарий должен объяснять, как компания не достигает этого диапазона, а не изобретать новое бухгалтерское определение.
Стенограммы и пресс-релиз по форме 8-K являются первичными источниками. Вторичные обзоры полезны только после проверки первичного текста.
4. Фундаментальные данные уровня документов
По последним 10-K и 10-Q проверьте:
- Политику признания выручки и формулировки о любых пересмотрах отчетности
- Структуру сегментов и географическую структуру
- Мосты валовой и операционной маржи
- Capex, амортизацию и оборачиваемость оборотного капитала
- Чистый долг, денежные средства и обязательства по аренде
- Разводненное средневзвешенное число акций, разрешение на выкуп, конвертируемые инструменты и компенсации акциями
- Налоговую ставку и разовые статьи, которые не повторятся
- Раскрытия о связанных сторонах, судебных разбирательствах и непрерывности деятельности
Формы 10-K, 10-Q и 8-K остаются основным публичным источником этих данных. Их можно искать в EDGAR. Резюме AI, которое не может сослаться на исходный документ, — это черновик, а не входной параметр.
5. Доказательства драйверов
Это некоммодитизированный слой. Проверьте операционные факты, оправдывающие изменение драйвера:
- Объемы единиц, средние цены реализации и бэклог либо оставшиеся обязательства к исполнению
- Концентрацию клиентов и запасы в каналах продаж
- Динамику затрат на сырье, контрактное производство, фрахт или труд
- Валютный пересчет по сравнению с органическим ростом
- Изменения регулирования, экспортного контроля или возмещения расходов
- Ценообразование конкурентов и изменения рыночной доли
- Сроки Capex по сравнению с амортизацией
Без этого слоя бычий и медвежий сценарии — лишь консенсус плюс или минус круглое число.
6. Рыночные проверки здравого смысла
Прежде чем принять диапазон, проверьте:
- Подразумеваемые P/E, EV/EBITDA и EV/sales в каждом сценарии по сравнению с текущей группой аналогов
- Есть ли у бычьего мультипликатора исторический прецедент для этого бизнеса
- Подразумеваемое опционами движение перед публикацией, если вы торгуете вокруг события
- Короткий интерес и стоимость займа бумаг, если медвежий сценарий предполагает ценовой разрыв вниз
- Отчеты компаний-аналогов, уже опубликованные в том же цикле
Бычий сценарий должен объяснять, почему оценка разумна относительно предполагаемого роста. Если он этого не делает, сценарий — это желание, а не анализ.
Запрос на верификацию, который должен находиться в той же ветке:
«Прежде чем строить сценарии, перечисли каждый элемент Стека верификации перед публикацией для этого тикера. Отметь все, что невозможно подтвердить по последним 10-K, 10-Q, 8-K или текущей ленте консенсус-прогнозов. Не придумывай отсутствующую низкую или высокую оценку».
Jenova может быстро собрать этот список и помнить его между сессиями. Она не может сертифицировать корректность непредставленного в документах числа. Это ограничение и есть преимущество: надежный агент отказывается замазывать дыру в стеке.
Как выполнить полный процесс сценарного анализа перед отчетностью с AI?
Полный процесс берет проверенную ленту, формулирует три внутренне согласованных сценария, назначает триггеры мониторинга и только после этого обсуждает размер позиции. Описанные ниже шаги работают в Jenova и, при большем объеме ручной сборки, в стеке Koyfin плюс электронная таблица.
Шаг 1 — Создайте краткое описание события. Укажите тикер, финансовый период, дату публикации и основу оценок. Приложите или дайте ссылки на последний 10-Q, предыдущий отчет о прибыли в форме 8-K и текущую таблицу консенсуса.
Шаг 2 — Запустите Стек верификации. Потребуйте от агента вернуть для каждого из шести слоев статус «подтверждено», «конфликт» или «отсутствует». Конфликтующие элементы — например, рыночный EPS, исключающий компенсации акциями, когда ваша модель их не исключает, — должны быть разрешены до расчета любого сценария.
Шаг 3 — Сформулируйте базовый сценарий так, будто он должен существовать сам по себе. Постройте один проверяемый базовый сценарий до создания бычьего и медвежьего вариантов. Если вы не готовы защищать базовый сценарий отдельно, диапазон вокруг него — лишь украшение.
Шаг 4 — Добавьте бычий и медвежий сценарии как изменения тезиса. Меняйте только драйверы, относящиеся к истории. Сохраняйте одинаковую математику разводнения, если сам сценарий не предполагает изменения выпуска акций или выкупов.
Шаг 5 — Опубликуйте таблицу решений. Для каждого сценария зафиксируйте стоимость на акцию, подразумеваемые мультипликаторы, два-три показателя, которые повышают вероятность этого сценария, и вероятность. Затем рассчитайте ожидаемую стоимость. Не считайте ее целевой ценой; воспринимайте ее как взвешенное отражение собственных допущений.
Шаг 6 — Установите правила обновления. Перезапускайте анализ при публикации отчетности, изменении прогнозов руководства и существенных новостях по драйверам. Не перезапускайте его только потому, что акция выросла или упала на 3% днем.
Шаг 7 — Передайте смежные вопросы специализированным инструментам. Макроконтекст — ставки, доллар и экономический цикл — можно проверить с помощью Macro Strategist от Jenova. Если публикация отчетности является событием для опционов, Options Strategist может перевести те же три сценария в структуры с ограниченным риском. Экспозицию портфеля после публикации следует передать Portfolio Management Strategist. Это разные задачи. Объединение их в одном расфокусированном запросе разрушает сценарную дисциплину.
В Koyfin тот же процесс начинается на панелях прогнозов и сюрпризов, а затем переходит в электронную таблицу для изменения драйверов. В TIKR он начинается в представлениях модели и прогнозов руководства. Преимущество AI не в пропуске этих экранов. Оно в принуждении к написанию причинных предложений и отметок верификации, которые большинство электронных таблиц никогда не фиксирует.
Компактный сквозной запрос:
«Вы готовите краткий материал перед отчетностью. (1) Проверьте идентичность события, ленту консенсус-прогнозов, последний прогноз руководства, разводненное число акций и мост маржи из последнего 10-Q. (2) Напишите базовый, бычий и медвежий сценарии, по одному причинному предложению для каждого. (3) Выведите таблицу выручки, EPS, операционной маржи, разводненных акций, стоимости на акцию и подразумеваемого P/E. (4) Перечислите два триггера мониторинга для каждого сценария. (5) Отметьте каждый непроверенный входной параметр».
Бесплатный уровень Jenova включает этот процесс с ограниченным использованием; платные планы начинаются от $20 в месяц и дают в 30 раз больший лимит, чем бесплатный уровень. Глубокий доступ к прогнозам Koyfin в платных планах начинается примерно с $39 в месяц согласно обзору платформ 2026 года. Ни одна из этих подписок не заменяет чтение документа.
Что практики equity research говорят о сценарной дисциплине?
Практики, пережившие более одного цикла отчетности, относятся к сценариям как к системе мониторинга, а не как к конкурсу предсказаний, и они строже относятся к непроверенным входным данным, чем к неэлегантным моделям.
«Сбой в работе с отчетностью при поддержке AI — не плохая арифметика. Это гладко написанный базовый сценарий, построенный на неверном периоде, неверном числе акций или определении рыночного EPS, которое модель никогда не объявляла. Если агент не может показать финансовый период, выбор между GAAP и non-GAAP и разводненное число акций до вывода целевой цены, остальная часть меморандума — театр».
«Три сценария полезны только тогда, когда каждый из них является тезисом. „Выручка плюс 5%“ — это не бычий сценарий. Бычий сценарий объясняет, какой продуктовый микс, цена или статья затрат изменились, на протяжении скольких периодов и какой мультипликатор это все еще подразумевает относительно аналогов. Если у подразумеваемого мультипликатора нет прецедента, мы возвращаем сценарий на доработку, даже когда DCF сходится».
«Стек верификации и есть продукт. Верхняя и нижняя границы консенсуса, последний прогнозный диапазон, последняя оборачиваемость оборотного капитала из 10-Q и график выкупа или конвертируемых инструментов изменят цену 2030 года намного сильнее, чем еще один эпитет в повествовании. Мы предпочли бы более узкий, полностью подтвержденный источниками диапазон широкому диапазону с двумя молчаливыми дырами».
— Команда продукта Jenova, разработка процессов equity research, 8 лет создания инвестиционных исследований с поддержкой агентов
Этот подход соответствует документированному предупреждению практиков о том, что корректировки терминальной стоимости и ставки дисконтирования часто скрывают слабую операционную историю. Он также согласуется с более ранним исследовательским наблюдением, согласно которому прогнозы прибыли аналитиков сами по себе не полностью учитывают информацию, уже содержащуюся в ценах. AI, который лишь усредняет эти прогнозы, наследует ту же слепую зону, если стек верификации не возвращает в анализ документы и операционные доказательства.
Как сценарии перед отчетностью должны менять ваши действия после публикации?
Сценарии должны меняться после публикации только тогда, когда изменился названный драйвер или названное ограничение, и они должны чаще менять размер позиции, чем саму историю. Если компания превосходит прогноз по выручке именно по причине, указанной в бычьем сценарии, рациональное обновление — повысить вероятность этого сценария, а не придумывать акции новую личность.
Используйте три правила после публикации:
- Сопоставляйте фактические результаты с теми же определениями, которые использовались перед публикацией. Обновление модели, начинающееся с замены входных данных до подтверждения периода и определений показателей, исказит сценарии следующего квартала.
- Оценивайте звонок по триггерам, а не по движению акции после закрытия рынка. Отзыв прогноза, мост маржи, противоречащий бычьему продуктовому миксу, или сюрприз по числу акций важнее движения на 4%.
- Сохраняйте три тезиса неизменными, пока доказательства не потребуют переписывания. Цена не является доказательством ошибочности медвежьего тезиса. Это еще один результат.
Для инвесторов, выражающих взгляд через опционы, соотнесите каждый сценарий с определенной выплатой до события и еще раз после схлопывания подразумеваемой волатильности. Для портфельных управляющих полезный артефакт — не цена среднего сценария. Это список позиций, чьи тезисы действительно прошли проверку этой публикацией.
AI заслуживает места в этом цикле, поддерживая в одной ветке последний проверенный стек, последние три причинных предложения и последний список триггеров. Он не заслуживает этого места, объявляя победителя в 16:01.
Источники
- Комиссия по ценным бумагам и биржам США — поиск документов компаний в EDGAR
- Financial Modeling Prep — чек-лист обновления данных после отчетности для финансовых моделей
- Model Reef — как создать бычью, базовую и медвежью оценку одной акции
- Investopedia — роль прогнозов прибыли в оценке акций
- Библиотека Ньюмана Baruch College — оценки прибыли, прогнозы руководства и стенограммы звонков
- Corporate Finance Institute — определение и процесс сценарного анализа
- Комиссия по ценным бумагам и биржам США — отчетность согласно Exchange Act, формы 10-K и 10-Q
- Koyfin — лучшие платформы для прогнозов прибыли, целевых цен и рейтингов аналитиков в 2026 году
- Fiscal.ai — платформа инвестиционных исследований на базе AI
- Perplexity Finance — AI-интерфейс для исследования рынков
- Pomegra — моделирование бычьего, медвежьего и базового сценариев
- Investopedia — ключевые документы SEC для инвесторов
- Calypso Copilot — система оценки бычьего и медвежьего сценариев
- ScienceDirect — учитывают ли прогнозы прибыли аналитиков информацию в изменениях цен