AI-анализатор портфеля: анализ аллокации и рисков институционального уровня
2026-08-18
Portfolio Management Strategist помогает точно понять, что происходит с вашим портфелем — и как он поведет себя в стрессовых условиях. Для этого он применяет институциональный анализ аллокации, выявление дрейфа и сценарное тестирование к вашим фактическим позициям. Большинство инвесторов отслеживают доходность, но никогда не оценивают концентрацию, пересечение факторов или нарушение корреляций. Этот AI-анализатор портфеля закрывает этот пробел с той же аналитической строгостью, которую используют профессиональные управляющие активами.
✅ Анализ аллокации по классам активов, секторам, географии и факторным экспозициям
✅ Выявление дрейфа с указанием того, насколько портфель отклонился от целевых весов
✅ Сценарные стресс-тесты, моделирующие шоки процентных ставок, просадки и смену режимов корреляции
✅ Рекомендации по ребалансировке с конкретной, применимой логикой сделок
Чтобы понять важность этого, рассмотрим, с чем обычно работают частные и полупрофессиональные инвесторы: экран брокерского счета с общей доходностью, круговая диаграмма позиций и отсутствие механизма для выявления рисков, скрытых внутри этой аллокации. Именно в этом разрыве портфели незаметно становятся намного более уязвимыми, чем предполагают их владельцы.
Краткий ответ: что такое AI-анализатор портфеля?
AI-анализатор портфеля — это инструмент, который изучает ваши позиции с точки зрения аллокации, концентрации, риска и корреляций, чтобы выявить дрейф, скрытые экспозиции и структурные уязвимости, а затем предложить конкретные действия по ребалансировке. Он заменяет статичное отслеживание результатов непрерывной перспективной диагностикой портфеля.
Ключевые возможности:
- Анализ аллокации — разбивка экспозиций по классам активов, секторам, географии, рыночной капитализации и факторному уклону
- Выявление дрейфа — определение того, насколько текущие веса отклонились от заявленных целей
- Оценка рисков — выявление риска концентрации, кластеризации корреляций и зависимости от отдельных эмитентов
- Сценарное стресс-тестирование — моделирование поведения портфеля при шоках ставок, просадках акций и смене рыночных режимов
- Рекомендации по ребалансировке — преобразование диагностики в конкретные приоритетные решения по сделкам
Проблема: почему анализ портфеля не работает для большинства инвесторов
Ваш брокерский счет показывает, чем вы владеете и сколько это стоит. Но он не сообщает, не сформировали ли вы случайно 40%-ную ставку на технологии, не движутся ли три ваши «диверсифицированные» позиции как один актив во время распродажи и насколько ваша аллокация изменилась с последней ребалансировки.
Это не узкая проблема. Профессиональные институты последние два года активно наращивают возможности AI именно потому, что масштабный анализ портфеля сложен, а его ручное выполнение требует значительных затрат времени и денег.
95% компаний в сфере управления состоянием и активами масштабировали внедрение генеративного AI на несколько сценариев использования, а 78% уже изучают агентный AI — Опрос EY о GenAI в управлении состоянием и активами за 2025 год
75% опрошенных компаний закладывают инвестиции в AI свыше $11 млн, при этом треть планирует существенно увеличить ресурсы в течение двух лет — Опрос EY о GenAI в управлении состоянием и активами за 2025 год
Рынок программного обеспечения для управления портфелями оценивался в $3,7 млрд в 2025 году** и, по прогнозам, достигнет **$8,3 млрд к 2033 году при CAGR 11,3% — Grand View Research
Однако получить такой уровень анализа индивидуальному инвестору на практике крайне сложно:
- Профессиональные платформы аналитики портфелей рассчитаны по цене на институты, а не на частных инвесторов
- Брокерские панели показывают результативность, а не структуру рисков
- Анализ корреляций и факторов требует данных и моделирования, которых у большинства инвесторов нет
- Решения о ребалансировке откладываются на неопределенный срок, поскольку анализ кажется слишком сложным
- Финансовые советники взимают постоянную плату за периодические обзоры, которые нельзя запросить в любой момент
Скрытая концентрация, маскирующаяся под диверсификацию
Владение двенадцатью акциями кажется диверсификацией. Владение двенадцатью акциями, восемь из которых получают выручку благодаря расходам на корпоративное программное обеспечение, — это одна макроэкономическая ставка, лишь замаскированная под диверсификацию. Секторные метки скрывают эту проблему: платежный процессор, компания облачной инфраструктуры и разработчик программного обеспечения для дизайна относятся к разным секторам GICS, хотя их объединяет один и тот же фундаментальный драйвер спроса.
Традиционные представления портфеля усиливают эту иллюзию. Круговая диаграмма с двенадцатью сегментами выглядит сбалансированной. Представление того же портфеля с поправкой на факторы часто выявляет одну доминирующую экспозицию.
Незаметный для инвестора дрейф аллокации
Портфели дрейфуют. Позиция, которая удвоилась, пока остальная часть портфеля оставалась неизменной, незаметно превращается в чрезмерно крупную концентрацию. Исследование практики управления портфелями отмечает, что статичное ежегодное планирование стало недостаточным с учетом темпов рыночных шоков, — однако большинство частных инвесторов проводят ребалансировку реже, если проводят ее вообще.
Без механизма, который измеряет дрейф относительно заявленных целей, портфель, которым вы владеете, постепенно перестает быть портфелем, который вы создавали.
Нарушение корреляций в стрессовых условиях
Диверсификацию измеряют на спокойном рынке, а проверяют — на турбулентном. Активы с низкой исторической корреляцией во время событий ликвидности часто сближаются к 1.0 — именно тогда, когда диверсификация должна вас защищать. Для понимания этого необходим сценарный анализ, а не ретроспективные корреляционные матрицы.
Паралич анализа и отложенные решения
Даже инвесторы, осознающие проблему, часто останавливаются. Стоит сократить прибыльную позицию или докупить отстающую? Оправдывают ли налоговые последствия ребалансировку? Каким будет эффект второго порядка для весов секторов? Без структурированной аналитической базы эти вопросы накапливаются, пока решение не откладывается на неопределенный срок.
Доступ к консультациям ограничен стоимостью и доступностью
Обзор портфеля институционального уровня исторически требовал институциональных отношений. Как отмечает Всемирный экономический форум, к 2027 году инвестиционные инструменты на базе AI, как ожидается, станут основным источником рекомендаций для частных инвесторов. Во многом этот сдвиг вызван разрывом между стоимостью профессионального анализа и возможностями большинства инвесторов его оплачивать.
Именно для этого создан Portfolio Management Strategist.
Почему Portfolio Management Strategist
Portfolio Management Strategist — это институциональный аналитик портфелей для профессиональных инвесторов. Он применяет анализ аллокации, выявление дрейфа, оценку рисков, сценарные стресс-тесты и рекомендации по ребалансировке к любым позициям, которые вы ему предоставите. Вы вставляете свои позиции, а он возвращает структурированную диагностику того, чем вы на самом деле владеете и где кроется уязвимость.
Это принципиальное отличие. Большинство инструментов лишь показывают данные. Этот инструмент анализирует их, формирует вывод и объясняет, что с этим делать.
| Традиционный подход | Portfolio Management Strategist |
|---|---|
| Брокерская панель показывает доходность и веса | Полная разбивка аллокации по классам, секторам, географии и факторам |
| Ребалансировка выполняется по произвольному календарю | Дрейф постоянно измеряется относительно заявленных целевых показателей |
| Корреляции предполагаются на основе меток активов | Кластеризация корреляций и пересечения анализируются напрямую |
| На вопрос «Насколько это рискованно?» отвечают интуитивно | Сценарные стресс-тесты моделируют конкретные шоковые условия |
| Обзор советника требует постоянной оплаты и доступен ежеквартально | Анализ по запросу при любом изменении портфеля или инвестиционной гипотезы |
| Рекомендации приходят в виде общих советов | Конкретная приоритетная логика ребалансировки, привязанная к вашим позициям |
Анализ аллокации, который выходит за пределы круговой диаграммы
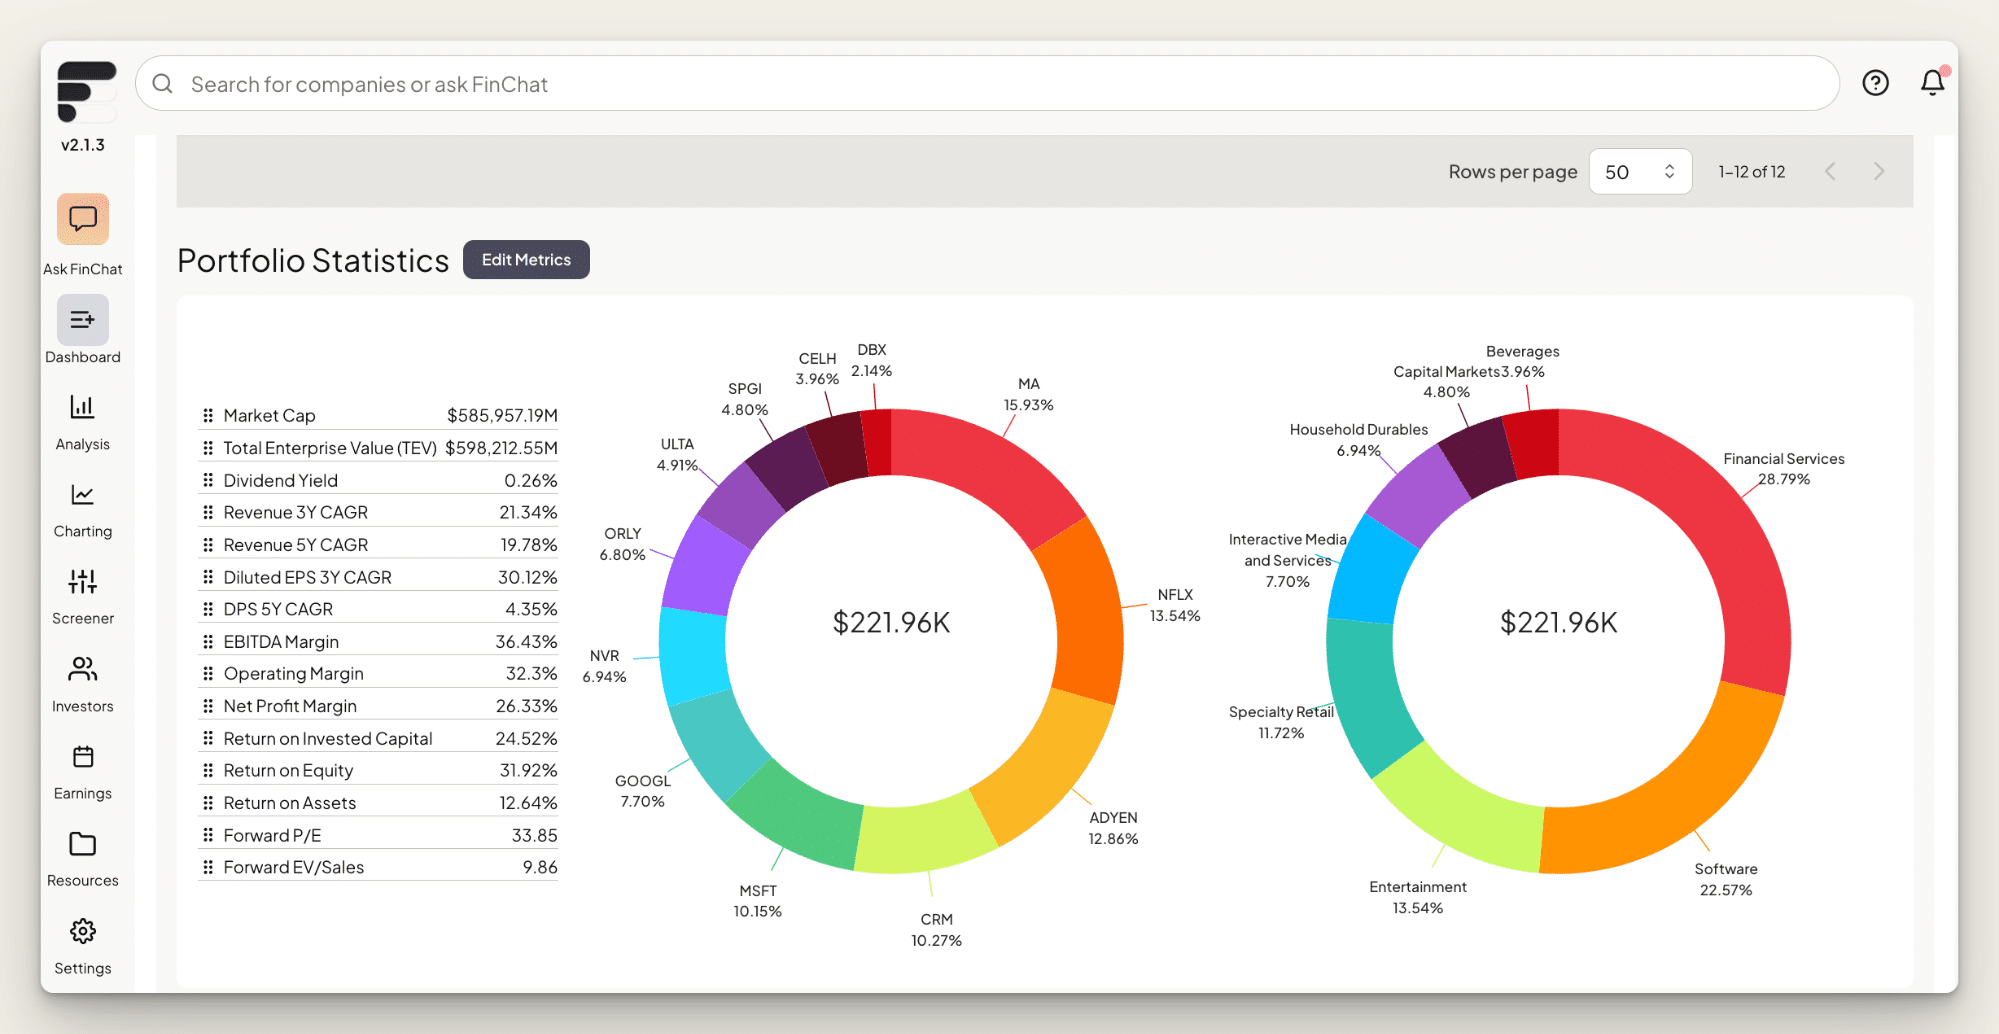
Анализатор раскладывает ваш портфель по нескольким одновременным осям — классам активов, секторам, географии, рыночной капитализации и факторным экспозициям, — чтобы вы увидели структуру под поверхностью. Панель, подобная показанной выше, отображает веса секторов и аллокацию по отдельным позициям; аналитический слой объясняет, что эти веса означают для вашего профиля риска.
«Вот мои 12 позиций и их веса. Разложи мои реальные секторные и факторные экспозиции и скажи, где моя концентрация выше, чем предполагают секторные метки.»
Выявление дрейфа относительно заявленных целей
Один раз определите целевую аллокацию. Анализатор сопоставит текущие веса с этими целями и измерит разрыв, указав, какие позиции существенно отклонились и в каком направлении. Это превращает ребалансировку из расплывчатого намерения в конкретную измеримую задачу.
Оценка рисков за пределами волатильности
Стандартное отклонение — это один из входных параметров, а не окончательный ответ. Анализатор оценивает риск концентрации, зависимость от отдельных эмитентов, кластеризацию корреляций, избыточные веса секторов и скопление факторных рисков — структурные уязвимости, которые превращают внешне диверсифицированный портфель в направленную ставку.
Сценарное стресс-тестирование
Вместо вопроса о том, что сделал ваш портфель, спросите, что он сделал бы. Анализатор моделирует поведение портфеля при заданных шоковых условиях — изменениях ставок, просадках секторов, смене режимов корреляции, — чтобы вы понимали риск снижения до того, как рынок продемонстрирует его вам.
«Проведи стресс-тест этого портфеля при просадке на 25% технологических компаний с высокими мультипликаторами и росте доходности 10-летних облигаций на 150bp. Где сосредоточится ущерб?»
Рекомендации по ребалансировке с логикой сделок
Диагностика без предписаний остается академическим упражнением. Анализатор превращает свои выводы в конкретные рекомендации по ребалансировке: какие позиции сократить, какие увеличить и как каждое действие связано с выявленным риском.
«На основе анализа дрейфа и концентрации составь для меня приоритетный план ребалансировки, который снизит секторную концентрацию без ненужного оборота.»
Связанные агенты, которые также будут полезны
Анализ портфеля редко заканчивается на уровне портфеля. Эти агенты охватывают смежные задачи, которые большинству инвесторов нужны наряду с обзором аллокации.
Fundamental Stock Analyst
Когда анализ дрейфа указывает, что позицию нужно пересмотреть, возникает следующий вопрос: по-прежнему ли базовый бизнес оправдывает ее вес? Fundamental Stock Analyst проводит исследование на уровне отдельных ценных бумаг, необходимое для такого решения.
- Анализ отчетности и оценка бизнес-модели
- Сравнительная оценка относительно сопоставимых компаний
- Данные в реальном времени по отчетности SEC, прогнозам аналитиков и рыночным настроениям
Macro Strategist
Риск портфеля во многом является замаскированным макроэкономическим риском. Macro Strategist предоставляет контекст сверху вниз, который делает сценарные предположения обоснованными, а не произвольными.
- Межрыночный синтез и анализ политики
- Макроаналитика институционального уровня для профессиональных инвесторов
- Автоматизированные ежедневные обзоры изменений рыночного режима и позиционирования
Options Strategist
Если стресс-тестирование выявляет концентрированный риск снижения, который вы предпочли бы захеджировать, а не продавать, Options Strategist превращает этот взгляд в опционную конструкцию.
- Выбор стратегии, соответствующей вашему конкретному рыночному взгляду
- Анализ волатильности, определение размера позиции и греки
- Рекомендации по управлению сделками для любого уровня опыта
Technical Stock Analyst
У решений о ребалансировке есть аспект исполнения. Technical Stock Analyst анализирует движение цены и структуру рынка, чтобы определить время входа и выхода по сделкам, предусмотренным вашим планом ребалансировки.
- Анализ графиков, объема и моментума
- Выявление структуры рынка и сетапов с высокой вероятностью
- Подход с четко заданным риском для каждой позиции
Попробуйте Portfolio Management Strategist бесплатно — кредитная карта не требуется.
Как это работает
Шаг 1: Передайте состав портфеля
Вставьте позиции и их веса напрямую либо загрузите экспорт от брокера или выписку по портфелю. Анализатор работает с любым форматом, в котором представлены ваши активы: тикеры с весами, суммы в долларах или количество акций.
«Вот мой экспорт портфеля. 12 позиций, всего примерно $222K. Проанализируй структуру аллокации.»
Шаг 2: Определите цели и ограничения
Укажите предполагаемую аллокацию, допустимый уровень риска, инвестиционный горизонт и любые ограничения: чувствительность к налогам, позиции, которые вы не будете продавать, минимальный остаток денежных средств. Именно это превращает общий анализ в решения, подходящие для вашей реальной ситуации.
«Целевая структура: 60% акций, 25% инструментов с фиксированным доходом, 15% альтернативных инвестиций. На налогооблагаемом счете я чувствителен к налогам и не буду продавать позиции, которыми владею менее 12 месяцев.»
Шаг 3: Запустите диагностику
Анализатор вернет полную картину: разбивку аллокации по всем измерениям, дрейф относительно ваших целей, риски концентрации и корреляции, а также факторные экспозиции, о наличии которых вы могли не подозревать.
Шаг 4: Проведите стресс-тест конкретных сценариев
Укажите шоки, которые вас беспокоят, и посмотрите, как отреагирует портфель. Здесь абстрактный риск становится конкретным: вы узнаете, какие позиции определяют вашу просадку и сохраняется ли диверсификация именно тогда, когда это действительно важно.
«Смоделируй сценарий, в котором ставки растут на 200bp, а мультипликаторы акций роста сжимаются. Каково предполагаемое влияние на портфель и какие позиции его определяют?»
Шаг 5: Исполните план ребалансировки
Получите приоритетные рекомендации с обоснованием: что сократить, что увеличить и почему каждое действие устраняет определенный выявленный риск. Задавайте уточняющие вопросы, пока план не будет соответствовать вашим ограничениям, затем совершайте сделки.
Результаты и сценарии использования
📊 Случайная ставка на сектор
Сценарий: Самостоятельный инвестор владеет 12 компаниями из, на первый взгляд, пяти разных секторов и считает портфель диверсифицированным.
Традиционный подход: Просмотреть брокерскую круговую диаграмму, увидеть, что ни одна позиция не превышает 16%, и сделать вывод о сбалансированности портфеля. Узнать о концентрации во время просадки всего сектора.
Portfolio Management Strategist: Факторный анализ и анализ драйверов выручки показывают, что большинство позиций связано с одним и тем же базовым циклом спроса, независимо от их секторной классификации.
- Выявляет скрытую за секторными метками кластеризацию корреляций
- Измеряет эффективную однофакторную экспозицию в процентном выражении
- Рекомендует конкретные позиции для сокращения и диверсифицирующие экспозиции для добавления
💼 Ежеквартальная ребалансировка, которой никогда не происходит
Сценарий: Инвестор намерен проводить ребалансировку ежеквартально, но не делал этого 18 месяцев. Две позиции примерно удвоились, а целевая аллокация осталась лишь теоретической.
Традиционный подход: Открыть счет, почувствовать перегрузку из-за количества взаимосвязанных решений, закрыть вкладку. Повторить.
Portfolio Management Strategist: Выявление дрейфа точно измеряет, насколько каждая позиция отклонилась от цели, и формирует упорядоченный список действий.
- Ранжирует отклонения по существенности, чтобы наиболее значимые сделки были выполнены первыми
- Учитывает чувствительность к налогам и ограничения по срокам владения
- Превращает парализующее решение в последовательный контрольный список
📱 Обзор в середине торговой сессии с телефона
Сценарий: На рынке идет волатильная сессия. Вы хотите понять, является ли экспозиция вашего портфеля к движущемуся сектору проблемой до закрытия рынка.
Традиционный подход: Вручную просмотреть позиции, приблизительно оценить суммарную экспозицию и принять реактивное решение без анализа.
Portfolio Management Strategist: Полный анализ доступен на мобильном устройстве с теми же возможностями, что и на настольном компьютере, а история диалога и заявленные цели уже находятся в контексте.
- Мгновенная оценка экспозиции относительно конкретного рассматриваемого движения
- Сценарное тестирование в фактически складывающихся условиях
- Поддержка решения до закрытия рынка, а не последующий разбор ситуации
🎯 Определение размера новых вложений до размещения капитала
Сценарий: Инвестор получает бонус и хочет инвестировать его, не усиливая существующую концентрацию.
Традиционный подход: Купить больше того, что уже нравится, непреднамеренно усиливая экспозиции, которые и так доминируют в портфеле.
Portfolio Management Strategist: Анализирует, где дополнительный капитал улучшит, а где ухудшит структуру портфеля, и рекомендует соответствующий размер вложений. Используйте вместе с Fundamental Stock Analyst, чтобы проверить бизнес-обоснование потенциальных новых позиций.
- Выявляет недовзвешенные экспозиции, которые должен заполнить новый капитал
- Моделирует аллокацию после размещения капитала до принятия решения
- Отмечает добавления, которые усилят существующую кластеризацию корреляций
Часто задаваемые вопросы
Можно ли пользоваться AI-анализатором портфеля бесплатно?
Да. Portfolio Management Strategist доступен в бесплатном тарифе Jenova со всеми основными функциями и ограниченным объемом использования в месяц — кредитная карта не требуется. Платные тарифы от $20 в месяц значительно увеличивают лимиты и открывают выбор пользовательских моделей. Лимит обновляется ежемесячно в дату выставления счета, без ежедневных ограничений.
Чем это отличается от инструментов моего брокера?
Брокерские панели предоставляют отчетность: они показывают позиции, веса и доходность. AI-анализатор портфеля анализирует: выявляет скрытую концентрацию, измеряет дрейф относительно заявленных целей, проводит стресс-тесты конкретных сценариев и формирует приоритетные рекомендации по ребалансировке. Это разница между табло со счетом и тренером.
Может ли он анализировать портфели с альтернативными и международными активами?
Да. Анализатор работает с акциями, инструментами с фиксированным доходом, фондами, международными экспозициями и альтернативными аллокациями, разбивая риски по классам активов, географии, секторам и факторам. Сложные структуры с несколькими счетами можно анализировать вместе или по отдельности — в зависимости от того, как вы их представите.
Учитывает ли анализ налоги и сроки владения?
Только если вы их укажете. Сообщите о своей чувствительности к налогам, типах счетов и ограничениях по срокам владения при определении целей, и рекомендации по ребалансировке будут учитывать эти границы: отдавать предпочтение путям с меньшим оборотом и отмечать сделки с неблагоприятными налоговыми последствиями.
Достаточно ли надежен AI-анализ портфеля для принятия решений?
Рассматривайте его как аналитическую поддержку институционального уровня, а не как фидуциарную рекомендацию. Обзор FINRA по AI в индустрии ценных бумаг отмечает, что AI-приложения для портфелей выявляют закономерности в объемах данных, которые люди не могут обработать вручную, — и одновременно предупреждает, что модели могут вести себя непредсказуемо в условиях, отсутствовавших в контексте их обучения. Анализ — это строгий входной сигнал для вашего решения, а не замена вашему суждению.
Работает ли сервис на мобильных устройствах?
Да. Jenova предлагает полный паритет функций в веб-версии, iOS и Android, а настройки и история диалогов синхронизируются между устройствами. Вы можете провести полную диагностику портфеля с телефона с теми же возможностями, что доступны на настольном компьютере.
Заключение
Большинство инвесторов знают свою доходность и почти ничего не знают о структуре своих рисков. Эта асимметрия обходится дорого: она проявляется в неожиданных просадках, незамеченной концентрации и диверсификации, которая исчезает именно тогда, когда должна была сработать.
AI-анализатор портфеля закрывает этот пробел. Portfolio Management Strategist предоставляет анализ аллокации, выявление дрейфа, оценку рисков и сценарное стресс-тестирование для портфелей любого размера, а затем преобразует диагностику в рекомендации по ребалансировке, которые можно реально исполнить. Институциональная аналитическая строгость, примененная к вашим позициям и доступная всякий раз, когда меняется ваш портфель или инвестиционная гипотеза.
Попробуйте Portfolio Management Strategist прямо сейчас. Изучите больше специализированных инвестиционных агентов на Jenova.
Для разработчиков: Portfolio Management Strategist доступен программно через Jenova API — интегрируйте институциональный анализ портфелей и аналитику ребалансировки в свое финтех-приложение одним API-вызовом. Полная документация →