Оценка AI-компаний: мультипликаторы, метрики и надежные подходы
2026-08-19
Правильно оценить AI-компанию — значит одновременно определить цену трех вещей: качества выручки, экономики вычислений и защищенности бизнеса. Fundamental Stock Analyst охватывает все три направления: проводит относительную оценку, проверяет устойчивость выручки к стресс-сценариям и получает данные в реальном времени из отчетности и прогнозов аналитиков, чтобы ваш мультипликатор опирался на факты, а не на историю. Оценки AI-компаний меняются быстрее и имеют более широкий разброс, чем у любой предыдущей категории ПО, а разница между мультипликаторами выручки 8x и 28x обычно определяется деталями, которые одна таблица не выявит.
✅ Относительная оценка на основе действительно сопоставимых компаний, а не средних показателей по категории
✅ Анализ маржинальности и юнит-экономики для бизнесов с высокими затратами на вычисления
✅ Исследования в реальном времени по отчетности, прогнозам и рыночным настроениям
✅ Сценарное тестирование, чтобы понимать, какие предположения действительно меняют оценку
Чтобы понять, почему оценивать AI сложнее, чем традиционное ПО, полезно рассмотреть рыночные условия, создающие этот разброс: рекордную концентрацию капитала, структурно более низкую валовую маржу и цикл продлений, который лишь сейчас проверяет, была ли ранняя выручка реальной.
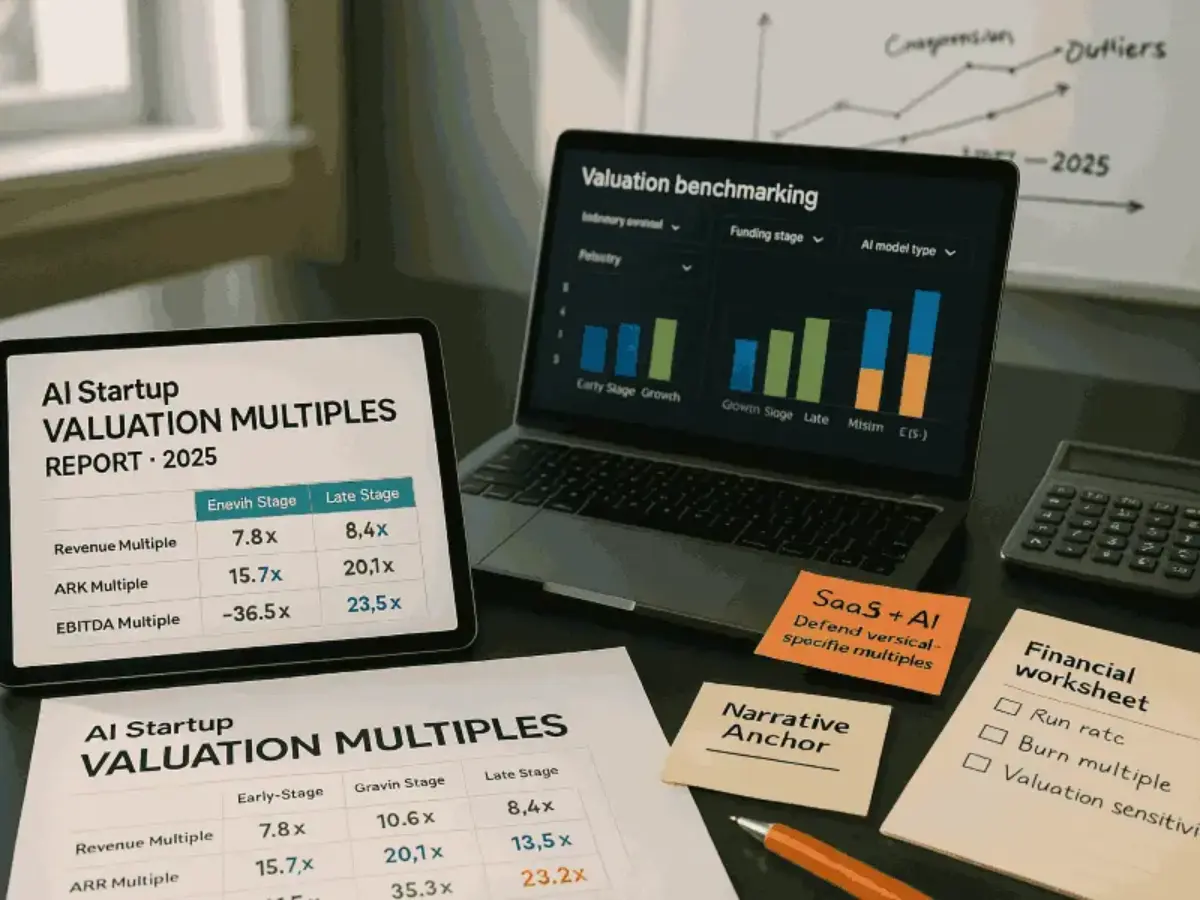
Краткий ответ: что такое оценка AI-компании?
Оценка AI-компании — это процесс определения экономической стоимости бизнеса в сфере искусственного интеллекта путем сочетания мультипликаторов выручки, дисконтированных денежных потоков и сопоставимых сделок с корректировками, учитывающими затраты на вычисления, защищенность данных и устойчивость выручки.
Ключевые элементы строгого процесса оценки:
- Сопоставление мультипликаторов выручки и ARR с действительно аналогичными AI-компаниями с поправкой на стадию развития
- Моделирование траектории валовой маржи за вычетом затрат на инференс и вычисления
- Оценка удержания, вовлеченности и чистого удержания выручки как индикаторов устойчивости выручки
- Стресс-тестирование оценки на риск коммодитизации моделей и экспансии платформ
- Триангуляция DCF, анализа сопоставимых компаний и прецедентных сделок вместо опоры на один метод
Проблема: почему оценки AI так сложно определить
AI стал главным направлением для частного капитала, и сам объем этого капитала исказил ориентиры, на которые обычно опираются оценщики. Данные Crunchbase показывают, что инвесторы вложили $300 млрд в 6 000 стартапов по всему миру в первом квартале 2026 года, причем на AI пришлось 80% всего мирового венчурного финансирования за этот квартал. Четыре из пяти крупнейших венчурных раундов за всю историю были закрыты именно в этом квартале.
**$37 млрд** — [расходы компаний на генеративный AI в 2025 году, что в 3,2 раза больше $11,5 млрд в 2024 году](https://menlovc.com/perspective/2025-the-state-of-generative-ai-in-the-enterprise/)
Но преобразовать эту рыночную энергию в обоснованную цифру на удивление сложно:
- Наборы аналогов ограничены, а ярлык «AI» охватывает совершенно разные бизнес-модели
- Валовая маржа ведет себя совсем не так, как в традиционном SaaS
- Выручка может быстро расти, не будучи устойчивой
- На вопрос о защитном рве — данные, рабочий процесс или ничего — часто невозможно ответить извне
- Концентрация означает, что публичные мультипликаторы задаются несколькими аномальными сделками
Затраты на вычисления разрушают предположение о SaaS-марже
Подходы к оценке ПО предполагают почти нулевые предельные затраты на обслуживание дополнительного клиента. AI переворачивает эту логику. Каждый запрос повторно запускает модель и потребляет вычислительные мощности GPU, поэтому более высокая вовлеченность клиентов увеличивает стоимость обслуживания. У компаний, создающих AI-приложения, средняя валовая маржа составляет примерно 52%, а у AI-функций она находится в диапазоне 50–60% против 80–90% для традиционного SaaS.
Этот разрыв не косметический. Он меняет объем финансового запаса, который дает конкретный раунд финансирования, и то, как следует интерпретировать мультипликатор оценки. Мультипликатор выручки 20x для бизнеса с валовой маржой 52% — не тот же актив, что 20x для бизнеса с валовой маржой 85%.
Быстрый рост выручки не доказывает ее устойчивость
AI-нативные стартапы в восемь раз чаще достигают $10 млн ARR за 12 месяцев, чем средний SaaS-бизнес. Эту статистику часто используют для обоснования премиальных мультипликаторов — и столь же часто неверно трактуют.
Скорость привлечения почти ничего не говорит об удержании. Как отмечается в одном венчурном анализе, компания, заявляющая $10 млн ARR при текущем темпе, но теряющая 70% когорт при продлении, не построила бизнес на $10 млн. Оценка ранней AI-выручки по мультипликаторам, эквивалентным SaaS, без подтверждения по когортам — самая распространенная ошибка в этой категории.
Проблема сопоставимых компаний
Стандартная практика оценки строится на анализе сопоставимых компаний и прецедентных сделок. В AI оба метода нестабильны. Инфраструктурная компания, вертикальное приложение и тонкая обертка на уровне приложения могут описывать себя одинаковыми терминами, хотя их структуры маржи и профили защищенности совершенно различны.
Анализ подходов к оценке бизнеса отмечает, что традиционные методы — рыночная капитализация, дисконтированный денежный поток и подходы на основе активов — опираются на исторические финансовые данные и рыночные сравнения. AI-компании часто имеют короткую историю, отрицательный EBITDA и наборы аналогов из категории, которой едва исполнилось три года.
Риск экспансии платформ редко учитывается в цене
Поставщики базовых моделей больше не продают исключительно доступ через API. Они создают продукты на уровне приложений в категориях, где наблюдают высокий спрос среди собственных клиентов API. Компания, обеспечивающая продукт стартапа, может одновременно создавать конкурирующий продукт.
Это входной параметр оценки, а не сноска. Компания, чей продукт целиком представляет собой функцию, которую поставщик модели способен выпустить сам, заслуживает существенно иного мультипликатора по сравнению с компанией, обладающей собственными конвейерами данных или статусом системы учета.
Выбор метода существенно меняет результат
Единственного правильного подхода не существует. Практики обычно сочетают дисконтированный денежный поток, анализ сопоставимых компаний, прецедентные сделки и модели с учетом IP. Выбор только одного метода — как правило, наиболее выгодного — приводит к цифрам, которые не выдерживают проверки.
Именно для этого был создан Fundamental Stock Analyst.
Решение: оценка AI-компаний на основе фактов, а не истории
Fundamental Stock Analyst подходит к оценке AI-компаний так, как это сделала бы дисциплинированная команда анализа акций: тщательно формирует набор аналогов, корректирует экономические параметры, которые отличают AI, и проверяет результат на прочность, прежде чем зафиксировать цифру. Он работает с отчетностью SEC, прогнозами аналитиков и актуальными рыночными настроениями, поэтому входные данные отражают текущие условия, а не устаревший отраслевой отчет.
| Традиционный подход | Fundamental Stock Analyst |
|---|---|
| Применить средний по категории мультипликатор выручки | Построить набор аналогов, сопоставимых по структуре маржи и бизнес-модели |
| Считать валовую маржу фиксированным параметром | Моделировать траекторию маржи за вычетом затрат на инференс и вычисления |
| Принимать ARR без проверки | Анализировать удержание, поведение когорт и чистое удержание выручки |
| Полагаться на один метод оценки | Триангулировать DCF, аналоги и прецедентные сделки |
| Статичная точечная оценка | Сценарный анализ, показывающий, какие предположения определяют диапазон |
Относительная оценка на основе реального набора аналогов
Средние показатели по категории — враг точной оценки AI. Этот инструмент анализа акций на базе AI формирует наборы аналогов на основе факторов, которые действительно определяют мультипликатор: модели выручки, профиля валовой маржи, концентрации клиентов и стадии, а не общего отраслевого тега.
«Сформируй набор аналогов для вертикальной AI-компании с ARR $18 млн, валовой маржой 61% и клиентами из сферы здравоохранения и выведи обоснованный диапазон EV/Revenue.»
Экономика вычислений и траектория маржи
Поскольку маржа AI может существенно улучшаться за счет маршрутизации нагрузки и кэширования, текущая маржа не является конечной. Компании с наиболее высокой валовой маржой направляют большинство запросов к меньшим или дообученным моделям, передавая только сложные задачи передовым моделям. Кэширование промптов дает схожий эффект: чтение из кэша для Sonnet от Anthropic стоит $0,30 за миллион токенов против $3,00 за новый входной запрос.
Аналитик явно моделирует эту траекторию, отделяя структурно низкую маржу от временно низкой. Это различие нередко становится крупнейшим фактором изменения оценки.
«Смоделируй траекторию валовой маржи для компании, создающей AI-приложение, которая сейчас находится на уровне 54%, предполагая, что 60% запросов можно перенаправить к меньшим моделям в течение 18 месяцев.»
Анализ устойчивости выручки и удержания
Чистое удержание выручки, число ежедневных и ежемесячных активных пользователей, частота сессий, доля успешного выполнения задач и время до получения ценности вместе показывают, является ли выручка устойчивой или временно заимствованной. Инвесторы, оценивающие AI-стартапы, считают валовую маржу, качество роста и показатели вовлеченности базовой триадой, а Fundamental Stock Analyst строит оценку вокруг этих входных данных, а не рассматривает их как второстепенный комментарий.
Оценка бизнес-модели и проверка защитного рва
Вопрос долгосрочной устойчивости заключается в том, делают ли улучшения моделей компанию сильнее или легче заменяемой. Компании, успешно проходящие эту проверку, обычно сочетают доступ к собственным данным с глубокой интеграцией в рабочие процессы либо вертикальную специализацию со сложными регуляторными требованиями. Аналитик рассматривает это как решение о дисконте или премии к мультипликатору и делает логику явной.
«Оцени, является ли преимущество этой компании в данных структурным или случайным, и количественно определи влияние на мультипликатор в каждом случае.»
Стресс-тестирование сценариев
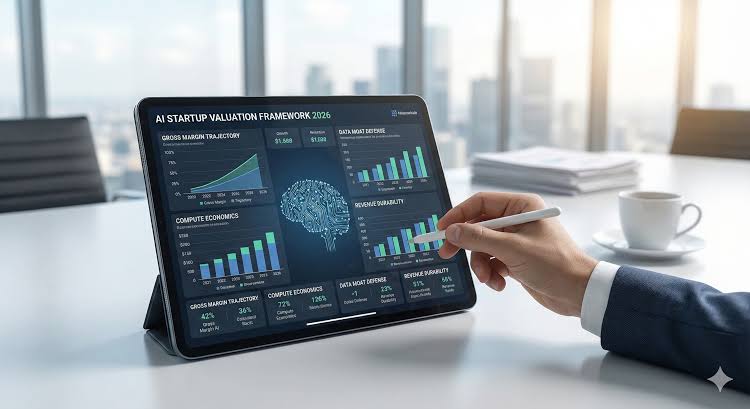
Точечные оценки скрывают хрупкость. Оценка тестируется на коммодитизацию моделей, сжатие цен, отток в цикле продлений и экспансию платформ, формируя диапазон с явно указанными драйверами, а не одну цифру с ложной точностью.
Другие полезные агенты
Оценка редко происходит изолированно. Эти агенты охватывают смежную работу вокруг оценки AI-компании: рыночный контекст, последствия для портфеля и взгляд со стороны основателя.
Startup Advisor — Перспектива серийного основателя, ставшего венчурным инвестором, сформированная в работе с a16z, YC и Sequoia. Если вы на стороне основателя, здесь можно проверить историю оценки на прочность до того, как это сделают инвесторы.
- Предельно честная оценка вашей истории для привлечения финансирования и обоснования мультипликатора
- Стратегические рекомендации, соответствующие стадии венчурных компаний
- Формулировки с учетом того, как инвесторы прочтут ваши метрики
Macro Strategist — Ставки дисконтирования и готовность к риску задают верхний предел каждой оценки. Этот агент предоставляет межрыночный и регуляторный контекст, определяющий, расширяются или сжимаются мультипликаторы.
- Межрыночный синтез и анализ политики
- Макроэкономическая аналитика институционального уровня для профессиональных инвесторов
- Автоматизированные ежедневные обзоры условий, влияющих на ценообразование риска
Portfolio Management Strategist — После оценки компании следующий вопрос — размер позиции. Этот институциональный портфельный аналитик занимается анализом распределения, выявлением отклонений и сценарными стресс-тестами.
- Оценка риска и анализ концентрации для портфелей с высокой долей AI
- Сценарные стресс-тесты в разных рыночных режимах
- Рекомендации по ребалансировке, основанные на целевых распределениях
Economics Analyst — Для структурных вопросов, лежащих в основе оценок AI: куда движутся кривые затрат на вычисления, как разрешается капиталоемкость сектора и что это означает для конечных предположений.
- Прослеживание механизмов и сценарный анализ
- Покрытие макро-, микроэкономики и политики институционального уровня
- Аналитика экономики сектора на основе данных
Попробуйте Jenova бесплатно — кредитная карта не требуется.
Как работает оценка AI-компании: пошаговый процесс
Шаг 1: точно определите бизнес-модель
До применения любого мультипликатора установите, что это за тип AI-компании: инфраструктура, вертикальное приложение, горизонтальное приложение или поставщик моделей. Структура ценообразования имеет не меньшее значение, чем категория: модели с оплатой за токены, подписки с лимитами использования, оплата за результат и гибридные модели имеют разные профили маржи и предсказуемости.
«Классифицируй бизнес-модель и структуру ценообразования этой компании, а затем определи, какие мультипликаторы оценки наиболее уместны.»
Шаг 2: сформируйте набор аналогов
Соберите аналоги, сопоставимые по модели выручки, валовой марже, темпам роста и стадии, а не по отраслевому ярлыку. Fundamental Stock Analyst получает актуальные данные из отчетности и прогнозов аналитиков, чтобы набор отражал текущие рыночные уровни, и отмечает случаи, когда выборка слишком мала для обоснования узкого диапазона.
«Найди сопоставимые публичные и частные компании для горизонтального AI-приложения с ARR $40 млн, растущего на 180% год к году.»
Шаг 3: скорректируйте оценку на специфику экономики AI
Добавьте корректировки, которые упускают универсальные подходы: текущую и прогнозную валовую маржу за вычетом вычислительных затрат, стоимость инференса на когорту пользователей, защищенность данных, глубину интеграции в рабочие процессы и подверженность экспансии платформ. Каждая корректировка должна сопровождаться явной премией или дисконтом к базовому мультипликатору.
«Примени корректировки, специфичные для AI, к базовому мультипликатору EV/Revenue 12x: у компании валовая маржа 55%, собственные данные регулируемой отрасли и глубокая интеграция с ERP.»
Шаг 4: триангулируйте результаты разных методов
Параллельно проведите относительную оценку, DCF там, где денежные потоки можно прогнозировать, и анализ прецедентных сделок. Если результаты трех методов сильно расходятся, само расхождение является выводом: обычно оно указывает на предположение, которому придается слишком большой вес.
«Проведи DCF, анализ аналогов и прецедентных сделок для этой компании и объясни, в чем и почему расходятся результаты трех методов.»
Шаг 5: проведите стресс-тестирование и сформируйте диапазон
Преобразуйте точечную оценку в обоснованный диапазон, проверив важные предположения: отсутствие ожидаемого улучшения маржи, отток в цикле продлений, коммодитизацию моделей и конкурентную экспансию. Укажите драйверы верхней и нижней границ.
Результаты и сценарии применения
📊 Инвестиционная проверка AI-приложения на стадии Series B
Сценарий: Инвестор рассматривает раунд Series B на $25 млн в вертикальной AI-компании, заявляющей ARR $12 млн и запрашивающей мультипликатор прогнозной выручки 22x.
Традиционный подход: Две-три недели работы аналитика по сбору аналогов, построению модели и согласованию противоречивых отраслевых отчетов — часто с итоговым диапазоном, слишком широким для принятия решения.
Fundamental Stock Analyst: Структурированная оценка с подобранным набором аналогов, скорректированным на маржу мультипликатором, оценкой устойчивости на основе удержания и стресс-тестированным диапазоном с указанными драйверами — за одну рабочую сессию.
- Набор аналогов строится на экономике, а не на отраслевых тегах
- Явная логика премии или дисконта для каждой корректировки
- Сценарный диапазон, выдерживающий вопросы инвестиционного комитета
💼 Основатель готовится к привлечению финансирования
Сценарий: Основателю необходимо обосновать оценку $200 млн до привлечения инвестиций перед скептически настроенным ведущим инвестором.
Традиционный подход: Выбрать наиболее выгодные публичные мультипликаторы из отраслевых отчетов и надеяться, что вопрос о наборе аналогов не возникнет.
Fundamental Stock Analyst: Обоснованная история оценки, привязанная к фактической траектории валовой маржи компании, когортам удержания и доказательствам защитного рва, — со слабыми местами, выявленными до того, как их обнаружит инвестор. Совместное использование со Startup Advisor замыкает цикл между цифрой и историей.
- Заранее выявленные возражения и подготовленные ответы
- Траектория улучшения маржи явно смоделирована
- Мультипликатор обоснован данными конкретной компании, а не импульсом категории
📱 Быстрый скрининг на мобильном устройстве
Сценарий: Инвестор видит объявление о финансировании по дороге и хочет сразу понять, обоснован ли подразумеваемый мультипликатор.
Традиционный подход: Сохранить ссылку, забыть о ней или сформировать впечатление по заголовку без анализа.
Fundamental Stock Analyst: Быстрая проверка обоснованности подразумеваемого мультипликатора относительно экономики аналогов, доступная на мобильном устройстве с полным функциональным соответствием, — достаточная, чтобы решить, заслуживает ли сделка полноценной проверки.
- Мгновенная оценка подразумеваемого мультипликатора по условиям объявленного раунда
- Указание на случаи, когда цифра зависит от чрезмерно оптимистичных предположений
- Полная история чата синхронизируется с настольной версией для более глубокого анализа
🎯 Обзор AI-экспозиции на уровне портфеля
Сценарий: Фонд владеет семью AI-позициями и хочет понять, отклонились ли оценки по портфелю от уровня, который поддерживают фундаментальные показатели.
Традиционный подход: Ручная проверка позиции за позицией, обычно проводимая раз в год и нередко слишком поздно.
Fundamental Stock Analyst: Единая методология оценки применяется к каждой позиции, выявляя активы с наибольшим риском мультипликатора. В сочетании с Portfolio Management Strategist это превращается из наблюдения в решение по распределению капитала.
- Единая методология устраняет несогласованность между позициями
- Выявляет концентрацию в бизнес-моделях с похожими рисками
- Напрямую передает результаты в анализ ребалансировки
Часто задаваемые вопросы
По какому мультипликатору выручки должна оцениваться AI-компания?
Единственного правильного мультипликатора не существует. Разброс в AI определяется структурой валовой маржи, устойчивостью выручки и защищенностью: компания с валовой маржой 52% и слабым удержанием не сопоставима с компанией с маржой 75% и собственными данными, даже если они принадлежат к одной категории. Правильный подход — построить набор аналогов, сопоставимых по экономике, а затем применить явные премии и дисконты. Fundamental Stock Analyst формирует этот набор и документирует каждую корректировку.
Почему валовая маржа AI ниже валовой маржи SaaS?
AI-продукты несут реальные вычислительные затраты при каждом взаимодействии. Традиционный SaaS почти ничего не тратит на обслуживание еще одного пользователя, тогда как средняя валовая маржа компаний, создающих AI-приложения, составляет примерно 52%, поскольку инференс, плата за данные и проверка с участием человека потребляют выручку. Маржа может улучшаться благодаря маршрутизации моделей и кэшированию, но текущую маржу нельзя считать конечной без явно определенной траектории улучшения.
Какой метод оценки лучше всего работает для AI-компаний?
Ни одного метода недостаточно. Практики сочетают дисконтированный денежный поток, анализ сопоставимых компаний, прецедентные сделки и модели с учетом IP, а расхождения между методами часто информативнее любого отдельного результата. Когда DCF и аналоги сильно расходятся, одно из предположений обычно получает слишком большой вес.
Как оценивать AI-компанию без выручки или на ранней стадии?
Когда мультипликаторы выручки недоступны, оценка смещается к качественным драйверам: доступу к собственным данным, команде, технической дифференциации и рыночному времени, сопоставленным с недавними прецедентными раундами на той же стадии. Оценки ранних AI-компаний имеют задокументированную премию к не-AI-аналогам, но эта премия отражает рыночные условия, а не фундаментальные показатели конкретной компании, поэтому ее следует считать отправной точкой, а не выводом.
Могут ли AI-инструменты действительно проводить оценку бизнеса?
AI берет на себя основную аналитическую нагрузку: извлекает и обрабатывает финансовые данные, отслеживает рыночные и отраслевые тренды в реальном времени и проводит сценарный анализ далеко за пределами возможностей таблиц, одновременно снижая предвзятость и ошибки расчетов, искажающие ручную работу. Суждение при выборе аналогов и оценке защитного рва по-прежнему важно, поэтому Fundamental Stock Analyst показывает логику своих выводов, а не выдает голую цифру.
Можно ли пользоваться Fundamental Stock Analyst бесплатно?
Основные функции доступны на бесплатном тарифе с ограниченным использованием. Платные тарифы существенно увеличивают лимиты использования и добавляют выбор пользовательских моделей. Актуальные сведения о тарифах и лимитах смотрите в пунктах меню "Usage Limit" и "Subscribe".
Заключение
Оценка AI-компаний терпит неудачу, когда без изменений заимствует предположения SaaS. Эта категория имеет структурно иную валовую маржу, выручку, которая быстро растет, но не обязательно устойчива, и конкурентную динамику, при которой платформа, обеспечивающая ваш продукт, может стать вашим конкурентом. Применение среднего по категории мультипликатора к любому из этих факторов дает цифру, которая не выдержит проверки.
Правильная оценка бизнеса в сфере искусственного интеллекта означает качественно выполнить четыре задачи: сформировать набор аналогов, сопоставимых по экономике, а не ярлыкам; смоделировать траекторию валовой маржи за вычетом вычислительных затрат; проверить устойчивость выручки через удержание и поведение когорт; а также триангулировать DCF, аналоги и прецедентные сделки до определения диапазона. Именно на этих этапах фактически определяются мультипликаторы оценки AI-компаний.
Попробуйте Fundamental Stock Analyst сейчас — создайте оценку, которую сможете обосновать по каждой строке.
Узнайте больше на Jenova.
Для разработчиков: Fundamental Stock Analyst доступен программно через Jenova API — интегрируйте анализ акций и оценку стоимости в свое финансовое или инвестиционное приложение с помощью одного вызова API. Полная документация →