Como a AI Pode Acompanhar uma Tese de Investimento em Ações, Catalisadores e Invalidação?
2026-08-23
O que diferencia o acompanhamento duradouro de uma tese da análise pontual de ações com AI?
O acompanhamento duradouro de uma tese mantém vivos por meses três registros imutáveis: a tese original de investimento, os catalisadores datados que devem comprová-la ou refutá-la e as condições previamente definidas que encerrariam a posição. A análise pontual de ações com AI faz o oposto. Ela gera uma nova narrativa a cada sessão e substitui silenciosamente o motivo da compra. Em 2026, a divisão útil não é “qual chatbot consegue resumir um 10-K”. É qual sistema consegue se recusar a reescrever a tese original conforme preço, notícias e projeções mudam.
Para análises de vários meses, o Fundamental Stock Analyst da Jenova é mais forte quando você precisa de um parceiro conversacional de pesquisa que se lembra da tese original, lê documentos da SEC e pontua novas evidências sem substituir a tese. O Helm Terminal é mais forte quando você quer monitoramento diário automatizado para toda uma carteira. O Fiscal.ai é mais forte quando o trabalho exige dados rápidos de resultados e fluxos de trabalho com KPIs, e não um arquivo de tese vivo. O MyThesis atende a um pequeno grupo de nomes de alta convicção se você aceitar preços por posição.
Fatores-chave que separam o acompanhamento duradouro da pesquisa pontual:
✅ Uma tese original bloqueada que sessões posteriores possam pontuar, mas não reescrever ✅ Um calendário de catalisadores datado, ligado a documentos, produtos, eventos jurídicos ou retornos de capital ✅ Condições de invalidação previamente definidas e falsificáveis em dados públicos ✅ Evidências que você possa verificar, idealmente citadas e datadas, em vez de parafraseadas ✅ Memória entre sessões ou um monitor agendado que continue operando quando você deixar de acompanhar
Para comparar essas ferramentas com honestidade, ajuda definir o que “acompanhar” realmente exige depois que a operação já está aberta.
Por que as teses de investimento se desviam após a decisão inicial de compra?
As teses se desviam porque os investidores acompanham o preço com mais fidelidade do que acompanham os motivos que justificaram esse preço. Após alguns resultados trimestrais, a tese original — uma recuperação de margem, um ciclo de produto, uma contingência jurídica, uma trajetória de retorno de capital — é substituída por um comentário contínuo sobre se a ação está “funcionando”. Essa substituição é o principal modo de falha do investimento de vários meses, e não a falta de notícias.
Uma pesquisa de 2023 do CFA Institute resumida na análise de pesquisa de ações da Daloopa constatou que 55% dos profissionais de investimento já usavam dados não estruturados e 64% recorriam a dados alternativos. A camada de informação não é escassa. O que é escasso é um objeto estável contra o qual comparar essa informação. Os guias de acompanhamento de tese após a compra fazem o mesmo ponto pelo outro lado: o trabalho difícil começa depois da compra, quando catalisadores e riscos precisam ser verificados em relação à tese original, e não à narrativa da semana passada.
Catalisadores pioram o desvio quando são vagos. Joe Wiggins argumenta que um catalisador real exige especificar antecipadamente um fator concreto de mudança no perfil de retorno de um ativo — e não a esperança de que “a história será reconhecida”. A invalidação tem o mesmo problema. Profissionais que a redigem bem nomeiam eventos iminentes, como a Trefis fez ao listar desenvolvimentos legislativos, antitruste e de consumo que poderiam quebrar uma tese sobre a Visa. Profissionais que a redigem mal dizem “se a ação perder suporte” e depois movem a linha.
A adoção de AI generativa continua crescendo — uma pesquisa do Federal Reserve de St. Louis do fim de 2025 apontou aumento de 10 pontos percentuais no uso geral nos 12 meses anteriores — o que significa que mais investidores agora conseguem produzir análises de ações fluentes sob demanda. Fluência sem um arquivo de tese imutável apenas acelera o desvio. O modelo se torna um racionalizador muito rápido.
O que procurar em um sistema de AI para acompanhamento de teses?
Você deve procurar cinco capacidades: bloqueio da tese, fidelidade dos catalisadores, especificidade da invalidação, proveniência das evidências e um mecanismo de continuidade que sobreviva a mais de uma sessão. Alertas de preço, resumos em conversa e recursos genéricos de “acompanhar este ticker” não substituem essas cinco capacidades.
Este artigo usa uma Pilha de Continuidade da Tese para pontuar as ferramentas. Cada camada responde a um modo de falha diferente.
Camada 1 — Tese original imutável. O sistema deve armazenar a tese nas palavras do usuário, com data, direção, horizonte de tempo e os dois ou três pilares que tornariam a tese verdadeira. Se o modelo puder revisar silenciosamente esse texto, ele é um assistente de pesquisa, não um acompanhador.
Camada 2 — Mapa vivo de catalisadores. Cada catalisador precisa de uma janela esperada, uma fonte pública de evidência e um teste de “o que será considerado como ocorrência”. O EDGAR continua sendo a principal fonte pública dessa evidência: Form 10-K e Form 10-Q para resultados periódicos, Form 8-K para eventos materiais, além de declarações de procuração e formulários de insiders quando governança ou propriedade fazem parte da tese.
Camada 3 — Gatilhos de invalidação previamente definidos. Um gatilho útil é um fato que teria impedido a compra original. “Cair 20%” é uma regra de risco. “A margem bruta não recupera 42% até o Q3” é uma condição de invalidação.
Camada 4 — Proveniência das evidências. A análise de cenário do Helm afirma isso sem rodeios: um alerta útil de ruptura cita o trecho datado e inclui o link da fonte. Alertas que apenas citam uma fonte obrigam você a refazer a pesquisa.
Camada 5 — Mecanismo de continuidade. Ou o agente se lembra do arquivo ao longo dos meses, ou um agendador relê documentos em relação a ele. Ferramentas que funcionam apenas em conversa falham aqui, salvo se a memória for persistente. Diários puros falham, a menos que o usuário seja excepcionalmente disciplinado.
Questões secundárias passam a importar quando essas cinco estão presentes: sincronização com corretora, detecção de fatores compartilhados em toda a carteira, custo por nome acompanhado e a capacidade da ferramenta de lidar com fontes narrativas, como teleconferências de resultados. A busca semântica no estilo AlphaSense e a detecção de mudanças de tom ajudam no último item. Elas não substituem as Camadas 1–3.
Como Jenova, Helm Terminal, Fiscal.ai e MyThesis se comparam no monitoramento de teses?
O Fundamental Stock Analyst da Jenova é a opção conversacional mais forte para manter intactos, ao longo dos meses, uma tese personalizada, uma lista de catalisadores e um arquivo de invalidação; o Helm Terminal é o monitor automatizado ao vivo mais forte; o MyThesis é um fluxo de alertas focado por nome; e o Fiscal.ai é uma plataforma de dados e pesquisa, não um repositório dedicado de teses. Nenhuma das quatro faz tudo.
Em agosto de 2026, a pesquisa de categoria do próprio Helm contabilizou três monitores automatizados de tese que estavam realmente ativos: Helm Terminal, MyThesis e ThesisLoop. Vários outros nomes eram diários, geradores ou listas de espera. Essa distinção importa. A maioria dos produtos de “pesquisa de ações com AI” ainda gera uma tese. Muito poucos mantêm uma tese honesta.
Fundamental Stock Analyst da Jenova
O Fundamental Stock Analyst foi criado para análise de resultados, avaliação relativa, análise de modelo de negócio e trabalho ao vivo com documentos da SEC, estimativas e sentimento. Na Jenova, isso se apoia em histórico ilimitado de conversas e memória persistente entre sessões, de modo que uma tese inserida em março possa ser pontuada novamente em agosto sem partir de uma conversa em branco. Os usuários podem anexar 10-Ks, 10-Qs, apresentações e suas próprias notas como uma base de conhecimento privada.
A limitação honesta está na mecânica de continuidade. O agente não executa, no produto público descrito aqui, um pontuador diário sincronizado à corretora que envie alertas de ruptura de pilares enquanto você está offline. Você recebe um parceiro de pesquisa duradouro, não um robô de documentos que basta configurar e esquecer. O plano gratuito inclui uso limitado; os planos pagos começam em $20/mês, com 30× a franquia de uso gratuita.
Helm Terminal
O Helm Terminal trata o acompanhamento de teses como uma camada de um agente voltado para toda a carteira. As posições podem ser adicionadas manualmente ou sincronizadas em modo somente leitura pelo Plaid em mais de 12.000 instituições. A cada dia de negociação, ele pontua novos documentos da SEC, resultados, notícias e preço em relação aos pilares editados pelo usuário. Quando um pilar enfraquece, o alerta deve citar o trecho datado em vez de parafraseá-lo.
A limitação honesta é o escopo e o viés de autoria. O artigo de cenário foi escrito pelo criador do Helm, e o produto é uma ferramenta de monitoramento com contexto de carteira, não um modelador conversacional profundo. O preço Pro é fixo em $20/mês para posições ilimitadas após um início gratuito, o que é atraente para carteiras maiores e menos relevante se você quer apenas discussões fundamentais ocasionais.
MyThesis
O MyThesis é um fluxo especializado de alertas: insira posições manualmente, estruture os pilares e receba status de Supported ou Challenged com marcadores de gravidade. [Conforme observado em 9 de agosto de 2026, o preço era de $4.99 por posição por mês, com a primeira posição gratuita](https://helmterminal.dev/blog/thesis-tracking-apps). Cinco nomes custam aproximadamente o mesmo que o Helm Pro; 25 nomes representam cerca de $1,437 por ano apenas em alertas.
A limitação honesta é a carga de verificação. Os alertas informam a fonte, mas não citam o trecho; portanto, um veredito Challenged ainda exige consulta manual. Não há sincronização com corretora. O produto é razoável para três ou quatro posições de alta convicção e caro como sistema para uma carteira inteira.
Fiscal.ai e terminais de pesquisa próximos
O Fiscal.ai se posiciona como uma plataforma de pesquisa completa com dados, análises e AI de nível institucional, e seu pipeline afirma disponibilizar conteúdo auditável poucos minutos após os resultados. Comparações independentes em 2026 geralmente colocam o Koyfin como mais forte para painéis, o TIKR para pesquisa fundamental global e o Fiscal.ai para KPIs de empresas e fluxos de trabalho com AI. Esses são excelentes trabalhos adjacentes. Eles não são o mesmo trabalho de bloquear a tese original de um usuário e observar quando ela se rompe.
Os preços do Fiscal.ai não foram verificados nas fontes analisadas para este artigo. O plano pago mais barato do Seeking Alpha foi citado em cerca de $24.92/mês, contra aproximadamente $39/mês para o Koyfin, o que é um contexto útil para orçamentos de terminais de pesquisa, não para orçamentos de monitores de tese.
| Recurso / Dimensão | Fundamental Stock Analyst da Jenova | Helm Terminal | MyThesis | Fiscal.ai |
|---|---|---|---|---|
| Bloqueio da tese | Arquivo criado pelo usuário mantido na memória persistente da conversa | Pilares armazenados por posição e reavaliados diariamente | Tese por posição com indicadores de status | Pesquisa conversacional; não é um repositório dedicado de teses |
| Monitoramento de catalisadores | Trabalho sob demanda com documentos, estimativas e notícias | Pontuação diária de documentos, resultados, notícias e preço | Fluxo de alertas em relação aos pilares escritos | Dados rápidos de resultados e fluxos de trabalho com KPIs |
| Tratamento de invalidação | Gatilhos definidos pelo usuário que o agente pode retestar | Alertas de ruptura de pilares com evidências citadas | Supported / Challenged com gravidade | Não verificado como recurso de primeira classe |
| Proveniência das evidências | Pode citar documentos e notas recuperados | Citações literais e datadas com links de fonte | Fonte informada, mas não citada | Dados descritos como auditáveis até a fonte |
| Mecanismo de continuidade | Memória entre sessões; iniciada pelo usuário | Monitor agendado para toda a carteira | Fluxo contínuo de alertas | Dados novos após divulgações, não estado da tese |
| Sincronização com corretora | Não | Plaid em modo somente leitura, mais de 12.000 instituições | Apenas manual | Não verificado |
| Preço (em 2026) | Gratuito; Plus $20/mês e níveis de uso maiores | Início gratuito; Pro $20/mês com posições ilimitadas | $4.99 por posição / mês, primeira grátis | Não verificado |
| Melhor para | Arquivos conversacionais de tese por vários meses | Monitoramento automatizado de uma carteira inteira | Alguns nomes de alta convicção | Dados rápidos de KPIs e documentos perto dos resultados |
Outras duas ferramentas merecem ser mencionadas sem forçá-las na mesma categoria. A AimyTrade testa uma tese colada ao separar evidências favoráveis, contradições, dados ausentes, catalisadores e condições de invalidação — uma forte verificação antes da operação, não um acompanhamento de seis meses. A Thesis.so anuncia fluxos de alertas em torno de RSI, MACD, níveis de preço e agendas, o que se aproxima mais da vigilância técnica do que da continuidade de uma tese fundamental.
Como um agente de AI preserva a tese original ao longo das temporadas de resultados?
Um agente de AI preserva uma tese ao tratar o texto original como um contrato e cada sessão posterior como uma auditoria desse contrato. O truque operacional é separar os registros: a tese original permanece imutável, enquanto evidências, pontuação e convicção podem mudar.
Essa arquitetura corresponde ao ciclo de investimento com agentes que muitas equipes agora esboçam: regras, ferramentas e lições alimentam um agente que realiza pesquisa, ação e revisão, e então registra as lições no ciclo seguinte. A etapa de revisão é onde a maioria dos fluxos de trabalho de investidores individuais entra em colapso. As pessoas atualizam a tese até que ela se ajuste ao novo preço. Um agente bem construído deve fazer o inverso: atualizar o registro de lições, deixando a tese original intacta.
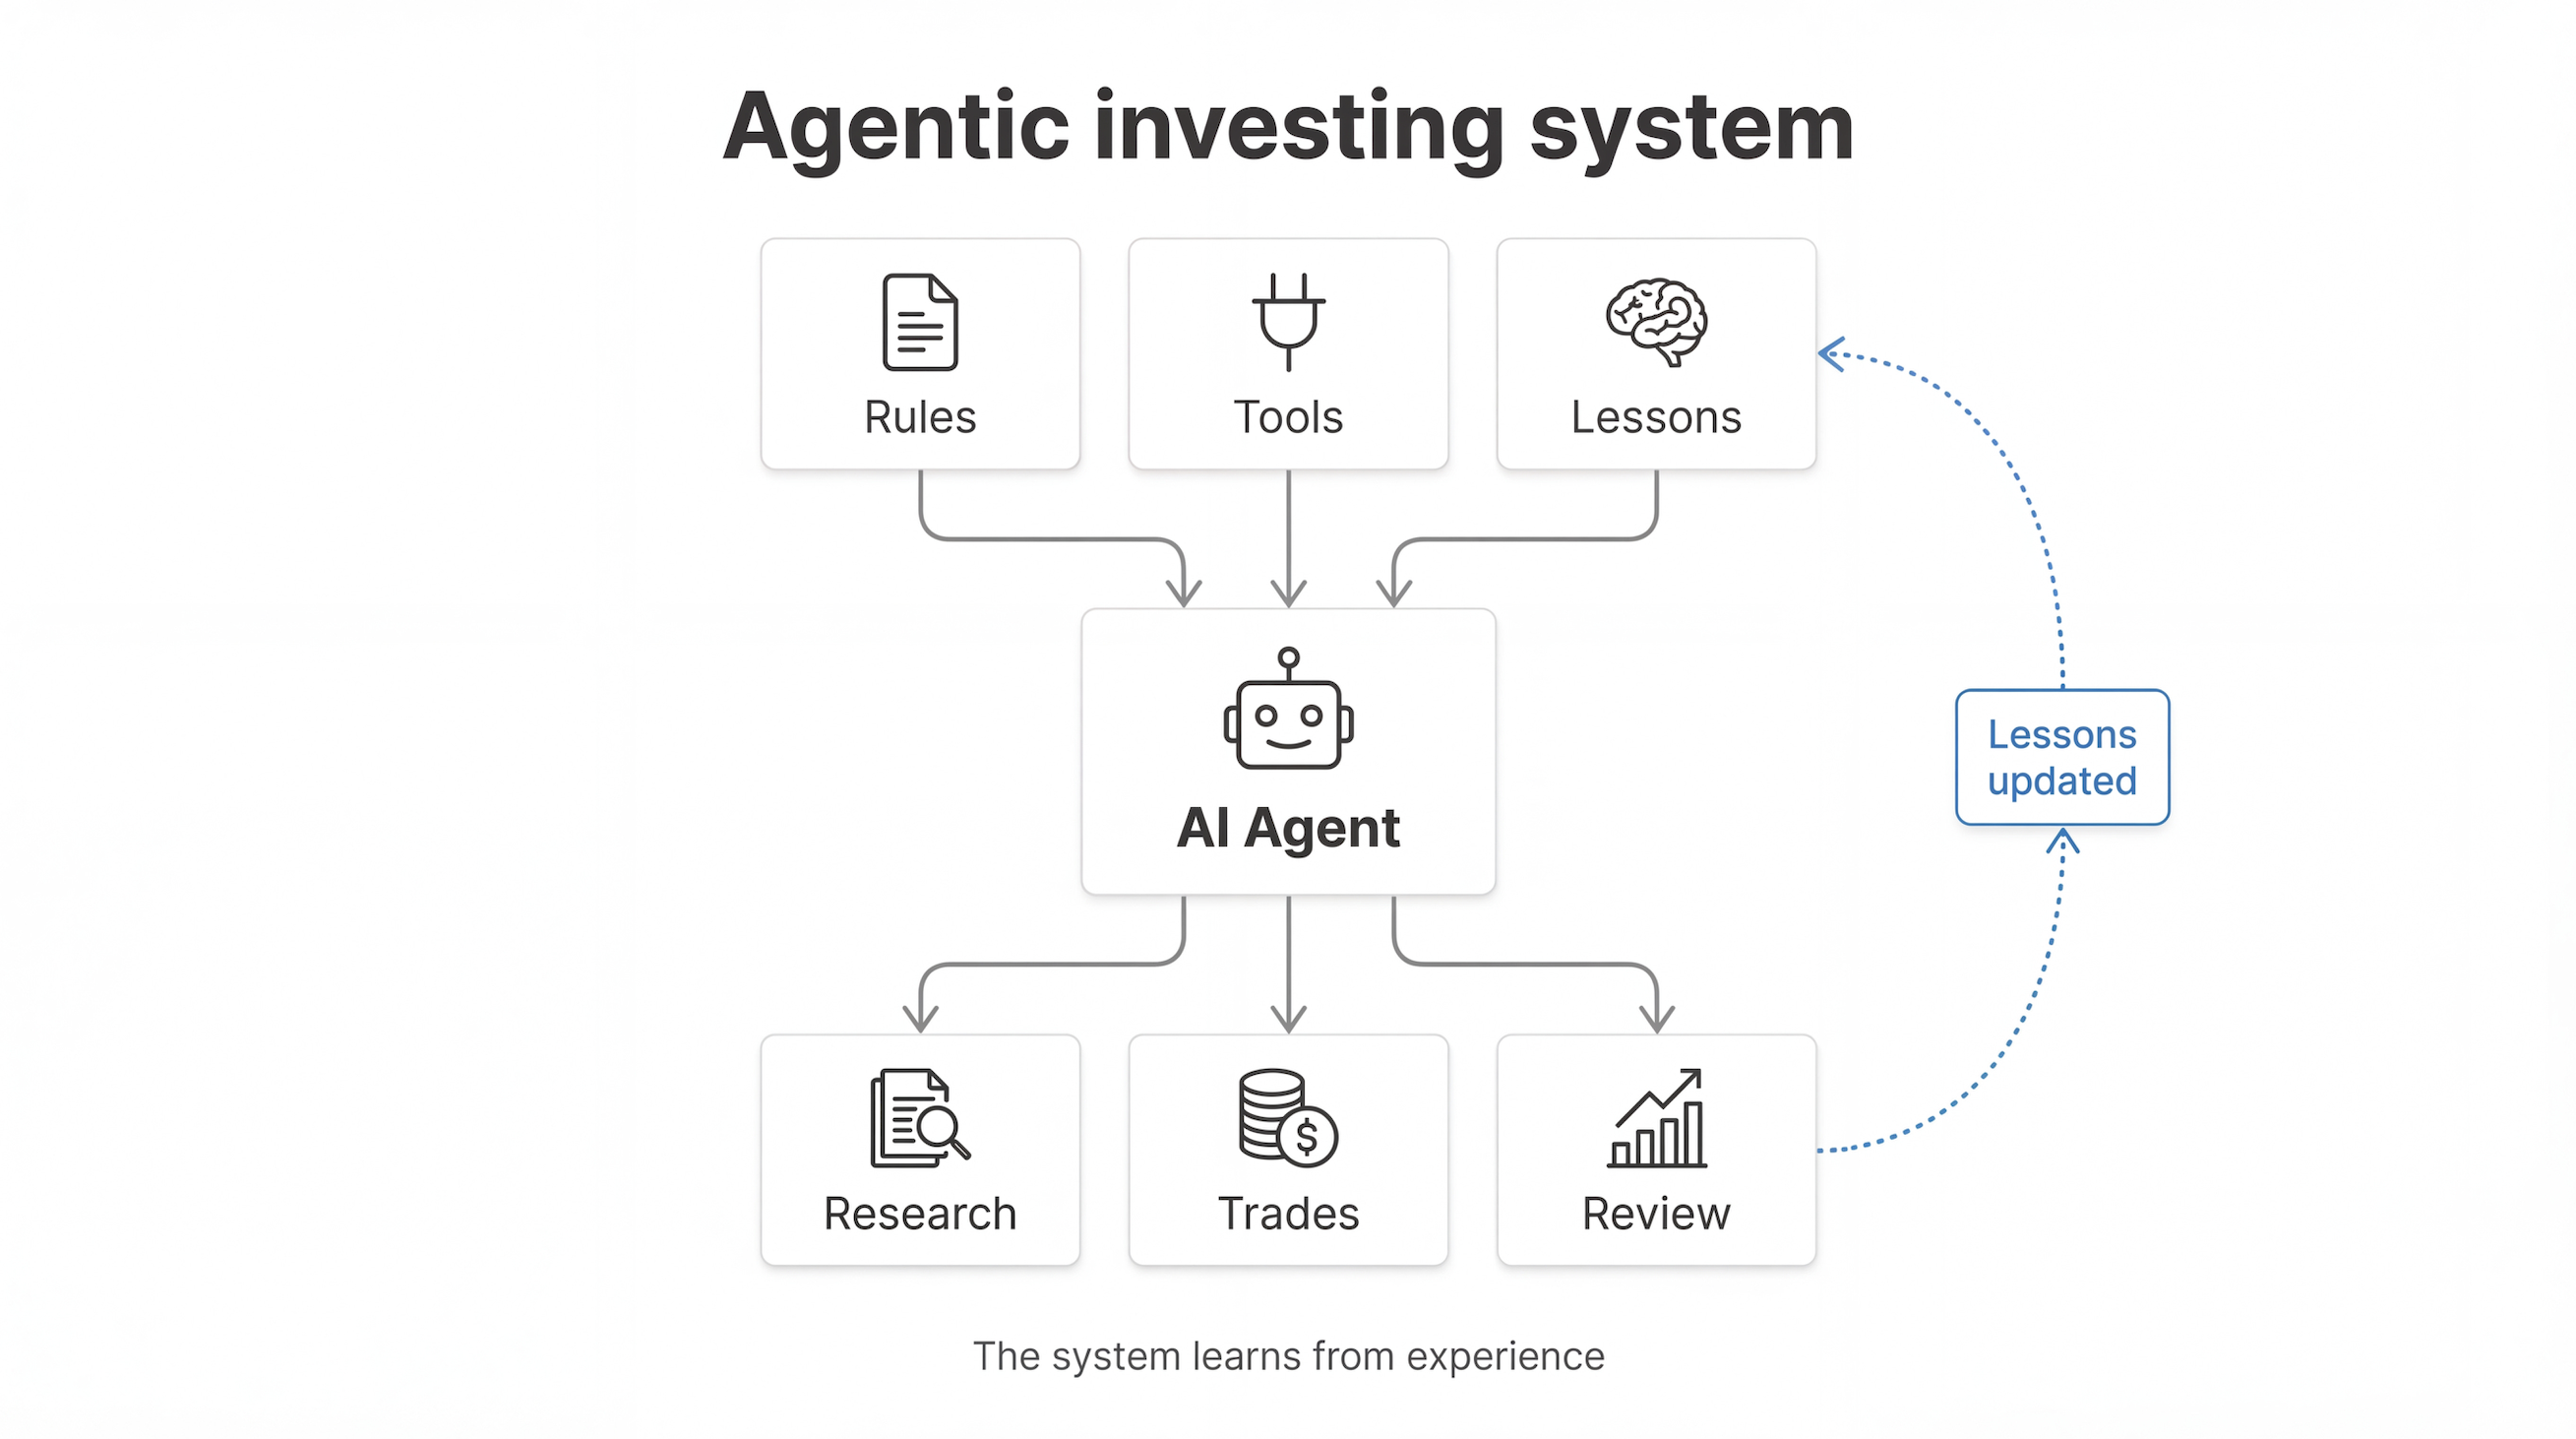
Na prática, um arquivo duradouro tem quatro campos que não devem ser editados após o primeiro dia:
- Tese. Um parágrafo, datado, com direção e horizonte. Exemplo: “Comprado porque a mistura de assinaturas elevará a margem bruta em 300 bps dentro de quatro trimestres.”
- Pilares. De dois a quatro fatos estruturais. Se todos os pilares puderem falhar e a tese ainda “parecer” intacta, ela nunca foi especificada.
- Padrão de evidência. Qual documento confirmaria cada pilar — uma nota de segmento em um 10-Q, um número de backlog em um 8-K, um documento de procuração, uma admissão em teleconferência de resultados.
- Itens fora do escopo. Sobre o que a tese não é. Isso impede o agente de salvar uma narrativa de margem rompida com uma recompra de ações sem relação.
A vantagem da Jenova aqui é o estado conversacional. Você pode informar explicitamente ao Fundamental Stock Analyst que o bloco original é somente leitura. Depois, após uma divulgação, você pede que ele pontue os pilares em relação ao novo 10-Q sem tocar naquele bloco. Testar esse padrão mostra que a qualidade do primeiro prompt importa mais do que o refinamento do modelo. Se a tese original for apenas uma impressão (“empresa de qualidade com crescimento composto”), o agente não terá nada para auditar.
A vantagem do Helm é a cadência. Ele não espera que você reabra uma conversa. Ele reavalia os pilares a cada dia de negociação e mantém um registro público de análises com evidências. Isso está mais próximo de um processo operacional do que de uma conversa de pesquisa. A contrapartida é haver menos espaço para discutir com o modelo julgamentos contábeis, dinâmica competitiva ou se uma nota de rodapé realmente rompe a tese.
Um segundo agente da Jenova é útil quando a tese é, na realidade, um problema de carteira. O Portfolio Management Strategist pode verificar se várias posições se apoiam secretamente no mesmo pilar — a questão dos fatores compartilhados que o Helm também destaca. Isso não é pesquisa por ticker. É correlação entre razões, que é como carteiras diversificadas falham ao mesmo tempo.
Como a AI pode monitorar catalisadores sem confundi-los com ruído?
A AI monitora bem os catalisadores quando cada um é um evento datado e testável, com uma fonte de evidência previamente acordada; ela os monitora mal quando “catalisador” significa qualquer manchete que mova a ação. O primeiro desenho produz um calendário. O segundo produz vício em notícias.
Um objeto de catalisador bem definido tem cinco partes:
- Evento. Lançamento de produto, decisão jurídica, divulgação de margem, autorização de retorno de capital, conquista de contrato.
- Janela. Uma data ou um trimestre, não “algum dia”.
- Efeito esperado. A mudança financeira ou estratégica que deve se tornar visível.
- Fonte de referência. Form 10-Q, Form 8-K, processo judicial ou um slide numerado em um arquivo de comentários preparados.
- Definição de não cumprimento. O que conta como atraso versus falha.
O EDGAR é o arquivo público padrão para a maioria dessas fontes. Relatórios anuais e trimestrais trazem demonstrações financeiras e MD&A. Relatórios atuais existem especificamente para que eventos materiais não precisem esperar pelo próximo 10-Q. Forms 3, 4 e 5 de insiders, além de documentos de propriedade beneficiária, importam quando a tese depende de quem está comprando ou saindo. Uma AI que não consegue recuperar esses tipos de formulário está supondo com base em manchetes.
O ruído costuma entrar por três canais. Primeiro, o próprio preço é tratado como confirmação. Segundo, alterações de preço-alvo de analistas são tratadas como fatos da empresa. Terceiro, o tom da administração é tratado como materialização do catalisador. O tom pode ser útil — a AlphaSense promove a detecção de mudanças de tom em transcrições, e a VanEck teria reduzido a preparação de transcrições de 30 horas para 30 minutos com uma ferramenta conversacional de documentos — mas o tom é um comentário sobre o catalisador, não o catalisador.
Uma regra prática de pontuação para um arquivo de vários meses é ternária, não binária:
- Ocorreu. A fonte de referência divulgou o efeito esperado.
- Foi adiado. A janela foi deslocada, com um novo motivo datado.
- Falhou. A janela passou e o efeito está ausente ou invertido.
Peça ao agente que classifique dessa forma cada item do calendário e que deixe em paz os itens não classificados. Não classificado é mais honesto do que forçar uma narrativa. O Technical Stock Analyst pode então responder a uma pergunta mais restrita: o preço se comportou como se outros investidores também tivessem percebido a ocorrência ou a falha? Isso é contexto de estrutura de mercado. Não deve ter permissão para reescrever o calendário fundamental.
Para nomes muito expostos a políticas públicas, o Macro Strategist é o lugar certo para separar catalisadores de juros, fiscais ou regulatórios, para que não se misturem aos pilares operacionais da empresa. Misturar essas camadas é como uma boa tese sobre operação se torna, acidentalmente, uma aposta macroeconômica.
Como é, na prática, uma condição de invalidação bem definida?
Uma condição de invalidação bem definida é um fato público e datado que teria impedido a compra original, registrado antes que a posição possa começar a doer. Se a condição pode ser movida depois de uma queda, ela nunca foi uma condição de invalidação. Era uma frase de conforto.
O teste é retrospectivo. Leia a condição em voz alta e pergunte: se isso já fosse verdade na data de compra, eu ainda teria comprado? Se a resposta for sim, a condição é fraca demais. “A tese é invalidada se o crescimento desacelerar” falha nesse teste, porque o crescimento quase sempre desacelera em algum momento. “A tese é invalidada se a retenção líquida de receita ficar abaixo de 110% em dois trimestres consecutivos” pode passar no teste.
Uma linguagem útil de invalidação geralmente assume uma de quatro formas:
- Gatilho contábil. Um resultado de margem, conversão de caixa ou alavancagem que não atinge um nível predefinido até uma data predefinida.
- Gatilho estratégico. Um resultado de produto, contrato ou regulação que era estrutural, e não decorativo.
- Gatilho de governança. Diluição, termos com partes relacionadas ou vendas de insiders que contradizem a narrativa de propriedade.
- Gatilho de prazo. A janela do catalisador expira sem que ele ocorra. Tempo é uma condição, não uma sensação.
A nota da Trefis sobre Visa é um bom exemplo público da forma estratégica: ela nomeou eventos legislativos, antitruste e de consumo, cada um capaz de mudar o negócio em vez de apenas abalar o múltiplo. A abordagem da AimyTrade é útil antes da compra, pois força contradições e dados ausentes a aparecerem enquanto o ego ainda está baixo. Depois da compra, a mesma lista deve ser congelada.
A invalidação também é onde a AI pode se tornar perigosa. Um agente útil recuperará o novo fato e o comparará com o gatilho congelado. Um agente inútil oferecerá uma razão mais sofisticada para esperar. O prompt precisa proibir o segundo comportamento. Uma instrução que funciona é: “Se um gatilho for atingido, diga que a tese foi invalidada. Não gere uma tese substituta, a menos que eu solicite isso em uma seção separada.”
Stops baseados em preço ainda podem existir. Eles pertencem à gestão de risco, ao lado do tamanho da posição e da liquidez. Não substituem a morte da tese. Uma ação pode atingir um stop enquanto a tese permanece intacta, e pode dobrar de preço enquanto a tese já está morta. O acompanhamento de vários meses existe para perceber o segundo caso.
Como construir um arquivo de tese de vários meses que uma AI realmente consiga manter?
Você o constrói escrevendo a tese uma vez, em linguagem falsificável, e depois executando uma auditoria fixa após cada documento material, em vez de conversar sempre que a ação se move. O fluxo de trabalho está mais próximo de um caderno de laboratório do que de um relatório de pesquisa.
Configure o arquivo uma vez
Para o Fundamental Stock Analyst da Jenova, a etapa inicial leva poucos minutos:
- Abra o agente em jenova.ai/a/fundamental-stock-analyst.
- Cole um bloco estruturado e proíba edições silenciosas:
“Crie um arquivo de tese somente leitura para [TICKER], datado de [TODAY]. Não revise este bloco posteriormente, a menos que eu autorize explicitamente uma emenda. Tese: [um parágrafo]. Pilares: [2–4]. Catalisadores: [evento, janela, fonte de referência, definição de não cumprimento]. Gatilhos de invalidação: [fatos públicos e datados]. Itens fora do escopo: [o que esta tese não é]. Horizonte: [meses].”
- Anexe o 10-K e o 10-Q mais recentes, além da sua nota de compra, se tiver uma.
- Peça uma verificação de lacunas:
“Liste dados ausentes, contradições e qualquer gatilho que não seja observável em documentos públicos. Não fortaleça a tese.”
Para o Helm Terminal, a configuração equivalente é conectar ou inserir posições, escrever ou editar os pilares e deixar o pontuador diário operar. O próprio conselho do Helm é a etapa de maior impacto em qualquer uma das ferramentas: escreva as duas ou três razões falsificáveis para possuir sua maior posição e o único fato que quebraria cada uma delas. Essa meia hora é o produto. O software apenas impede que ela apodreça.
Execute a mesma auditoria a cada ciclo
Após cada 10-Q, 8-K ou janela programada de catalisador, reutilize um prompt:
“Audite o arquivo de tese somente leitura em relação ao novo [DOCUMENTO OU EVENTO]. Para cada pilar, catalisador e gatilho de invalidação, informe: status (intacto / adiado / ocorreu / falhou / atingido), citação de evidência datada, fonte e se a convicção deve subir, cair ou permanecer. Não reescreva a tese original. Se um gatilho for atingido, diga isso na primeira frase.”
Em seguida, realize três ações exclusivamente humanas nas quais o modelo não deve ser considerado confiável:
- Decidir se um catalisador adiado recebe uma nova janela datada ou é marcado como falho.
- Decidir se uma emenda é realmente nova informação ou uma desculpa.
- Decidir se o tamanho deve mudar. O agente pode recomendar. Ele não conhece suas restrições.
Uma cadência mensal é suficiente para a maioria das empresas fundamentalistas. Conversar semanalmente sobre o mesmo ticker costuma ser apenas observar preço com mais tokens. Se você precisa de ciclos mais rápidos, está operando em torno de um catalisador de curto prazo ou deveria usar um monitor agendado como o Helm, e não um agente conversacional.
A higiene dos dados importa tanto quanto o prompt. A proposta da Daloopa é que documentos não estruturados possam se transformar em itens de linha e notas de rodapé auditáveis, em vez de erros de copiar e colar. Mesmo que você nunca compre esse complemento, o padrão está correto: toda mudança de status no arquivo de tese deve apontar para uma divulgação recuperável, e não para uma manchete lembrada.
O que as equipes de pesquisa de investimentos dizem sobre o desvio de teses e a AI?
As equipes de pesquisa de investimentos que levam arquivos de tese a sério tratam a tese original como um documento de controle e a AI como uma camada de recuperação e comparação, não como uma autora com permissão para manter a narrativa viva. Os profissionais que extraem valor desses sistemas geralmente são os que aceitam um rótulo desagradável de “invalidada”.
“O padrão que vemos é consistente: os investidores pedem uma tese e, três semanas depois, pedem uma atualização, e a atualização já substituiu a razão da compra por um comentário sobre o preço. A memória persistente só ajuda se a redação original estiver bloqueada. Caso contrário, você construiu um mecanismo de desvio muito articulado. O agente útil é aquele que consegue dizer, seis meses depois, ‘esta ainda é a tese que você formulou em 4 de março, e aqui está a frase do 10-Q do Q2 que atinge o segundo gatilho.’”
“Os catalisadores falham na direção oposta. As pessoas listam oito deles para que a posição sempre tenha algo pelo que esperar. Incentivamos os usuários a escolher dois ou três eventos datados com uma fonte pública de referência. Se o agente não consegue dizer qual documento comprovaria a ocorrência, você não tem um catalisador. Você tem uma esperança com um ticker.”
“A invalidação é a camada pouco glamorosa, e é nela que os monitores automatizados acertam mais do que ferramentas de conversa, porque um pontuador diário não se importa se você está no prejuízo. Agentes de conversa, a menos que sejam instruídos a não fazê-lo, gerarão uma razão mais sofisticada para esperar. Por isso, a primeira instrução em um arquivo de vários meses deve ser uma proibição: não escreva uma tese substituta dentro da auditoria. Se o gatilho for atingido, pare.”
— Equipe de Produto da Jenova, agentes de pesquisa de investimentos, trabalho de vários anos em fluxos persistentes de análise de ações
A implicação é desconfortável e se sustenta por si só. A AI não cria disciplina de tese. Ela torna visível, em frequência maior, a presença ou ausência dessa disciplina. Mesmo enquanto empresas financeiras investem fortemente em AI, a compreensão e a adoção de sistemas com agentes ainda ficam atrás dos gastos. Um calendário que relê seus próprios gatilhos é um uso mais restrito e honesto dessa estrutura do que pedir a um modelo que “fique de olho na ação”.
Referências
- SEC.gov — Pesquisa de documentos (EDGAR)
- Daloopa — 6 melhores ferramentas de AI para pesquisa de ações
- Ask Atlantis — Como usar AI para acompanhar uma tese de investimento depois de comprar
- Behavioural Investment — O curioso caso dos catalisadores
- Trefis — Ação V: 3 eventos iminentes que poderiam invalidar a tese
- Federal Reserve Bank of St. Louis — O estado da adoção de AI generativa em 2025
- Investor.gov — Como usar o EDGAR para pesquisar investimentos
- Helm Terminal — Apps de acompanhamento de tese em 2026: o cenário honesto
- Fiscal.ai — Plataforma de pesquisa de investimentos com AI
- RhinoInvestory — Koyfin vs TIKR vs Fiscal.ai: qual é o melhor em 2026?
- Find My Moat — Koyfin vs Seeking Alpha
- AimyTrade — Teste de estresse para uma tese de ação
- THESIS — Recursos e fluxos de trabalho de alertas
- EY — Investimentos em AI disparam, mas compreensão e adoção de AI com agentes ficam para trás