Como a AI Pode Criar Cenários Base, de Alta e de Baixa Antes dos Resultados?
2026-08-24
O Que Torna um Framework de Cenários Pré-Resultados com AI Adequado para Decisões?
Uma estrutura de cenários com AI adequada para decisões não inventa três preços. Primeiro, ela verifica a divulgação, o painel de consenso e as próprias restrições da empresa; depois, ajusta um pequeno conjunto de direcionadores causais para formar um cenário-base, um cenário de baixa legítimo, porém pessimista, e um cenário de alta otimista, porém plausível. Em 2026, esse fluxo de trabalho é mais forte quando um agente de pesquisa como o Fundamental Stock Analyst da Jenova sintetiza filings da SEC, estimativas de analistas e uma tese escrita, enquanto terminais como Koyfin e TIKR continuam superiores em históricos longos de estimativas e navegação no nível das demonstrações financeiras.
O que separa um memorando pré-resultados útil de um teatro de planilhas:
✅ A identidade do evento é definida primeiro — o período fiscal, GAAP versus não GAAP e a data de divulgação são confirmados antes de qualquer número ser ajustado, uma etapa que checklists de revisão de modelos pós-resultados tratam como inegociável.
✅ Os cenários são orientados pela tese, não pelo humor — cada caso é uma história específica sobre crescimento, margens, reinvestimento e diluição, e não “tudo sobe” versus “tudo cai”, como a prática de valuation por cenários hoje enfatiza.
✅ O painel de consenso é tratado como uma distribuição — média, mínima, máxima, número de analistas e direção das revisões, e não uma única divulgação de EPS.
✅ Múltiplos implícitos são usados como verificações de coerência — se o cenário de alta exige um múltiplo impossível para os pares, o cenário é internamente inconsistente, mesmo que a matemática feche.
✅ O risco não é contado duas vezes — fundamentos piores e uma taxa de desconto muito maior não são combinados, a menos que ambos possam ser justificados de forma independente.
Para comparar ferramentas com honestidade, é útil separar terminais de dados de motores de cenários e, em seguida, listar os dados que precisam ser verificados antes de confiar em qualquer resultado de AI.
Por Que o Trabalho de Cenários Pré-Resultados Importa Mais em 2026?
O trabalho de cenários pré-resultados importa mais agora porque o mercado ainda precifica a diferença entre os resultados divulgados e o consenso publicado, e esse consenso é mais amplo, muda mais rápido e é mais visível do que um modelo de ponto único consegue capturar. Analistas de Wall Street constroem modelos de lucros futuros a partir de premissas de receita e custos, e bancos de dados publicam tanto previsões individuais quanto um consenso que normalmente é a média ou mediana dessas previsões.
Os investidores observam a diferença entre esse consenso e o resultado efetivo. Os preços se movem quando uma empresa supera ou fica abaixo da estimativa publicada. Portanto, um único “preço-alvo” responde à pergunta errada na noite anterior à divulgação. A pergunta útil é o que precisa ser verdade no cenário-base, o que quebra a tese no cenário de baixa e quais evidências tornariam o cenário de alta mais provável após a teleconferência.
A análise de cenários existe para avaliar estados futuros distintos e suas consequências financeiras, não para decorar um cenário-base com percentuais arbitrários de mais ou menos. Profissionais de ações tratam cada vez mais a faixa de três casos como mais clara e defensável do que uma simulação de caixa-preta para a maioria dos debates sobre uma única ação, porque cada premissa pode ser questionada em linguagem simples, em vez de ficar escondida em uma distribuição.
O ambiente de dados de 2026 torna essa disciplina mais difícil e mais valiosa ao mesmo tempo. Plataformas de estimativas agora expõem anos de revisões, histórico de surpresas e faixas de preços-alvo a usuários não institucionais. Sem uma camada de verificação, a AI recombinará com confiança guidance desatualizado, definições GAAP misturadas ou o período fiscal errado.
O Que Você Deve Procurar em uma Ferramenta de Cenários Pré-Resultados com AI?
Você deve procurar uma ferramenta capaz de definir o evento de divulgação, ingerir uma distribuição de consenso, ler filings primários e redigir narrativas de direcionadores internamente consistentes — e não apenas conversar sobre um ticker. O framework de avaliação abaixo, que este artigo chama de Teste de Integridade Pré-Divulgação, pondera seis dimensões que realmente alteram a qualidade de um memorando de cenários.
1. Controle do evento. O sistema deve confirmar qual período fiscal está sendo divulgado, se a empresa reporta em ano-calendário ou em um exercício fiscal móvel e se o painel de estimativas é GAAP ou “Street” / não GAAP. Misturar essas definições é uma das formas mais comuns de um cenário se tornar ficção.
2. Textura do consenso. Um painel utilizável inclui estimativas média, mínima e máxima, o número de analistas contribuintes, resultados efetivos de um ano antes e a direção das revisões recentes. Um único número de consenso para EPS não é um dado de cenário. É uma manchete.
3. Acesso a documentos primários. Emissores registrados nos EUA devem apresentar relatórios anuais no Form 10-K e relatórios trimestrais no Form 10-Q. Uma AI que não consegue fundamentar alegações nesses filings, além do release de resultados no 8-K, está resumindo comentários secundários.
4. Parcimônia dos direcionadores. Um trabalho sério de cenários ajusta os 6–10 fatores que realmente movem o valor — crescimento, margens, reinvestimento, taxa de desconto, valor terminal e diluição — em vez de alterar cada linha das demonstrações.
5. Verificações cruzadas. Cada caso deve produzir valor por ação e um pequeno conjunto de múltiplos implícitos, para que a narrativa possa ser comparada com os pares e com o preço atual.
6. Memória e regras de atualização. A ferramenta deve se lembrar da última contagem de ações verificada, da faixa de guidance e da tese, atualizando-se de acordo com os eventos, em vez de reescrever a história sempre que o preço se mover.
O Fundamental Stock Analyst da Jenova é construído em torno de análise de resultados, valuation relativo e síntese ao vivo de filings, estimativas e sentimento. Terminais dedicados de estimativas ainda vencem em gráficos de revisões de uma década e em filtros. A divisão honesta é: use um terminal para visualizar o painel e um agente para transformar um painel verificado em um memorando defensável de três casos.
Como a Jenova se Compara a Koyfin, TIKR e Fiscal.ai em Cenários de Resultados?
A Jenova é mais forte ao redigir um memorando verificado e orientado por tese com três casos, enquanto a Koyfin é mais forte em históricos longos de estimativas, a TIKR é mais forte na navegação fundamental no nível das demonstrações e a Fiscal.ai é mais forte como uma camada conversacional sobre um terminal de pesquisa estruturado. Nenhuma das quatro substitui as demais em todas as tarefas pré-divulgação.
A Koyfin, analisada em 2026 como uma das plataformas de estimativas mais profundas para investidores individuais, oferece até 10 anos de estimativas globais de analistas, séries de revisões, histórico de surpresas e faixas de preços-alvo, com planos pagos listados em torno de US$ 39 e US$ 79 por mês. Ela não impõe, sozinha, uma narrativa causal de alta ou de baixa. O usuário ainda precisa construir a lógica do cenário.
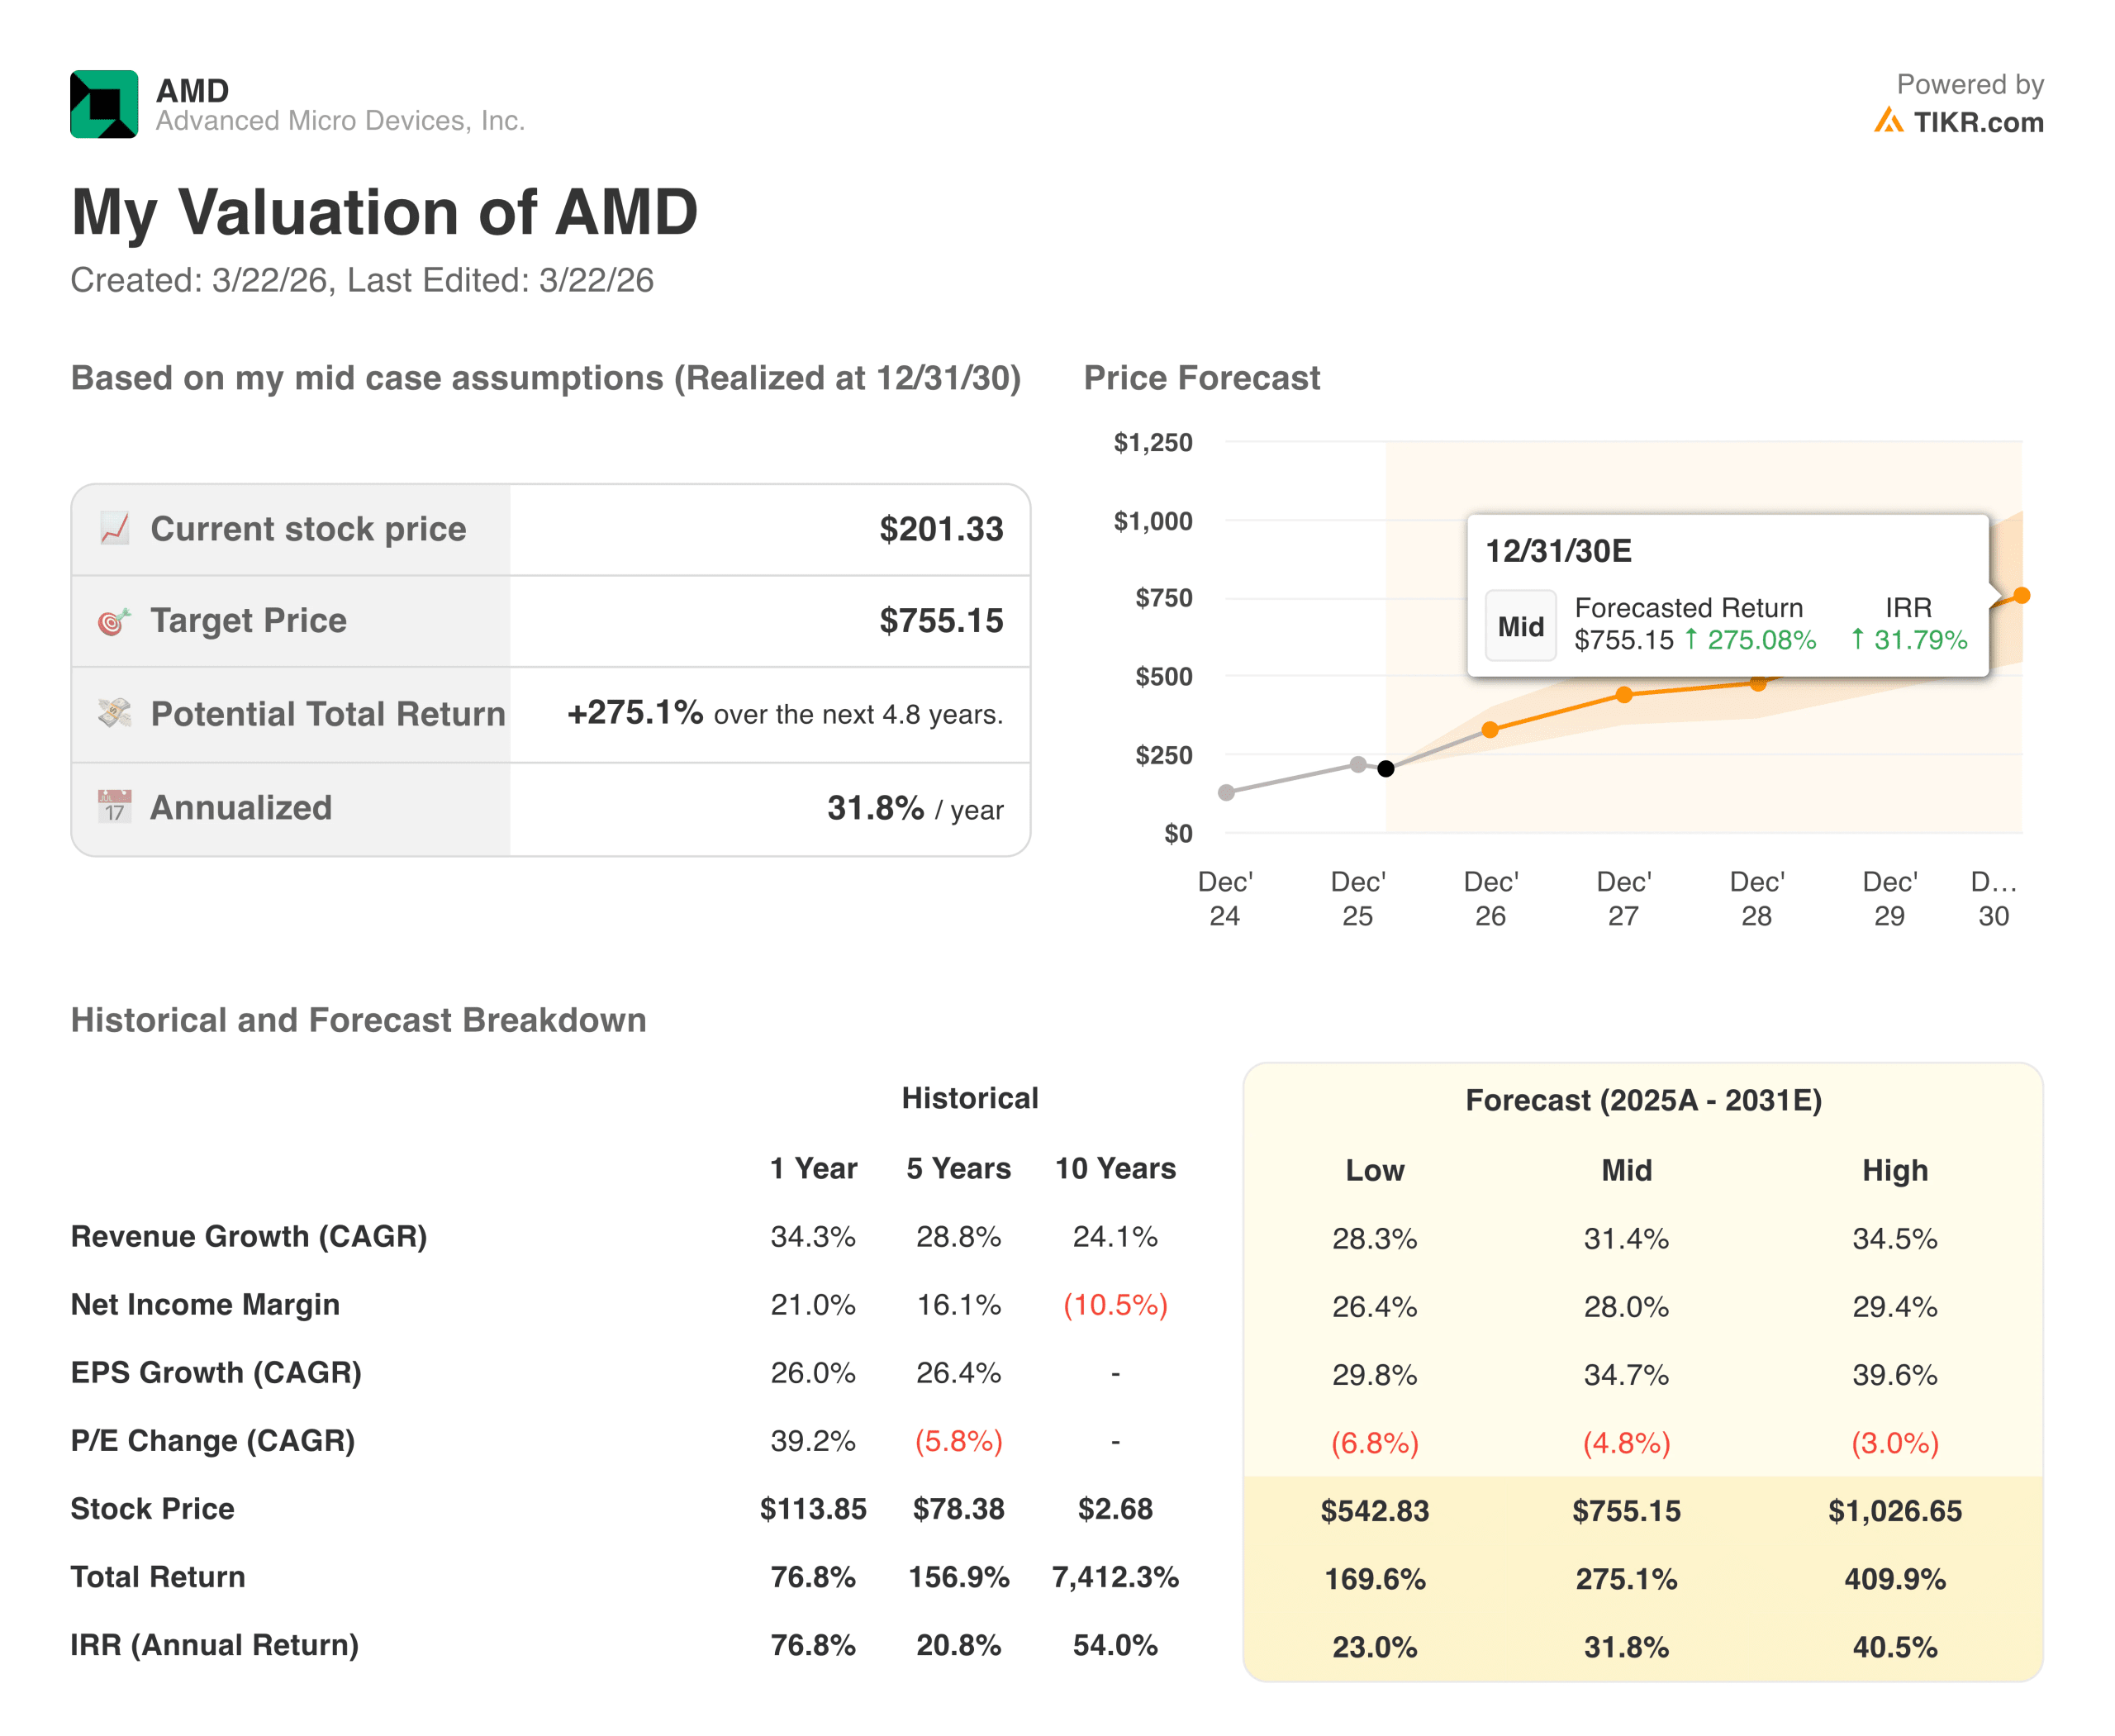
A TIKR é amplamente utilizada para o trabalho com demonstrações fundamentais e, conforme a mesma comparação de 2026, oferece cerca de cinco anos de estimativas, visualização de guidance da administração e cobertura divulgada de mais de 100.000 ações em 92 países. A versão gratuita é focada nos EUA, e os preços-alvo não estão totalmente expostos no filtro. A imagem de valuation da AMD acima é um exemplo impulsionado pela TIKR de um resultado final baixo / médio / alto — útil como formato, mas não como substituto para verificar cada premissa.
A Fiscal.ai se posiciona como uma plataforma de pesquisa completa que combina dados financeiros de nível institucional com AI conversacional. O preço público não foi verificado no momento da redação. O acesso conversacional a um armazém de dados não é o mesmo que uma estrutura de cenários governada, com diluição consistente e direcionadores documentados.
A Seeking Alpha reúne preços-alvo, histórico de ratings e um conjunto limitado de estimativas em um plano Premium listado a US$ 239 por ano na mesma pesquisa de 2026. É mais forte como um mosaico de opiniões do que como um modelo auditável de três casos. O Perplexity Finance é útil para encontrar fontes rapidamente e mais fraco como uma planilha de valuation persistente.
| Recurso / Dimensão | Koyfin | Jenova Fundamental Stock Analyst | TIKR | Fiscal.ai |
|---|---|---|---|---|
| Histórico de estimativas | Até 10 anos, global | Consenso ao vivo mais síntese de filings | Cerca de 5 anos | Dados institucionais estruturados |
| Construção de cenários | Criada pelo usuário a partir de séries e gráficos | Memorando base / alta / baixa orientado por tese | Criada pelo usuário a partir das demonstrações | Consultas conversacionais sobre dados |
| Documentos primários | Filings e transcrições em planos pagos | Filings da SEC, estimativas e sentimento dentro do agente | Ênfase em guidance e dados financeiros | Filings mais camada analítica |
| Verificações de coerência | Gráficos de surpresas, faixas de preços-alvo | Múltiplos implícitos e narrativas de direcionadores | Resultados de modelos baixo / médio / alto | Depende do prompt do usuário |
| Persistência | Dashboards e listas de acompanhamento | Memória entre sessões da tese e dos dados | Modelos salvos / listas de acompanhamento | Não verificado |
| Preços, em 2026 | Gratuito; pago em torno de US$ 39–US$ 79 / mês | Gratuito; pago a partir de US$ 20 / mês | Gratuito nos EUA; pago para cobertura global completa | Preço público não verificado |
| Melhor para | Tendências de revisões e filtragem de estimativas | Memorandos de cenários pré-divulgação | Navegação fundamental aprofundada | Pesquisa conversacional em terminal |
A limitação honesta da Jenova é a profundidade do histórico nativo de estimativas e da filtragem. Ela não é um produto de gráficos de revisões de 10 anos e não substitui o EDGAR quando um filing precisa ser citado em um documento de compliance. A limitação da Koyfin é o oposto: painel rico, pouca disciplina narrativa, a menos que o usuário a forneça.
Como a AI Realmente Constrói Casos Base, de Alta e de Baixa?
A AI constrói casos críveis redigindo primeiro um cenário-base claro, nomeando os 6–10 direcionadores que explicam a maior parte do valor e depois ajustando apenas os direcionadores que representam uma tese específica de alta ou de baixa. Um cenário-base não é uma cópia do guidance da administração. Ele é a melhor visão imparcial do analista, usando uma lógica consistente. O cenário de baixa é um resultado legítimo, porém pessimista; o cenário de alta é otimista, mas ainda plausível.
A sequência mecânica é a seguinte:
- Defina a metodologia. Escolha fluxo de caixa descontado, um modelo de poder de lucro / múltiplo ou uma abordagem híbrida, e mantenha a mesma metodologia nos três casos.
- Fixe a contagem de ações. Ações totalmente diluídas, recompras, conversíveis e emissões de planos de ações devem ser consistentes. Os resultados dos cenários se tornam ruído se a diluição muda silenciosamente entre os casos.
- Escreva três frases causais. Base: “A demanda acompanha a conversão atual da carteira de pedidos e as margens se mantêm próximas à composição recente.” Alta: “A tese positiva se concretiza — mix, preço ou volume superam a faixa projetada por um número definido de períodos.” Baixa: “O risco central se materializa — preço, perda de participação ou inflação de custos atinge o direcionador nomeado.”
- Ajuste direcionadores, não impressões vagas. Aumente a duração do crescimento ou a alavancagem operacional no cenário de alta. Antecipe a normalização de margens ou o impacto do capital de giro no cenário de baixa.
- Recuse desastres acumulados. Se o cenário de baixa já reduz o crescimento, não eleve também a taxa de desconto, a menos que o próprio risco tenha mudado.
- Publique múltiplos implícitos. Valor da empresa, valor do patrimônio, valor por ação e P/E ou EV/EBITDA implícitos formam o conjunto de resultados que torna o caso revisável.
- Atribua probabilidades aproximadas. Um padrão simples é: base 50%, alta 25% e baixa 25%. Se o valor-base é US$ 100, o de alta US$ 130 e o de baixa US$ 70, o valor esperado é US$ 100 — o ponto é a faixa e os gatilhos, não uma falsa sensação de precisão.
A figura da AMD acima mostra o formato que os investidores realmente usam: um alvo no cenário intermediário, um caso baixo, um caso alto e as trajetórias de crescimento, margem e múltiplo que produzem cada preço. Nesse exemplo, o caso intermediário gera um retorno composto elevado até 2030 somente se o crescimento da receita permanecer na faixa dos 30% baixos e o múltiplo não desabar. Isso é uma afirmação sobre direcionadores, não um slogan sobre a ação.
Um prompt prático dentro do Fundamental Stock Analyst da Jenova é assim:
“Crie cenários base, de alta e de baixa para este ticker antes da próxima divulgação. Escreva uma frase causal para cada caso. Ajuste apenas crescimento da receita, margem operacional, reinvestimento, múltiplo terminal e número de ações diluídas. Não altere a taxa de desconto a menos que consiga indicar um motivo independente de prêmio de risco. Mostre P/E implícito e EV/sales para cada caso.”
Chatbots genéricos ignoram a etapa de congelar o evento e produzem três histórias que não podem ser auditadas. Agentes especializados são úteis somente quando esse prompt é combinado com a lista de verificação da próxima seção.
Quais Dados Devem Ser Verificados Antes de Confiar em Qualquer Cenário?
Seis camadas de dados devem ser verificadas antes que um cenário de AI seja tratado como adequado para decisões: a identidade do evento, o painel de consenso, as restrições emitidas pela empresa, os fundamentos no nível dos filings, as evidências dos direcionadores e as verificações implícitas pelo mercado. Este artigo chama essa lista de Pilha de Verificação Pré-Divulgação. Pular qualquer camada é a maneira pela qual um memorando fluente se torna um erro caro.
1. Identidade do evento
Confirme o período fiscal coberto pela divulgação, a data agendada e se as estimativas são GAAP ou Street / não GAAP. O primeiro passo em qualquer atualização de modelo relacionada a resultados é confirmar o evento e o período reportado. Uma estimativa de Q1 aplicada a uma divulgação de Q4, ou um consenso não GAAP comparado a um resultado GAAP, invalida todos os casos abaixo dela.
Confirme também o calendário fiscal da empresa. Uma estimativa de “ano corrente de 2026” não significa nada se o exercício fiscal de 2026 do emissor terminou em março.
2. Painel de consenso
Verifique, no mínimo:
- Estimativas média, mínima e máxima de receita e EPS
- As mesmas faixas para o próximo trimestre e o próximo ano completo
- Número de analistas contribuintes
- Resultados efetivos de um ano antes e o crescimento implícito
- Direção das revisões recentes
- Histórico de superação / frustração tanto de receita quanto de EPS
Os painéis institucionais são grandes. O I/B/E/S cobre mais de 70.000 empresas, com histórico dos EUA desde 1976. Bloomberg e S&P Capital IQ publicam consenso para aproximadamente 18.000 empresas cada um. O objetivo de citar esses universos não é exigir um terminal de US$ 20.000. É lembrar que “o número” é uma estatística agregada, com máxima e mínima documentadas.
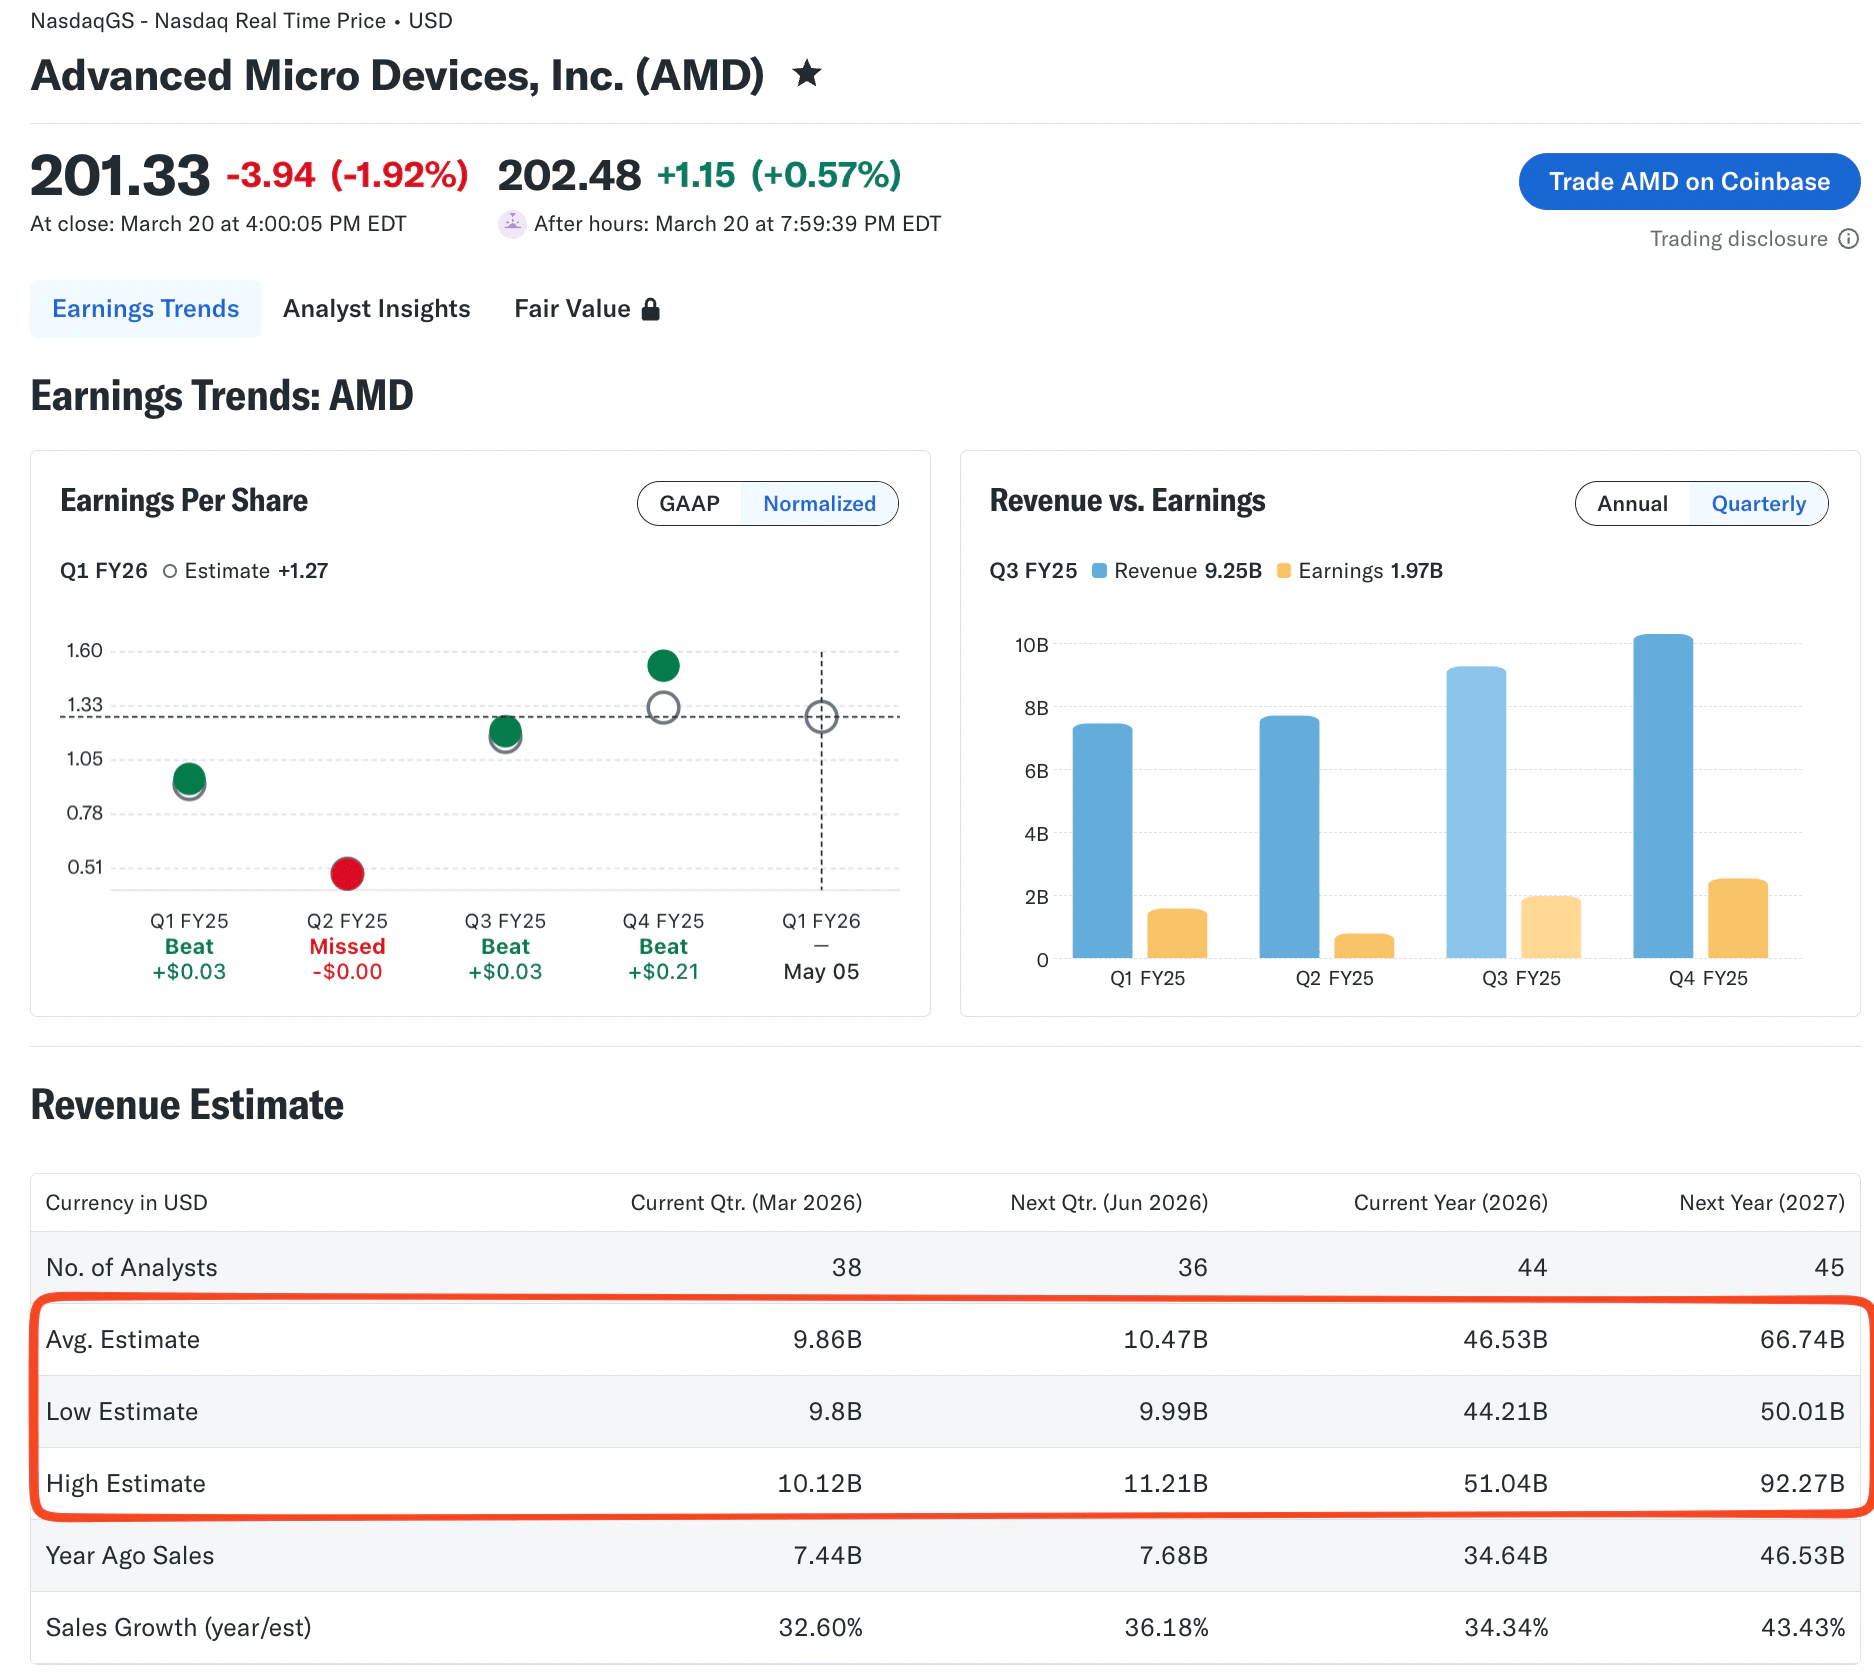
O painel da AMD na figura tem o formato correto: 38 analistas para o trimestre corrente, média de receita de US$ 9,86 bilhões contra uma faixa de US$ 9,8–US$ 10,12 bilhões, receita média para o ano completo de 2026 de US$ 46,53 bilhões versus uma faixa de US$ 44,21–US$ 51,04 bilhões, e 2027 ainda mais amplo, entre US$ 50,01–US$ 92,27 bilhões. Um cenário-base que ignore essa dispersão de 2027 está fingindo que o mercado concorda quando não concorda.
3. Restrições emitidas pela empresa
Reúna as últimas faixas de guidance, os comentários por segmento e quaisquer “regras do jogo” repetidas pela administração em teleconferências anteriores. Guidance é uma restrição, não um cenário-base. Se a administração guiou a margem operacional para uma faixa, o cenário de baixa deve explicar como a empresa fica abaixo dessa faixa, e não inventar uma nova definição contábil.
As transcrições e o release 8-K são as fontes primárias. Resumos secundários são úteis apenas depois que o texto primário é verificado.
4. Fundamentos no nível dos filings
A partir do 10-K e do 10-Q mais recentes, verifique:
- Política de reconhecimento de receita e qualquer linguagem sobre reapresentação
- Mix de segmentos e mix geográfico
- Pontes de margem bruta e margem operacional
- Capex, depreciação e giros de capital de giro
- Dívida líquida, caixa e passivos de arrendamento
- Média ponderada de ações diluídas, autorização de recompra, conversíveis e remuneração baseada em ações
- Alíquota tributária e itens não recorrentes que não voltarão a ocorrer
- Divulgações sobre partes relacionadas, questões legais e continuidade operacional
Os Forms 10-K, 10-Q e 8-K continuam sendo o principal registro público desses itens. Eles podem ser pesquisados no EDGAR. Um resumo de AI que não consegue remeter ao filing é um rascunho, não um dado de entrada.
5. Evidências dos direcionadores
Esta é a camada não comoditizada. Verifique os fatos operacionais que justificam ajustar um direcionador:
- Volumes unitários, preços médios de venda e carteira de pedidos ou obrigações de desempenho remanescentes
- Concentração de clientes e estoque no canal
- Trajetórias de custos de commodities, fundição, frete ou mão de obra
- Tradução cambial versus crescimento orgânico
- Mudanças regulatórias, de controles de exportação ou de reembolso
- Preços dos concorrentes e mudanças de participação de mercado
- Momento do capex versus depreciação
Sem essa camada, os casos de alta e de baixa são apenas o consenso mais ou menos um número redondo.
6. Verificações de coerência implícitas pelo mercado
Antes de aceitar a faixa, verifique:
- P/E, EV/EBITDA e EV/sales implícitos em cada caso, em comparação com o conjunto atual de pares
- Se o múltiplo de alta tem algum precedente histórico para esse negócio
- Movimento implícito por opções antes da divulgação, caso você negocie em torno do evento
- Interesse vendido e custo de aluguel de ações, caso o cenário de baixa suponha uma queda abrupta
- Resultados de pares já divulgados no mesmo ciclo
Um cenário de alta deve explicar por que o valuation é razoável em relação ao crescimento assumido. Se não consegue, o cenário é um desejo.
Um prompt de verificação que deve estar na mesma conversa:
“Antes de criar os casos, liste todos os itens da Pilha de Verificação Pré-Divulgação para este ticker. Sinalize tudo que não puder confirmar pelo 10-K, 10-Q, 8-K mais recente ou pelo painel de consenso atual. Não invente uma estimativa mínima/máxima ausente.”
A Jenova pode montar essa lista rapidamente e lembrá-la entre sessões. Ela não pode certificar que um número ainda não divulgado está correto. Essa limitação é um recurso: um agente confiável se recusa a encobrir uma lacuna na pilha.
Como Executar um Fluxo Completo de Cenários Pré-Resultados com AI?
Um fluxo completo parte de um painel verificado, escreve três casos internamente consistentes, atribui gatilhos de monitoramento e só então discute o tamanho da posição. As etapas abaixo funcionam na Jenova e, com mais montagem manual, em uma estrutura Koyfin mais planilha.
Etapa 1 — Crie o resumo do evento. Informe o ticker, o período fiscal, a data de divulgação e a base das estimativas. Anexe ou indique o último 10-Q, o 8-K de resultados anterior e a tabela de consenso atual.
Etapa 2 — Execute a Pilha de Verificação. Exija que o agente retorne “confirmado”, “conflitante” ou “ausente” para cada uma das seis camadas. Itens conflitantes — por exemplo, um EPS Street que exclui remuneração baseada em ações enquanto seu modelo não exclui — devem ser resolvidos antes de qualquer caso receber números.
Etapa 3 — Redija o cenário-base como se ele precisasse se sustentar sozinho. Construa um cenário-base auditável antes de criar variantes de alta e de baixa. Se você não defenderia o cenário-base isoladamente, a faixa ao redor dele é decoração.
Etapa 4 — Adicione alta e baixa como deltas da tese. Altere apenas os direcionadores que pertencem à história. Mantenha a matemática de diluição idêntica, a menos que o próprio caso altere emissões ou recompras.
Etapa 5 — Publique a tabela de decisão. Para cada caso, registre o valor por ação, os múltiplos implícitos, as duas ou três métricas que tornariam aquele caso mais provável e uma probabilidade. Depois, calcule o valor esperado. Não trate o valor esperado como um preço-alvo; trate-o como uma leitura ponderada de suas próprias premissas.
Etapa 6 — Defina regras de atualização. Refaça a análise na divulgação, em mudanças de guidance e em notícias relevantes sobre direcionadores. Não a refaça porque a ação subiu ou caiu 3% durante a tarde.
Etapa 7 — Encaminhe questões adjacentes. O contexto macroeconômico — juros, dólar e ciclo — pode ser verificado com o Macro Strategist da Jenova. Se a divulgação for um evento de opções, o Options Strategist pode traduzir os mesmos três casos em estruturas de risco definido. A exposição em nível de portfólio após a divulgação pertence ao Portfolio Management Strategist. São trabalhos distintos. Misturá-los em um único prompt sem foco é como a disciplina de cenários desmorona.
Na Koyfin, o mesmo fluxo começa nos dashboards de estimativas e surpresas e depois segue para uma planilha para ajustar os direcionadores. Na TIKR, ele começa nas visualizações de modelo e guidance. A vantagem da AI não está em pular essas telas. Está em impor as frases causais e os alertas de verificação que a maioria das planilhas jamais registra.
Um prompt compacto de ponta a ponta:
“Você está preparando um resumo pré-resultados. (1) Verifique a identidade do evento, o painel de consenso, o último guidance, a contagem de ações diluídas e a ponte de margens do último 10-Q. (2) Escreva cenários base, de alta e de baixa com uma frase causal para cada um. (3) Gere uma tabela com receita, EPS, margem operacional, ações diluídas, valor por ação e P/E implícito. (4) Liste dois gatilhos de monitoramento por caso. (5) Marque todos os dados não verificados.”
O plano gratuito da Jenova inclui esse fluxo com uso limitado; os planos pagos começam em US$ 20 por mês, com 30× a franquia gratuita. A profundidade de estimativas pagas da Koyfin começa perto de US$ 39 por mês, segundo a pesquisa de plataformas de 2026. Nenhuma das duas mensalidades substitui a leitura do filing.
O Que Profissionais de Equity Research Dizem Sobre Disciplina de Cenários?
Profissionais que sobrevivem a mais de um ciclo de resultados tratam cenários como um sistema de monitoramento, e não como uma competição de previsões, e são mais rigorosos com dados não verificados do que com modelos pouco elegantes.
“O modo de falha que vemos no trabalho de resultados assistido por AI não é aritmética ruim. É um cenário-base fluente construído sobre o período errado, a contagem de ações errada ou uma definição de EPS Street que o modelo nunca declarou. Se o agente não consegue mostrar o período fiscal, a escolha entre GAAP e não GAAP e a contagem de ações diluídas antes de imprimir um alvo, o restante do memorando é teatro.”
“Três casos só ajudam quando cada caso é uma tese. ‘Receita mais 5%’ não é um cenário de alta. Um cenário de alta explica qual mix de produtos, preço ou item de custo mudou, por quantos períodos e qual múltiplo isso ainda implica em relação aos pares. Se o múltiplo implícito não tem precedente, devolvemos o caso, mesmo quando o DCF fecha.”
“A pilha de verificação é o produto. Consenso máximo/mínimo, última faixa de guidance, giro de capital de giro no último 10-Q e o cronograma de recompras ou conversíveis alteram um preço de 2030 muito mais do que outro adjetivo na narrativa. Preferimos uma faixa mais estreita e totalmente baseada em fontes a uma faixa ampla com duas lacunas silenciosas.”
— Equipe de Produto da Jenova, design de fluxo de trabalho de pesquisa de ações, 8 anos construindo pesquisa de investimentos assistida por agentes
Essa visão corresponde ao alerta documentado por profissionais de que ajustes no valor terminal e na taxa de desconto frequentemente escondem uma história operacional fraca. Ela também corresponde à observação mais antiga da pesquisa de que as próprias previsões de lucros dos analistas não incorporam completamente informações já presentes nos preços. Uma AI que apenas calcula a média dessas previsões herda o mesmo ponto cego, a menos que a pilha de verificação traga de volta os filings e as evidências operacionais.
Como os Cenários Pré-Resultados Devem Mudar o Que Você Faz Após a Divulgação?
Os cenários devem mudar após a divulgação somente quando um direcionador nomeado ou uma restrição nomeada mudou, e devem alterar o tamanho da posição com mais frequência do que alteram a história. Se a empresa supera a receita pela razão especificada no seu cenário de alta, a atualização racional é elevar a probabilidade desse caso, não inventar uma nova personalidade para a ação.
Use três regras pós-divulgação:
- Confirme os resultados efetivos com as mesmas definições usadas antes da divulgação. Uma atualização de modelo que começa substituindo dados antes de confirmar o período e as definições de métricas corrompe os cenários do próximo trimestre.
- Avalie a teleconferência pelos gatilhos, não pela movimentação after-hours da ação. Retirada de guidance, uma ponte de margens que contradiz o mix do cenário de alta ou uma surpresa na contagem de ações importam mais do que um movimento de 4%.
- Mantenha as três teses estáveis até que as evidências exijam uma reescrita. O preço não é evidência de que a tese de baixa estava errada. É mais um resultado.
Para investidores que expressam a visão com opções, mapeie cada caso para um payoff definido antes do evento e novamente após o colapso da volatilidade implícita. Para gestores de portfólio, o artefato útil não é o preço do caso intermediário. É a lista de posições cujas teses foram realmente testadas por essa divulgação.
A AI conquista seu lugar nesse ciclo ao manter em uma mesma conversa a última pilha verificada, as últimas três frases causais e a última lista de gatilhos. Ela não conquista seu lugar ao declarar um vencedor às 16h01.
Referências
- U.S. Securities and Exchange Commission — Busca de filings de empresas no EDGAR
- Financial Modeling Prep — Checklist de atualização de dados pós-resultados para modelos financeiros
- Model Reef — Como criar um valuation de alta, base e baixa para uma ação
- Investopedia — O papel das previsões de lucros no valuation de ações
- Biblioteca Newman do Baruch College — Estimativas de lucros, guidance e transcrições de teleconferências
- Corporate Finance Institute — Definição e processo de análise de cenários
- U.S. Securities and Exchange Commission — Reportes do Exchange Act, Form 10-K e Form 10-Q
- Koyfin — Melhores plataformas para estimativas de resultados, preços-alvo e ratings de analistas em 2026
- Fiscal.ai — Plataforma de pesquisa de investimentos com AI
- Perplexity Finance — Interface de pesquisa com AI para mercados
- Pomegra — Modelagem de casos de alta, baixa e base
- Investopedia — Filings essenciais da SEC para investidores
- Calypso Copilot — Framework de avaliação de cenário de alta versus cenário de baixa
- ScienceDirect — As previsões de lucros dos analistas incorporam informações das mudanças de preço?