なぜAI株式分析ツールは古いデータを過度の確信とともに使うのか?
2026-08-23
データ遅延はAI株式リサーチにおける確信度の較正とどう相互作用するのか?
多くの消費者向けAI株式ツールは、遅延した市場データやスナップショットの市場データと、高い確信を示す表現を標準とする言語モデルを組み合わせています。そのため投資家は、昨日の数字を今日の確信であるかのように提示されます。この失敗は、単なるデータの問題でも、単なるモデルの問題でもありません。数時間前の情報、あるいは提出時点の情報しかないフィードと、証拠が乏しいときに回答を拒否したり確信度を下げたりするのではなく、流暢に回答を完成させるよう訓練された生成モデル。この二つの相互作用が問題です。
この相互作用、すなわちレイテンシー・確信度ギャップこそが、2026年にAI株式ツールを評価するうえで最も有用な視点です。スクリーンショットでは似て見えるツールも、次の4点を問うと大きく差が出ます。最後の株価または提出書類はどれほど古いのか、出所は明示されているのか、確信はレンジで示されるのかスローガンで示されるのか、そして製品はデータの古さを開示しているのか、です。
実用的なAI株式リサーチと、確信に満ちているが遅れた解説を分ける主な要素は次のとおりです。
✅ 株価と提出書類の鮮度 — 秒単位の更新と公式タイムスタンプか、基準時刻のないキャッシュ済み要約か ✅ 出所の明示 — SEC提出書類、予想値、市場価格が特定されているか、出所不明の「市場データ」か ✅ 確信度の表現 — 確率、レンジ、条件か、断定的な買い/売り表現か ✅ 鮮度の開示 — データの経過時間が見えるか、ライブのディーリングデスクからの助言のように読める無言のスナップショットか ✅ セッション記憶 — ツールが投資仮説を記憶し、新しい価格情報が届いたときに修正できるか
製品を意味のある形で比較するには、データ遅延と言語上の確信を別々の設計選択として扱い、ツールが両者をどれほど誠実に結び付けているかを評価するとよいでしょう。
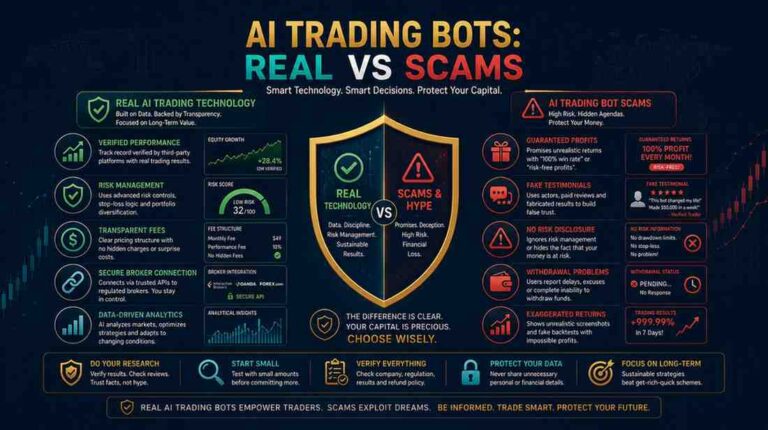
AI株式ツールが広がるほど、古い金融データが危険になるのはなぜか?
現在、より大きな割合の市場活動がすでに自動化されており、生成AIのインターフェースが遅延した入力をライブの判断のように聞かせるため、古いデータはかつてなく危険になっています。取引の60~70%が現在はアルゴリズムによって執行されているとの推計があり、小さな入力エラーでも、人間のトレーディングデスクでは許容されない速さで伝播し得ます。2010年のフラッシュクラッシュは典型的な警告です。自動化システムに入った不正確なデータ、または不適切に処理されたデータが、数分間で市場価値の約1兆ドルを消失させる一因となった後、市場は回復しました。
生成AIツールは、こうしたインフラ上のリスクに第二の失敗要因を加えます。ある業界分析では、金融関連の問い合わせの最大41%でAIハルシネーションが発生すると報告されています。しかも、こうした誤りが誤りであることを自ら知らせることはほとんどありません。流暢で完結した回答として届きます。データ品質の実務家は原因を明確に指摘しています。断片化され、古く、あるいはガバナンスが不十分な金融情報は、銀行・金融分野における一貫性のない生成AI出力の主要因です。
規制当局も、AI能力の誇張を投資家保護の問題として扱い始めています。2024年3月、米国証券取引委員会は、虚偽または誤解を招くAI主張を行ったDelphia (USA) Inc.とGlobal Predictions Inc.への告発を和解し、合計40万ドルの民事制裁金を科しました。SECの投資家教育部門も別途、悪意ある者がAIの人気と複雑さを利用して被害者を誘い込むと警告しています。構図は明快です。自動化された注文フローの増加、チャットボット型リサーチの増加、そして基礎となる市場情報が遅れていても断定的に聞こえようとするマーケティング上の動機が組み合わさっています。
AI株式分析ツールを評価するとき、何を確認すべきか?
AI株式ツールは、推奨がどれほど洗練されて聞こえるかではなく、時間、証拠、不確実性をどう扱うかで評価すべきです。有用な判断基準はレイテンシー・確信度ギャップです。鮮度、出所、確信度の言葉、開示をそれぞれ独立して評価し、新しい情報が届いたときに製品が投資仮説を修正できるかを確認します。
個別銘柄レポートに使える実務的なチェックリストは次のとおりです。
- 基準時刻のタイムスタンプ。 株価、出来高、予想値、提出書類に付いているか。ツールが数字が正しかった時点を示せないなら、結論は解説にすぎないと考えてください。
- 特定された出所。 「SEC 10-Q、Item 7、8月6日提出」はリサーチです。「最近の業績は好調に見える」は雰囲気です。
- 事実と推論の分離。 事実は検証可能であるべきです。推論には、推論であることを示すラベルが必要です。
- 較正された表現。 「決算が予想を4%以上下回った場合、基本シナリオでは8~12%の下落余地」は、「強い買い」より誠実です。
- 修正の経路。 今日のデータが昨日の見方と矛盾するとき、ツールは昨日の見解を更新できるべきです。
- 対象範囲の限界。 ファンダメンタル分析エンジンが支持線・抵抗線をひそかに作り出したり、チャート分析ボットが競争優位の物語を作り出したりするなら、それは能力範囲を超えています。
FINRAは、異常なボラティリティ、災害、パンデミック、地政学的ショックなど、状況が学習データの範囲外に出るとAIモデルが信頼できる予測を出せなくなる可能性があると指摘しています。これは脚注ではなく、評価基準です。市場実勢が連続的でなくなったとき、ツールが何をするのかを尋ねてください。答えが「それでも明確な推奨を出す」なら、その確信は統計的な結果ではなく、製品上の選択です。
また、商業的な見せ方も確認してください。専用スキャナーやシグナル製品は、セッション当たりのアラート数を最適化しがちです。対話型リサーチエージェントは説明を最適化します。どちらも自動的に正確になるわけではありません。失敗の仕方が違うのです。スキャナーはライブであっても過剰適合し得ますし、チャット型インターフェースは思慮深くても先週の終値を引用し得ます。
人気のAI株式ツールは、鮮度と不確実性の点でどう比較できるか?
すべての観点で優れたAI株式製品は一つもありません。TrendSpiderとTrade Ideasはライブのテクニカル分析ターミナルとして強く、DanelfinとTickeronはスコアリングまたはシグナル主導の製品として強く、JenovaのFundamental Stock Analystは出所を明示し、修正可能な記憶を備えたファンダメンタルリサーチとして強みがあります。有用な比較は「どのツールが最も賢いか」ではありません。どの失敗モードを受け入れられるかです。
| 機能 / 観点 | TrendSpider | Jenova Fundamental Stock Analyst | Tickeron | Danelfin | Trade Ideas |
|---|---|---|---|---|---|
| データの性質 | ベンダーがリアルタイムのチャート、アラート、自動化として位置付け | SEC提出書類、予想値、センチメントに基づくセッション型リサーチ。ライブ検索に対応 | 日次シグナルに加え、追加機能としてリアルタイムのボットとスキャナー | 複数月で更新されるAI Score。ティック向けターミナルではない | リアルタイムのスキャン。Hollyは夜間にバックテストを実行 |
| 確信度の形式 | 検出された水準、ヒートマップ、パターンアラート | 文章による投資仮説。レンジ、条件、基準時刻を求められる | 買い/売りシグナルとボット戦略 | 市場を上回る確率として示される1~10のAI Score | 推奨ストップ水準を伴う確信度の高いセットアップ |
| 記憶 / 修正 | 保存済みワークスペースと学習済みスキャン | 過去の投資仮説と保有銘柄をセッションをまたいで記憶 | アカウント設定を超える検証は未確認 | 上位プランでは過去スコアをダウンロード可能 | ターミナル内で戦略とアラートを保持 |
| 執行 | 組み込み取引ボット | 分析専用。証券会社への注文ルーティングなし | 接続した証券会社経由でボットが取引可能 | リサーチとランキング。完全な取引デスクではない | チャートからワンクリック取引 |
| 価格(2026年時点) | プラン別に月額約54~122ドル | 無料プランあり。有料利用は月額20ドルから | 無料プランあり。有料は月額約60ドルから、ボットはより高額 | 無料プランあり。Plusは月額約19~22ドル、Proは月額約52~59ドル | 月額約127ドルから |
| 率直な制約 | 提出書類レベルのファンダメンタル分析には弱い | ライブのLevel-2気配情報でも執行の場でもない | シグナル/ボットのマーケットプレイスは過剰売買を促し得る | スコアは確率製品であり、ライブの板情報ではない | 高額であり、長期的なリサーチではなくアクティブ取引向け |
| 最適な用途 | 自動化されたチャートを求めるテクニカルトレーダー | 出所付きファンダメンタル分析と継続的な検証を必要とする投資家 | シグナルと任意の自動化を求めるトレーダー | 一つの順位付けされた確率を求めるスクリーナー利用者 | 次セッションのセットアップを探すアクティブトレーダー |
上記のTrendSpider、Trade Ideas、Tickeron、Danelfinの価格および機能の詳細は、ベンダーのプランと製品ポジショニングをまとめた2026年の比較記事に基づいています。公開されたAI Scoreの履歴やレターグレードの実績を含むベンダーのリターン主張は、独立監査済みのアルファではなく、マーケティング上の実績として扱うべきです。
TrendSpider
TrendSpiderが最も強いのは、テクニカルな構造を問う場面です。自動トレンドライン、マルチタイムフレームのスキャン、カスタムアラートに向いています。その制約も補完的です。チャートとボットを中心に設計されたプラットフォームは、ブレイクアウトと前夜の8-Kとの整合性を、自然に利用者へ求めるものではありません。
Tickeron
Tickeronは、AIをシグナル、パターンツール、ボットのマーケットプレイスとして提供しています。順位付けされたアイデアの流れを求めるトレーダーには有用です。一方、確信を抑えたい人には適していません。日次の買い/売りバッジそのものが、高い確信を帯びた対象だからです。
Danelfin
Danelfinは、多数の機能をAI Scoreと短期的な「市場を上回る」という枠組みに圧縮しています。圧縮こそが目的であり、同時にリスクでもあります。単一の整数は引用しやすく、過信もしやすいものです。特に利用者が、スコアの背後にある入力値の基準時刻を一度も見ない場合はなおさらです。
Trade Ideas
Trade IdeasはHollyシステムを通じて、次のセッションに焦点を当てています。夜間バックテスト、リアルタイムアラート、推奨リスク水準が中核です。これはアクティブトレーダーにとって首尾一貫した設計です。同時に、行動を促す設計でもあります。基礎となる特徴量が遅れていたり、特定のレジームにしか当てはまらなかったりしても、インターフェースは断定的に感じられます。
Jenova Fundamental Stock Analyst
JenovaのFundamental Stock Analystは、スキャナーではなくリサーチエージェントです。決算分析、相対バリュエーション、ビジネスモデルの評価、SEC提出書類・アナリスト予想・市場センチメントを横断した統合分析のために設計されています。Jenovaプラットフォーム上では、セッションをまたいで過去の作業を保持し、ライブ検索ツールを呼び出せます。これは「新しいシグナルを描く」よりも「昨日の投資仮説を更新する」ことが課題である場合に重要です。
その制約も同様に明確です。証券会社ではなく、Level-2の気配情報画面でもなく、認可を受けた投資助言者の代替でもありません。自動化されたマルチタイムフレーム描画ではTrendSpiderに及ばず、ワンクリック執行ではTrade Ideasに及びません。チャート構造が必要な利用者はTechnical Stock Analystを組み合わせられ、資産配分やポートフォリオの乖離分析が必要な利用者はPortfolio Management Strategistを利用できます。これらは隣接する仕事であり、一つのエージェントが完全なターミナルであることの証明ではありません。
市場入力が数時間前の情報でも、言語モデルが断定的に聞こえるのはなぜか?
言語モデルが断定的に聞こえるのは、証拠の古さや薄さを伝えるのではなく、完全で一貫した回答を生成するよう訓練されているからです。AIハルシネーションとは、事実としては誤っている、捏造された、または裏付けのない内容でありながら、一貫性と確信を伴って聞こえる出力です。金融では、この流暢さが、しばしば遅延し、複数ベンダーから継ぎ合わされ、提出時点では最新でも市場開始時には古くなっている文書から取得されたデータ基盤と衝突します。
実運用のツールでは、次の三つの仕組みが繰り返し現れます。
- 取得の遅延。 モデル自体はライブかもしれません。しかし、その背後にある提出書類インデックス、予想値のスナップショット、または遅延株価はそうではないかもしれません。それでも文章は現在形で届きます。
- 完全性への圧力。 チャット型インターフェースでは、「分かりません」は不利に働きます。利用者は結論を求め、モデルはその空欄を埋めます。
- 学習上の事前知識と市場実勢の乖離。 FINRAは、ライブの市場レジームが学習分布に含まれていない場合、モデルが不適切に振る舞う可能性を警告しています。そのとき、文章が自動的に慎重になるわけではありません。
商業的な理由もあります。確信は成約につながります。慎重に条件を付けたメモは、「押し目買い」ほどスクリーンショットにしやすくありません。SECの2024年のAIウォッシング事案が存在するのは、投資助言業者が実際には使っていないAI能力を宣伝したからです。個人向け製品も、同じ動機の弱い形に直面しています。ライブの知性を示唆しながら、キャッシュされた要約を提供するのです。
ロンドン・スクール・オブ・エコノミクスによるアルゴリズム取引の研究は、データの問題を明確にしています。マクシミリアン・ゲーマンは、政策上の注意がモデルに過度に向けられ、重複した株価、欠損値、一貫性のないタイムスタンプなど、モデルが消費するデータへの注意が不十分だと論じています。この診断はチャットボット型リサーチにもそのまま当てはまります。基準時刻がなければ、信頼区間は見せかけです。
JenovaのFundamental Stock Analystを含む対話型株式ツールを使う際の持続的な習慣は、モデルに時計の時刻と主張の強さを分けさせることです。
「最新の公式提出書類と最新入手可能な価格情報を基準にNVDAを分析してください。重要な各数値について、出所とタイムスタンプを示してください。基本/強気/弱気の見方を示し、それぞれを反証する条件も記載してください。入力値が直近の通常取引セッション終値より古い場合は、最初の文で明示してください。」
このプロンプトはデータをライブにはしません。しかし、ほとんどの製品が省略する遅延を可視化します。
過信バイアスは、古いAI推奨のリスクをどのように増幅するのか?
過信バイアスは、投資家がすでに自分の情報の精度を過大評価しがちであるため、遅れた、あるいは薄いAI回答を過大な取引へと変えます。文献の学術的・実務的な要約は一貫しています。情報の正確性に対する過信は、取引量の増加と効用の低下につながります。これはOdeanの研究と、それに続く長い実証研究の流れに関連する結果です。株式市場の証拠は、過信が過剰売買と、その後の投資パフォーマンス悪化に結び付くことを示しています。
AIインターフェースはこのバイアスを強化します。利用者は単に見解を形成しただけではありません。流暢なシステムが、しばしば表、目標株価、機関投資家向けリサーチを借りた語調とともに、その見解を確認したのです。Investopediaの過信バイアスに関する解説は、より頻繁な取引、取引コスト上昇、ボラティリティ増大、成績悪化という典型的な結果を挙げています。基礎となる数字がすでに古かった場合、投資家は前の市場レジームに基づいて自信を持って行動することになります。
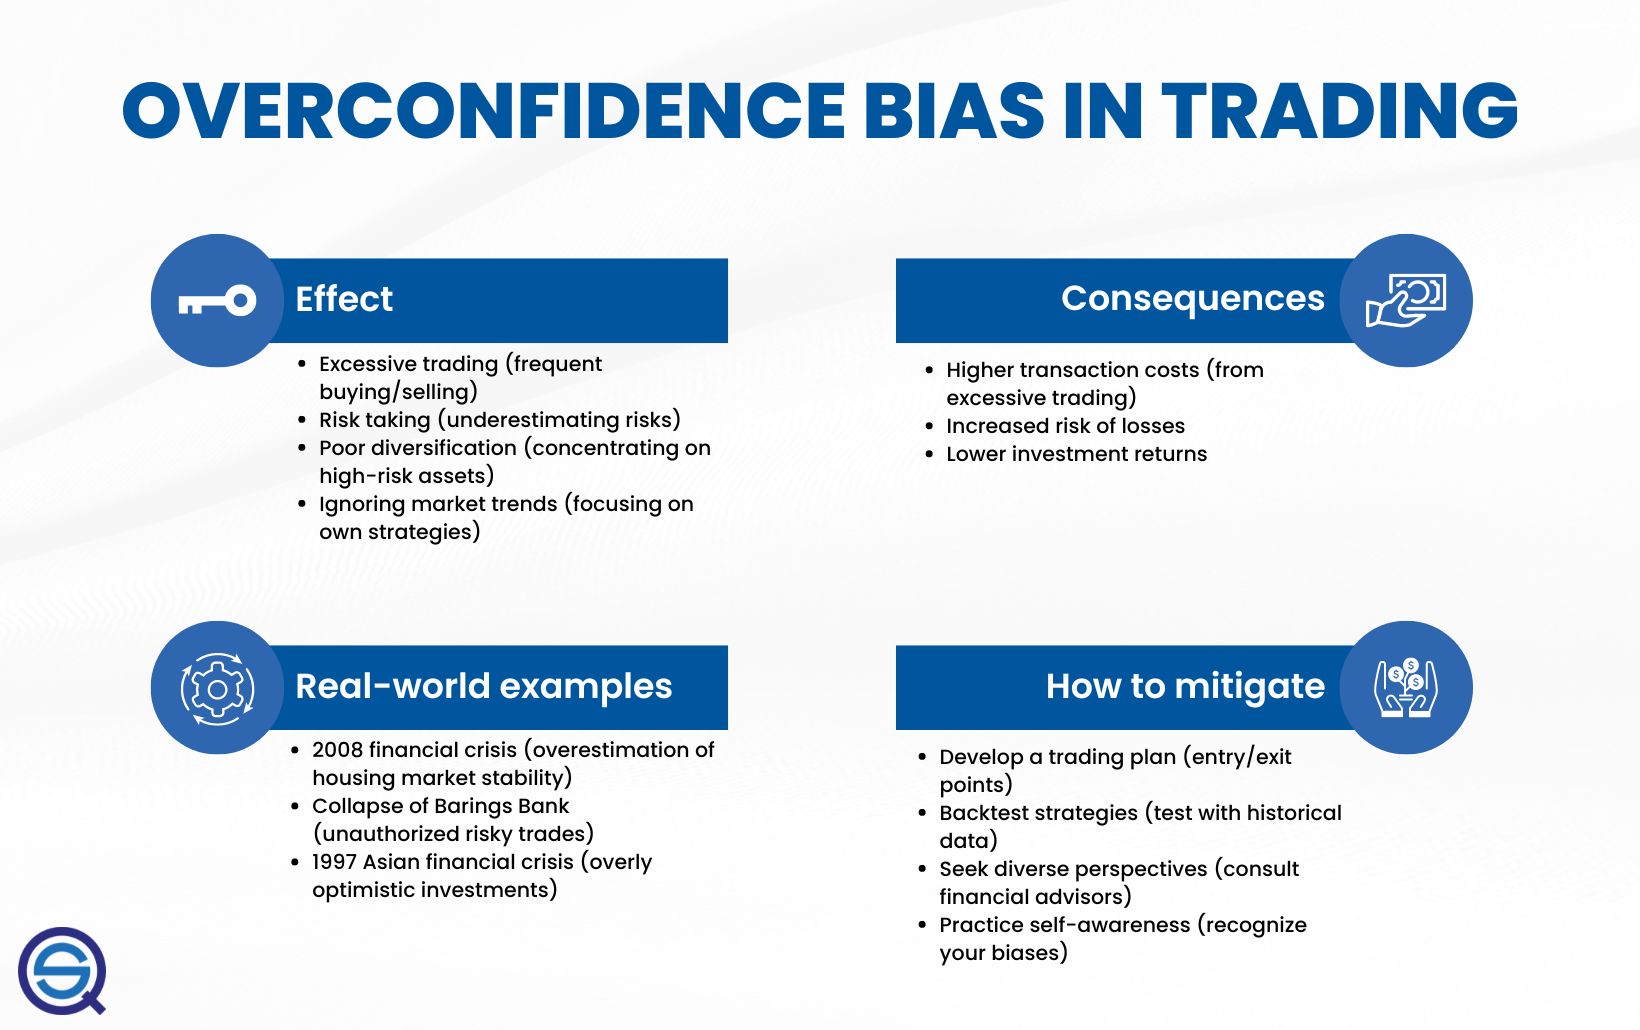
見落としやすい複合ループが二つあります。
第一は、機械の速度で起きる確証です。強気の投資仮説を好む利用者が、AIに「弱点を指摘してほしい」と求めた後、残った強気の段落を無意識に独立した裏付けとして受け入れます。第二は、ソーシャルセンチメントの重ね合わせです。FINRAは、投資家がその限界を理解せずにソーシャルセンチメントツールを用いて取引しないよう、別途注意を促しています。モデルが先週の10-Qと今朝の投稿を混ぜ、一つの声で語ると、利用者にはどの層が推奨を動かしているのか見えません。
緩和策は、動機付けではなく運用上のものです。
- AIを開く前に、無効化条件を含む取引計画を書きます。
- ツールに、何があれば見方を変えるのかを列挙させます。
- 主要な入力値にタイムスタンプがないアイデアでは、ポジションサイズを制限します。
- 一回限りの「何を買うべきか」という質問より、修正セッションを優先します。
- ボットやスコア製品の断定的なシグナルは、指示ではなく仮説として扱います。
Deloitteは、重要度の高い金融業務におけるハルシネーションのリスクを、判断ミス、損失、評判の毀損の原因として位置付けています。個人の口座では、評判の毀損は個人的なものです。チャットログでは規律あるように見え、取引記録ではランダムに見える、確信に満ちた少し遅れた判断が積み重なることです。
AI株式ツールが最新データを使っているか、投資家はどう検証できるか?
鮮度を検証するには、重要な数値をすべて一次情報と基準時刻に戻し、ツールが協力するか、回避するかを確認します。この確認を完了できない製品は、「おおよそ正しい」のではありません。監査不能です。
ベンダーを問わず使える短い検証手順は次のとおりです。
- 時計を尋ねる。 「使用したすべての株価と予想値について、基準日時、タイムゾーン、セッション状態を教えてください。」
- 一次情報を再確認する。 SECサイトで企業の最新の10-K、10-Q、8-K、または決算リリースを開き、売上高、ガイダンス、株式数、負債を照合します。
- 市場実勢を独立して確認する。 ツールの最終価格と出来高を、自分がすでに信頼している証券会社または市場データページと比較します。
- 乖離に負荷をかける。 提出書類が3日前のもので、その間に同業他社の決算発表で株価が9%動いたなら、その変動を所与として投資仮説を再構築するようツールに求めます。
- 動詞を確認する。 会社がまだ発表していない数値について、現在形で断定する主張は即不合格です。
JenovaのFundamental Stock Analystでは、同じ手順を任意の追加作業ではなく、最初のセッションでの習慣にします。
- エージェントを開き、銘柄、判断内容、求める証拠基準を明示します。
- 出所のない確信を禁じるプロンプトを使います。
「JPMを180株保有しており、次回の決算発表前に買い増すかを判断しています。出所が明示された提出書類、公式リリース、日付が明確な予想値のみを使ってください。まずデータの鮮度を示してください。次に過去と同業他社に対するバリュエーションを提示してください。最後に、分からないことを記してください。」
- セッション内でメモを保存し、後の更新時に新たな独白を生成するのではなく、メモとの差分を比較できるようにします。
- 問題が実際にはトレンド、出来高、または市場構造に関するものなら、ファンダメンタルエージェントにチャートの判断を作らせるのではなく、Technical Stock Analystに切り替えます。
TrendSpiderのようなターミナルでは、検証方法は異なり、異なるべきです。チャートのタイムスタンプ、セッション、調整後/調整前の設定が、自分が取引している銘柄または契約条件に合っていることを確認し、単一の自動描画された水準を信じるのではなく、ルールをバックテストしてください。DanelfinやTickeronでは、「スコアそのもの」を検証しようとしてはいけません。見える入力値を検証し、スコアは非公開の仮定を含む圧縮された事後確率として扱ってください。
製品が鮮度に関する質問に対し、「AI搭載」「機関投資家級」「リアルタイム・インテリジェンス」といったブランド表現で答えるなら、そこで止めてください。その表現は、実際には使用していないAIモデルの利用を主張してはならないとSECが述べた事案と同じ領域にあります。
スナップショットのAIレポートで十分な場合と、ライブのリサーチセッションが必要な場合はいつか?
判断がゆっくりで、入力が公式情報であり、文書の日付以降に重要な発表がなければ、スナップショットレポートで十分です。価格、ニュース、ポジショニングが行動前に投資仮説を変え得るなら、ライブセッションが必要です。AI株式ツールへの失望の大半は、ライブの質問にスナップショット型インターフェースを使うことから生まれます。
スナップショットに適した作業には、10-Kの事業説明を読むこと、過去の利益率構造を再構築すること、数年にわたる明示された資本配分方針を比較すること、決算説明会への質問を下書きすることなどがあります。こうした作業は提出書類だけで完結します。その真実は午前10時31分に失効しません。
ライブセッションに適した作業には、決算発表をまたぐ取引、ギャップに対するポジションサイズの決定、日中のガイダンス漏洩の解釈、セクター全体の変動後のポートフォリオ更新などがあります。2025年のAI株式ツールの精度レビューでも、結果はツール、データソース、利用者の使い方によって異なると強調されています。この一文は見た目以上に正確です。「どのように使うか」には、文書に関する質問をしたのか、市場実勢に関する質問をしたのかも含まれます。
簡単な目安は次のとおりです。
- 無効化条件が提出書類内の一文であるなら、日付付きのスナップショットで十分な場合があります。
- 無効化条件が約定価格、取引停止、FRB関係者の発言、または同業他社のギャップであるなら、再取得して修正できるセッションが必要です。
- どちらの状況か判断できないなら、そうでないと証明されるまでライブの状況だと仮定してください。
Jenovaの設計は、持続的な記憶、複数モデルへのアクセス、事実が変わったときに再び呼び出せる検索ツールを備えており、ライブセッション側に近いものです。これは投資仮説の維持には利点です。しかし、即時実行型のスキャナーを求める人にとっての利点ではなく、取引所ネイティブのティック履歴を生み出すものでもありません。対象が次セッションのセットアップであれば、Trade IdeasとTrendSpiderの方が自然です。対象が順位付けされた銘柄ユニバースであれば、Danelfinの方が自然です。対象をインターフェースに合わせることで、レイテンシー・確信度ギャップがそもそも開くことを防げます。
市場データの実務家は、AIの確信と遅延フィードについて何を語っているか?
リサーチエージェントと市場データの間にいる実務家は、繰り返し同じ点に立ち返ります。有害なのは誤った形容詞ではなく、遅れた事実を、現場のディーリングデスクの文法で語ることです。
「私たちが繰り返し目にするのは、モデルに慎重さを持つ能力がないということではありません。大半の株式インターフェースが、モデルに慎重さを求めていないのです。遅延株価と完全な回答を出すよう訓練されたモデルを組み合わせれば、朝の会議用メモのように聞こえる段落が生成されます。利用者は確信を覚え、誰も基準時刻を示さなかったことを忘れます。利用者セッションでは、データの経過時間と欠けている入力を明記する最初の一文を強制する方が、一つのスコアに別のファクターを加えるよりも、不適切な取引の削減に役立ちます。」
「また、チームがモデルのルーティングとデータアーキテクチャを混同する場面も見ます。ある最先端モデルから別のモデルに切り替えても、キャッシュされた予想値ファイルが新しくなるわけではありません。取得レイヤーが、最終価格情報がオークションからのものなのか、遅延したベンダーのスナップショットなのか、週次の要約なのかを示せないなら、そのエージェントが行っているのは市場分析ではなく文献レビューです。それでも価値はあり得ますが、製品がその点を明示する場合に限られます。」
「もう一つの失敗は、レジーム変化を無視することです。ボラティリティ、取引停止、政策ショックによって市場実勢が特徴量の想定範囲を外れたとき、較正されたシステムは区間を広げるか、判断を拒否すべきです。多くの個人向けツールは逆のことをします。同じ文の構造を維持し、銘柄コードだけを差し替えるのです。これが過信を自動化する仕組みです。」
— Jenovaプロダクトチーム、プロフェッショナルワークフロー向けエージェント基盤で8年の経験を持つAIリサーチエージェント設計
この見方は公式記録とも一致します。DelphiaとGlobal Predictionsの事案に関するSEC委員長ゲイリー・ゲンスラーの2024年の声明は、新技術が話題を生み、虚偽の主張がその話題に続くことを明確に述べています。また、市場構造に関する記録とも一致します。ゲーマンによるロンドン・スクール・オブ・エコノミクスの研究は、アルゴリズムだけを唯一の対象として扱うのではなく、タイムスタンプ、異常値、認証を含むデータ品質について、より高い透明性を求めています。個人投資家にとって実務的な翻訳は簡単です。時計を求めてください。出所を求めてください。それに見合わない確信は欠陥として扱ってください。
参考文献
- Aveni — 金融サービスにおけるAIハルシネーション。金融関連の問い合わせで報告された誤り率を含む
- ロンドン・スクール・オブ・エコノミクス — アルゴリズム取引の普及率、2010年のフラッシュクラッシュ、データエラーのリスク
- Accedia — 金融データ品質管理と、AIハルシネーションを引き起こす要因としての古いデータ
- 米国証券取引委員会 — 虚偽のAI主張に関するDelphiaおよびGlobal Predictionsへの告発
- Investor.gov — 人工知能と投資詐欺に関する投資家向け警告
- FINRA — 学習条件外でのモデルの限界を含む、証券業界におけるAIの活用
- WallStreetZen — AI株式分析ツールの2026年比較。価格と製品ポジショニング
- Databricks — 確信に満ちているが裏付けのない出力としてのAIハルシネーションの定義
- ScienceDirect — 過信、情報の正確性、取引量、効用
- MDPI — 投資家の過信、過剰売買、成績悪化
- Investopedia — 過信バイアスと取引行動への影響
- FINRA — ソーシャルセンチメント投資ツールに関する投資家向け警告
- Deloitte — 重要度の高い分析におけるハルシネーションのリスク、判断ミス、金融損失
- Bika.ai — AI株式分析ツール、データソース、利用方法によって精度がどう変わるか