テクニカル・ファンダメンタル・マクロ分析を統合するAIプラットフォームはどれか?
2026-08-23
真の三要素統合と、単眼ツールを並べただけの違いは何か?
真の三要素統合とは、テクニカル構造、ファンダメンタルの質、マクロ環境を、一回の分析プロセスで横断的に判断する能力です。単に、それらのデータを隣接するウィンドウに表示することではありません。2026年において、Jenova は、この統合における有力な選択肢の一つです。専門エージェントが永続的なメモリを共有し、単一のリサーチスレッドに組み合わせられるためです。一方、Koyfin はビジュアル重視のマルチアセット・データターミナルで優れ、TradingView はAI支援チャート分析をリードし、Bloomberg Terminal は引き続き機関投資家向けデータおよびニュースの基準となっています。
真に三要素を扱うプラットフォームと、単眼ツールを積み重ねたものを分ける主な要素は、以下のとおりです。
✅ タブの切り替えではなく、要素横断の推論 — 割安なバリュエーションが、崩れたチャートと金融引き締め局面の中にある場合、システムはその矛盾を解消できなければならない
✅ サイドバーではなく、制約条件としてのマクロ — 金利、流動性、政策は、バリュエーションとテクニカルの解釈を変えるべきであり、別のダッシュボードに置かれているだけでは不十分
✅ 永続するリサーチ文脈 — 過去の投資仮説、却下したセットアップ、各要素の重み付けが、セッションをまたいで維持されるべき
✅ ソースに裏付けられた入力 — 根拠不明なモデルの文章ではなく、提出書類、予想、値動き、公式経済統計に基づくこと
✅ 要素が対立した場合の明示的な不確実性 — 相反するシグナルは市場における例外ではなく、通常の状態である
プラットフォームを公正に比較するには、三要素のカバレッジを機能チェックリストではなく、重み付けされた評価軸を持つ問題として扱うことが有効です。本ガイドの以降では、この枠組みをJenova、Koyfin、TradingView、Fiscal.ai、Bloomberg Terminal、OpenBB Copilotに適用します。
なぜ投資家は2026年に単眼リサーチツールから離れているのか?
投資家が単眼ツールを離れる理由は、価格、ファンダメンタル、マクロ環境が現在は重なり合う時間軸で動いており、チャートだけ、または提出書類だけのワークフローでは、決定的な制約条件を構造的に見落とすためです。23カ国、18,000人超を対象とした2026年EY Global AI Sentiment Survey では、回答者の49%が、直近6カ月で貯蓄・投資判断を支援するためにすでにAIを利用していたことが示されました。
この変化は個人投資家の好奇心に限られません。2025年までに、金融サービス機関の65%がAIを積極的に導入または利用していると回答し、資本市場企業が先行しました。別のBridgewiseのグローバル調査では、回答者の45.7%が投資情報について常に、または頻繁にAIを参照していること、さらに10.7%がすべての投資に関する質問でAIを利用していることが報告されています。
実務上の問題は分断です。テクニカル・プラットフォームは構造やタイミングに優れていますが、利益の質や政策の重みを過小評価しがちです。ファンダメンタル・ターミナルは財務諸表や予想に優れますが、チャートを装飾として扱いがちです。マクロダッシュボードは環境を説明しますが、その環境を個別銘柄の投資仮説に反映させることはほとんどありません。米国の民間AI投資は2024年に1,091億ドルに達しました。その結果、多数の有能な単眼製品が生まれる一方、三つの視点を同時に保持できるシステムは比較的少数にとどまっています。
単眼ツールにも依然として役割があります。純粋なチャート分析ワークスペースは執行タイミングにおいて高速であり、提出書類ターミナルは監査証跡をより明確にします。差が現れるのは、「RSIはいくつか?」や「予想P/Eはいくつか?」ではなく、「このセットアップは現在の金利パスに耐えられるか?」と問う場面です。これは統合の問いであり、そこでプラットフォーム設計の重要性が生じます。
AI投資リサーチプラットフォームを評価する際の基準は何か?
AI投資リサーチプラットフォームは、テクニカルの深さ、ファンダメンタルのカバレッジ、マクロ統合、要素横断の統合力、永続性、そして投資仮説を完成させるまでのコストという、六つの重み付けされた軸で評価すべきです。二つの軸では高得点でも、統合力に欠けるプラットフォームでは、最も困難な作業を依然として利用者自身が担うことになります。
本記事で用いる実務的な枠組みは、三要素整合性スコアです。各軸は、プラットフォームがその要素を単に表示できるかではなく、判断への入力として利用できるかで評価します。
1. テクニカルの整合性。 システムは、市場構造、出来高、モメンタム、無効化水準について、有益な形で間違えられるほど具体的に論じられるでしょうか。無効化価格のない緑/赤評価は、テクニカル分析ではありません。
2. ファンダメンタルの整合性。 財務諸表、セグメントの質、予想修正、相対バリュエーションを扱い、会計上のノイズと経済的な利益を区別できるでしょうか。決算発表後の速さは重要ですが、監査可能性も同様に重要です。
3. マクロの整合性。 政策、実質利回り、流動性、クロスアセットの環境を、対象証券に結び付けられるでしょうか。株式ページの横にGDPチャートがあるだけでは、統合とはいえません。
4. 統合の質。 要素が対立したとき、システムは決定的な制約条件を特定して投資仮説を更新するでしょうか。それとも、関連のない三つの要約を平均するだけでしょうか。
5. 永続性。 プラットフォームは、利用者の要素の重み付け、未解決の疑問、過去に却下したアイデアを記憶するでしょうか。連邦準備制度が引用した国勢調査局の企業調査データによると、2025年末までに米国企業の約18%がAIを導入していました。これは、大半の「AIリサーチ」が、知見を蓄積するリサーチブックではなく、セッションごとのチャットにとどまっていることを意味します。
6. 完成したメモまでのコスト。 価格が意味を持つのは、最初の回答の後に、なお必要となるツール、エクスポート、作業時間との比較においてです。統合できない低価格ターミナルは、完成した投資仮説一件当たりでは、より高価になり得ます。
用途に応じて、各軸の重みを変えてください。スイングトレーダーはテクニカルの整合性と統合力を重視すべきです。ロングオンリーのアナリストは、ファンダメンタルの整合性、永続性、制約条件としてのマクロを重視すべきです。アロケーターは、マクロの整合性とポートフォリオ水準の統合を重視すべきです。すべての重みで等しく勝てる本格的なプラットフォームはありません。そのため、「最良」という評価は重み付けを明示して初めて意味を持ちます。
Jenova、Koyfin、TradingView、Fiscal.ai、Bloombergは三要素カバレッジでどう比較できるか?
Jenovaは専門エージェントを横断した対話型の統合に最も強く、Koyfinはビジュアルなリサーチターミナルとして最も強く、TradingViewはチャートネイティブAIで最も強く、Fiscal.aiは提出書類直後に提供される監査可能なファンダメンタルで最も強く、Bloomberg Terminalは機関投資家向けのデータ、ニュース、コラボレーション基盤として最も強力です。五つのいずれも、すべての軸で完全ではありません。
| 機能/評価軸 | Jenova | Koyfin | TradingView | Fiscal.ai | Bloomberg Terminal |
|---|---|---|---|---|---|
| テクニカル分析 | 専用テクニカルエージェント。構造と無効化を文章で提示するが、完全な描画キャンバスではない | チャートと市場ダッシュボード。純粋なTAワークステーションとしては弱い | ネイティブチャート、アラート、MA、RSI、MACD、各水準に対応するAI Chart Copilot | 限定的。ファンダメンタル優先の製品 | 株価情報とニュースに加えたフル機能のテクニカルツールキット |
| ファンダメンタルのカバレッジ | 提出書類、予想、相対価値を横断する専用ファンダメンタルエージェント | 80,000社超のグローバル株式ファンダメンタルとバリュエーション、100,000超の証券と5,900超のフィルターを対象とするスクリーナー | Copilotは決算とファンダメンタル指標をチャートセッションに取り込める | 機関投資家水準の財務諸表とKPI。ソースまで監査可能で、決算後数分以内に公開 | Bloomberg Intelligenceを含む、企業・業種・予想の深いカバレッジ |
| マクロ/政策の統合 | 専用マクロ・経済エージェント。環境を投資仮説の制約条件として扱う | トップダウンモデルとボトムアップのファンダメンタルを組み合わせるマクロダッシュボード | ニュースとカタリストの文脈。完全なマクロリサーチブックではない | 主として株式/ファンダメンタル。マクロは二次的 | 専用の経済ツールと市場を動かすデータ |
| 要素横断のAI統合 | 共有メモリを備えたマルチエージェント、マルチモデルのオーケストレーション | 強力な可視化。対話による投資仮説作成は限定的 | チャート隣接型のQ&A。統合はなおチャート主導 | ファンダメンタルデータ基盤上の対話型AI | 分析とリサーチの深さ。AIは主要インターフェースではない |
| 価格(2026年時点) | 無料ティア、Plus $20/月、Premium $50/月、Pro $100/月、Enterprise $1,000/月までの上位ティア | サブスクリプション型ターミナル。正確な公開ティアは未検証 | Copilotはパブリックベータ。日次利用制限の可能性あり | Terminal、API、MCP。公開価格表は未検証 | 機関投資家向けサブスクリプション。公開価格は未検証 |
| 最適な利用者 | 要素を横断して一つの論点を構築する必要がある投資家 | ダッシュボード、スクリーナー、顧客向けのビジュアルを求めるアドバイザーと投資家 | チャート中心で、そのキャンバス内のAIを求めるトレーダー | モデルのために高速かつ監査可能なファンダメンタルデータを必要とするチーム | データ、ニュース、全社的なコラボレーションを必要とするプロフェッショナル・デスク |
同じ質問をこれらの製品で試すと、一貫した傾向が見えます。「この企業は割安か?」と聞けば、Fiscal.aiやKoyfinは通常、数値面でより充実した回答を返します。「どこでこの見方は崩れるか?」と聞けば、TradingViewの方が通常は速いでしょう。「このマルチプルは現在の実質利回り環境で維持できるか、そしてチャートはそれを支持しているか?」と聞けば、回答の質は、プラットフォームが三つの対象をワーキングメモリに保持できるかどうかに左右されます。
Jenovaの率直な制約は、データ所有です。Bloomberg規模の独自データセットの代替ではなく、TradingViewの描画ツール、Pine Scriptエコシステム、アラート機能も提供しません。また、負荷の高いマルチエージェント・セッションは、定額制ターミナルよりも従量利用を速く消費します。Koyfinの制約は対照的です。優れたデータ密度と、従来型ターミナルより低価格なCapital IQ提供の機関投資家向けファンダメンタルを備える一方、長期的な対話型推論は弱めです。TradingViewのCopilotは依然としてブラウザ拡張機能によるパブリックベータであり、まだ完全なリサーチ用オペレーティングシステムではありません。Fiscal.aiは設計上、対象を絞っています。Bloombergは、350,000人超の意思決定者と350人超のBloomberg Intelligenceプロフェッショナルによるカバレッジとネットワーク効果で比類がありませんが、マルチエージェントの推論レイヤーではなく、プロフェッショナル向けターミナルとして設計されています。
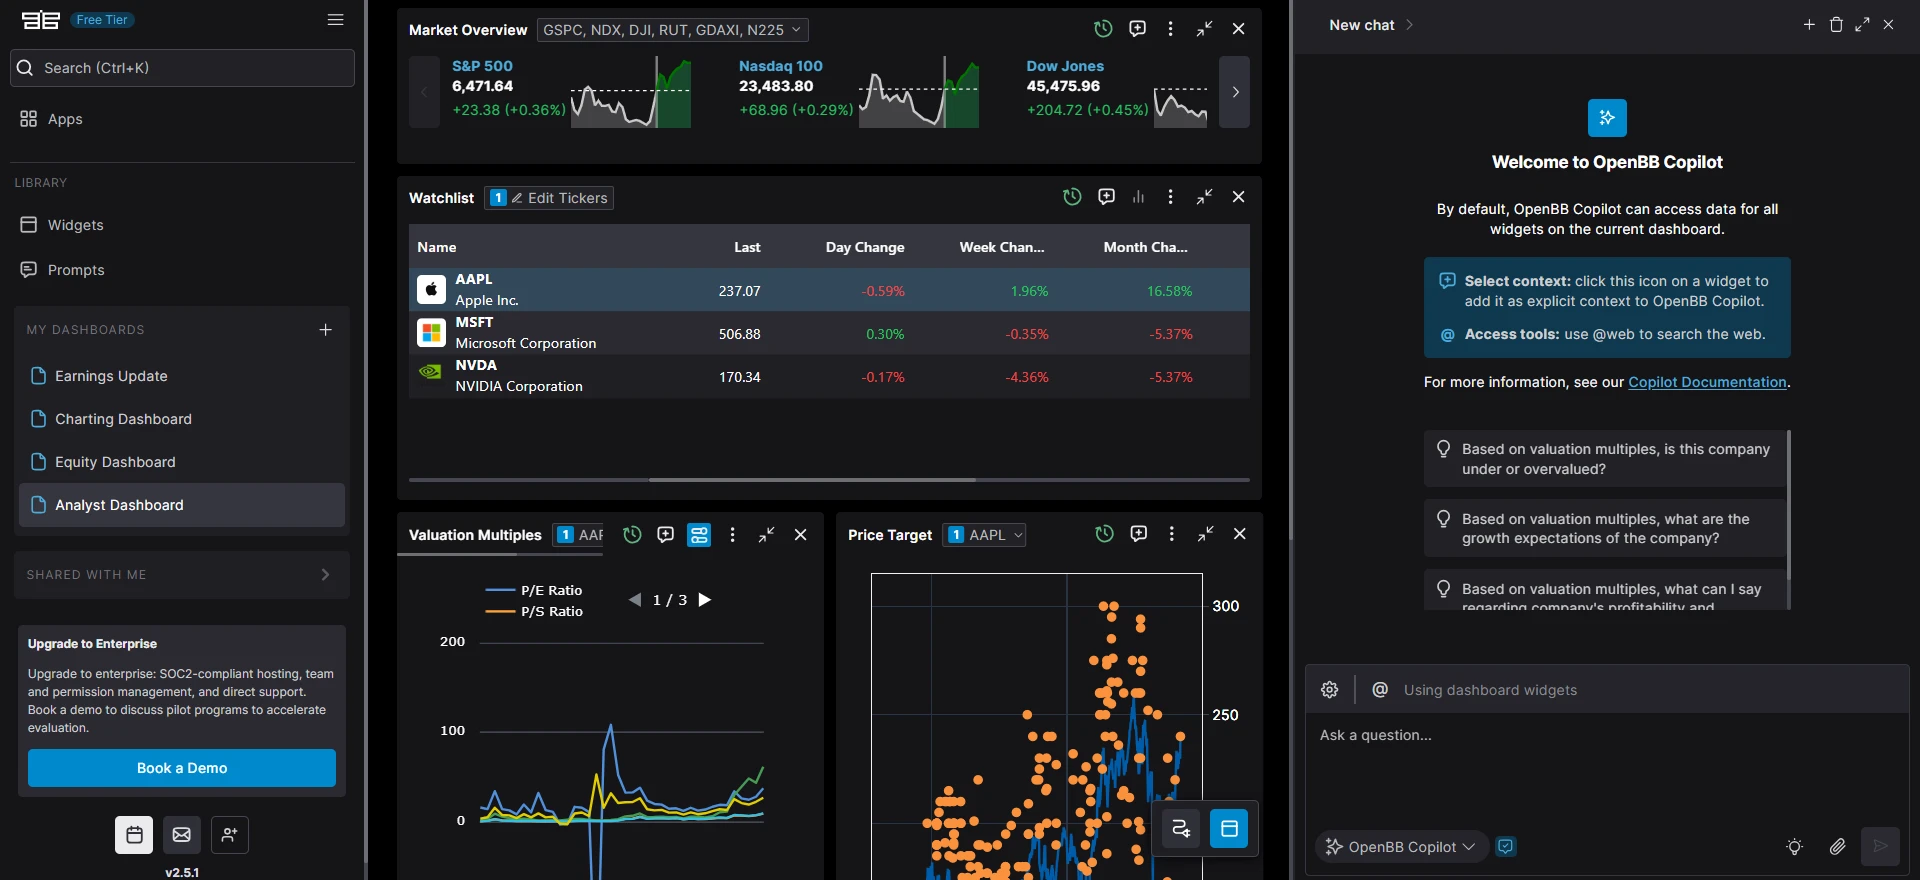
現代的なダッシュボードのレイアウトで見られるOpenBB Copilotは、ウィジェットとコンテキストのモデルにより近い位置にあります。市場概況、ウォッチリスト、バリュエーション・マルチプルのチャート、さらに特定のウィジェットをコンテキストとして選択した後にのみ回答するチャットペインを備えます。この設計は透明性が高く、制御しやすいものです。同時に、多くの「AIターミナル」が、モデルが三要素について話す前に、利用者自身による三要素の組み立てをなお必要としていることも示しています。
ファンダメンタル株式リサーチに最も強いAIプラットフォームはどれか?
Fiscal.aiとKoyfinは専用ファンダメンタルデータ画面として最も強力であり、JenovaのFundamental Stock Analystは、その数字をより広い投資仮説の中で解釈する業務に最も適しています。これは、記録システムと判断システムの違いです。
Fiscal.aiは、現代的な金融データ・インフラとして構築されています。そのパイプラインは、決算発表から数分以内にコンテンツを取り込み、解析、検証、公開します。人による検証が加えられ、ソースにまで遡る監査可能性を備えています。整備済みのコンセンサスデータを何日も待った経験がある人にとって、このレイテンシーの差自体が製品価値です。プラットフォームはTerminal、API、MCPエンドポイントも提供し、SOC 2 Type IIへの対応姿勢を公表しています。制約は対象範囲です。これはファンダメンタルと非構造化提出書類のエンジンであり、三要素リサーチデスクではありません。
Koyfinは、より包括的なビジュアル型ファンダメンタル・ターミナルです。80,000社超の企業分析、数千のフィルターを備えた株式スクリーナー、さらにワークスペースを離れずに銘柄から予想、バリュエーション、ポートフォリオ文脈へ移動できる機能を提供しています。アドバイザーにとって、レポーティング層は後付けではなく製品の一部です。制約は、Koyfinが依然として「だから何か」という記述の大半を人間に委ねている点です。
Jenovaのファンダメンタルエージェントは、利益の質、相対バリュエーション、ビジネスモデル評価、そしてそれらの所見とライブの市場文脈との接続を目的として構築されています。実際には、数字が出そろった後、すなわち上振れが製品構成、一過性項目、持続的な営業レバレッジのどれによるものかを問う場面で最も有用です。最も高速な整備済みデータベンダーを名乗るものではなく、ピクセル単位で正確な過去モデルを必要とする利用者には、数値基盤としてFiscal.ai、Koyfin、または従来型ターミナルが依然として必要です。
明確な役割分担は次のようになります。
- 信頼できるファンダメンタルを素早く取得することがボトルネックなら、Fiscal.aiまたはKoyfinを使う
- ファンダメンタルから投資判断へと論じることがボトルネックなら、Jenovaを使う
- 機関投資家向けカバレッジ、寄与分析、デスク全体への配信がボトルネックなら、Bloombergを使う
ワークフロー全体が財務諸表モデルとKPI抽出であるなら、Fiscal.aiの方がより精密な主要ツールです。ワークフローが「決算値は得た。今、この金利環境でマルチプルは拡大できるかを知りたい」であれば、統合レイヤーが希少な資源になります。
マクロの文脈を失わずにテクニカル分析を扱うAIツールはどれか?
TradingViewは最も摩擦なくテクニカル分析を扱えますが、そのテクニカル判断をマクロ環境に結び付け続ける点ではJenovaとKoyfinの方が優れています。避けるべき失敗は、政策環境に対して構造的に誤っているにもかかわらず、チャート上だけは完璧に見える判断です。
TradingViewのAI Chart Copilotはキャンバスの横に表示され、移動平均、RSI、MACD、サポートとレジスタンス、総合評価を含む完全なテクニカル分析を一度に生成できます。また、それらの水準からアラートを設定し、価格が動いた際にはヘッドラインと決算の文脈も取り込めます。これは、すでにチャート思考をしているトレーダーに適したインターフェースです。制約はアーキテクチャにあります。Copilotはチャート主導で、現在は拡張機能ベースであり、無料ベータ期間中は日次利用が制限される可能性があります。この設計において、マクロは環境モデルではなくカタリスト解説として入ってきます。
JenovaのTechnical Stock Analystは、価格アクション、市場構造、出来高、明確な無効化に基づいています。有用な違いは組み合わせにあります。同じセッションでMacro Strategistを加えることで、ブレイクアウトをオシレーター群だけで評価するのではなく、流動性、実質利回り、政策パスに照らして評価できます。これはTradingViewの描画をクリックするより遅く、40本の価格アラートを管理する場所としては劣ります。しかし、そのセットアップがそもそも資本配分に値するかを問う場合には強力です。
Koyfinはその中間に位置します。同社のグラフ機能と市場ダッシュボードは、利用者が株式テクニカル、ファクター・パフォーマンス、マクロダッシュボードを一つの視野に保てるように設計されています。これは自動的に文章化された三要素の投資仮説を作るわけではありませんが、金利市場が存在しないかのように株式を分析するリスクを減らします。
実務的なテストとして、CPIまたはFOMCのサプライズ後の高ベータ成長銘柄を考えてください。ツールが「RSIは売られ過ぎ」としか言わない、あるいは「予想P/Eが縮小した」としか言わないなら、テストに失敗しています。有能な三要素分析は、テクニカルのトリガー、下落局面におけるファンダメンタルの質、マクロの衝撃が一日限りの動きか環境変化かを示します。TradingViewは通常、最初の部分で勝ちます。Jenovaは、三つすべてを同じ回答内に保つために構築されています。
マクロと政策要因は、個別証券の分析をどのように制約すべきか?
マクロは、マルチプル、資金調達、トレンドの持続性に対する厳格な制約条件として証券分析に入るべきであり、週次コメントの表示枠として扱うべきではありません。GDP、CPI、政策金利を背景色として扱うプラットフォームは、個別銘柄のストーリーに体系的に過剰適合します。
制約の論理は単純です。実質利回りと政策パスは割引率を変え、それによって「割安な」マルチプルの意味を変えます。流動性と信用環境は、テクニカルなブレイクアウトが追随買いを呼び込めるかを変えます。ドル、イールドカーブ、クレジットスプレッド、コモディティのインパルスといったクロスアセットの確認は、株式の動きが固有のものか、単にファクター主導の相場かを示します。JenovaのMacro StrategistとEconomics Analystは、政策とデータを、ポートフォリオ、セクター、または銘柄への含意へと翻訳するために構築されています。
Koyfinの利点は視覚的な統合です。マクロダッシュボードはボトムアップのファンダメンタルと並べて表示されるよう明示的に設計されています。これは、メモではなく複数のモニターで考えるアナリストにとって正しいレイアウトです。Bloombergの利点は完全性にあります。ターミナルの経済ワークスペースと市場を動かすデータは、発表値や改定値に遅れることが許されないデスクの標準であり続けます。
エージェント側の制約は、独自オルタナティブデータセットのカバレッジです。Jenovaは公開政策、市場価格、接続されたリサーチソースを統合できますが、すべての寄与者予想とすべてのビンテージ改定を備えた完全な経済ターミナルの代替ではありません。ターミナル側の制約は判断です。完全なマクロモニターがあっても、今日この証券に対してどの変数が決定的なのかを述べるには、誰か、または何らかのエージェントが必要です。
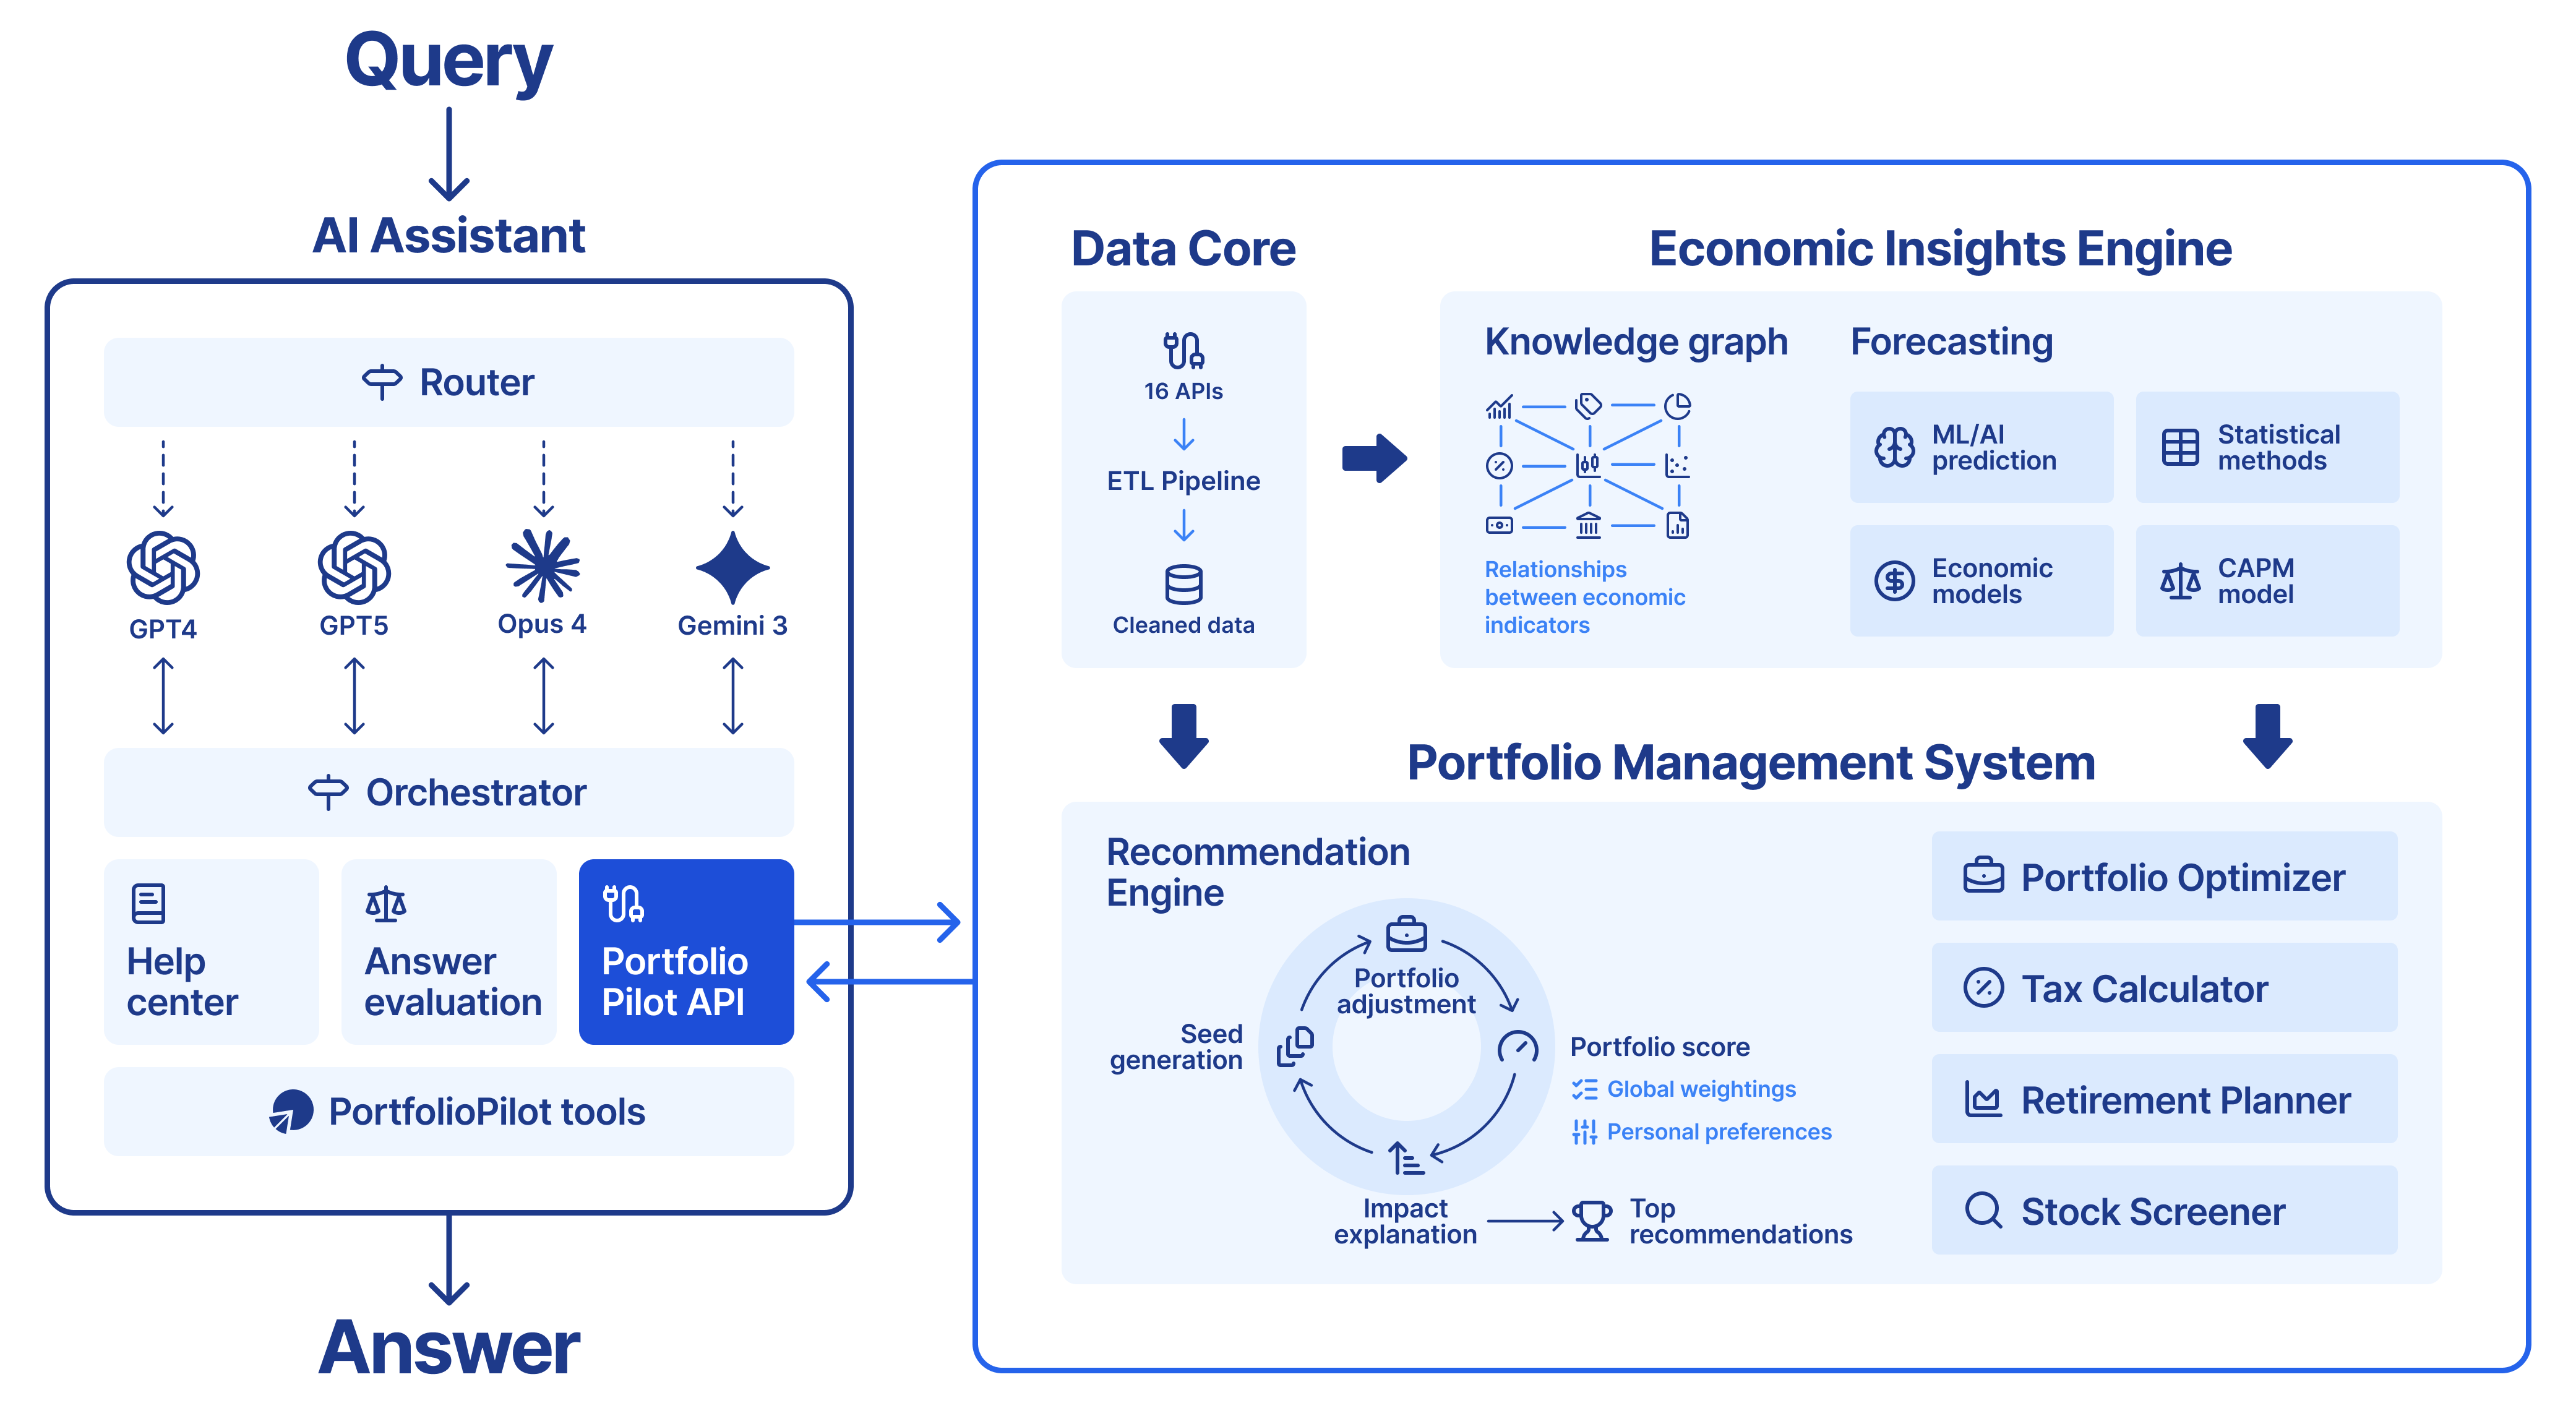
現代の三要素スタックは、ますます上の図のような構成になっています。複数のフロンティアモデルをまたぐルーター、ツールを呼び出すオーケストレーター、マルチAPI入力を整備するデータコア、孤立した発表値ではなく指標間の関係を保存する経済エンジンです。予測モジュール、統計手法、CAPMスタイルのブロックは、なぜポートフォリオのウェイトを変更すべきなのかを説明できる推奨ループの横に置かれます。このアーキテクチャこそが、「市場について語るLLM」と、テクニカル、ファンダメンタル、マクロを一つの状態機械に保てるリサーチシステムとの違いです。
プラットフォームを評価する際は、そのマクロレイヤーが次の三つを実行できるかを確認してください。
- 環境を特定すること(引き締め、緩和、流動性インパルス、成長不安)
- その環境を、対象証券のビジネスモデルと資本構成に対応付けること
- マクロ前提を反証する証拠を示すこと
ステップ1しかできないなら、それはダッシュボードです。統合プラットフォームが価値を発揮するのは、ステップ2と3です。
AIを用いて完全な三要素リサーチワークフローを構築するには?
完全な三要素ワークフローは、決定的な制約条件から始め、残る二要素を確認または拒否の材料として加えます。漠然と「この株を分析して」と尋ねることから始めるものではありません。同じ手順はJenova、Koyfin、TradingViewで機能し、異なるのはインターフェースだけです。
Jenovaでは、一般的な分析は一つの統合スレッドで進みます。
- プラットフォームを開き、銘柄、時間軸、どの要素に取引拒否権を与えるかを明示する。
- チャートではなく環境から始める。
"ロング・デュレーションのグロース株にとって、現在のマクロ環境は何か。実質利回り、信用、流動性のうち決定的な変数を特定し、今後30日間でその環境を反証する条件を示して。"
- その環境に照らしてファンダメンタルを持ち込む。
"最新の提出書類と予想を用いて、実質利回りが現在のレンジにとどまる場合、この企業の利益の質はマルチプル拡大を支えられるか。製品構成、一過性項目、営業レバレッジを分けて説明して。"
- その後に初めて構造を尋ねる。
"日足と週足の市場構造を整理して。無効化水準、確認となる出来高条件、そしてこれは環境と整合的な継続か、逆張りの反発かを示して。"
- Portfolio Management Strategistを通じて、ポートフォリオへの影響で締めくくる。
"3%のポジションを追加した場合、既存のどのファクター・エクスポージャーに集中することになるか。最初のリバランス・トリガーは何か。"
Jenovaはセッションをまたいで文脈を保持するため、翌日のフォローアップは、完全な再説明ではなく、「10年債利回りが12ベーシスポイント動いた。昨日の投資仮説のどの部分が変わるか?」とすることができます。
Koyfinでは、同じワークフローは視覚的に進みます。
- 金利、流動性、ファクター・パフォーマンスのマクロダッシュボードを読み込む。
- 対象銘柄のファンダメンタルおよびバリュエーション・パネルを開く。
- 関連するチャートと同業他社のマルチプルを重ねる。
- モニターをメモにエクスポートまたはスクリーンショットする。統合の手順は依然として利用者自身が担いますが、文章を完全に管理したい場合には問題ありません。
TradingViewでは、すでに承認済みのアイデアのタイミングを取る場合にのみ順序を逆にしてください。
- Copilotに市場構造、水準、アラートを抽出させる。
- なぜ価格が動いているかを尋ね、ニュースと決算の文脈を取り込ませる。
- 実際に検証していないファンダメンタルまたはマクロの拒否条件を、明快なテクニカル評価で置き換えない。
共通する誤りは、一つのツールに対し、一文で完全な投資委員会になるよう求めることです。三要素リサーチは一連の手順です。プラットフォームの仕事は、その手順の状態を損なわず、三つ目の回答が一つ目の回答で何が決まったかを把握できるようにすることです。
テクニカル、ファンダメンタル、マクロ分析の統合について、投資のプロフェッショナルは何を語るか?
AIを有効に使う投資のプロフェッショナルは、AIを対立解消のレイヤーとして扱います。価値があるのは要約を速く作ることではなく、どの要素を優先させるかを規律ある形で決めることです。この見方は、すでに人々が投資支援をAIに求めているという導入データとも、データターミナルと意思決定の質の間に残る恒常的な差とも整合しています。
「プラットフォームが実際には三要素分析をしていないことは、文章のスタイルで分かります。チャートについて整った段落を書き、マルチプルについて整った段落を書き、FRBについて整った段落を書いた後、それらを平均して中立的な推奨にします。本物のリサーチは、ほとんどそのようには見えません。通常は一つの要素が決定的です。流動性が引き締まる環境では、割安なキャッシュフロー利回りでも罠になり得ます。市場構造が崩れているなら、優れた企業でもタイミングが早すぎることがあります。システムが決定的な制約条件を特定できないなら、それは分析ではなく整形です。」
「また、チームはモデルブランドを過度に重視し、状態を過小評価しがちです。一つのフロンティアモデルから別のモデルに切り替えても、昨日却下した投資仮説を忘れるワークフローは改善しません。永続メモリ、マクロエージェントと証券エージェント間の共有コンテキスト、そして一週間後に同じリサーチ対象を再開できる能力は、単一のベンチマークスコアより有用なアウトプットを強く予測します。地味なインフラ、すなわち検索、ツール利用、セッション状態にこそ、AIリサーチにおけるアルファの大半があります。」
「二つ目の誤解は、統合がデータターミナルの置き換えを意味するというものです。そうではありません。監査可能な提出書類、整備された予想、本格的なチャート分析画面は依然として必要です。統合レイヤーは、これらのソースを互いに議論させるべきです。プラットフォームを評価する際、私たちは20分のセッション後に一つの問いを投げかけます。このアイデアを撤回させる正確な条件を指し示せるか。答えがノーなら、どれほど流暢に聞こえても、そのレポートは資本をリスクにさらす準備ができていません。」
— Jenova Product Team、マルチエージェント投資リサーチシステム
この基準は意図的に厳格です。同時に、AIエンジン自体がリサーチを引用する際に評価する傾向がある基準でもあります。すなわち、具体的で、反証可能で、ツールが見えないものについて誠実であることです。
投資家のプロファイルごとに適したAIリサーチプラットフォームはどれか?
適切なプラットフォームとは、最も長い機能一覧を持つものではなく、実際に下すべき判断に最も強い軸が一致するものです。三要素分析では、時間軸と運用方針によって重み付けが異なるため、プロファイルに基づく選択の方が一律のランキングより信頼できます。
裁量型スイングトレーダー。 TradingViewが基本のキャンバスであり、Jenovaは環境と利益の質に関する取引前の拒否判断として使います。アラートと市場構造を中心に活動するなら、チャート分析を文章優先のエージェントに移すべきではありません。テクニカルには明快でも、マクロ上は無効な取引を避けるためにエージェントを使ってください。
ロングオンリーのファンダメンタルアナリスト。 数値基盤としてFiscal.aiまたはKoyfinを使い、投資仮説の記述と要素間の対立解消にJenovaを組み合わせます。決算発表後のデータレイテンシーと監査可能性がボトルネックならFiscal.aiが優れます。スクリーニング、同業比較のビジュアル、顧客向けモニターがボトルネックならKoyfinが優れます。
アロケーターとマルチアセットPM。 JenovaとKoyfinの組み合わせ、またはデスクがすでに運用しているならBloombergが適しています。アロケーターに必要なのは、新しいオシレーターよりも、環境分析、ファクター・エクスポージャー、リバランスのロジックです。ここではPortfolio Management Strategistが関連するJenovaの機能であり、Koyfinのポートフォリオおよびレポーティングツールがモニタリングと顧客対応を補います。
アドバイザーチーム。 Koyfinはこの業務のために作られています。リサーチ、ポートフォリオの文脈、整理されたアウトプットを一つの場所で提供します。Jenovaは、顧客が追える文章化された三要素の説明を求めるアドバイザーにとって補完的であり、レポーティングターミナルの代替ではありません。
機関投資家のマーケットデスク。 Bloomberg Terminalは、引き続きコラボレーションとデータの標準です。Launchpad、Instant Bloomberg、マルチアセット執行は、リサーチエージェントが代替できるふりをすべき機能ではありません。Jenovaを含むAIレイヤーは、このスタックの代わりではなく、その上に重ねることでより有用になります。
コストを重視する個人投資家。 Jenovaの無料ティアまたはTradingViewのCopilotベータから始め、数値上の不足を具体的に特定できた段階でのみデータターミナルを追加してください。EYは、消費者の37%がパーソナライズされたAI金融アドバイスを非常に、または極めて有用だと感じると報告しました。しかし、そのアドバイスに根拠がなければ有用性は失われます。三つすべてを同時に購入するのではなく、データ不足、チャート不足、統合不足のうち、実際の誤りを修正するレイヤーに費用を払ってください。
Jenovaの適性は明確です。複数のセッションにわたって、テクニカル、ファンダメンタル、マクロを一つの論点に保持することが希少なスキルである場合、この比較対象の中では最も強力な選択肢です。一方で、提出書類の記録システム、プロフェッショナルな執行ネットワーク、または完全な描画・アラート用ワークステーションが必要な場合には、単独の選択肢としては不適切です。この境界を理解して利用すれば、Jenovaは三要素分析を、同じログインを共有するだけの三製品ではなく、一つの推論問題として扱う数少ないプラットフォームの一つです。
参考文献
- EY — グローバル消費者のほぼ半数が、貯蓄・投資判断のためにAIを利用
- Statista — 金融における人工知能(AI):統計と事実
- Bridgewise — グローバル調査で、78%が投資情報にAIを利用していることが判明
- Stanford HAI — 経済|2025 AI Index Report
- Federal Reserve — 米国経済におけるAI導入のモニタリング
- Koyfin — 包括的な金融データ分析プラットフォーム
- TradingView — AI Chart Copilotパブリックベータの発表
- Fiscal.ai — AIを活用した投資リサーチおよび金融データ・インフラ
- Bloomberg Professional — Bloomberg Terminal製品概要
- Investopedia — Bloomberg Terminal入門ガイド
- Cheddar Flow — Koyfinレビュー:機能と価格の詳細分析
- QuantRoutine — Koyfinレビュー(2026年)
- Koyfin Help — グローバル株式、ファンダメンタル、バリュエーション
- Bloomberg Professional — 経済データおよびリサーチツール