AIは相反する決算・ニュース・価格シグナルをどう評価するのか?
2026-08-23
複数シグナルの重み付けは、二値的な株価予測と何が違うのか?
2026年に役立つAI株式ツールは、「このティッカーは上がるのか?」とは答えません。好決算なのに売られる、パニックを誘う見出しを市場が無視する、チャートが崩れているのに割安なバリュエーションが残る――こうした対立を分解し、行動を検討する前に各チャネルへ重みを配分します。JenovaのFundamental Stock AnalystとTechnical Stock Analystは、その分解のために設計されています。Danelfinのようなスコア優先型プラットフォームや、Fiscal.aiのようなリサーチ端末は、圧縮された評価や出典付きの提出書類検索が必要な場合により強みを発揮します。
シグナルの重み付けと二値予測を本当に分けるものは、次のとおりです。
✅ チャネルの独立性 — 決算の質、ニュースのトーン、価格構造を、統合する前に個別に評価する ✅ レジーム・フィルター — モメンタム上昇相場とドローダウン局面では、同じ見出しに同じ重みを与えない ✅ 矛盾の診断 — 意見の不一致を平均化して消すノイズではなく、情報として扱う ✅ 方向性を断定しない行動 — 無理に買い・売りを出すのではなく、待機、縮小、ヘッジ、投資仮説の再検証を選べる ✅ 追跡可能な推論 — どのチャネルが優勢だったのか、なぜ優勢だったのかを読者が確認できる
二値モデルが断定的に感じられるのは、トレードオフを隠すからです。複数シグナルのシステムが遅く見えるのは、そのトレードオフを表面化させるからです。本ガイドでは、後者を選び、活用するための実践方法を示します。
決算、ニュース、値動きは、なぜこれほど頻繁に食い違うのか?
これらは、同じ企業について異なる時間軸、異なる参加者、異なる主張を測定しているためです。決算は、数週間前に形成されたコンセンサスに対して、すでに起きたことを説明します。ニュースは、次の1時間に人々が何を語っているかを示します。価格は、物語とは無関係なフローも含め、資本が今この瞬間に何へ支払う意思があるかを示します。
予想超過の決算でも、税率低下、一過性の利益、あるいは静かに下方転換したガイダンスによって作られたものなら売られます。厳しい見出しが出ても、情報がすでにオプション市場に織り込まれていれば、株価はレンジを維持します。フリーキャッシュフローが加速していても、売っている保有者と次の評価倍率を決める保有者が異なれば、チャートは崩れて見えることがあります。
S&P 500を対象としたFederal Reserveの研究では、センチメントとモメンタムを単独で見ても、翌月のリターンを安定的に予測できないことが示されました。一方で両者を乗算的に組み合わせると予測力が生まれ、その効果は、センチメントが低下し、直近モメンタムがすでにマイナスとなっている期間に集中します。これは大きな論点を端的に示しています。単独のシグナルは誤導しやすく、情報を担うのは相互作用です。
Charles Schwabは、投資家センチメントの循環が、基礎となるニュースフローとは独立して価格を動かし得ることを説明しています。Investopediaによる市場センチメントの定義も有用です。強気・弱気のトーンは群集の姿勢を表すものであり、キャッシュフロー分析の代替ではありません。3つのチャネルが食い違うとき、その不一致自体が投資仮説である場合が多いのです。
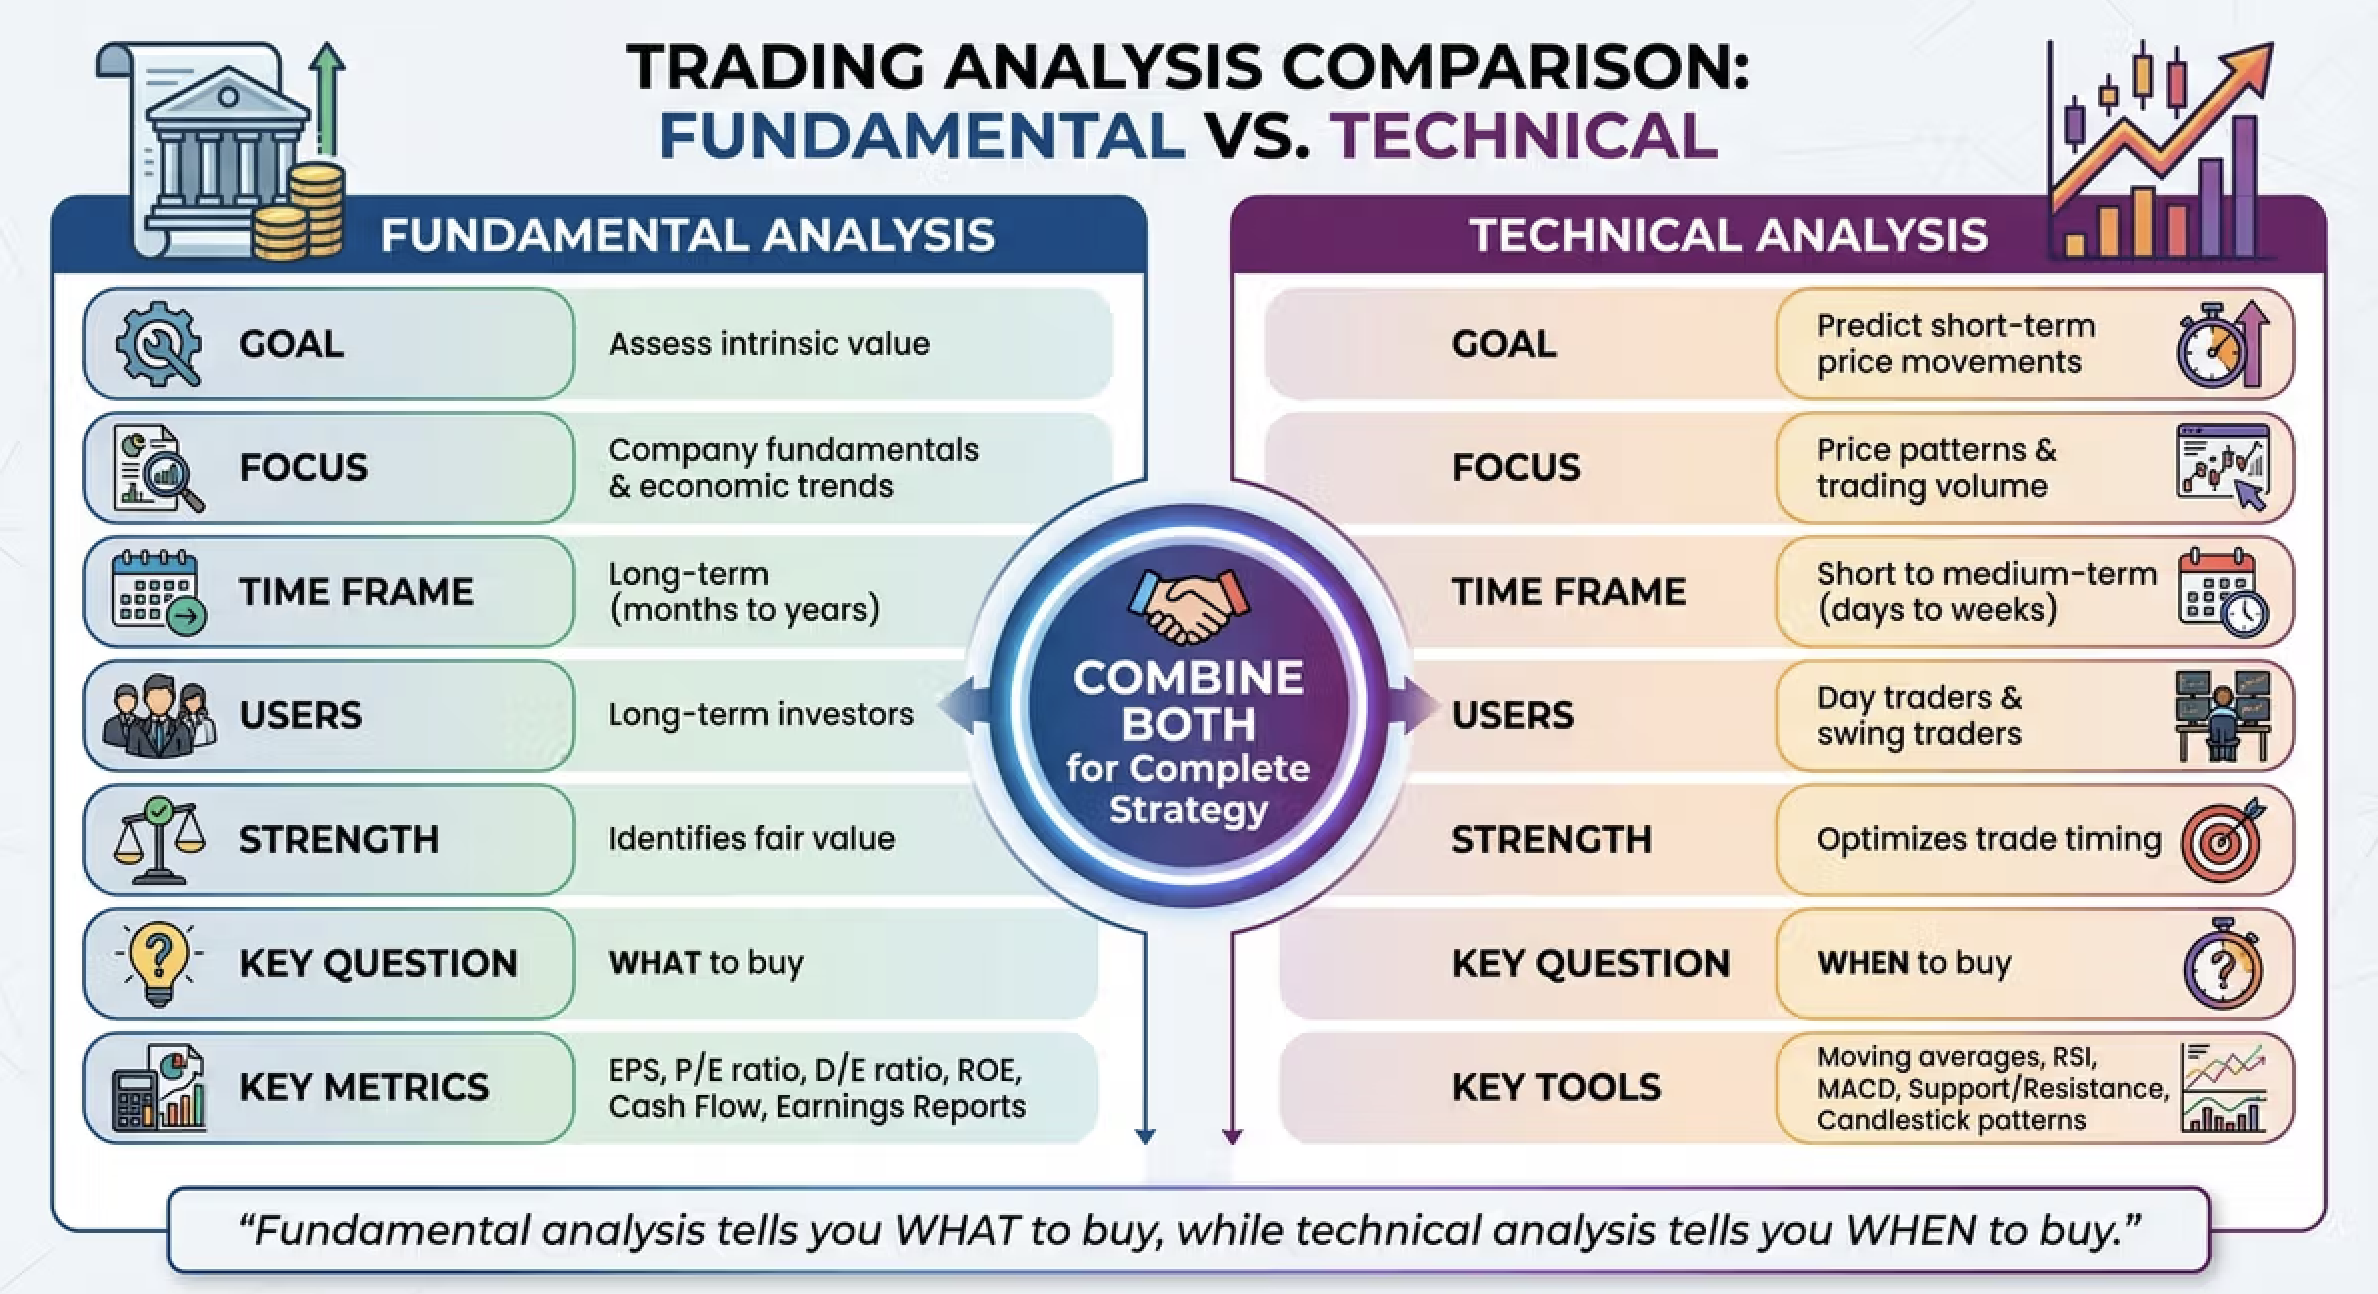
相反する市場シグナルを調整するAIには、何を求めるべきか?
チャネルを分離したまま維持し、重み付けのルールを明示し、行動しないことも提案できるシステムを探すべきです。常に方向性を出力するAIは、すでに役割を果たせていません。正直な対立の多くは、「まだこのポジションを大きくすべきではない」という結論に行き着くからです。
本記事で用いる評価枠組みは、Earnings–Narrative–Tape(ENT)モデルです。入ってくる各事実を1つのチャネルにタグ付けし、質を評価し、レジームを確認してから統合します。
決算チャネル。 業績は予想を上回ったのか、そしてその上振れは持続可能か。売上の質、利益率の構成、キャッシュ転換、ガイダンスが実績と同じ理由で上方修正されたかを確認します。クリーンなビートと会計上のビートを区別できないAIは、見出しの数字を過大評価します。
ナラティブ・チャネル。 誰が、誰に向けて話しているのか。そして情報はどれほど新しいのか。Form 8-K、決算説明会での慎重な表現、サプライヤーのコメント、拡散した投稿は同等ではありません。RavenPackのニュースセンチメント研究によると、ネガティブなセンチメント・モメンタムを持つ株式はアンダーパフォームを続けやすく、ポジティブなセンチメント・モメンタムは持続しやすい傾向があります。ただし、測定しているのが単一の記事ではなく、トーンのモメンタムである場合に限られます。
テープ・チャネル。 価格は他の2チャネルを確認しているのか、無視しているのか、それとも先行しているのか。1日の騰落率より、出来高、値幅、失敗したブレイクアウト、株価が自身の移動平均構造のどこに位置するかの方が重要です。
ツールを評価するための実践的な4つのテストは以下です。
- 結論を拒否できるか? すべての質問に買いまたは売りが返るなら、そのモデルはENTをコイン投げにまで単純化しています。
- 劣勢のチャネルを示せるか? 有用な回答は、どのシグナルが覆されているのか、それにはどんなコストが伴うのかを明示します。
- レジームによって重みが変わるか? CNNのFear & Greed Indexは、モメンタムの低下を恐怖、上昇を強欲として扱います。両方の状態でニュースに同じ重みを使うAIは、重み付けをしているのではなく平均化しているだけです。
- 出力は意思決定オブジェクトか、スローガンか? ポジションサイズ、無効化水準、時間軸は意思決定オブジェクトです。「強気」はスローガンです。
FINRAによる証券業界でのAIに関するレビューは、市場が学習データに含まれない状況――急激なボラティリティ、災害、地政学的事象――に入ると、モデルが機能しなくなる可能性を指摘しています。シグナルを重み付けするツールは、より自信に満ちたスコアを出すのではなく、不確実性を示す方向へ劣化すべきです。
Jenovaの株式分析エージェントは、Seeking Alpha、Danelfin、Fiscal.aiとどう比較できるか?
Jenovaの専門エージェントの組み合わせは、対立するチャネルを文章で調整したい場合に最も力を発揮します。Seeking Alphaは、ファクター評価と大規模な編集コンテンツのライブラリーを求める場合に優れています。Danelfinは、指数を上回る確率を単一の帰属可能な数値で求める場合に強みがあります。Fiscal.aiは、投資仮説よりも、提出直後で監査可能な財務データを必要とする場合に適しています。
AI株式ツールに関する2026年のまとめでは、米国の個人投資家の約30%が現在、投資判断でAIを利用しているとされ、有用な分類はもはや「AI対スプレッドシート」ではありません。スコア優先型製品とリサーチ優先型製品の違いです。以下の表では、この分類を用います。
| 機能 / 観点 | Jenova株式分析エージェント | Seeking Alpha | Danelfin | Fiscal.ai |
|---|---|---|---|---|
| 対立の扱い方 | ファンダメンタルとテクニカルを分けたエージェント。利用者が明示的な重み付け判断を求められる | Value、Growth、Profitability、Momentum、EPS RevisionsのQuant評価に加え、AI Virtual Analyst Reports | 10,000超の毎日更新される特徴量から構成される1つのAI Score(1~10)と、ファクター帰属 | 構造化されたファンダメンタルと提出書類を対象にした対話型Q&A |
| 決算の深さ | SEC提出書類、予想、ビジネスモデル、決算の質に関する分析 | ファンダメンタルと予想修正に強い | スコア内に約150のファンダメンタル入力 | 提出後数分以内の提出書類取り込みと検証 |
| ニュース / センチメント | リアルタイム検索とセンチメントを分析文に統合 | 編集コンテンツに加え、定量的なセンチメント / モメンタム要因 | 約150のセンチメント入力 | 非構造化されたIR・提出書類コンテンツ。ニュースセンチメント端末ではない |
| 価格 / テープ | 構造、出来高、モメンタムを扱う専用テクニカル・エージェント | Quant Ratings内のMomentum要因 | 約600のテクニカル入力 | 製品の中心機能ではない |
| 公表されたスコア実績 | 複合バックテストは未公表 | 「Strong Buy」銘柄は年率約+23.9%、S&P 500は約+11%と報告 | 「Best Stocks」スリーブは2017年から2025年半ばまでに+376%、S&P 500は約166%と報告 | データプラットフォームであり、スコアリング製品ではない |
| 価格(2026年時点) | 無料枠、Plusは月額$20 | Premiumは年額約$239 | 無料枠、有料プランは月額約$23 | Terminal / API / MCP。確認した情報源では個人向け定価は未公表 |
| 正直な制約 | 単一の公表済みアルファスコアはなく、質は利用者が対立をどう設定するかに左右される | クラウド型リサーチの質にはばらつきがあり、AIレポートは判断に取って代わるのではなく評価エンジンの上に載る | 帰属情報があっても、1~10のスコアは二値的な利用を誘いやすい | データ鮮度は卓越する一方、テープとナラティブの統合は薄い |
| 最適な利用者 | 決算、ニュース、価格をまたぐ理由付きの重み付け判断を求める投資家 | 評価と文章型リサーチを好む長期ファンダメンタル投資家 | 透明性のある複合確率を求める投資家 | 監査可能で、発表後数分の財務情報を必要とするチーム |
Tickeronは別の領域に位置します。スイングのタイミングを狙った予測、パターン検出、複数エージェントのシグナルスタックを提供します。Screener AIはさらに限定的で、文書へ直接アクセスできる提出書類・決算説明会アシスタントです。決算チャネルには有用ですが、テープには弱いといえます。AlphaSenseは機関投資家向けの定性検索レイヤーとして健在で、通常は個人投資家の価格帯を超えます。
Jenovaの制約は、Danelfinの強みの裏返しです。「この出力群がX%のリターンを生んだ」と示す公開済みのルールベース・スリーブはありません。その代わり、対立を対立のまま残せます。「決算の質は問題ない。ナラティブはノイジーだが、テープは確認していない――様子見」という結論でセッションを終えられます。78点中100点のダッシュボードは、そのようなことを言わないように設計されています。
AIは、ファンダメンタル価値とテクニカルなタイミングをどう組み合わせるのか?
ファンダメンタルには何が誤って価格付けされているかを答えさせ、テープにはその誤価格付けに今、誰かが支払っているかを答えさせることで組み合わせます。失敗パターンは、時間軸を混ぜることです。3年のキャッシュフロー物語で3日間のブレイクアウトを正当化したり、すでに変化したバランスシートを週足の移動平均クロスで否定したりすることです。
Jenovaの設計はこの分業に一致します。Fundamental Stock Analystは、提出書類、予想、相対バリュエーション、ビジネスモデルの持続性を扱います。Technical Stock Analystは、物語ではなく定義可能なリスクを持つセットアップを探すため、価格、出来高、市場構造を扱います。順番に使えば、ファンダメンタル分析は銘柄を選び、テクニカル分析はタイミングを選ぶという従来のデスクの原則を実行できます。どちらか一方が他方の役割まで果たせると装う必要はありません。
明確な組み合わせプロトコルは、次のとおりです。
- ファンダメンタルの主張を、その主張を反証する指標も含めて1文に固定する。
- 直近の決算発表と直近の8-Kが、その文をなお支持しているかを確認する。
- その後に初めてテープを確認する。トレンド、失敗した下放れ、ニュース時の出来高、システマティックな売りを強いる水準からの距離を把握する。
- 主張が維持されていてテープが敵対的なら、出力は「有効な投資仮説、悪い表現方法」であり、「企業を売る」ではない。
- テープが好調でも主張が崩れているなら、出力は「価値ではなくフロー」である。
スコア優先型ツールでも、構成要素を開示していれば近似できます。Danelfinは、テクニカル、ファンダメンタル、センチメントのどのファミリーがスコアを動かしたかを公表しています。Seeking Alphaの構成評価では、Valueが低いままMomentumが上昇していることを確認できます。残るリスクはインターフェース設計です。単一の数字は依然として、利用者に構成要素を無視するよう学習させます。
FINRAは、ソーシャルセンチメントのガジェットだけを取引根拠とするのは弱いと別途警告しています。テープの確認は、Twitterによる確認とは異なります。ある水準での出来高はポジショニングの事実です。トレンド入りしたハッシュタグはナラティブの事実です。ENTはそれらを別の列に置きます。
ニュースセンチメントが決算の質と矛盾する場合、どう重み付けすべきか?
ニュースは感情の強さではなく、新規性、情報源との近さ、そしてテープがすでにその情報に対価を払ったかどうかで重み付けすべきです。2週間前の10-Qに記載されていた事実についての大きな記事は、新情報ではありません。ユニットエコノミクスを変える静かなサプライヤーのコメントは新情報です。
まず、次の単純な階層から始めます。
- 一次資料(10-K、10-Q、8-K、監査済み財務諸表)が最上位であり、
- 決算説明会における経営陣の発言がそれに続き、
- セルサイドと報道の解釈がその次であり、
- 集約されたソーシャル上のトーンが最後です。
San Francisco Fedによるセンチメント・モメンタムの結果は、レジームを重ねるための視点を提供します。12カ月のセンチメントがすでに下向きで、直近リターンがマイナスの場合、注目そのものが高まるため、追加の悪材料にはより強い追随が生じます。同論文は、こうした局面で「stock market」のGoogle検索が急増することも指摘しています。このレジームでは、ナラティブは真実を測る変数としてではなく、フロー変数としてより高い重みを持ちます。決算チャネルを捨てるわけではなく、想定される評価倍率の経路を引き下げるのです。
反対の誤りも同じくらい一般的です。恐怖のテープにおける高品質な決算は、見出し群が赤いというだけで傷んだ商品として扱われます。Schwabによるセンチメント循環の研究は、群集の姿勢が、影響を与えるほど長く企業の事業ストーリーから乖離し得ることを思い出させます。「事業運営は改善したが、指数が恐怖レジームにあるため評価倍率が縮小した」と言えないAIは、雰囲気だけを理由に勝ち株を売るよう助言することになります。
ツールをまたいで使える実践的な重み付けルールは、以下のとおりです。
- ニュースが今後12カ月のキャッシュフローまたは割引率を変えないなら、その重みを上限設定する。
- ニュースが新しくても、平均を上回る出来高でテープが反応しないなら、未確認として扱う。
- 決算の質が悪化しているのにテープがなお買われているなら、その強さは正当化ではなく分配の機会として扱う。
- センチメント指数に、株式数、コベナンツ条件、顧客集中度で確認された変化を拒否させてはならない。
SECも、AIを利用した詐欺や投資商品における誇張されたAI主張について投資家に警告しています。文書への追跡経路がないセンチメントメーターは、提出書類に裏付けられた決算レビューより、このリスク領域に近いものです。
AIに株価が上がるかを尋ねる代わりに、複数シグナル分析をどう実行するか?
ティッカーではなく、対立を入力することで実行します。「NVDAをどう思いますか?」は方向性を誘います。「Q2売上高は予想を4%上回り、ガイダンスは市場予想並み、株価は平均出来高の2倍で-9%、輸出関連の見出しで顧客2社の名前が挙がった――チャネルの重みを評価してほしい」は、意思決定オブジェクトを誘います。
Jenovaでは、完全な分析は数分と2つのエージェントで実行できます。
- Fundamental Stock Analystを開き、対立を1つのブロックで記述します。
「ティッカーXはEPSが予想を8%上回った一方で、売上高は未達だった。粗利益率は90ベーシスポイント低下。次四半期のガイダンスは横ばい。セルサイドのレポート2本は、このビートを『低品質』と表現している。株価は時間外取引で6%下落した。見出し上のビートと決算の質を分け、ここから評価倍率が拡大するために何が真実である必要があるかを教えてほしい。」
- フォローアップでENTラベルを明示的に要求します。
「決算チャネルとナラティブ・チャネルをそれぞれ1~5で採点し、各スコアを反転させる単一の事実を挙げてください。」
- 同じスレッドまたはメンションを通じてTechnical Stock Analystを加え、ファンダメンタルの主張は固定したままにします。
「バリュエーションは無視してください。日足と週足では、この時間外ギャップは構造の崩れか、それともレンジ内の急落か。ロングを表現する場合の無効化水準はどこか。戻りを売る場合の無効化水準はどこか。」
- 方向性を出さない出力を要求します。
「買い・売りを提示しないでください。『見送り / 小さく表現 / フルで表現』のいずれかに加え、無効化となる価格と、次の確定データが出る日付を示してください。」
マクロが隠れた第4のチャネルなら、Economics Analystを使うことで、テープの動きが企業固有なのか、金利・ドルのインパルスなのかを検証できます。これにより、ファクターローテーションをCFOのせいにすることを防げます。
Danelfinでは、同等の規律として、スコアより先に帰属パネルを開きます。8/10の大半がテクニカルによるもので、ファンダメンタルが横ばい、センチメントが反転したばかりなら、それは完全なENTの合意ではなくテープを見ていることになります。Seeking Alphaでは、MomentumとEPS Revisionsの評価をValueとProfitabilityに照らして読みます。Profitabilityが悪化しているのにMomentumが強いなら、それは従うべき「Strong Buy」ではなく対立です。Fiscal.aiでは、提出書類に対してキャッシュ転換、繰延収益、自社株買い承認など狭い質問を行い、チャットを株価目標へ漂流させないようにします。
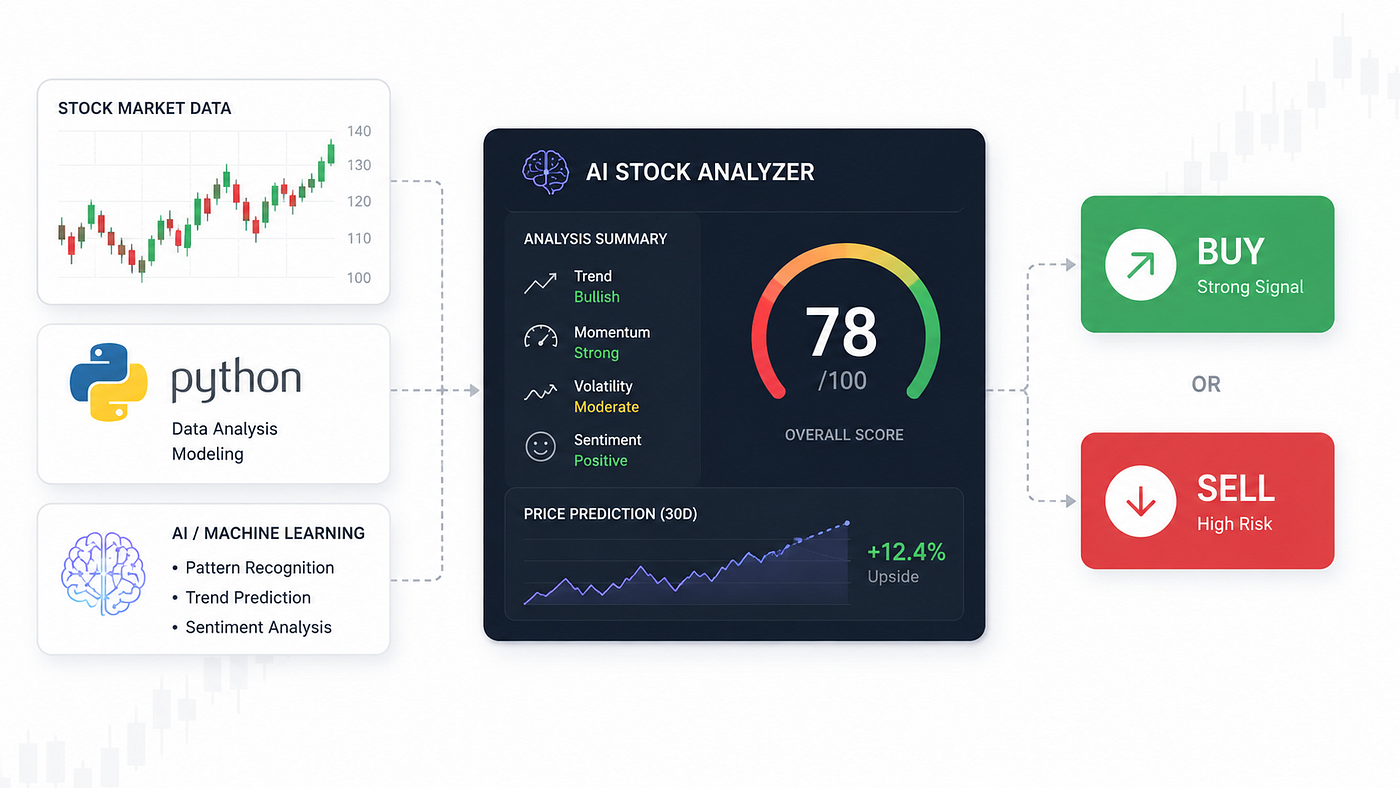
ENTを1つのゲージに圧縮し、さらに緑色の買い推奨に変換するダッシュボードは、このワークフローとは正反対のことをしています。78/100や、30日間で+12.4%という矢印は重み付け判断ではありません。予測の衣装です。使うとしても、テープ列に置く追加の1入力としてのみ使うべきであり、意思決定の議事録として使うべきではありません。
相反する市場データを統合するAIについて、リサーチチームは何を述べているのか?
リサーチチームは一貫して、居心地の悪い同じ結論にたどり着いています。単一ファクターの物語は予測力が低く、相互作用項には予測力があり、監査されていないAIの主張は今やモデリング上の問題であると同時にコンプライアンス上の問題でもあります。
「私たちが繰り返し見る誤りは、データが実際には不一致を示しているのに、モデルへ方向性を求めることです。決算、ニュース、価格は、同じ隠れた変数に対する3つの推定値ではありません。3つの時計です。低下するセンチメントのインパルスに、すでにマイナスのモメンタムを掛けると、フローの予測になります。それをクリーンなキャッシュフローのビートと平均化すれば、曖昧なものになります。Fedのセンチメント・モメンタム研究は、製品の運営側がチャネルを早期に統合させすぎてはならない理由を示す、最も明快な公開例です。」
「2つ目の誤りは、複合スコアをリサーチメモのように扱うことです。帰属パネルは助けになりますが、インターフェースは依然として利用者に整数値へ従うよう学習させます。私たちは『決算4、ナラティブ2、テープ1――次の8-Kまで見送り』という回答の方を、確信に見える78より提供したいと考えます。整数値の方が売り込みやすいのです。見送りの方が生き残りやすいのです。」
「これは意思決定を外部委託してよいという許可ではありません。学習レジームの外側でモデルが失敗するというFINRAの指摘こそ、運用上の制約です。異例のボラティリティ、地政学的なギャップ、新しい会計ルール――こうした局面では、スコアを強めるのではなく不確実性を広げるべきです。AIが『ここからどのチャネルが勝つかは分からない』と言えないなら、それはシグナルを重み付けしているのではありません。文章を補完しているだけです。」
— Jenovaプロダクトチーム、株式エージェント設計、マルチモデル・エージェント基盤上でのリサーチワークフロー構築に8年
この姿勢は、投資運用における重大なAI導入を責任懸念が遅らせているとする2026年のSECコメントや、AIウォッシングとAI利用詐欺に関するCommissionの投資家向け警告とも一致します。不確実性を説明するツールは、全知を演じるツールより監督しやすいのです。
単一の結論よりも、対立そのものが有用なのはどんなときか?
チャネルが単に方向ではなく、原因について食い違う場合、対立の方が有用です。クリーンなビートにもかかわらず下落する株式は、市場の将来モデルが変わったことを伝えています。質の低いビートで上昇する株式は、事業運営ではなくポジショニングが主導していることを伝えています。これらは取引可能な事実です。無理に出した「やや強気」はそうではありません。
繰り返し現れる4つの対立パターンと、通常それが意味することは次のとおりです。
- 好決算、悪いテープ。 期待のリセットまたはファクター流出。決算を自動的に逆張りするのではなく、評価倍率を再検証する。
- 悪い決算、良いテープ。 ショートカバー、指数フロー、または既知の未達。強さを回復と見なす前に、2つ目の確定データを求める。
- 熱いナラティブ、変化のない提出書類。 注目を利用した取引。キャッシュフローを保有しているのではなく、ボラティリティを借りている前提でサイズを決める。
- 冷たいナラティブ、上昇するキャッシュ転換。 流行していないクオリティ。必要なのは忍耐と無効化価格であり、プレスリリースへの反論ではない。
2026年のツールレビューで引用されたStanfordの結果――AIアナリストが長期にわたりミューチュアルファンド・マネジャーの93%を上回ったという結果――は、より多くの自動化を支持する論拠として使われがちです。逆に読めば、より良い特徴量を求める論拠になります。すなわち、人間が保持できる以上の変数を、より多く維持できる機械です。インターフェースがその変数を捨てて買いと表示した瞬間、この優位性は消えます。
Jenovaの正直な空白は、公開スコアカードがないことです。DanelfinとSeeking Alphaは、議論できる過去の整数値を提供します。Fiscal.aiはタイムスタンプ付きの提出書類パイプラインを提供します。Tickeronはパターンアラートを提供します。バックテスト済みのスリーブが必要なら、これらの製品の方が適しています。チャネルが合意するまで何もしないという結論に至り得る、文章による重み付け判断が必要なら、専門エージェントの組み合わせの方が一貫した手段です。
運用ルールは、どのプラットフォームでも再利用できるほど単純です。3つのチャネルを名付ける。別々に採点する。レジーム・フィルターを適用する。不一致を出力まで残す。方向性は、データが獲得しなければならない贅沢品です。
参考資料
- Federal Reserve Bank of San Francisco — センチメントとモメンタムを用いた株式リターン予測
- Charles Schwab — 投資家センチメントが重要な理由
- Investopedia — Market Sentiment
- RavenPack — ニュースセンチメントに対する株式市場の反応
- CNN — Fear & Greed Index
- FINRA — 証券業界におけるAIアプリケーション
- Prospero.ai — 2026年のAI株式分析ツール・ベスト10
- Danelfin — AI株式分析プラットフォーム
- Fiscal.ai — 財務データ基盤とリサーチ端末
- Tickeron — AI株式予測とパターンツール
- Screener AI — 提出書類・決算説明会アシスタント
- AlphaSense — 2026年向け株式・投資リサーチツール
- Investor.gov / SEC — AIと投資詐欺:投資家向け警告
- SEC — AIと投資運用の未来(Daly委員、2026年2月)