AIは決算発表前のベース・強気・弱気シナリオをどう構築するか?
2026-08-24
AIによる決算発表前シナリオ・フレームワークを投資判断に使える水準にする条件とは?
投資判断に使えるAIシナリオ・スタックは、単に3つの株価を作り出すものではありません。まず決算実績、コンセンサスの推移、企業自身の制約条件を検証し、そのうえで少数の因果ドライバーを変動させ、ベースケース、妥当だが悲観的な弱気ケース、楽観的だが実現可能な強気ケースを構築します。2026年において、このワークフローは、JenovaのFundamental Stock AnalystのようなリサーチエージェントがSEC提出書類、アナリスト予想、文章化された投資仮説を統合する場合に最も強力です。一方で、KoyfinやTIKRのような端末は、長期の予想履歴や財務諸表レベルの閲覧で依然として優位です。
実用的な決算前メモと、表計算上の見せかけを分ける要素は次のとおりです。
✅ 最初にイベントの識別を固定する — 数値を変動させる前に、会計期間、GAAPかnon-GAAPか、決算発表日を確認します。これは決算後モデルのチェックリストで譲れない条件とされる工程です。
✅ シナリオは市場心理ではなく投資仮説に基づく — 各ケースは、成長、マージン、再投資、希薄化に関する具体的なストーリーでなければなりません。「すべて上昇」と「すべて下落」の対比ではありません。これは現在のシナリオ・バリュエーション実務でも重視されている考え方です。
✅ コンセンサスの推移を分布として扱う — 単一のEPS実績予想ではなく、平均、下限、上限、アナリスト数、改定方向を確認します。
✅ インプライド・マルチプルを妥当性確認に使う — 強気ケースに同業他社では不可能なマルチプルが必要なら、計算が合っていてもシナリオは内部的に矛盾しています。
✅ リスクを二重計上しない — ファンダメンタルズ悪化と大幅な割引率上昇を、両者を独立して正当化できない限り重ねません。
ツールを正直に比較するには、データ端末とシナリオ・エンジンを分けたうえで、AIの出力を信頼する前に検証すべき入力項目を列挙することが有効です。
なぜ2026年には決算発表前のシナリオ分析がより重要なのか?
決算発表前のシナリオ分析が今まで以上に重要なのは、市場が依然として実績と公表済みコンセンサスの差を価格に織り込むためです。そしてそのコンセンサスは、単一ポイントのモデルでは捉えられないほど広く、速く動き、可視性も高くなっています。ウォール街のアナリストは売上高とコストの前提から将来の収益モデルを構築します。また、データベースは個別予想と、通常はそれらの平均または中央値であるコンセンサスの双方を公表しています。
投資家は、コンセンサスと実際の決算値との差を注視します。企業が公表予想を上回る、または下回ると株価は動きます。したがって、決算発表前夜に単一の「目標株価」を示すことは、問いとして不適切です。有用な問いは、ベースケースで何が真実である必要があるのか、弱気ケースで何が投資仮説を崩すのか、そして決算説明会後にどの証拠が強気ケースの確率を高めるのかです。
シナリオ分析は、異なる将来状態とその財務的帰結を評価するために存在します。任意のプラス・マイナス比率でベースケースを飾るためのものではありません。多くの個別株議論では、ブラックボックス型シミュレーションよりも3ケースのレンジの方が明確で擁護しやすいと、株式実務家はますます考えるようになっています。各前提を分布の中に埋めず、平易な言葉で検証できるからです。
2026年のデータ環境は、この規律を同時に難しく、そして価値あるものにしています。予想プラットフォームは今や、数年分の予想改定、サプライズ履歴、目標株価レンジを機関投資家以外にも公開しています。検証レイヤーがなければ、AIは古いガイダンス、混在したGAAP定義、誤った会計期間を自信を持って再構成してしまいます。
AIによる決算発表前シナリオ・ツールでは何を確認すべきか?
確認すべきなのは、決算イベントを固定し、コンセンサス分布を取り込み、一次提出書類を読み、内部整合的なドライバー・ナラティブを書けるツールです。単にティッカーについて会話できるツールではありません。ここで決算発表前完全性テストと呼ぶ評価フレームワークは、シナリオ・メモの品質を実際に左右する6つの要素に重み付けします。
1. イベント管理。 システムは、どの会計期間の決算が発表されるのか、企業が暦年会計か変則的な会計年度か、予想の推移がGAAPか「Street」/ non-GAAPかを確認しなければなりません。これらの定義を混在させることは、シナリオがフィクションになる最も一般的な原因の一つです。
2. コンセンサスの質感。 実用的な予想データには、平均・下限・上限の予想、寄与アナリスト数、前年実績、直近の予想改定方向が含まれます。単一のコンセンサスEPSはシナリオの入力値ではなく、見出しにすぎません。
3. 一次文書へのアクセス。 米国の登録企業は、Form 10-Kの年次報告書とForm 10-Qの四半期報告書を提出する義務があります。これらの提出書類と8-Kの決算リリースに主張を根拠付けられないAIは、二次的な論評を要約しているだけです。
4. ドライバーの絞り込み。 本格的なシナリオ分析では、すべての項目を変動させるのではなく、価値を実際に動かす6〜10個のレバー——成長、マージン、再投資、割引率、ターミナル・バリュー、希薄化——を変動させます。
5. クロスチェック。 各ケースは1株当たり価値と少数のインプライド・マルチプルを算出し、同業他社および現在株価とストーリーを比較できるようにすべきです。
6. 記憶と更新ルール。 ツールは、最後に検証された株式数、ガイダンス・レンジ、投資仮説を記憶し、株価が動くたびにストーリーを書き直すのではなく、イベント発生時に更新すべきです。
JenovaのFundamental Stock Analystは、決算分析、相対バリュエーション、提出書類・予想・センチメントのライブ統合を中心に設計されています。専用の予想端末は、10年単位の改定チャートやスクリーニングでは依然として優位です。正直な役割分担は、端末で予想の推移を見て、エージェントで検証済みの予想データを擁護可能な3ケースのメモに変換することです。
Jenovaは決算シナリオでKoyfin、TIKR、Fiscal.aiとどう比較されるか?
Jenovaは、検証済みで投資仮説に基づく3ケースのメモ作成で強く、Koyfinは長期の予想履歴で強く、TIKRは財務諸表レベルのファンダメンタルズ閲覧で強く、Fiscal.aiはパッケージ化されたリサーチ端末上の会話型レイヤーとして強みがあります。4つのツールのいずれも、すべての決算発表前タスクで他を置き換えるものではありません。
2026年により詳細な個人向け予想プラットフォームの一つとして評価されたKoyfinは、最長10年分のグローバルなアナリスト予想、改定系列、サプライズ履歴、目標株価レンジを提供し、有料プランは月額約$39および$79とされています。しかし、それだけで因果的な強気・弱気ナラティブを強制するわけではありません。ユーザーがシナリオのロジックを構築する必要があります。
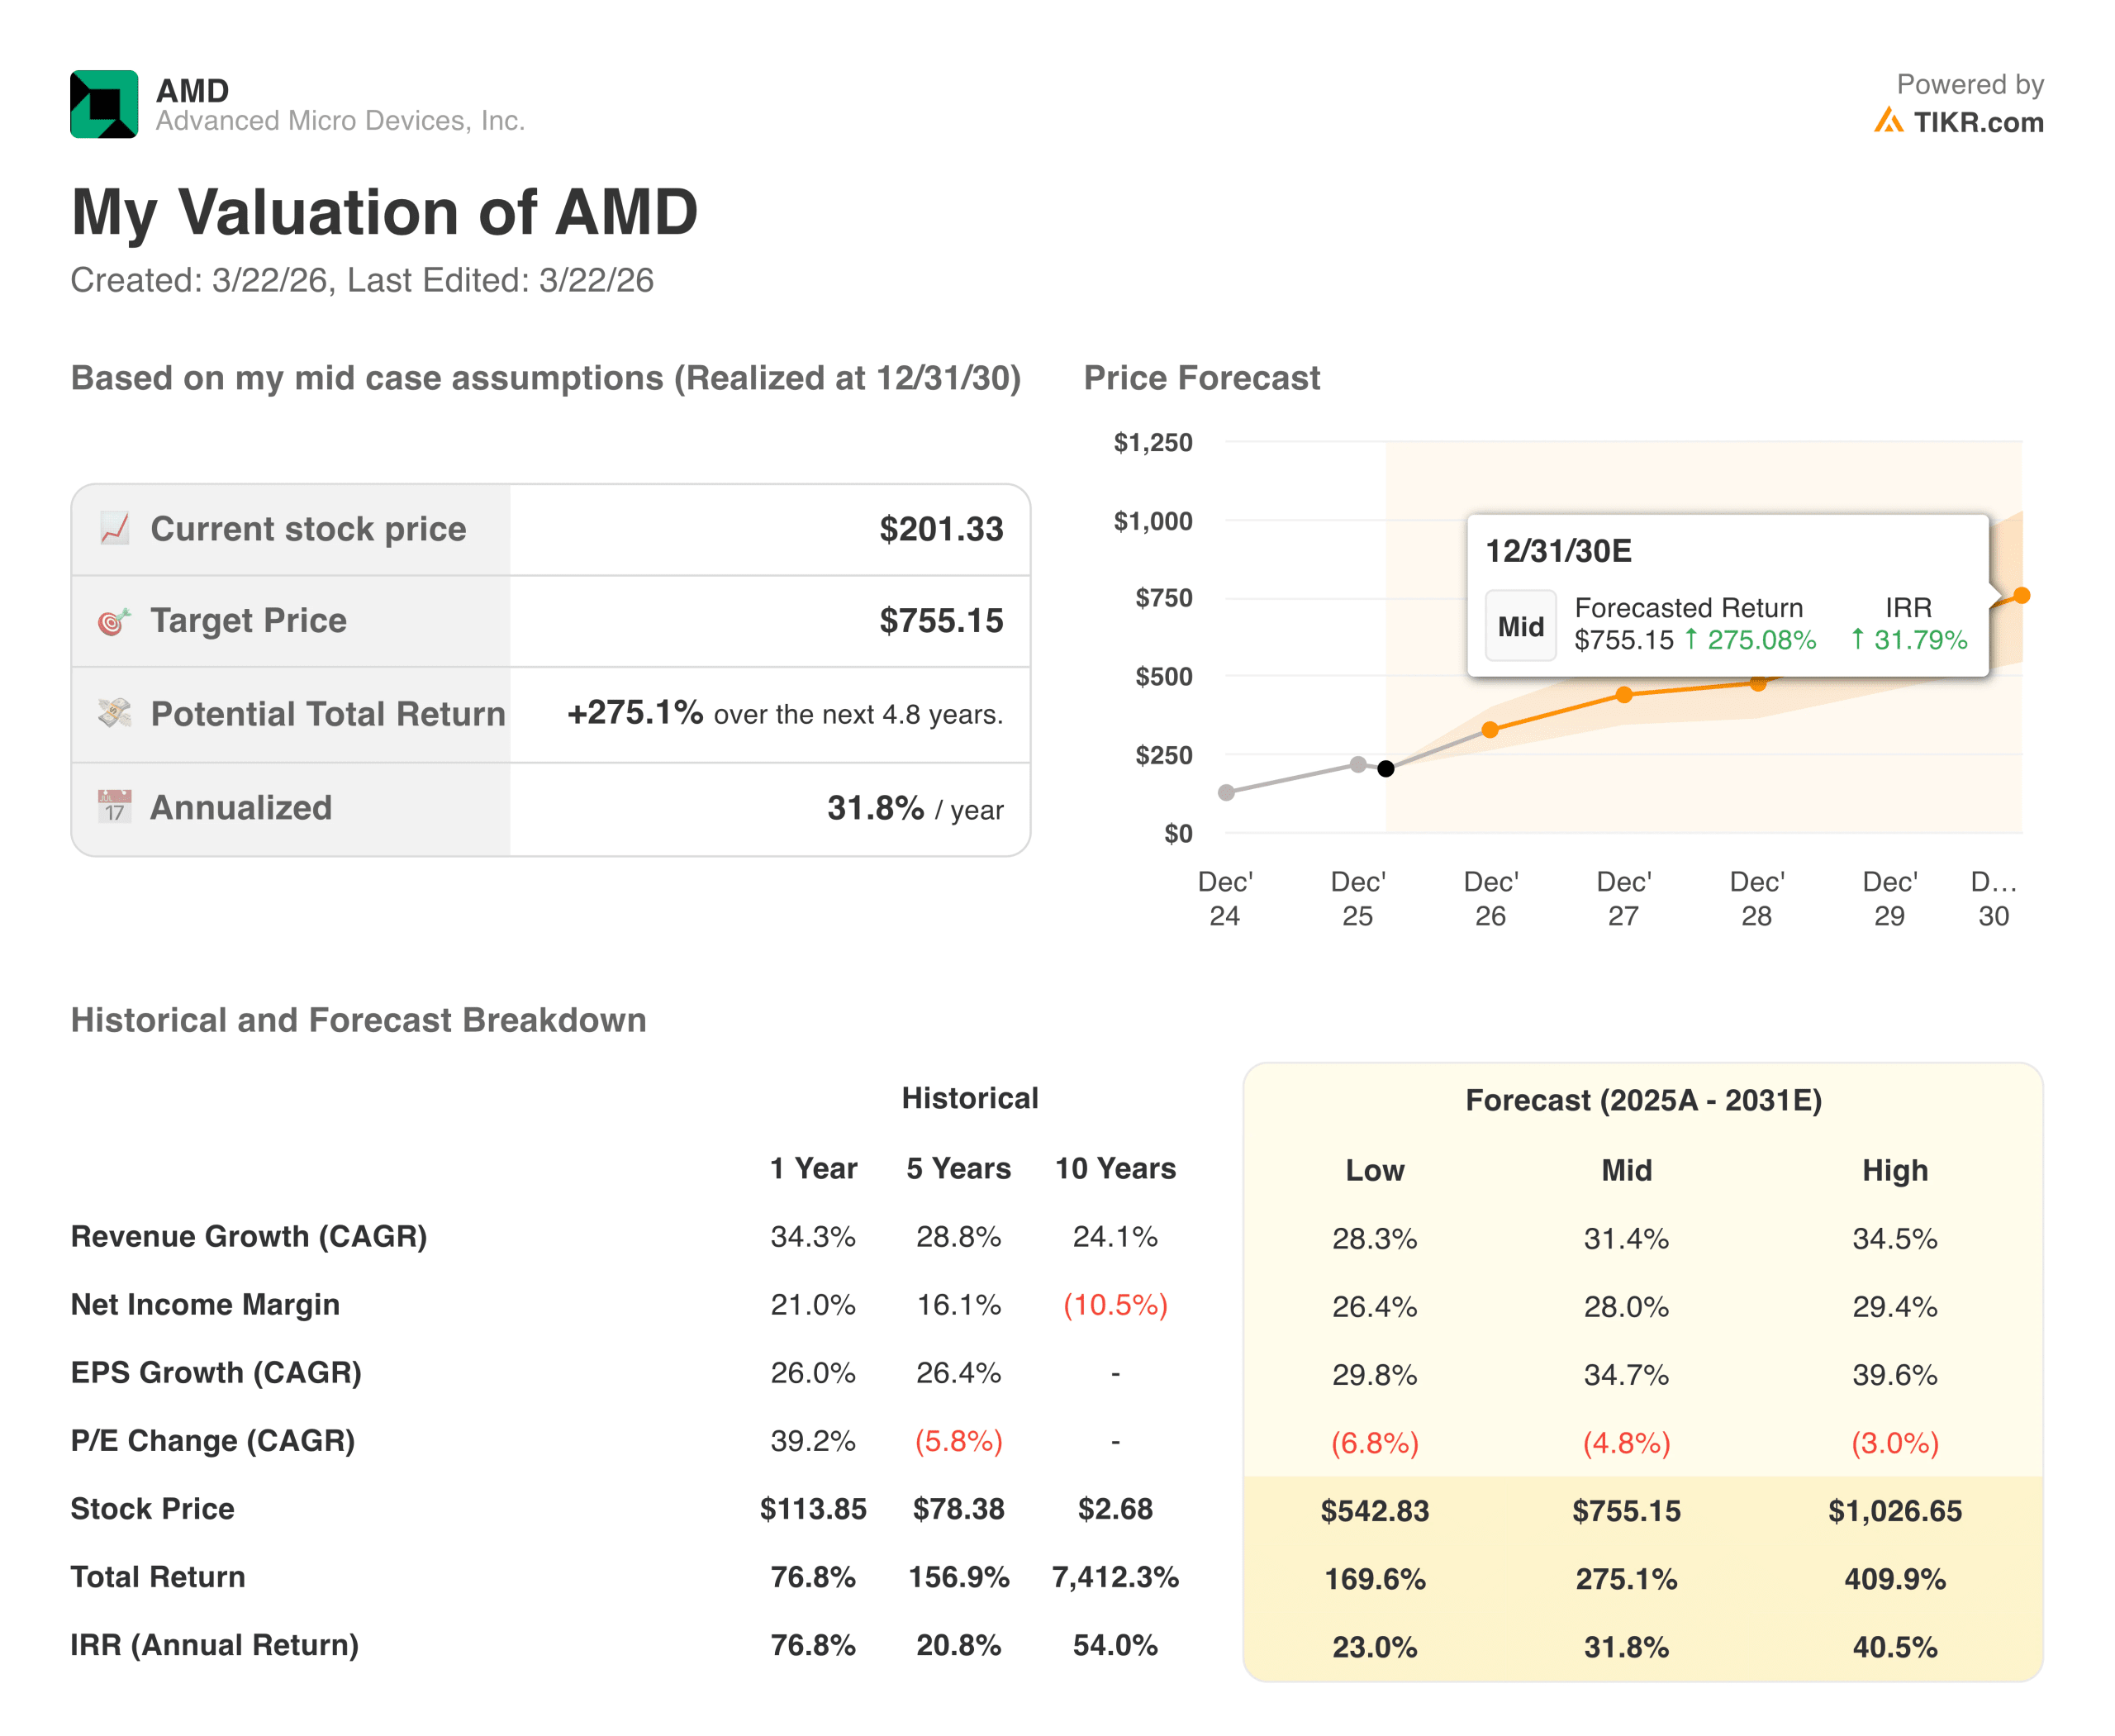
TIKRはファンダメンタルズの財務諸表分析で広く使われており、同じ2026年の比較時点では約5年分の予想、経営陣ガイダンスの表示、92か国・10万銘柄超を対象とするカバレッジを提供しています。無料版は米国中心であり、目標株価はスクリーナーで完全には表示されません。上のAMDバリュエーション画像は、完成した低位/中位/高位の出力例としてTIKRを活用しています。形式としては有用ですが、各前提を検証する代替にはなりません。
Fiscal.aiは、機関投資家水準の財務データと会話型AIを組み合わせたオールインワンのリサーチ・プラットフォームとして位置付けられています。執筆時点では公開価格を確認できませんでした。データウェアハウスへの会話型アクセスは、一貫した希薄化計算と文書化されたドライバーを備えるガバナンスされたシナリオ・スタックとは異なります。
Seeking Alphaは、同じ2026年調査において年額$239とされるPremiumプランで、目標株価、レーティング履歴、限定的な予想セットを提供しています。監査可能な3ケース・モデルよりも、意見のモザイクとして強みがあります。Perplexity Financeは高速な情報源確認に便利ですが、継続的なバリュエーション・ワークブックとしては弱いツールです。
| 機能/評価軸 | Koyfin | Jenova Fundamental Stock Analyst | TIKR | Fiscal.ai |
|---|---|---|---|---|
| 予想履歴 | 最長10年、グローバル | ライブ・コンセンサスと提出書類の統合 | 約5年 | パッケージ化された機関投資家向けデータ |
| シナリオ構築 | 系列・チャートからユーザーが構築 | 投資仮説に基づくベース/強気/弱気メモ | 財務諸表からユーザーが構築 | データに対する会話型クエリ |
| 一次文書 | 有料プランで提出書類・トランスクリプト | エージェント内のSEC提出書類、予想、センチメント | ガイダンスと財務情報を重視 | 提出書類と分析レイヤー |
| 妥当性確認 | サプライズ・チャート、目標株価レンジ | インプライド・マルチプルとドライバー・ナラティブ | 低位/中位/高位のモデル出力 | ユーザーのプロンプト次第 |
| 継続性 | ダッシュボードとウォッチリスト | セッションをまたぐ投資仮説・入力値の記憶 | 保存済みモデル/ウォッチリスト | 未検証 |
| 価格(2026年時点) | 無料、有料は月額約$39〜$79 | 無料、有料は月額$20から | 米国は無料、グローバル全体は有料 | 公開価格は未検証 |
| 最適な用途 | 改定トレンドと予想スクリーニング | 決算前シナリオ・メモ | 深いファンダメンタルズ閲覧 | 会話型端末リサーチ |
Jenovaの率直な制約は、ネイティブの予想履歴とスクリーニングの深さです。10年分の予想改定を描画する製品ではなく、提出書類をコンプライアンス文書で引用する必要がある場合のEDGARの代替でもありません。Koyfinの制約はその反対です。予想データは豊富ですが、ユーザー自身が提供しない限りナラティブの規律は弱くなります。
AIは実際にベース・強気・弱気ケースをどう構築するのか?
AIが信頼できるケースを構築するには、まず一つの明確なベースケースを書き、価値の大部分を説明する6〜10個のドライバーを特定し、その後に具体的な上振れまたは下振れの投資仮説を表すドライバーだけを変動させます。ベースケースは経営陣ガイダンスのコピーではありません。一貫したロジックを用いたアナリストの最善の偏りのない見解です。弱気ケースは妥当だが悲観的な結果であり、強気ケースは楽観的であっても実現可能な結果です。
機械的な手順は次のようになります。
- 評価の枠組みを固定する。 DCF、収益力/マルチプル・モデル、またはハイブリッドのいずれかを選び、3ケースすべてで同じ枠組みを維持します。
- 株式数を固定する。 完全希薄化後株式数、自社株買い、転換証券、株式報酬による発行は一貫していなければなりません。ケース間で希薄化が黙って変われば、シナリオ出力はノイズになります。
- 因果関係を示す3文を書く。 ベースケース:需要は現在の受注残消化に沿って推移し、マージンは直近の構成比近辺を維持する。強気ケース:製品構成、価格、または数量が、定めた期間にわたりガイダンス・レンジを上回る。弱気ケース:価格、シェア喪失、またはコスト・インフレという主要リスクが、特定したドライバーを悪化させる。
- 雰囲気ではなくドライバーを変動させる。 強気ケースでは成長の持続期間または営業レバレッジを引き上げます。弱気ケースではマージン正常化または運転資本の負担を前倒しします。
- 災害を積み重ねない。 弱気ケースですでに成長率を引き下げているなら、リスク自体が変化したのでない限り、割引率まで引き上げてはいけません。
- インプライド・マルチプルを公表する。 企業価値、株主価値、1株当たり価値、インプライドP/EまたはEV/EBITDAを出力セットとすることで、ケースを検証可能にします。
- 概算の確率を割り当てる。 典型的な例は、ベース50%、強気25%、弱気25%です。ベース価値が$100、強気が$130、弱気が$70なら、期待値は$100です。重要なのは誤った精密さではなく、レンジとトリガーです。
上のAMD図は、投資家が実際に用いる形式を示しています。中位ケースの目標値、低位ケース、高位ケース、そして各価格を生む成長・マージン・マルチプルの経路です。この例では、売上高成長率が30%台前半で維持され、マルチプルが崩壊しない場合に限り、中位ケースは2030年まで大きなリターンを複利で積み上げます。これは株式に関するスローガンではなく、ドライバーに関する主張です。
JenovaのFundamental Stock Analystで使える実践的なプロンプトは次のとおりです。
「次回の決算発表前に、このティッカーのベース・強気・弱気ケースを構築してください。各ケースにつき因果関係を示す1文を書いてください。売上高成長率、営業利益率、再投資、ターミナル・マルチプル、完全希薄化後株式数のみを変動させてください。独立したリスクプレミアムの理由を示せない限り、割引率は変更しないでください。各ケースのインプライドP/EとEV/salesを示してください。」
汎用チャットボットはイベントを固定する工程を省き、監査できない3つのストーリーを生成します。専門エージェントが有用になるのは、このプロンプトを次節の検証リストと組み合わせた場合に限られます。
シナリオを信頼する前に、どのデータを検証すべきか?
AIシナリオを投資判断に使えるものとして扱う前に、6つのデータ層を検証しなければなりません。イベントの識別、コンセンサスの推移、企業が示した制約、提出書類水準のファンダメンタルズ、ドライバーの証拠、市場が織り込む妥当性確認です。本稿では、このリストを決算発表前検証スタックと呼びます。どれか一層でも省略すれば、流暢なメモが高価な誤りに変わります。
1. イベントの識別
決算が対象とする会計期間、予定日、予想がGAAPかStreet / non-GAAPかを確認してください。決算に関連するモデル更新の最初の工程は、イベントと報告期間の確認です。Q1の予想をQ4の決算に当てはめたり、non-GAAPコンセンサスをGAAP実績と比較したりすれば、その下にあるすべてのケースが無効になります。
企業の会計カレンダーも確認してください。発行体の2026年度が3月に終了しているなら、「現在年2026年」の予想は意味を持ちません。
2. コンセンサスの推移
最低限、次を検証してください。
- 売上高とEPSの平均・下限・上限予想
- 次四半期および次年度通年についての同じレンジ
- 寄与アナリスト数
- 前年実績とインプライド成長率
- 直近の予想改定方向
- 売上高とEPSの双方における上振れ/下振れ履歴
機関投資家向けの予想データは大規模です。I/B/E/Sは7万社超をカバーし、米国の履歴は1976年まで遡ります。BloombergとS&P Capital IQはそれぞれ約1万8,000社のコンセンサスを公表しています。これらのデータ範囲を挙げる目的は、$20,000の端末を要求することではありません。「その数字」は、文書化された上限・下限を持つ集団統計だと理解することです。
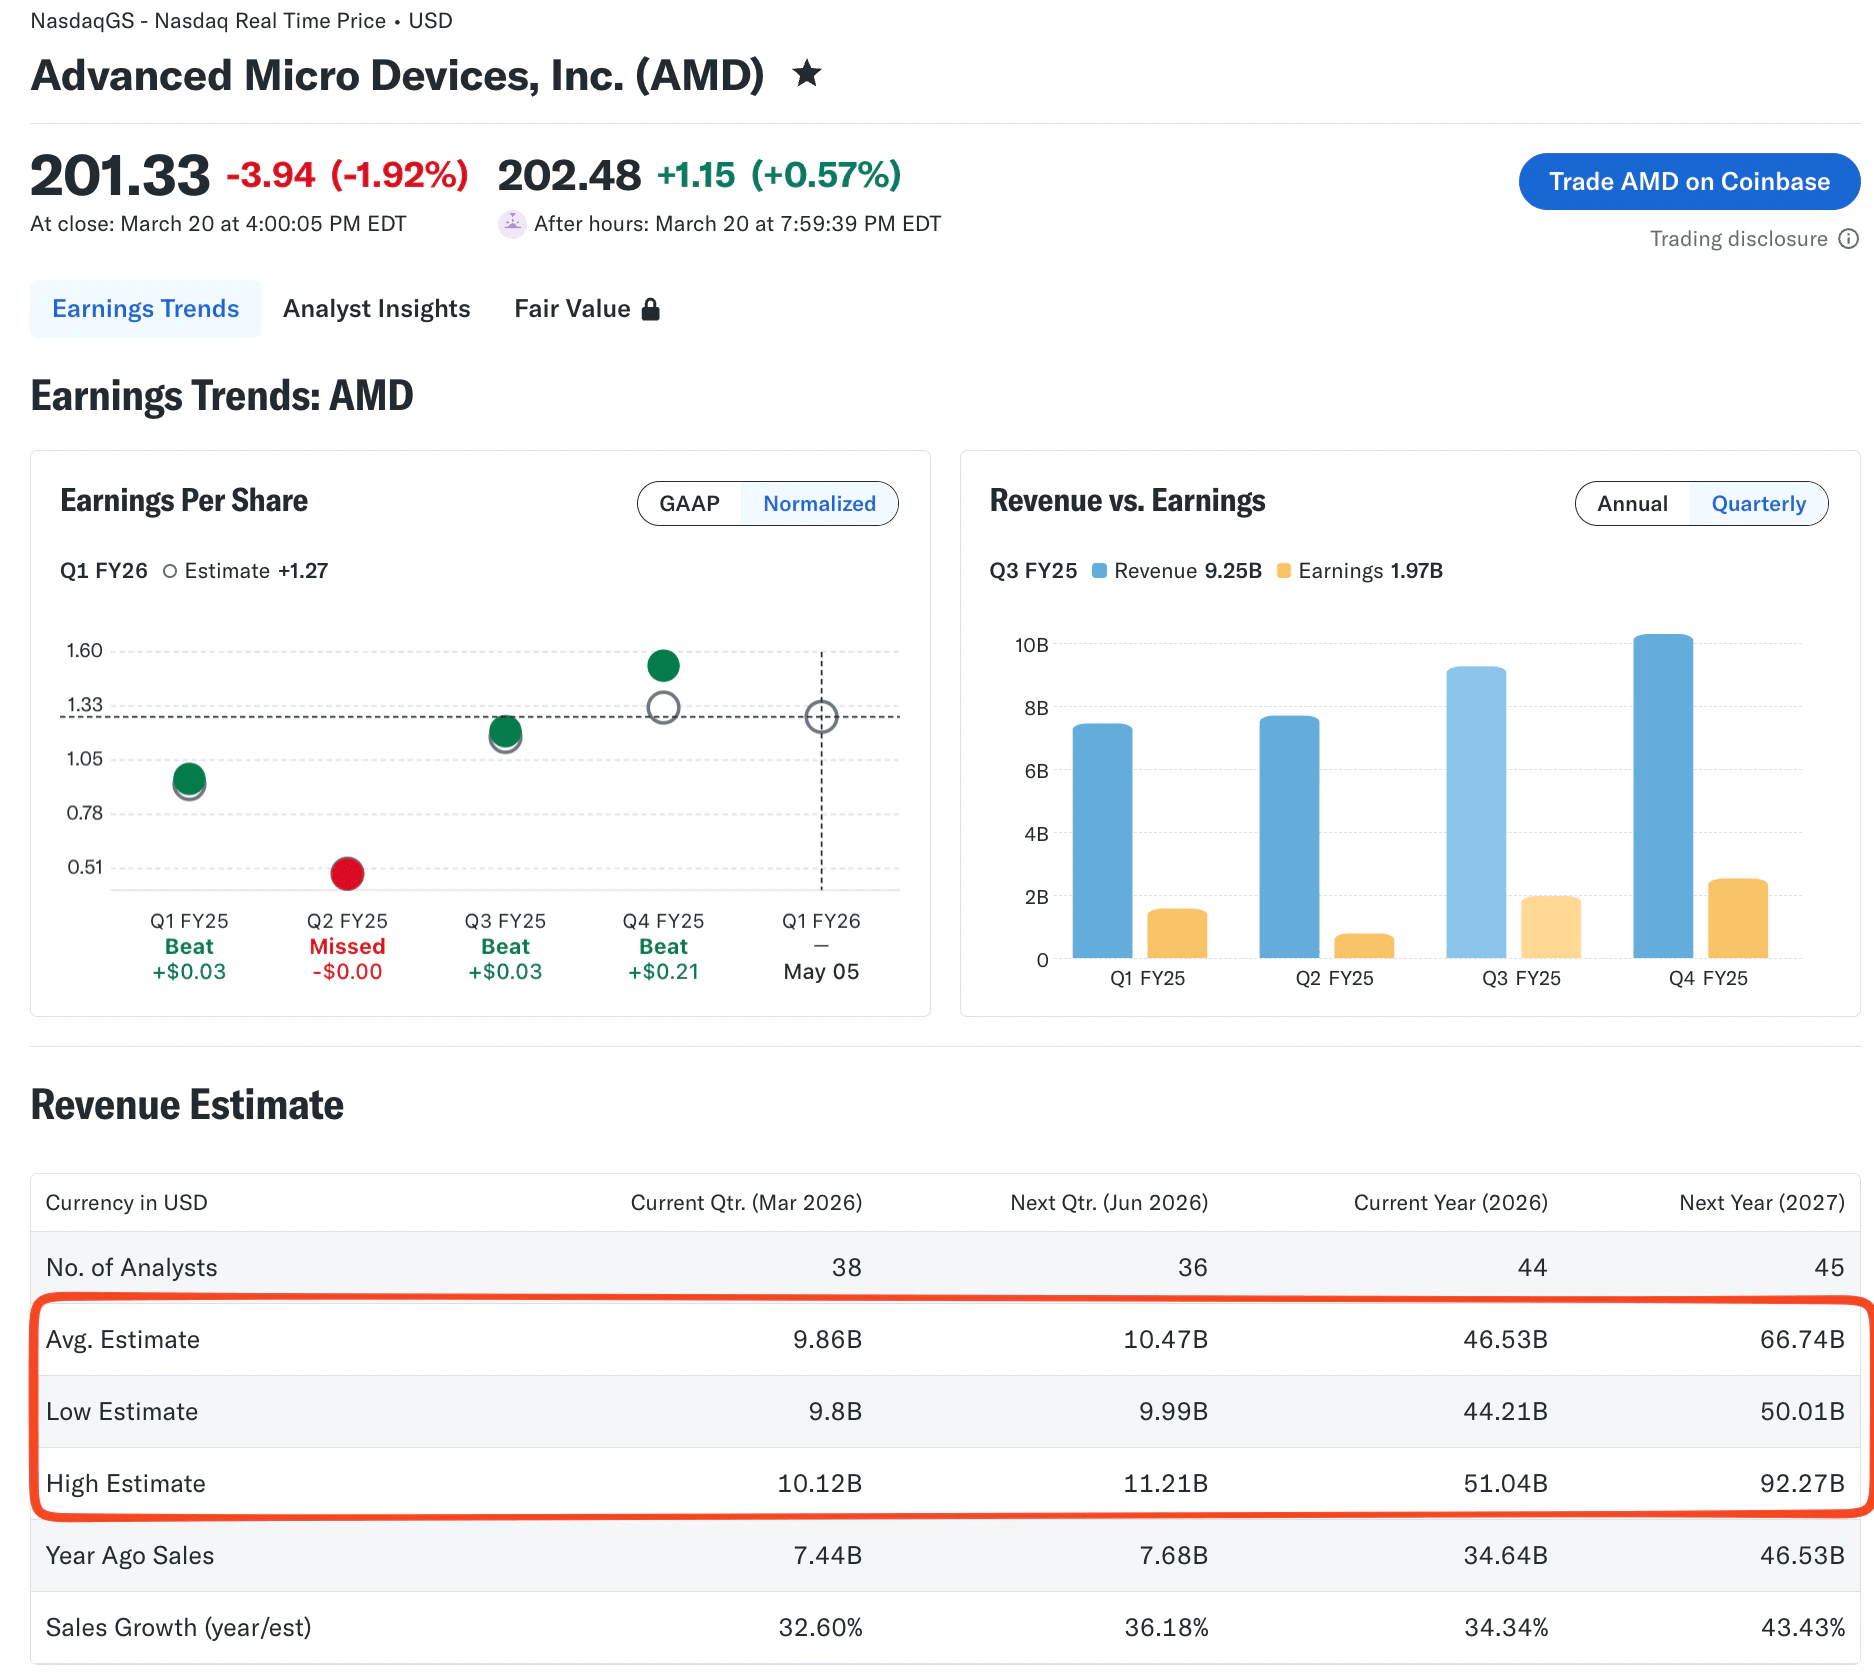
図のAMD予想データは、確認すべき形を備えています。現在四半期は38人のアナリスト、平均$9.86 billion、レンジは$9.8〜$10.12 billionです。2026年通年の平均売上高は$46.53 billionで、レンジは$44.21〜$51.04 billionです。さらに2027年は$50.01〜$92.27 billionと依然として広いレンジです。この2027年のばらつきを無視するベースケースは、市場の見方が一致していないにもかかわらず、一致しているふりをしています。
3. 企業が示した制約
直近のガイダンス・レンジ、セグメントに関する説明、過去の決算説明会で経営陣が繰り返した運営上の前提を確認してください。ガイダンスはベースケースではなく、制約条件です。経営陣が営業利益率を一定レンジでガイドしたなら、弱気ケースは企業がそのレンジをどのように下回るかを説明すべきであり、新しい会計定義を作り出してはなりません。
トランスクリプトと8-Kの決算リリースが一次情報です。二次的な要約は、一次テキストを確認した後にのみ有用です。
4. 提出書類水準のファンダメンタルズ
最新の10-Kと10-Qから、次を検証してください。
- 収益認識方針および再表示に関する文言
- セグメント構成と地域構成
- 売上総利益率と営業利益率のブリッジ
- 設備投資、減価償却、運転資本回転
- 純有利子負債、現金、リース負債
- 希薄化後加重平均株式数、自社株買い承認枠、転換証券、株式報酬
- 税率および繰り返されない一時項目
- 関連当事者、法的問題、継続企業に関する開示
Form 10-K、10-Q、8-Kは、これらの項目に関する中核的な公開記録です。これらはEDGARで検索できます。提出書類に遡って根拠を示せないAI要約は、入力値ではなくドラフトです。
5. ドライバーの証拠
これはコモディティ化しないレイヤーです。ドライバーを変動させる根拠となる事業上の事実を検証してください。
- 販売数量、平均販売価格、受注残または残存履行義務
- 顧客集中度とチャネル在庫
- コモディティ、ファウンドリ、運賃、労務費の推移
- FX換算とオーガニック成長の違い
- 規制、輸出規制、償還制度の変更
- 競合他社の価格設定とシェア変動
- 設備投資の時期と減価償却の関係
このレイヤーがなければ、強気・弱気ケースはコンセンサスに丸い数字を足し引きしただけのものになります。
6. 市場が織り込む妥当性確認
レンジを受け入れる前に、次を確認してください。
- 各ケースのインプライドP/E、EV/EBITDA、EV/salesと現在の同業他社群との比較
- 強気マルチプルに、その事業で歴史的な前例があるか
- イベント取引を行う場合の、決算発表前のオプション市場が織り込む変動幅
- 弱気ケースが株価急落を想定する場合の空売り残高と借株状況
- 同じ決算サイクルですでに発表された同業他社の決算
強気ケースでは、想定する成長に対してなぜバリュエーションが合理的なのかを論じる必要があります。それができなければ、そのシナリオは願望です。
同じスレッドに含めるべき検証プロンプトは次のとおりです。
「ケースを構築する前に、このティッカーについて決算発表前検証スタックの全項目を列挙してください。最新の10-K、10-Q、8-K、または現在のコンセンサスの推移から確認できない項目にはフラグを付けてください。不足している下限/上限予想を作り出してはいけません。」
Jenovaはそのリストを迅速に作成し、セッションをまたいで記憶できます。しかし、未提出の数字が正しいと保証することはできません。この制約こそが機能です。信頼できるエージェントは、検証スタックの穴をもっともらしい文章で覆い隠すことを拒みます。
AIで完全な決算発表前シナリオ・ワークフローを実行するには?
完全なワークフローでは、検証済みの予想データを取り込み、内部整合的な3ケースを記述し、監視トリガーを設定してから、ようやくポジション・サイズを議論します。以下の手順はJenovaで利用でき、Koyfinとスプレッドシートを組み合わせた場合でも、より多くの手作業を要するものの実行できます。
ステップ1 — イベント・ブリーフを作成する。 ティッカー、会計期間、決算発表日、予想の基準を明記します。直近の10-Q、前回決算の8-K、現在のコンセンサス表を添付または参照します。
ステップ2 — 検証スタックを実行する。 エージェントに対し、6層のそれぞれを「確認済み」「矛盾」「不足」で返すよう求めます。たとえば、モデルでは控除していない株式報酬をStreet EPSが除外している場合のような矛盾項目は、ケースの数値化前に解決します。
ステップ3 — 単独で成立するベースケースを作成する。 強気・弱気のバリエーションを作る前に、監査可能な一つのベースケースを構築してください。ベースケース単体を擁護できないなら、その周囲のレンジは装飾にすぎません。
ステップ4 — 強気・弱気を投資仮説の差分として加える。 ストーリーに属するドライバーだけを変更します。ケース自体が株式発行または自社株買いを変更するのでない限り、希薄化計算は同一に保ちます。
ステップ5 — 意思決定表を公表する。 各ケースについて、1株当たり価値、インプライド・マルチプル、そのケースの確率を高める2〜3個の指標、確率を記録します。その後、期待値を計算します。期待値を目標株価として扱わず、自身の前提を加重した読み方として扱ってください。
ステップ6 — 更新ルールを設定する。 決算発表時、ガイダンス変更時、重要なドライバー関連ニュース発生時に再実行します。午後に株価が3%動いたからという理由で再実行してはいけません。
ステップ7 — 隣接する問いを引き渡す。 金利、ドル、景気サイクルといったマクロ環境は、JenovaのMacro Strategistで確認できます。決算がオプション・イベントである場合、Options Strategistは同じ3ケースを損失限定のストラクチャーに変換できます。決算後のポートフォリオ全体のエクスポージャーは、Portfolio Management Strategistが担当すべき領域です。これらは別々の仕事です。一つの焦点が定まらないプロンプトに混ぜると、シナリオの規律は崩れます。
Koyfinでは、同じワークフローは予想およびサプライズのダッシュボードから始め、その後にスプレッドシートでドライバーを変動させます。TIKRではモデルとガイダンスのビューから始まります。AIの優位性は、これらの画面を省略することではありません。多くのスプレッドシートが書き留めない因果関係の文章と検証フラグを、作成するよう強制できることです。
コンパクトなエンドツーエンドのプロンプトは次のとおりです。
「決算発表前ブリーフを作成しています。(1) イベントの識別、コンセンサスの推移、直近ガイダンス、希薄化後株式数、直近10-Qのマージン・ブリッジを検証してください。(2) ベース・強気・弱気ケースを各1文の因果関係とともに書いてください。(3) 売上高、EPS、営業利益率、希薄化後株式数、1株当たり価値、インプライドP/Eの表を出力してください。(4) 各ケースにつき監視トリガーを2つ挙げてください。(5) 未検証の入力値すべてに印を付けてください。」
Jenovaの無料枠には、このワークフローが使用回数の制限付きで含まれます。有料プランは月額$20からで、無料枠の30倍の利用枠を提供します。2026年のプラットフォーム調査では、Koyfinの有料予想データは月額約$39からです。どちらの料金も、提出書類を読むことの代わりにはなりません。
株式リサーチ実務家はシナリオ規律について何を語っているか?
複数の決算サイクルを乗り越えてきた実務家は、シナリオを予測コンテストではなく監視システムとして扱います。そして、洗練されていないモデルよりも、未検証の入力値に厳しく対応します。
「AI支援型の決算分析で私たちが見る失敗パターンは、計算ミスではありません。誤った期間、誤った株式数、あるいはモデルが一度も明示しなかったStreet EPSの定義を基に、流暢なベースケースが作られることです。エージェントが目標値を出す前に、会計期間、GAAPかnon-GAAPかの選択、希薄化後株式数を示せないなら、メモの残りはすべて見せかけです。」
「3ケースが役立つのは、各ケースが投資仮説である場合だけです。『売上高プラス5%』は強気ケースではありません。強気ケースでは、どの製品構成、価格、またはコスト項目が、何期間にわたって動き、それでも同業他社と比較してどのマルチプルを意味するのかを示します。インプライド・マルチプルに前例がなければ、DCFの計算が合っていてもケースを差し戻します。」
「検証スタックそのものがプロダクトです。コンセンサスの上限・下限、直近のガイダンス・レンジ、直近10-Qの運転資本回転、自社株買いまたは転換証券の予定は、ナラティブに形容詞を一つ加えるよりも、2030年の株価をはるかに大きく変えます。見えない穴が二つある広いレンジよりも、完全に情報源が示された狭いレンジの方が望ましいのです。」
— Jenova Product Team、株式リサーチのワークフロー設計、エージェント支援型投資リサーチの構築経験8年
この見方は、ターミナル・バリューや割引率の調整が、薄い事業ストーリーをしばしば覆い隠すという実務家の警告と一致します。また、アナリスト予想自体が、すでに価格に含まれる情報を完全には織り込んでいないという従来の研究結果とも整合します。予想を平均するだけのAIは、検証スタックによって提出書類と事業上の証拠を戻さない限り、同じ盲点を引き継ぎます。
決算発表後、決算前シナリオは投資行動をどう変えるべきか?
決算発表後にシナリオを変えるべきなのは、特定したドライバーまたは制約条件が変化したときだけです。また、ストーリーを変えるよりも、賭けの規模を変えることの方が多いはずです。企業が強気ケースで特定した理由により売上高を上振れたなら、合理的な更新はそのケースの確率を引き上げることであり、株式について新しい性格を作り出すことではありません。
決算発表後には、次の3つのルールを使ってください。
- 決算前に用いた定義と同じ定義で、実績を確認する。 期間と指標定義を確認する前に入力値を置き換え始めるモデル更新は、次四半期のケースを損ないます。
- 時間外取引での株価ではなく、トリガーに対して決算説明会を評価する。 ガイダンスの撤回、強気の製品構成と矛盾するマージン・ブリッジ、株式数のサプライズは、4%の値動きより重要です。
- 証拠によって書き換えを迫られるまで、3つの投資仮説を安定させる。 株価は、弱気仮説が誤りだったことの証拠ではありません。追加の出力値にすぎません。
オプションで見解を表現する投資家は、イベント前と、インプライド・ボラティリティが急低下したイベント後の双方で、各ケースを損益が定義されたペイオフに対応付けてください。ポートフォリオ・マネージャーにとって有用な成果物は、中位ケースの株価ではありません。この決算によって投資仮説が実際に試されたポジションの一覧です。
AIがこの循環で価値を発揮するのは、最後に検証したスタック、最後の3つの因果関係の文章、最後のトリガー一覧を一つのスレッドで保持することです。午後4時1分に勝者を宣言することではありません。
参考文献
- 米国証券取引委員会 — EDGAR企業提出書類検索
- Financial Modeling Prep — 財務モデル向け決算後データ更新チェックリスト
- Model Reef — 1銘柄の強気・ベース・弱気バリュエーションの作成方法
- Investopedia — 株式バリュエーションにおける収益予想の役割
- Baruch College Newman Library — 収益予想、ガイダンス、決算説明会トランスクリプト
- Corporate Finance Institute — シナリオ分析の定義とプロセス
- 米国証券取引委員会 — Exchange Act報告、Form 10-K、Form 10-Q
- Koyfin — 2026年における収益予想、目標株価、アナリスト評価の最適プラットフォーム
- Fiscal.ai — AI搭載投資リサーチ・プラットフォーム
- Perplexity Finance — 市場向けAIリサーチ・インターフェース
- Pomegra — 強気・弱気・ベースケースのモデリング
- Investopedia — 投資家にとって重要なSEC提出書類
- Calypso Copilot — 強気ケースと弱気ケースの評価フレームワーク
- ScienceDirect — アナリストの収益予想は価格変動に含まれる情報を織り込むか