AIポートフォリオアナライザー:機関投資家レベルの資産配分・リスク分析
2026-08-18
Portfolio Management Strategist は、実際の保有資産に機関投資家レベルの資産配分分析、乖離検出、シナリオテストを適用することで、ポートフォリオが現状どのように動いているのか、そしてストレス下でどう動くのかを正確に把握できるようにします。多くの投資家はリターンを追跡していても、集中リスク、ファクターの重複、相関の崩壊を監査していません。このAIポートフォリオアナライザーは、プロのアロケーターが用いる分析と同等の厳密さで、そのギャップを埋めます。
✅ 資産クラス、セクター、地域、ファクターエクスポージャーにわたる資産配分分析 ✅ ポートフォリオが目標比率からどの程度動いたかを通知する乖離検出 ✅ 金利ショック、ドローダウン、相関レジームの変化をモデル化するシナリオストレステスト ✅ 具体的で実行可能な売買ロジックを備えたリバランス提案
これが重要である理由を理解するには、大半の個人投資家やセミプロ投資家が実際に使っているものを考えてみてください。そこには、総リターンを表示する証券会社の画面、保有資産の円グラフ、そしてその資産配分の内側に潜むリスクを特定する仕組みがないことがほとんどです。このギャップによって、ポートフォリオは保有者が気付かないうちに、認識以上に脆弱になっていきます。
クイックアンサー:AIポートフォリオアナライザーとは?
AIポートフォリオアナライザーとは、資産配分、集中度、リスク、相関という観点から保有資産を分析し、乖離、隠れたエクスポージャー、構造的な脆弱性を特定したうえで、具体的なリバランス行動を提案するツールです。 静的なパフォーマンス追跡に代わり、継続的かつ将来志向のポートフォリオ診断を提供します。
主な機能:
- 資産配分分析 — 資産クラス、セクター、地域、時価総額、ファクターの傾き別にエクスポージャーを分解
- 乖離検出 — 現在の比率が設定した目標からどの程度乖離したかを定量化
- リスク評価 — 集中リスク、相関のクラスター化、個別銘柄への依存を可視化
- シナリオストレステスト — 金利ショック、株式のドローダウン、レジーム変化の下でのポートフォリオ挙動をモデル化
- リバランス提案 — 診断結果を、優先順位付きの具体的な売買判断へ変換
課題:なぜ大半の投資家ではポートフォリオ分析が機能しないのか
証券口座は、何を保有しているか、その価値がいくらかを表示してくれます。しかし、意図せずテクノロジーに40%を賭けていないか、「分散」されているはずの3つの保有資産が売り局面では一つの資産のように動かないか、前回のリバランス以降に配分がどれほど乖離したかまでは教えてくれません。
これはニッチな問題ではありません。プロの機関投資家がこの2年間、AI機能の構築を積極的に進めてきたのは、規模の大きいポートフォリオ分析が困難であり、手作業では高コストかつ低速だからです。
**資産・ウェルスマネジメント企業の95%**が生成AIの導入を複数のユースケースへ拡大しており、78%はすでにエージェント型AIを検討しています — EY GenAI in Wealth & Asset Management Survey 2025
調査対象企業の75%が1,100万ドルを超えるAI投資を予算化しており、3分の1は2年以内にリソースを大幅に増やす計画です — EY GenAI in Wealth & Asset Management Survey 2025
ポートフォリオ管理ソフトウェア市場は2025年に37億ドルと評価され、年平均成長率11.3%で2033年までに83億ドルへ達すると予測されています — Grand View Research
しかし、個人投資家にとってこの水準の分析へアクセスすることは、非常に困難です。
- プロ向けポートフォリオ分析プラットフォームは、個人ではなく機関向けの価格設定になっている
- 証券会社のダッシュボードはパフォーマンスを報告するだけで、リスク構造を示さない
- 相関・ファクター分析には、多くの投資家が持たないデータとモデリングが必要になる
- 分析が圧倒的に感じられるため、リバランス判断は先延ばしにされ続ける
- 人間のアドバイザーは、オンデマンドでは依頼できない定期レビューに継続的な手数料を課す
分散に見せかけた隠れた集中
12銘柄を保有していれば分散されているように感じます。しかし、そのうち8銘柄の収益がエンタープライズソフトウェア支出に依存しているなら、それは別の装いをした単一のマクロ賭けです。セクター分類はこの事実を見えにくくします。決済処理会社、クラウドインフラ企業、デザインソフトウェア会社は、それぞれ異なるGICSセクターに属していても、同じ基礎的な需要要因を共有している可能性があります。
従来のポートフォリオ表示は、この錯覚をさらに強化します。12の区分がある円グラフはバランスが取れているように見えます。しかし、同じポートフォリオをファクター調整して見ると、多くの場合、一つの支配的なエクスポージャーが明らかになります。
誰にも気付かれない資産配分の乖離
ポートフォリオは乖離します。他の資産が横ばいの間に2倍になったポジションは、静かに過大な集中となります。ポートフォリオ管理の実務に関する調査では、市場ショックの速度を踏まえると静的な年次計画は不十分になっていると指摘されています。しかし、大半の個人投資家はそれより低い頻度、あるいはまったくリバランスを行っていません。
設定した目標に対する乖離を定量化する仕組みがなければ、保有するポートフォリオは徐々に、自ら設計したポートフォリオではなくなっていきます。
ストレス時の相関崩壊
分散効果は平穏な市場で測定され、激しい市場で試されます。過去には低い相関を示していた資産が、流動性イベントの際にはしばしば1.0へ収束します。まさに分散が投資家を守るべき局面です。これを理解するには、過去を振り返る相関行列ではなく、シナリオ分析が必要です。
分析麻痺と先送りされる意思決定
問題を認識している投資家であっても、判断が止まることは少なくありません。値上がり銘柄を削減すべきか、出遅れ銘柄を買い増すべきか。税金への影響はリバランスを正当化するものか。セクター比率への二次的影響は何か。構造化された分析フレームワークがなければ、こうした疑問は積み重なり、決定は無期限に先送りされます。
アドバイザリーへのアクセスはコストと利用可能性で制限される
機関投資家レベルのポートフォリオレビューには、歴史的に機関との関係が必要でした。World Economic Forumは、AI主導の投資ツールが2027年までに個人投資家にとって助言の主要な情報源になると見込まれていると指摘しています。この変化は主に、プロの分析にかかるコストと、大半の投資家が負担できる金額とのアクセス格差によって促進されています。
Portfolio Management Strategistは、まさにこのために設計されました。
Portfolio Management Strategistを選ぶ理由
Portfolio Management Strategist は、プロ投資家向けに構築された機関投資家レベルのポートフォリオアナリストです。持ち込んだあらゆる保有資産に対して、資産配分分析、乖離検出、リスク評価、シナリオストレステスト、リバランス提案を適用します。ポジションを入力するだけで、実際に何を保有しているのか、脆弱性がどこにあるのかについて、構造化された診断を返します。
この違いは重要です。大半のツールは報告するだけです。このツールは分析し、見解を形成し、それにどう対処すべきかを示します。
| 従来のアプローチ | Portfolio Management Strategist |
|---|---|
| 証券会社のダッシュボードはリターンと比率を表示 | 資産クラス、セクター、地域、ファクターごとの完全な資産配分内訳 |
| リバランスは任意のカレンダーに基づいて実施 | 設定した目標に対する乖離を継続的に定量化 |
| 資産ラベルから相関を推測 | 相関のクラスター化と重複を直接分析 |
| 「これはどれほどリスクが高いか?」を直感で判断 | シナリオストレステストで特定のショック条件をモデル化 |
| アドバイザーのレビューには継続的な手数料がかかり、四半期ごとの利用に限られる | ポートフォリオや投資仮説が変わるたびにオンデマンドで分析 |
| 一般的なガイダンスとして提案が届く | 保有ポジションに紐付いた具体的で優先順位付きのリバランスロジック |
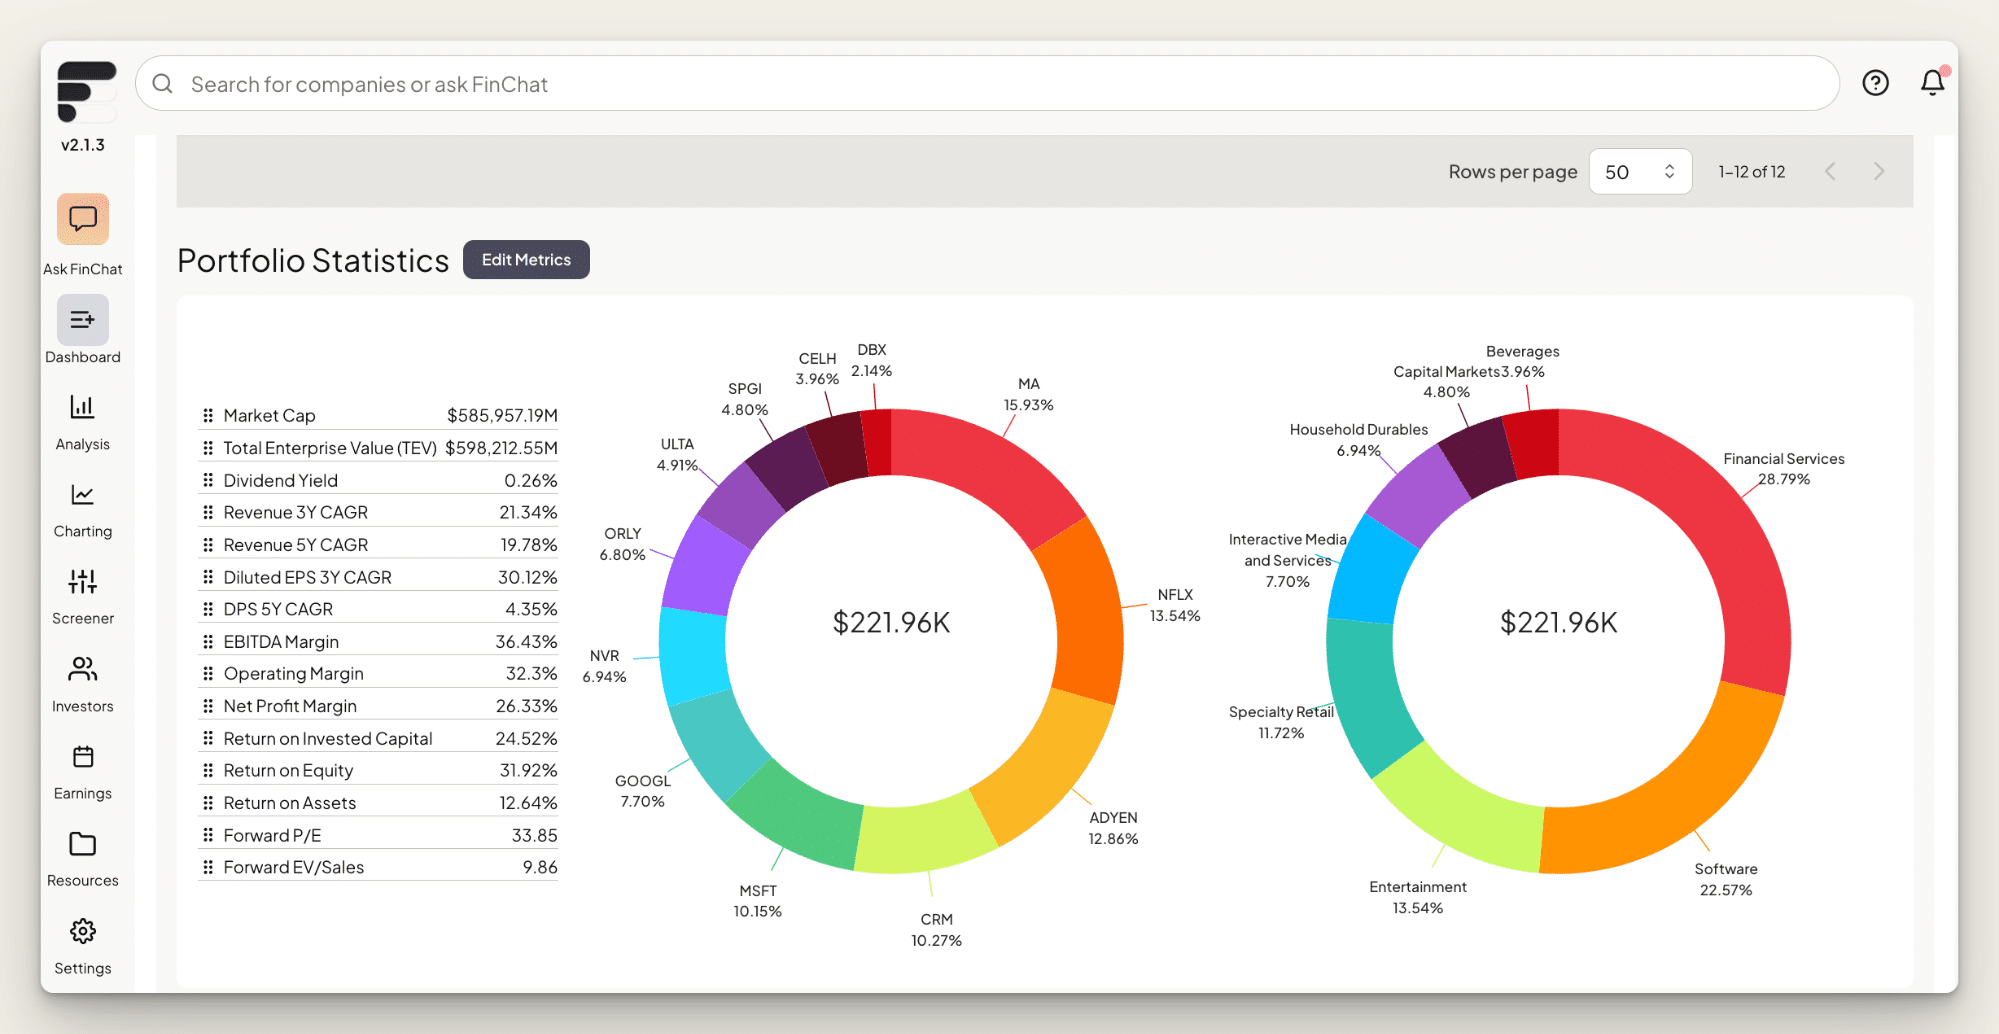
円グラフの先にある資産配分分析
アナライザーは、資産クラス、セクター、地域、時価総額、ファクターエクスポージャーという複数の軸に沿ってポートフォリオを同時に分解し、表面の下にある構造を明らかにします。上記のようなダッシュボードでは、セクター比率と保有銘柄ごとの配分を確認できます。一方、分析レイヤーでは、それらの比率がリスクプロファイルにとって何を意味するのかを説明します。
「12の保有銘柄と比率を示します。真のセクター・ファクターエクスポージャーを分解し、セクターラベルが示す以上に集中している箇所を教えてください。」
設定した目標に対する乖離検出
目標資産配分を一度定義すれば、アナライザーは現在の比率をその目標と照合し、差を定量化します。どのポジションがどの方向に大きく乖離しているかを通知します。これにより、リバランスは漠然とした意図から、具体的かつ測定可能なタスクへ変わります。
ボラティリティを超えたリスク評価
標準偏差は一つの入力であり、答えそのものではありません。アナライザーは、集中リスク、個別銘柄への依存、相関のクラスター化、セクターのオーバーウェイト、ファクターの過密化を検証します。これらは、分散されているように見えるポートフォリオを方向性のある賭けへ変えてしまう構造的脆弱性です。
シナリオストレステスト
ポートフォリオが過去に何をしたかを問うのではなく、何をする可能性があるかを問いましょう。アナライザーは、金利変動、セクターのドローダウン、相関レジームの変化など、指定したショック条件下でのポートフォリオ挙動をモデル化します。市場に実証される前に、下振れリスクを理解できます。
「高バリュエーションのテクノロジー銘柄が25%下落し、10年国債利回りが150bp上昇するケースで、このポートフォリオをストレステストしてください。損失はどこに集中しますか?」
売買ロジックを備えたリバランス提案
処方箋のない診断は学術的なものにとどまります。アナライザーは、発見を具体的なリバランス提案へ変換します。どのポジションを削減し、どれを追加すべきか、各行動が特定されたリスクとどう結び付くのかを示します。
「乖離と集中度の分析に基づき、不必要な売買回転を生じさせずにセクター集中を抑える、優先順位付きのリバランス計画を作成してください。」
あわせて役立つ関連エージェント
ポートフォリオ分析は、ポートフォリオのレベルだけで終わることはほとんどありません。以下のエージェントは、資産配分レビューと並行して多くの投資家が必要とする周辺業務をカバーします。
Fundamental Stock Analyst
乖離分析でポジションの見直しが必要と判断された場合、次に問うべきことは、基礎となる事業がその比率を依然として正当化できるかどうかです。Fundamental Stock Analyst は、その判断に必要な個別銘柄レベルの調査を担います。
- 決算分析とビジネスモデル評価
- 類似企業間の相対バリュエーション
- SEC提出書類、アナリスト予想、市場センチメントにわたるリアルタイムデータ
Macro Strategist
ポートフォリオリスクの大部分は、姿を変えたマクロリスクです。Macro Strategist は、シナリオの前提を恣意的なものではなく信頼できるものにする、トップダウンのコンテキストを提供します。
- クロスアセットの統合分析と政策分析
- プロ投資家向けの機関投資家レベルのマクロインテリジェンス
- レジームとポジショニングの変化に関する自動日次ブリーフィング
Options Strategist
ストレステストで、売却するよりヘッジしたい集中下振れリスクが明らかになった場合、Options Strategist はその見解を具体的なストラクチャーへ変換します。
- 特定の市場見通しに合わせた戦略選択
- ボラティリティ分析、ポジションサイジング、Greeks
- あらゆる経験レベルに対応する取引管理ガイダンス
Technical Stock Analyst
リバランス判断には執行という側面があります。Technical Stock Analyst は、リバランス計画で求められる売買のエントリー・エグジットのタイミングを判断するため、値動きと市場構造を分析します。
- チャート、出来高、モメンタムの分析
- 市場構造と高確率セットアップの特定
- 各ポジションに対するリスクが定義されたフレーミング
Portfolio Management Strategistを無料でお試しください。クレジットカードは不要です。
仕組み
ステップ1:保有資産を共有する
ポジションと比率を直接貼り付けるか、証券会社のエクスポートファイルまたはポートフォリオ明細をアップロードします。アナライザーは、ティッカーと比率、金額、株数など、保有資産がどの形式で提供されても処理できます。
「これがポートフォリオのエクスポートです。12ポジション、合計約$222Kです。資産配分の構造を分析してください。」
ステップ2:目標と制約を定義する
意図する資産配分、リスク許容度、投資期間、税金への配慮、売却しないポジション、最低現金準備額などの制約を提示します。これにより、一般的な分析が実際の状況に合う判断へと変わります。
「目標は株式60%、債券25%、オルタナティブ15%です。課税口座では税金に配慮したく、保有期間が12か月未満のものは売却しません。」
ステップ3:診断を実行する
アナライザーは全体像を返します。あらゆる次元での資産配分内訳、目標に対する乖離の測定、集中・相関リスク、そして自覚していなかった可能性のあるファクターエクスポージャーです。
ステップ4:特定のシナリオをストレステストする
懸念するショックを指定し、ポートフォリオがどう反応するかを確認します。ここで抽象的なリスクが具体化します。どのポジションがドローダウンを主導するか、重要な局面で分散が維持されるかを把握できます。
「金利が200bp上昇し、グロース銘柄全体で株価収益率が圧縮されるシナリオをモデル化してください。推定されるポートフォリオへの影響と、それを主導する保有銘柄は何ですか?」
ステップ5:リバランス計画を実行する
根拠を伴う優先順位付きの提案を受け取ります。何を削減し、何を追加すべきか、そして各行動が特定されたリスクにどう対処するかが示されます。計画が制約に合うまで追加質問を行い、その後に実行します。
結果とユースケース
📊 意図せざるセクター賭け
シナリオ: 自己運用の投資家が、5つの異なるセクターにまたがるように見える12銘柄を保有し、ポートフォリオは分散されていると考えています。
従来のアプローチ: 証券会社の円グラフを確認し、単一ポジションが16%を超えていないことを見て、ポートフォリオはバランスが取れていると結論付けます。セクター全体の下落時に集中を発見します。
Portfolio Management Strategist: ファクター分析と収益ドライバー分析により、セクター分類に関係なく、保有資産の大半が同じ基礎的な需要サイクルへのエクスポージャーを共有していることを明らかにします。
- セクターラベルでは見えない相関のクラスター化を可視化
- 実効的な単一ファクターエクスポージャーを割合で定量化
- 削減すべき具体的なポジションと、追加すべき分散エクスポージャーを提案
💼 実施されない四半期リバランス
シナリオ: 投資家は四半期ごとにリバランスするつもりでしたが、18か月間実施していません。2つのポジションはおよそ2倍になり、目標資産配分は理論上のものになっています。
従来のアプローチ: 口座を開き、相互に影響し合う判断の多さに圧倒され、タブを閉じます。これを繰り返します。
Portfolio Management Strategist: 乖離検出 が各ポジションの目標からの乖離を正確に定量化し、順序付けられたアクションリストを作成します。
- 重要度に基づいて乖離を順位付けし、影響の大きい取引から優先
- 税金への配慮と保有期間の制約を考慮
- 麻痺を招く判断を、順番に実行できるチェックリストへ変換
📱 スマートフォンによる市場途中のレビュー
シナリオ: ボラティリティの高い取引時間帯です。市場が閉じる前に、動いているセクターへのポートフォリオのエクスポージャーが問題かどうかを知りたいと考えています。
従来のアプローチ: ポジションを手作業で確認し、総エクスポージャーを推測し、分析なしで反応的な判断を下します。
Portfolio Management Strategist: モバイルでもデスクトップと同一の機能で完全な分析を利用でき、会話履歴と設定済みの目標はすでにコンテキストとして保持されています。
- 問題となっている特定の値動きに対する即時のエクスポージャー評価
- 実際に展開している条件に基づくシナリオテスト
- 後日の検証ではなく、取引終了前の意思決定支援
🎯 新規資金の投下前サイジング
シナリオ: ボーナスを受け取り、既存の集中を悪化させずに投資したいと考えています。
従来のアプローチ: すでに好んでいる銘柄をさらに買い、意図せずポートフォリオを支配しているエクスポージャーを増幅させます。
Portfolio Management Strategist: 追加資金がポートフォリオ構造を改善する箇所と悪化させる箇所を分析し、それに応じたサイジングを提案します。候補となる追加銘柄の基礎的な事業根拠を検証するには、Fundamental Stock Analyst と組み合わせてください。
- 新規資金で埋めるべきアンダーウェイトのエクスポージャーを特定
- 実行前に資金投下後の資産配分をモデル化
- 既存の相関クラスター化を高める追加を通知
よくある質問
AIポートフォリオアナライザーは無料で利用できますか?
はい。Portfolio Management Strategist は、すべての主要機能と月間の利用回数制限を含むJenovaの無料プランで利用できます。クレジットカードは不要です。$20/月からの有料プランでは利用上限が大幅に増え、カスタムモデル選択も利用可能になります。利用回数は請求日に毎月リセットされ、1日あたりの上限はありません。
証券会社のポートフォリオツールとは何が違いますか?
証券会社のダッシュボードは報告します。保有資産、比率、リターンを表示します。AIポートフォリオアナライザーは分析します。隠れた集中を特定し、設定した目標に対する乖離を測定し、特定のシナリオをストレステストし、優先順位付きのリバランス提案を作成します。その違いは、スコアボードとコーチの違いです。
オルタナティブや海外保有資産を含むポートフォリオも分析できますか?
はい。アナライザーは株式、債券、ファンド、海外エクスポージャー、オルタナティブへの配分を扱い、資産クラス、地域、セクター、ファクターの観点からリスクを分解します。複雑な複数口座の構造も、提示方法に応じてまとめて、または個別に分析できます。
分析では税金と保有期間を考慮しますか?
指定した場合に限ります。目標を定義する際に、税金への配慮、口座タイプ、保有期間の制約を明示してください。リバランス提案はそれらの境界内で機能し、売買回転の少ない経路を優先し、不利な税務上の結果を伴う取引を通知します。
AIポートフォリオ分析は、実際に行動するうえで十分に信頼できますか?
受託者としての推奨ではなく、機関投資家レベルの分析支援として扱ってください。FINRAによる証券業界におけるAIのレビューでは、AIポートフォリオアプリケーションは、人間では手作業で処理できないデータ量からパターンを特定すると指摘されています。同時に、モデルは学習コンテキストに存在しない条件下では予測不能な挙動を示す可能性があるとも警告しています。分析は意思決定への厳密な入力であり、あなた自身の判断に代わるものではありません。
モバイルでも使えますか?
はい。JenovaはWeb、iOS、Androidのすべてで完全な機能同等性を提供しており、設定と会話履歴はデバイス間で同期されます。デスクトップと同じ機能で、スマートフォンから完全なポートフォリオ診断を実行できます。
結論
大半の投資家は自分のリターンは知っていますが、リスク構造についてはほとんど知りません。この非対称性には大きなコストがかかります。予想外のドローダウン、誰も通知しなかった集中、そして本来機能すべき時に消えてしまう分散として現れます。
AIポートフォリオアナライザーは、このギャップを埋めます。Portfolio Management Strategist は、資産配分分析、乖離検出、リスク評価、シナリオストレステストを、あらゆる規模のポートフォリオにもたらし、診断結果を実際に実行できるリバランス提案へ変換します。機関投資家レベルの分析の厳密さを、あなたの保有資産に適用し、ポートフォリオや投資仮説が変わるたびに利用できます。
今すぐPortfolio Management Strategistをお試しください。 Jenovaで、より専門的な投資エージェントもご覧いただけます。
開発者向け: Portfolio Management Strategistは、Jenova API を通じてプログラムから利用できます。単一のAPI呼び出しで、機関投資家レベルのポートフォリオ分析とリバランスインテリジェンスをフィンテックアプリに統合できます。完全なドキュメント →