AI財務諸表分析:あらゆる貸借対照表を数分で読み解く
2026-08-18
Accounting & Audit Assistantは、比率計算、差異の説明、異常検知、会計基準に基づく推論を単一のワークスペースで組み合わせ、未加工の財務諸表を構造化された分析へと変換します。多くの財務チームが今なおスプレッドシート、PDF、ERPエクスポートをまたいで手作業で分析を組み立てている一方、このAIは財務諸表を読み取り、指標を計算し、何が変わったのか、なぜ変わったのかを説明します。
✅ アップロードした文書から貸借対照表、損益計算書、キャッシュフロー計算書を分析 ✅ 流動性、レバレッジ、収益性、効率性の比率を算出し、期間比較を実施 ✅ 異常、通常と異なるパターン、監査上の注意を要する領域を特定 ✅ 会計基準のガイダンスと監査リスクのフレームワークに基づいて所見を提示
その重要性を理解するには、現在、財務諸表分析が実際にどのように行われているかを見る必要があります。作業の大半は分析そのものではなく、データの整理、照合、書式設定です。実際に意思決定に資するインサイトの層こそ、締め切りが厳しくなると圧縮される部分です。
クイック回答:AI財務諸表分析とは?
AI財務諸表分析とは、人工知能を用いて貸借対照表、損益計算書、キャッシュフロー計算書からデータを抽出し、比率を算出し、異常を検知し、差異を自動的に説明する手法です。 手作業によるスプレッドシート作業を、構造化され説明可能なアウトプットに置き換えます。
主な機能:
- データ抽出 — PDF、財務諸表、エクスポートデータから、手作業での再入力なしに明細項目を抽出
- 比率計算 — 流動比率、負債資本比率、ROA、ROE、利益率、回転率、カバレッジ指標
- 差異・トレンド分析 — 変動要因を平易な言葉で説明しながら、期間ごとの推移を比較
- 異常検知 — 通常と異なるパターン、不整合、詳細なレビューに値する項目を可視化
課題:なぜ財務諸表分析は依然として時間がかかるのか
財務諸表分析は、財務において最もレバレッジの高い活動の一つである一方、慢性的にリソースが不足している業務でもあります。ボトルネックは分析スキルではありません。未加工データと活用可能なインサイトの間にある、膨大な準備作業です。
IBMによると、財務報告の自動化が存在するのは、データ収集、処理、分析の生成が、依然として多くの組織で大部分は手作業だからです。自動化が導入されて初めて、これらの工程で手入力が不要になります。
CFOを含む経営幹部の68%がAI自動化を試行していると回答。デジタルアシスタントが、セルフサービス型の財務業務を支える自律型エージェントへと進化するなかでの結果です。— IBM Institute for Business Valueの調査
調査対象の経営幹部の37%は予測インサイトで、29%は財務分析・報告で、タッチレス自動化を導入すると予測 — IBM
しかし、未加工の財務諸表から根拠を示せる分析に至るまでには、苛立たしいほど多くの困難があります。
- データがPDF、ERPエクスポート、スプレッドシート、スキャン文書など互換性のない形式に分散している
- 複数期間にわたる比率計算は反復的であり、手作業ではミスが起こりやすい
- 集計数値では、要約レベルでは正常に見える異常が隠れてしまう
- 指標がなぜ変動したかを説明するには、複数の財務諸表を同時に突き合わせる必要がある
- 会計基準のガイダンスと監査リスクに関する考慮事項が、数値とは別の文書に存在する
手作業によるデータ集約が分析に使える時間を消費する
誰かが比率を一つでも計算する前に、データを正規化しなければなりません。IBMは、自動化ソフトウェアが既存の財務ツールに直接接続し、未加工の財務データを一元的に取り込むために存在すると指摘しています。これは、自動化がなければこの統合が手作業で行われることを示しています。
結果は予測可能です。アナリストは時間の大半をデータ準備に費やし、解釈に使える時間は減少します。価値があるのは、この解釈の部分です。
サンプリングでは全件レビューなら発見できる事項を見逃す
従来の分析は、すべての取引をレビューすることが現実的ではないため、サンプリングに依存しています。Center for Audit Qualityは、AIがサンプリングに依存せずデータセット全体を分析できることで、精度をさらに高め、見過ごされる可能性がある微妙な異常の特定を可能にすると述べています。
この差は重要です。サンプルの対象外となった異常は、レビュー担当者の能力不足ではなく、そもそもレビュー対象に入らなかったという理由で特定されません。
リスク評価の実施が遅すぎる
従来、リスクの特定はデータ集約の後に行われます。パターンが浮かび上がる頃には、是正のための時間的余地は狭まっています。CAQは、AIがリスクや不正行為を示す可能性があるパターンや異常を特定するために膨大なデータを分析する役割を説明しており、より早期の検知と軽減を可能にします。
説明可能性は現実的な制約である
財務におけるAIには、独自のガバナンス要件があります。Auditing and Assurance Standards Boardは、AI監査ツールが「ブラックボックス」システムになり得ると警告しています。このようなシステムでは、ツールがどのように結論に至ったかを理解することが困難、または実務上不可能な場合があります。
これは正当な懸念です。だからこそ、財務諸表分析に使用するAIは、アウトプットだけでなく、その推論も示す必要があります。
人間の判断は委任できない
AUASBは明確に述べています。AIツールは人間の判断の代替ではなく、監査人はバイアスやAIハルシネーションの可能性を含めてアウトプットを批判的に評価し、職業的懐疑心を維持すべきです。
専門的なレビューの代替をうたうツールは、その機能を誤って表現しています。適切な位置づけは、専門家による最終判断を維持しながら、準備を高速化し、対象範囲を広げ、説明を明確にする補完です。
Accounting & Audit Assistantは、まさにこの目的のために設計されました。
財務諸表分析にAccounting & Audit Assistantを選ぶ理由
Accounting & Audit Assistantは、財務諸表を渡して実務を任せられるアナリストです。貸借対照表、損益計算書、または一式の財務資料をアップロードすると、明細項目を抽出し、指標を計算し、期間を比較し、何が変動したかを説明します。すべてのステップで推論を確認できます。
| 従来のアプローチ | Accounting & Audit Assistant |
|---|---|
| PDFの数値をスプレッドシートへ手作業で再入力 | アップロードした財務諸表を直接読み取り、明細項目を抽出 |
| 期間ごとに比率の計算式を作成 | 流動性、レバレッジ、収益性、効率性の比率を即座に算出 |
| 取引・勘定のサンプルベースのレビュー | 提供されたデータセット全体を対象に、パターンと外れ値をレビュー |
| 説明文のない差異表 | 何が変わったのか、考えられる要因は何かを平易な言葉で説明 |
| 基準のガイダンスが別文書にある | 数値と併せて会計基準および監査リスクの文脈を適用 |
| エンゲージメントごとに分析をリセット | エンティティ構造、勘定科目表、過去の所見を継続的に記憶 |
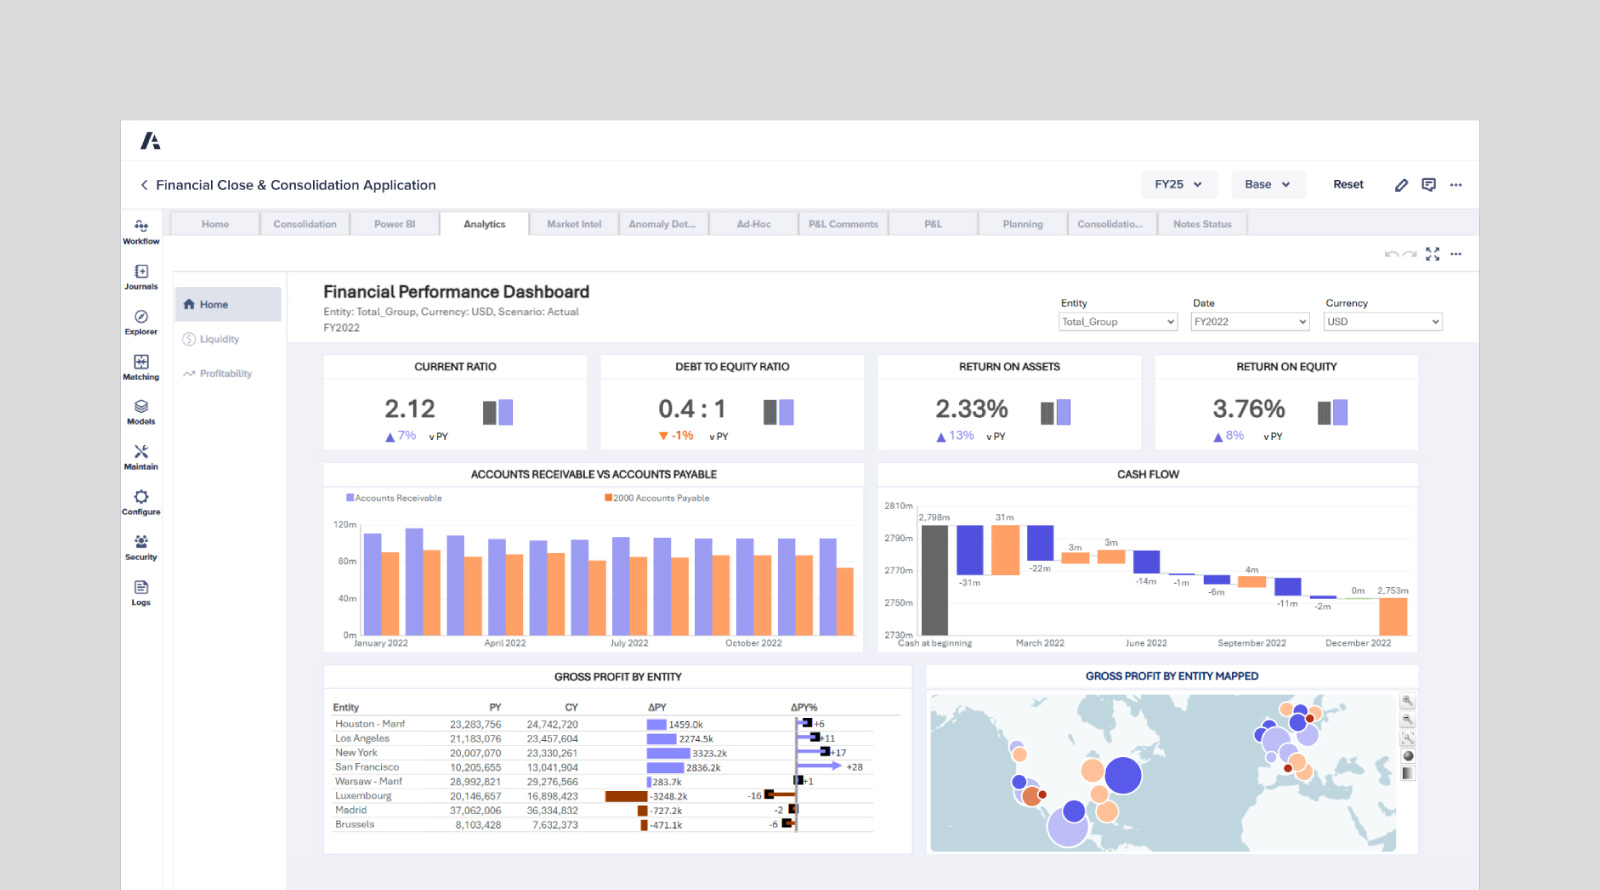
指標セット全体にわたる比率分析
アシスタントは、単に数値を出すだけでなく、それらが何を示すかも含めて、標準的な分析フレームワークを計算・解釈します。
- 流動性: 流動比率、当座比率、運転資本の状況、現金転換
- レバレッジ: 負債資本比率、インタレスト・カバレッジ、債務返済能力
- 収益性: 売上総利益率、営業利益率、純利益率、ROA、ROE
- 効率性: 売掛金回転率、買掛金回転率、在庫回転率、総資産回転率
各指標には期間比較と解釈が伴います。流動比率2.12は結論ではありません。改善しているのか、悪化しているのか、あるいは業界標準から乖離しているのかが重要です。
差異とトレンドの説明
説明のない変動はノイズです。売上総利益率がなぜ低下したのかをアシスタントに尋ねると、単に差額を言い換えるのではなく、売上構成、売上原価、数量効果を通じて変化をたどります。
「添付のP&LにおけるQ3とQ4の売上総利益率を比較し、その変化をもたらした主な要因を説明してください。」
異常検知とレッドフラグの特定
アシスタントは、パターンに当てはまらない項目を可視化します。たとえば、売上高より速く増加している売掛金、説明のない段階的な変化がある費用カテゴリ、財務諸表間の照合差異、通常と異なる期末時点の変動などです。
「この貸借対照表と損益計算書をレビューし、不整合または追加の監査上の注意を要する項目を特定してください。」
基準に基づく推論
基準の文脈がない財務分析は不完全です。アシスタントは会計基準のガイダンス、監査計画のフレームワーク、リスク評価のロジックを所見に適用し、数値が示す内容とガイダンスが要求する内容を結び付けます。
監査計画とリスク評価
分析に加え、アシスタントはエンゲージメントのワークフローも支援します。重要性に関する検討、リスク領域の特定、手続の計画、文書化の構成をサポートします。
「この財務諸表パッケージに基づき、最もリスクの高い監査領域を特定し、それぞれに推奨する手続を提案してください。」
あわせて役立つ関連エージェント
財務諸表分析が単独で行われることはほとんどありません。以下のエージェントは、同じワークフローに隣接する業務をカバーします。
Fundamental Stock Analyst
会計目的ではなく投資判断のために財務諸表を分析する場合は、Fundamental Stock Analystが分析をバリュエーション領域まで広げます。SEC提出書類、アナリスト予想、市場センチメントを対象に、リアルタイムのデータアクセスを活用して分析します。
- 収益分析と利益の質の評価
- 同業他社および業界比較に対する相対バリュエーション
- 報告済み財務情報に基づくビジネスモデル評価
Expense & Receipt Tracker
正確な財務諸表は、正確な入力データから始まります。Expense & Receipt Trackerは上流のレイヤーを処理し、領収書、銀行取引明細、未加工の経費データを、分類済みでエクスポート可能な記録に変換します。
- 未加工の経費データの自動分類
- 領収書と銀行取引明細の処理
- 報告業務へ直接取り込めるエクスポート対応のアウトプット
CPA Tutor
実務への適用ではなく技術的な基盤を構築したい場合は、CPA Tutorが適応型コーチングによりUS CPA、CPA Canada、CPA Australia、ICAEW ACA、ACCAをカバーします。
- FAR、AUD、REG、BEC相当コンテンツを対象とする適応型演習
- 実例を用いた基準の解説
- 試験戦略と進捗管理
Portfolio Management Strategist
ポートフォリオレベルで業務を行うアナリストには、Portfolio Management Strategistが資産配分分析、ドリフト検知、リスク評価、シナリオ・ストレステストを提供します。
- 保有銘柄全体にわたる資産配分とドリフトの分析
- シナリオ・ストレステストとリスク分解
- 現在のポジショニングに基づくリバランス提案
Accounting & Audit Assistantを無料でお試しください。クレジットカードは不要です。
AI財務諸表分析の仕組み
ステップ1:財務諸表をアップロードする
貸借対照表、損益計算書、キャッシュフロー計算書、または完全な報告パッケージを添付します。PDF、スプレッドシート、エクスポートデータのすべてに対応しています。Accounting & Audit Assistantが文書を直接読み取るため、再入力もテンプレートへのマッピングも不要です。
「FY2024とFY2025の財務諸表です。主要な明細項目を抽出し、比較ビューを作成してください。」
ステップ2:必要な分析を依頼する
実際に必要な内容を依頼してください。包括的な比率分析、特定指標の詳細分析、差異の説明、異常レビューなど、アシスタントは依頼内容に合わせて作業範囲を設定します。
「両年度について完全な比率分析を実施し、10%を超えて悪化した指標をすべて強調してください。」
ステップ3:所見を深掘りする
アウトプットは終点ではなく出発点です。気になる点があれば掘り下げてください。数値の計算根拠、フラグの判断理由、結論を支える基準上の根拠を尋ねることができます。
「なぜ売掛金残高にフラグを付けたのですか?使用した計算と比較を示してください。」
ステップ4:文書化と計画へ展開する
分析を実務で使えるアウトプットへ変換します。監査計画メモ、リスク領域の要約、経営者向けコメント、構造化された所見メモなどを作成できます。
「この分析から所見サマリーを作成してください。リスク領域別に整理し、エンゲージメントファイルに適した内容にしてください。」
成果とユースケース
📊 四半期決算レビュー
シナリオ: コントローラーが、取締役会向け資料の期限前に、8つのエンティティにわたる連結財務情報をレビューする必要があります。
従来のアプローチ: エンティティレベルのデータ集約、比較表の作成、説明すべき差異の手作業による特定に2~3日を要します。
Accounting & Audit Assistant: 連結パッケージとエンティティの詳細をアップロードします。アシスタントがエンティティ別および連結レベルで比率を算出し、重要な差異のあるエンティティを特定し、説明コメントのドラフトを作成します。
- 最大のエンティティだけを抜き取り確認するのではなく、母集団全体をレビュー
- すべてのエンティティに一貫した指標定義を適用
- 白紙から起案するのではなく、コントローラーのレビューにすぐ使えるコメント案を作成
💼 監査前のリスク評価
シナリオ: 監査チームが現地作業を計画しており、クライアントの暫定財務情報から高リスク領域を特定する必要があります。
従来のアプローチ: 手作業による分析的レビュー、前年度との比率比較、判断に基づくリスク領域の選定。
Accounting & Audit Assistant: 異常のフラグ付けとリスク領域の順位付けを含む、財務諸表全体にわたる構造化された分析的レビューを実施します。これは、AIが他の方法では検知されない可能性のある微妙な異常を特定できるというCAQの指摘を裏付けるものです。
- 根拠となるデータの追跡経路を確認できる形でリスク領域を特定
- レビュー範囲を狭めることなく計画サイクルを高速化
- より広い証拠基盤に対して監査人の判断を適用
📱 外出先でのデューデリジェンス
シナリオ: アナリストが、経営陣との会議前夜に対象会社の財務情報を受け取ります。
従来のアプローチ: 深夜までスプレッドシートで作業するか、表面的な理解のまま会議に臨むことになります。
Accounting & Audit Assistant: モバイルからアップロードし、比率セットと異常フラグを取得したうえで、対話形式で所見を掘り下げられます。バリュエーションの文脈が必要な場合は、比較対象の分析にFundamental Stock Analystを活用できます。
- ウェブ、iOS、Androidで全機能を同等に利用可能
- モデルを作り直すのではなく、対話形式でフォローアップ
- データに裏付けられた、経営陣に確認すべき具体的な質問を準備
🎯 貸し手の信用分析
シナリオ: 信用アナリストが、融資枠の更新に向けて借り手の3年間の財務履歴を評価します。
従来のアプローチ: 3年分の財務諸表の手作業による展開、比率計算、トレンドコメントの作成。
Accounting & Audit Assistant: 3年分をまとめてアップロードします。アシスタントがトレンド系列を作成し、悪化しているカバレッジ指標を特定し、各変動の要因を説明します。
- 手作業による展開なしで複数期間のトレンド分析を実施
- 期間をまたいで一貫してカバレッジ指標とレバレッジ指標を追跡
- 信用メモに使用できる説明文を作成
よくある質問
AI財務諸表分析は、専門業務で使えるほど正確ですか?
AIは対象範囲と一貫性を向上させますが、専門家による判断は不可欠です。Auditing and Assurance Standards Boardは、AIツールは人間の判断の代替ではないこと、実務家はアウトプットを評価する際に職業的懐疑心を維持すべきことを明確にしています。Accounting & Audit Assistantを活用して準備を加速し、レビュー範囲を広げたうえで、結論にはご自身の判断を適用してください。
AIはPDFの財務諸表を分析できますか?
はい。PDFを直接アップロードすれば、アシスタントが手作業での再入力なしに明細項目を抽出します。IBMは、自動化システムが光学文字認識を用いてさまざまな情報源からデータを取得し、手入力を不要にすると説明しています。同じ原則が、財務諸表、提出書類、スキャン済みレポートにも適用されます。
スプレッドシートのテンプレートとは何が違いますか?
テンプレートは、入力されたデータを計算するだけです。アシスタントは元の文書を読み取り、指標を計算し、何が変わったかを説明し、通常と異なる点にフラグを付け、所見に基準の文脈を適用します。また、セッションをまたいでエンティティ構造と過去の分析を記憶するため、後続のレビューは毎回ゼロから始めるのではなく、以前の作業を基盤に進められます。
Accounting & Audit Assistantは無料ですか?
はい。すべての主要機能を、利用回数に制限のある無料プランでご利用いただけます。有料プランでは利用上限が大幅に増え、カスタムモデル選択も追加されます。現在のプランの詳細は、メニューの「Subscribe」でご確認ください。
分析だけでなく、監査計画にも役立ちますか?
はい。比率分析や差異分析に加え、アシスタントは監査計画、リスク評価、重要性に関する検討、基準のガイダンスを支援します。また、分析業務に隣接する運用レイヤーとして、経費の分類や仕訳作業も処理します。
説明可能性やブラックボックスへの懸念はどうなりますか?
これは、AUASBが結論に至る過程を理解することが実務上不可能となり得るツールについて直接指摘している、正当なリスクです。アシスタントは推論を示すように設計されています。任意の数値の計算根拠や任意のフラグの根拠を尋ねれば、ロジックを段階的に説明します。検証は常に可能です。
結論
財務諸表分析は、これまで分析能力によって制約されてきたわけではありません。未加工の財務諸表と活用可能なインサイトの間にある準備負担、すなわちデータ集約、手作業による比率計算、サンプルに制約されたレビュー、説明のない差異表によって制約されてきました。
AI財務諸表分析は、専門家をプロセスから排除することなく、その負担を取り除きます。Accounting & Audit Assistantは財務諸表を読み取り、指標セット全体を計算し、何が変動したかを説明し、パターンに合わない項目を特定し、所見を基準のガイダンスに基づかせます。同時に、最終判断は本来あるべき場所、すなわち専門家のもとに残します。
四半期決算を締める場合、監査を計画する場合、デューデリジェンスを実施する場合、借り手の財務履歴を展開する場合のいずれでも、分析はファイルをアップロードした時点で始まります。3日後ではありません。
今すぐAccounting & Audit Assistantをお試しください。 詳しくはJenovaをご覧ください。
開発者向け: Accounting & Audit Assistantは、Jenova APIを通じてプログラムから利用できます。単一のAPI呼び出しで、自動化された財務諸表分析を会計、融資、またはfintechアプリに統合できます。完全なドキュメント →