AI企業のバリュエーション:通用するマルチプル、指標、フレームワーク
2026-08-19
AI企業のバリュエーションを適切に行うには、収益の質、コンピュートエコノミクス、防御力という3つを同時に評価する必要があります。Fundamental Stock Analystは、この3つすべてを検証します。相対評価を実行し、収益の持続性をストレステストし、提出書類とアナリスト予想からリアルタイムデータを取得することで、ストーリーではなく根拠に基づいてマルチプルを設定します。AI企業の評価は、これまでのどのソフトウェアカテゴリーよりも速く変動し、ばらつきも大きくなります。売上高マルチプルの8倍と28倍の差は、通常、スプレッドシートだけでは見えない細部によって決まります。
✅ カテゴリー平均ではなく、本当に比較可能な企業との相対評価 ✅ コンピュート負荷の高いビジネス向けに設計されたマージンおよびユニットエコノミクス分析 ✅ 提出書類、予想、マーケットセンチメントを横断するリアルタイム調査 ✅ 実際に評価額を動かす前提条件を把握するためのシナリオテスト
AI企業の評価が従来のソフトウェア評価より難しい理由を理解するには、評価のばらつきを生む市場環境を見ることが有効です。記録的な資本集中、構造的に低い粗利率、そして初期の売上が実態を伴っていたかをようやく検証し始めた更新サイクルが、その背景にあります。
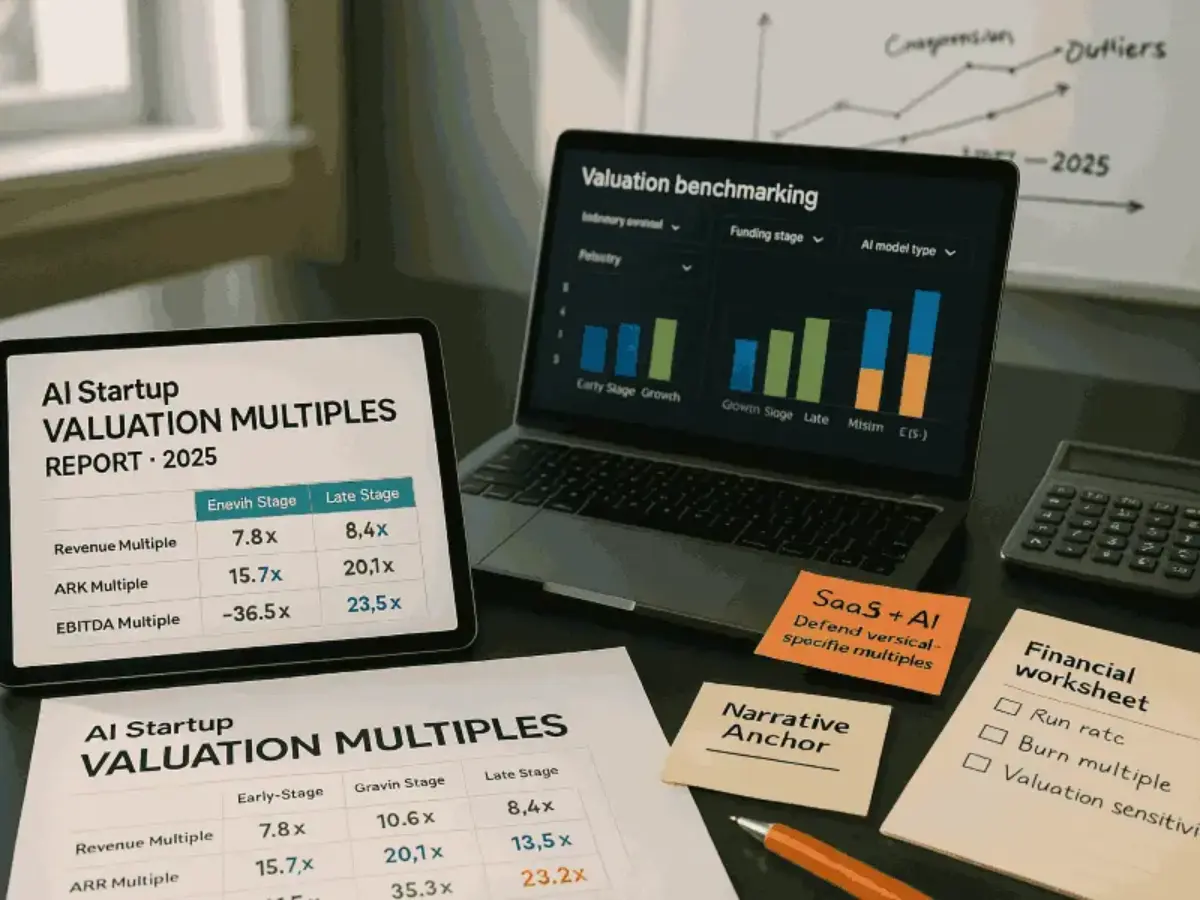
要点:AI企業のバリュエーションとは?
AI企業のバリュエーションとは、売上高マルチプル、割引キャッシュフロー、類似取引を組み合わせ、コンピュートコスト、データの防御力、収益の持続性に関するAI固有の調整を加えて、人工知能ビジネスの経済的価値を推定するプロセスです。
厳格な評価プロセスの主な機能:
- ステージに応じて調整しながら、真に比較可能なAI企業と売上高およびARRマルチプルをベンチマークする
- 推論およびコンピュートコスト控除後の粗利率推移をモデル化する
- 収益の持続性を示す代理指標として、継続率、エンゲージメント、ネット・ダラー・リテンションを評価する
- モデルのコモディティ化およびプラットフォーム侵食リスクに対して評価額をストレステストする
- 単一の手法に依存せず、DCF、類似企業分析、先例取引を組み合わせて評価を三角測量する
問題:AI企業の評価額を定めるのが難しい理由
AIはプライベートキャピタルの最大の投資先となっており、その圧倒的な資金量が、評価実務で通常参照される基準点をゆがめています。Crunchbaseのデータによると、投資家は2026年第1四半期に世界で6,000社のスタートアップへ3,000億ドルを投資しました。そのうちAIは、同四半期の世界のベンチャー資金調達総額の80%を占めました。過去最大規模のベンチャーラウンド上位5件のうち4件が、この1四半期だけで成立しています。
2,420億ドル — 2026年第1四半期の世界のベンチャー資金調達においてAIが占めた額。投下されたベンチャーキャピタル全体の80%
しかし、この市場の熱気を説明可能な評価額へ変換することは、驚くほど困難です。
- 比較対象の母数が少なく、「AI」というラベルには大きく異なるビジネスモデルが含まれる
- 粗利率の動きは従来のSaaSとはまったく異なる
- 売上は急成長しても、持続的とは限らない
- データ、ワークフロー、それとも何もないのかという競争優位の問いには、外部から答えられないことが多い
- 集中投資により、見出しを飾るマルチプルは一握りの外れ値取引によって決まる
コンピュートコストがSaaSのマージン前提を崩す
ソフトウェアの評価フレームワークは、追加顧客への提供にかかる限界費用がほぼゼロであることを前提としています。AIはこれを逆転させます。すべてのクエリでモデルが再実行され、GPUコンピュートが消費されるため、顧客エンゲージメントが高まるほど提供コストも増加します。AIアプリケーション企業の平均粗利率はおよそ52%であり、AI固有機能の粗利率は50〜60%にとどまります。従来のSaaSでは80〜90%が一般的です。
この差は表面的なものではありません。特定の資金調達ラウンドが提供する資金の持続期間と、評価マルチプルの解釈の両方を変えます。粗利率52%の企業における売上高マルチプル20倍は、粗利率85%の企業における同じ20倍とは、同じ資産ではありません。
急速な売上成長は持続性の証拠ではない
AIネイティブのスタートアップは、平均的なSaaS企業と比べて12か月以内にARR 1,000万ドルへ到達する可能性が8倍高いとされています。この統計はプレミアムマルチプルの正当化によく使われますが、同時に誤読もされがちです。
顧客獲得の速さは、継続率についてほとんど何も語りません。あるベンチャー分析が指摘するように、ランレートARR 1,000万ドルを報告していても、更新時に顧客コホートの70%を失う企業は、1,000万ドル規模のビジネスを構築したことにはなりません。コホートの証拠なしに初期AI売上をSaaSと同等のマルチプルで評価することは、このカテゴリーで最も一般的な誤りです。
比較対象の問題
標準的な評価実務は、類似企業分析と先例取引に基づいています。しかしAIでは、どちらも不安定です。インフラ企業、垂直特化アプリケーション、薄いアプリケーションレイヤーのラッパーは、まったく異なるマージン構造と防御力を持ちながら、いずれも同じ言葉で自社を説明することがあります。
企業価値評価アプローチの分析では、時価総額、割引キャッシュフロー、資産ベースのアプローチといった従来手法は、過去の財務データと市場比較に依存すると指摘されています。AI企業は短い事業履歴、赤字のEBITDA、そして3年前にはほとんど存在しなかったカテゴリーから選ばれた比較対象を抱えていることが少なくありません。
プラットフォーム侵食リスクはほとんど織り込まれていない
基盤モデル提供企業は、もはやAPIアクセスだけを販売しているわけではありません。自社のAPI顧客から強い需要を確認したカテゴリーでは、アプリケーションレイヤーの製品を自ら構築しています。スタートアップの製品を支える企業が、同時に競合製品を構築している可能性があります。
これは脚注ではなく、評価の入力要素です。製品全体がモデル提供企業でも実装できる機能である企業は、独自のデータパイプラインや基幹記録システムとしての地位を持つ企業とは、明確に異なるマルチプルで評価されるべきです。
手法の選択は評価結果を大きく変える
唯一正しいアプローチはありません。実務家は一般に、割引キャッシュフロー、類似企業分析、先例取引、IP加重モデルを組み合わせます。通常は最も見栄えのよい単一手法だけを選ぶと、デューデリジェンスで崩れる数値になってしまいます。
まさにこの課題のために、Fundamental Stock Analystは設計されています。
解決策:ストーリーではなく根拠でAI企業を評価する
Fundamental Stock Analystは、規律あるエクイティリサーチデスクと同じようにAI企業のバリュエーションに取り組みます。比較対象を慎重に構築し、AIを異質なものにする経済性を調整し、評価額を確定する前に結果を徹底的に検証します。SEC提出書類、アナリスト予想、リアルタイムのマーケットセンチメントを横断するため、古いベンチマークレポートではなく、現在の状況を反映した入力値が得られます。
| 従来のアプローチ | Fundamental Stock Analyst |
|---|---|
| カテゴリー平均の売上高マルチプルを適用する | 粗利構造とビジネスモデルが一致する比較対象セットを構築する |
| 粗利率を固定入力として扱う | 推論およびコンピュートコスト控除後のマージン推移をモデル化する |
| ARRを額面どおりに受け取る | 継続率、コホート行動、ネット・ダラー・リテンションを精査する |
| 単一の評価手法に依存する | DCF、類似企業、先例取引を三角測量する |
| 静的な一点推定 | どの前提が評価レンジを左右するかを示すシナリオ分析 |
実態に即した比較対象セットによる相対評価
カテゴリー平均は、正確なAI企業評価の敵です。このAI搭載エクイティリサーチツールは、共通の業界タグではなく、収益モデル、粗利率プロファイル、顧客集中度、ステージといった、実際にマルチプルを動かす要因に基づいて比較対象セットを構築します。
「医療システム向けにサービスを提供し、ARR 1,800万ドル、粗利率61%の垂直特化AI企業について、比較対象セットを構築し、説明可能なEV/Revenueレンジを導出してください。」
コンピュートエコノミクスとマージン推移
AIのマージンは、ワークロードルーティングとキャッシュにより大幅に改善し得るため、現在のマージンは最終的なマージンではありません。最も高い粗利率を報告する企業は、大半のクエリを小型モデルまたはファインチューニング済みモデルにルーティングし、複雑なタスクだけをフロンティアモデルへエスカレーションしています。プロンプトキャッシュも同様のレバレッジを提供します。AnthropicのSonnetでは、キャッシュ読み取りは100万トークン当たり$0.30であるのに対し、新規入力は$3.00です。
このアナリストは、その推移を明示的にモデル化し、構造的に低いマージンと、一時的に低いマージンを分けて評価します。この区別は、バリュエーションを最も大きく左右する要因であることが少なくありません。
「現在54%のAIアプリケーション企業について、18か月以内にクエリの60%を小型モデルへルーティングできると仮定し、粗利率の推移をモデル化してください。」
収益の持続性と継続率の分析
ネット・ダラー・リテンション、日次および月次アクティブユーザー数、セッション頻度、タスク成功率、価値実現までの時間を総合的に見ることで、収益が持続的なものか、一時的に借りてきたものかが分かります。AIスタートアップを評価する投資家は、粗利率、成長の質、エンゲージメント指標を基盤となる3要素として重視しています。Fundamental Stock Analystは、これらを単なるコメントとして扱うのではなく、評価の中心に据えます。
ビジネスモデル評価と競争優位のテスト
持続力に関する問いは、モデルの進化が企業を強くするのか、それとも置き換えやすくするのかです。このテストを通過する企業は通常、独自データへのアクセスとワークフローへの深い組み込み、または規制の複雑性を伴う垂直特化を組み合わせています。このアナリストは、その論拠を明確にしたうえで、マルチプルに対するディスカウントまたはプレミアムとして評価します。
「この企業のデータ優位性が構造的なものか付随的なものかを評価し、どちらの場合でもマルチプルへの影響を定量化してください。」
シナリオ・ストレステスト
一点推定は脆弱性を隠します。評価は、モデルのコモディティ化、価格圧縮、更新サイクルでの解約、プラットフォーム侵食を横断してストレステストされます。これにより、誤った精密さを伴う単一の数値ではなく、要因が明示されたレンジが得られます。
あわせて活用できる関連エージェント
バリュエーションが単独で行われることはほとんどありません。以下のエージェントは、AI企業のバリュエーションを取り巻く隣接領域、すなわち市場環境、ポートフォリオへの影響、創業者側の視点をカバーします。
Startup Advisor — a16z、YC、Sequoiaとともに培われた、連続起業家からVCへ転じた視点です。テーブルの創業者側にいるなら、投資家に検証される前に評価ストーリーを厳しく検証できる場所です。
- 資金調達ストーリーとマルチプルの正当性についての率直な評価
- ベンチャー規模を目指す企業向けの、ステージに応じた戦略的ガイダンス
- 投資家が指標をどう読むかを踏まえた整理
Macro Strategist — 割引率とリスク選好は、あらゆるバリュエーションの上限を決めます。このエージェントは、マルチプルが拡大しているのか圧縮されているのかを決定するクロスアセットおよび政策の文脈を提供します。
- クロスアセットの統合分析と政策分析
- プロ投資家向けの機関投資家水準マクロインテリジェンス
- リスク価格に影響する状況に関する自動日次ブリーフィング
Portfolio Management Strategist — 企業価値を評価した後の問いは、ポジションサイズです。この機関投資家向けポートフォリオアナリストは、配分分析、ドリフト検出、シナリオ・ストレステストを担います。
- AI比重の高いポートフォリオに対するリスク評価と集中度分析
- 市場局面をまたぐシナリオ・ストレステスト
- 配分目標に基づくリバランス提案
Economics Analyst — AIバリュエーションの根底にある構造的な問い、すなわちコンピュートコスト曲線の行方、セクターの資本集約度がどう収束するか、そしてそれが終価前提に何を意味するかを扱います。
- メカニズム追跡とシナリオ分析
- マクロ、ミクロ、政策を横断する機関投資家水準のカバレッジ
- セクターレベルの経済性に関するデータドリブンな洞察
Jenovaを無料でお試しください。クレジットカードは不要です。
AI企業のバリュエーションの進め方:ステップ別解説
ステップ1:ビジネスモデルを正確に定義する
マルチプルを適用する前に、そのAI企業がインフラ、垂直特化アプリケーション、水平型アプリケーション、モデル提供企業のどれに当たるかを明確にします。価格体系はカテゴリーと同じくらい重要です。トークンベース、利用上限付きサブスクリプション、成果報酬型、ハイブリッド型は、それぞれ異なるマージンプロファイルと予測可能性を持ちます。
「この企業のビジネスモデルと価格体系を分類し、最も適切な評価マルチプルを特定してください。」
ステップ2:比較対象セットを構築する
業界ラベルではなく、収益モデル、粗利率、成長率、ステージが一致する比較対象を集めます。Fundamental Stock Analystは、提出書類とアナリスト予想を横断して現在のデータを取得するため、実際の市場価格を反映したセットを作成できます。また、サンプルが少なすぎて狭いレンジを支えられない場合には、それもフラグします。
「前年比180%で成長しているARR 4,000万ドルの水平型AIアプリケーションについて、比較可能な上場企業と非上場企業を探してください。」
ステップ3:AI固有の経済性を調整する
一般的なフレームワークが見落とす調整を加えます。コンピュート控除後の現在および予想粗利率、ユーザーコホート当たりの推論コスト、データの防御力、ワークフローへの組み込みの深さ、プラットフォーム侵食へのエクスポージャーです。各調整には、基準マルチプルに対する明示的なプレミアムまたはディスカウントを設定すべきです。
「基準EV/Revenueマルチプル12倍にAI固有の調整を適用してください。この企業は粗利率55%、規制産業の独自データ、深いERP統合を持っています。」
ステップ4:複数手法で三角測量する
相対評価、キャッシュフローを予測できる場合のDCF、先例取引を並行して実行します。3つの手法が大きく乖離する場合、その乖離自体が発見です。通常、それは特定の前提が本来以上に大きな役割を果たしていることを示します。
「この企業についてDCF、類似企業、先例取引分析を実行し、3つの手法がどこで、なぜ一致しないのかを説明してください。」
ステップ5:ストレステストを行い、評価レンジを示す
一点推定を、重要な前提をテストすることで説明可能なレンジに変換します。マージン改善が実現しないケース、更新サイクルでの解約、モデルのコモディティ化、競合による侵食を検証します。レンジの上限と下限を決める要因を明示しましょう。
成果とユースケース
📊 シリーズBのAIアプリケーションに対する投資家デューデリジェンス
シナリオ: 投資家が、ARR 1,200万ドルを主張し、予想売上高マルチプル22倍を求める垂直特化AI企業のシリーズBラウンド2,500万ドルを評価しています。
従来のアプローチ: 比較対象の収集、モデルの構築、矛盾するベンチマークレポートの調整にアナリストが2〜3週間を費やします。それでも、実行に移すには広すぎる評価レンジに終わることが少なくありません。
Fundamental Stock Analyst: 一致した比較対象セット、マージン調整済みマルチプル、継続率に基づく持続性評価、要因名を明示したストレステスト済みレンジを備えた構造的なバリュエーションを、1回の作業セッションで作成します。
- カテゴリータグではなく経済性に基づく比較対象セット
- すべての調整について明示されたプレミアム/ディスカウントの論拠
- 投資委員会での質問にも耐えるシナリオレンジ
💼 資金調達を準備する創業者
シナリオ: 創業者が、懐疑的なリード投資家に対してプレマネー評価額2億ドルを正当化する必要があります。
従来のアプローチ: 業界レポートから有利な見出しマルチプルだけを選び、比較対象セットについて問われないことを願います。
Fundamental Stock Analyst: 企業の実際の粗利率推移、継続率コホート、競争優位の証拠に基づく説明可能な評価ストーリーを構築します。投資家が弱点を見つける前に、それらを特定できます。Startup Advisorと組み合わせることで、数値とストーリーの間にあるギャップを埋められます。
- 想定される反論を事前に特定し、回答を準備
- マージン改善の道筋を明示的にモデル化
- カテゴリーの勢いではなく、企業固有の証拠でマルチプルを正当化
📱 モバイルでの迅速なスクリーニング
シナリオ: 投資家が通勤中に資金調達の発表を目にし、示唆されるマルチプルが妥当かどうかをすぐに確認したいと考えています。
従来のアプローチ: ブックマークして忘れるか、裏付けとなる分析なしに見出しだけで印象を形成します。
Fundamental Stock Analyst: 発表されたラウンド条件から導かれるマルチプルを、比較可能な経済性と照合して素早く確認します。モバイルでも完全な機能を利用できるため、その案件に本格的なデューデリジェンスを行う価値があるかを判断するには十分です。
- 発表されたラウンド条件に基づく即時の示唆マルチプル評価
- 数値が非現実的な前提に依存している箇所をフラグ
- チャット履歴はデスクトップと完全に同期し、より深いフォローアップが可能
🎯 ポートフォリオ全体のAIエクスポージャー評価
シナリオ: ファンドが7つのAI投資先を保有しており、ポートフォリオ全体の評価額がファンダメンタルズで支えられる水準を超えて乖離していないかを確認したいと考えています。
従来のアプローチ: ポジションごとの手作業によるレビューです。通常は年1回しか実施されず、手遅れになることも多くあります。
Fundamental Stock Analyst: 一貫した評価手法をすべての保有銘柄に適用し、最も大きなマルチプルリスクを抱えるポジションを明らかにします。Portfolio Management Strategistと組み合わせれば、単なる観察ではなく配分判断へと変わります。
- 統一された手法により、ポジション間の不整合を排除
- 同様のエクスポージャーを持つビジネスモデルへの集中を特定
- リバランス分析へ直接反映
よくある質問
AI企業にはどの程度の売上高マルチプルが適切ですか?
唯一正しいマルチプルはありません。AIにおける評価のばらつきは、粗利構造、収益の持続性、防御力によって決まります。粗利率52%で継続率の弱い企業と、粗利率75%で独自データを持つ企業は、同じカテゴリーであっても比較可能ではありません。正しいアプローチは、経済性が一致する比較対象セットを構築し、明示的なプレミアムとディスカウントを適用することです。Fundamental Stock Analystは、そのセットを構築し、各調整を記録します。
AIの粗利率はなぜSaaSの粗利率より低いのですか?
AI製品では、すべてのインタラクションで実際のコンピュートコストが発生します。従来のSaaSでは追加ユーザー1人への提供コストはほぼ発生しませんが、AIアプリケーション企業の平均粗利率はおよそ52%です。推論、データ料金、人間によるレビューがいずれも売上を消費するためです。モデルルーティングとキャッシュによりマージンは改善し得ますが、明示的な改善経路なしに現在のマージンを最終マージンとみなしてはいけません。
AI企業にはどの評価手法が最も適していますか?
単一の手法だけでは不十分です。実務家は、割引キャッシュフロー、類似企業分析、先例取引、IP加重モデルを組み合わせます。そして、手法間の不一致は、多くの場合、単独の結果よりも多くを教えてくれます。DCFと類似企業分析が大きく乖離するときは、通常、ある前提が過度に大きな比重を持っています。
売上前またはアーリーステージのAI企業はどう評価しますか?
売上高マルチプルを利用できない場合、評価は定性的な要因へ移ります。独自データへのアクセス、チーム、技術的差別化、市場タイミングを、同じステージにおける最近の先例ラウンドと比較します。アーリーステージAI企業の評価額には、非AIの同業他社に対してプレミアムが付くことが記録されています。しかし、そのプレミアムは企業固有のファンダメンタルズではなく市場環境を反映するものであり、結論ではなく出発点として扱うべきです。
AIツールは実際に企業価値評価を行えますか?
AIは、財務データの抽出と処理、マーケットおよび業界トレンドのリアルタイム追跡、スプレッドシートの能力を大きく超えるシナリオ分析といった分析作業の大部分を担います。同時に、手作業をゆがめるバイアスや計算エラーを低減します。比較対象の選定と競争優位の評価には依然として判断が必要です。そのためFundamental Stock Analystは、単なる数値だけを返すのではなく、その論拠を提示します。
Fundamental Stock Analystは無料で利用できますか?
主要機能は利用回数に制限のある無料プランで利用できます。有料プランでは利用上限が大幅に増加し、カスタムモデル選択も追加されます。現在のプランと利用枠の詳細は、メニュー内の「Usage Limit」と「Subscribe」でご確認ください。
結論
AI企業のバリュエーションは、SaaSの前提をそのまま借用すると失敗します。このカテゴリーには、構造的に異なる粗利率、急成長しても必ずしも持続的ではない収益、そして自社製品を支えるプラットフォームが競合になり得る競争環境があります。こうした要素にカテゴリー平均のマルチプルを適用しても、デューデリジェンスに耐える数値は得られません。
人工知能ビジネスを適切に評価するには、4つのことを高い水準で行う必要があります。ラベルではなく経済性に基づいて比較対象セットを構築すること、コンピュート控除後の粗利率推移をモデル化すること、継続率とコホート行動を通じて収益の持続性を検証すること、そして評価レンジを確定する前にDCF、類似企業、先例取引を三角測量することです。AI企業の評価マルチプルは、まさにこれらのステップで決まります。
今すぐFundamental Stock Analystをお試しください。一行ずつ説明できるバリュエーションを構築しましょう。
さらに詳しくはJenovaをご覧ください。
開発者向け: Fundamental Stock Analystは、Jenova APIを通じてプログラムから利用できます。単一のAPI呼び出しで、エクイティリサーチとバリュエーション分析をフィンテックまたは投資アプリケーションに統合できます。完全なドキュメント →