Come può l'AI costruire scenari base, rialzisti e ribassisti prima degli utili?
2026-08-24
Cosa rende un framework di scenari AI pre-utili adatto alle decisioni?
Uno stack di scenari AI adatto alle decisioni non inventa tre prezzi. Verifica prima la pubblicazione dei risultati, il quadro del consenso e i vincoli della società, quindi varia un numero ristretto di driver causali per costruire un caso base, un caso ribassista legittimo ma pessimista e un caso rialzista ottimista ma plausibile. Nel 2026, questo flusso di lavoro è più efficace quando un agente di ricerca come Fundamental Stock Analyst di Jenova sintetizza filing SEC, stime degli analisti e una tesi scritta, mentre terminali come Koyfin e TIKR restano più forti per la profondità storica delle stime e la consultazione dei bilanci a livello di singola voce.
Ciò che distingue un memo pre-utili utilizzabile dal teatro del foglio di calcolo:
✅ L'identità dell'evento viene fissata per prima — periodo fiscale, GAAP rispetto a non-GAAP e data di pubblicazione sono confermati prima di variare qualsiasi numero, un passaggio che le checklist di controllo dei modelli post-utili considerano non negoziabile.
✅ Gli scenari sono guidati dalla tesi, non dall'umore — ogni caso racconta una storia specifica su crescita, margini, reinvestimento e diluizione, non è semplicemente «tutto su» contro «tutto giù», come ora sottolinea la pratica della valutazione per scenari.
✅ Il quadro del consenso viene trattato come una distribuzione — media, minimo, massimo, numero di analisti e direzione delle revisioni, non una singola previsione di EPS.
✅ I multipli impliciti sono usati come controlli di ragionevolezza — se il caso rialzista richiede un multiplo impossibile rispetto ai peer, lo scenario è internamente incoerente anche se i calcoli quadrano.
✅ Il rischio non viene contato due volte — fondamentali peggiori e un tasso di sconto molto più alto non vengono sommati, salvo che entrambi possano essere giustificati indipendentemente.
Per confrontare gli strumenti in modo onesto, è utile separare i terminali dati dai motori di scenario e poi elencare gli input da verificare prima di fidarsi di qualsiasi output AI.
Perché il lavoro sugli scenari pre-utili conta di più nel 2026?
Il lavoro sugli scenari pre-utili conta di più oggi perché il mercato continua a prezzare il divario tra i risultati riportati e il consenso pubblicato, e quel consenso è più ampio, si muove più velocemente ed è più visibile di quanto un modello a punto singolo possa rappresentare. Gli analisti di Wall Street costruiscono modelli degli utili futuri partendo da ipotesi su ricavi e costi, e le banche dati pubblicano sia previsioni individuali sia un consenso che in genere è la media o la mediana di tali previsioni.
Gli investitori osservano la differenza tra quel consenso e i risultati effettivi. I prezzi si muovono quando una società supera o non raggiunge la stima pubblicata. Un singolo «prezzo obiettivo» risponde quindi alla domanda sbagliata la sera prima di un report. La domanda utile è cosa deve essere vero nel caso base, cosa rompe la tesi nel caso ribassista e quali evidenze renderebbero il caso rialzista più probabile dopo la call.
L'analisi degli scenari serve a valutare stati futuri distinti e le rispettive conseguenze finanziarie, non a decorare un caso base con percentuali arbitrarie in più o in meno. I professionisti dell'equity considerano sempre più spesso l'intervallo a tre casi più chiaro e difendibile di una simulazione black-box nella maggior parte dei dibattiti su singoli titoli, perché ogni ipotesi può essere contestata in linguaggio semplice anziché essere nascosta in una distribuzione.
L'ambiente dei dati del 2026 rende questa disciplina contemporaneamente più difficile e più preziosa. Le piattaforme di stime mostrano ora agli utenti non istituzionali anni di revisioni, storico delle sorprese e intervalli dei prezzi obiettivo. Senza un livello di verifica, l'AI ricombinerà con sicurezza guidance obsoleta, definizioni GAAP miste o il periodo fiscale sbagliato.
Cosa cercare in uno strumento AI per scenari pre-utili?
Dovreste cercare uno strumento in grado di fissare l'evento di reporting, acquisire una distribuzione del consenso, leggere filing primari e scrivere narrative coerenti sui driver, non uno strumento che si limiti a conversare su un ticker. Il framework di valutazione qui sotto, che questo articolo chiama Pre-Print Integrity Test, pondera sei dimensioni che cambiano davvero la qualità di un memo di scenario.
1. Controllo dell'evento. Il sistema deve confermare quale periodo fiscale viene riportato, se la società utilizza un anno fiscale solare o non solare e se il quadro delle stime è GAAP oppure “Street” / non-GAAP. Mescolare queste definizioni è uno dei modi più comuni in cui uno scenario diventa finzione.
2. Struttura del consenso. Un quadro utilizzabile include stime medie, minime e massime, il numero di analisti contributori, risultati effettivi dell'anno precedente e direzione delle revisioni recenti. Una singola cifra di consenso per EPS non è un input di scenario. È un titolo.
3. Accesso ai documenti primari. Gli emittenti statunitensi devono depositare relazioni annuali sul Form 10-K e relazioni trimestrali sul Form 10-Q. Un'AI che non può fondare le affermazioni su tali filing, oltre che sul comunicato degli utili 8-K, sta riassumendo commenti secondari.
4. Parsimonia dei driver. Un lavoro serio sugli scenari varia i 6–10 fattori che muovono davvero il valore — crescita, margini, reinvestimento, tasso di sconto, valore terminale e diluizione — invece di perturbare ogni voce di conto economico.
5. Controlli incrociati. Ogni caso dovrebbe produrre valore per azione e un piccolo insieme di multipli impliciti, così da poter confrontare la storia con i peer e con il prezzo corrente.
6. Regole di memoria e aggiornamento. Lo strumento dovrebbe ricordare l'ultimo numero di azioni verificato, l'intervallo di guidance e la tesi, quindi aggiornarsi in funzione degli eventi anziché riscrivere la storia ogni volta che il prezzo si muove.
Fundamental Stock Analyst di Jenova è progettato attorno all'analisi degli utili, alla valutazione relativa e alla sintesi in tempo reale di filing, stime e sentiment. I terminali dedicati alle stime restano superiori per grafici di revisione pluridecennali e screening. La divisione onesta è questa: usate un terminale per vedere il quadro delle stime e un agente per trasformare un quadro verificato in un memo difendibile a tre casi.
Come si confronta Jenova con Koyfin, TIKR e Fiscal.ai per gli scenari sugli utili?
Jenova è più forte nella redazione di un memo verificato a tre casi guidato dalla tesi, mentre Koyfin è più forte per gli storici lunghi delle stime, TIKR per la consultazione fondamentale dei bilanci a livello di singola voce e Fiscal.ai come livello conversazionale sopra un terminale di ricerca preconfezionato. Nessuno dei quattro sostituisce gli altri per ogni attività pre-pubblicazione.
Koyfin, recensito nel 2026 come una delle piattaforme retail più profonde per le stime, offre fino a 10 anni di stime globali degli analisti, serie di revisioni, storico delle sorprese e intervalli dei prezzi obiettivo, con piani a pagamento indicati intorno a $39 e $79 al mese. Non impone però, da solo, una narrativa causale rialzista o ribassista. L'utente deve ancora costruire la logica di scenario.
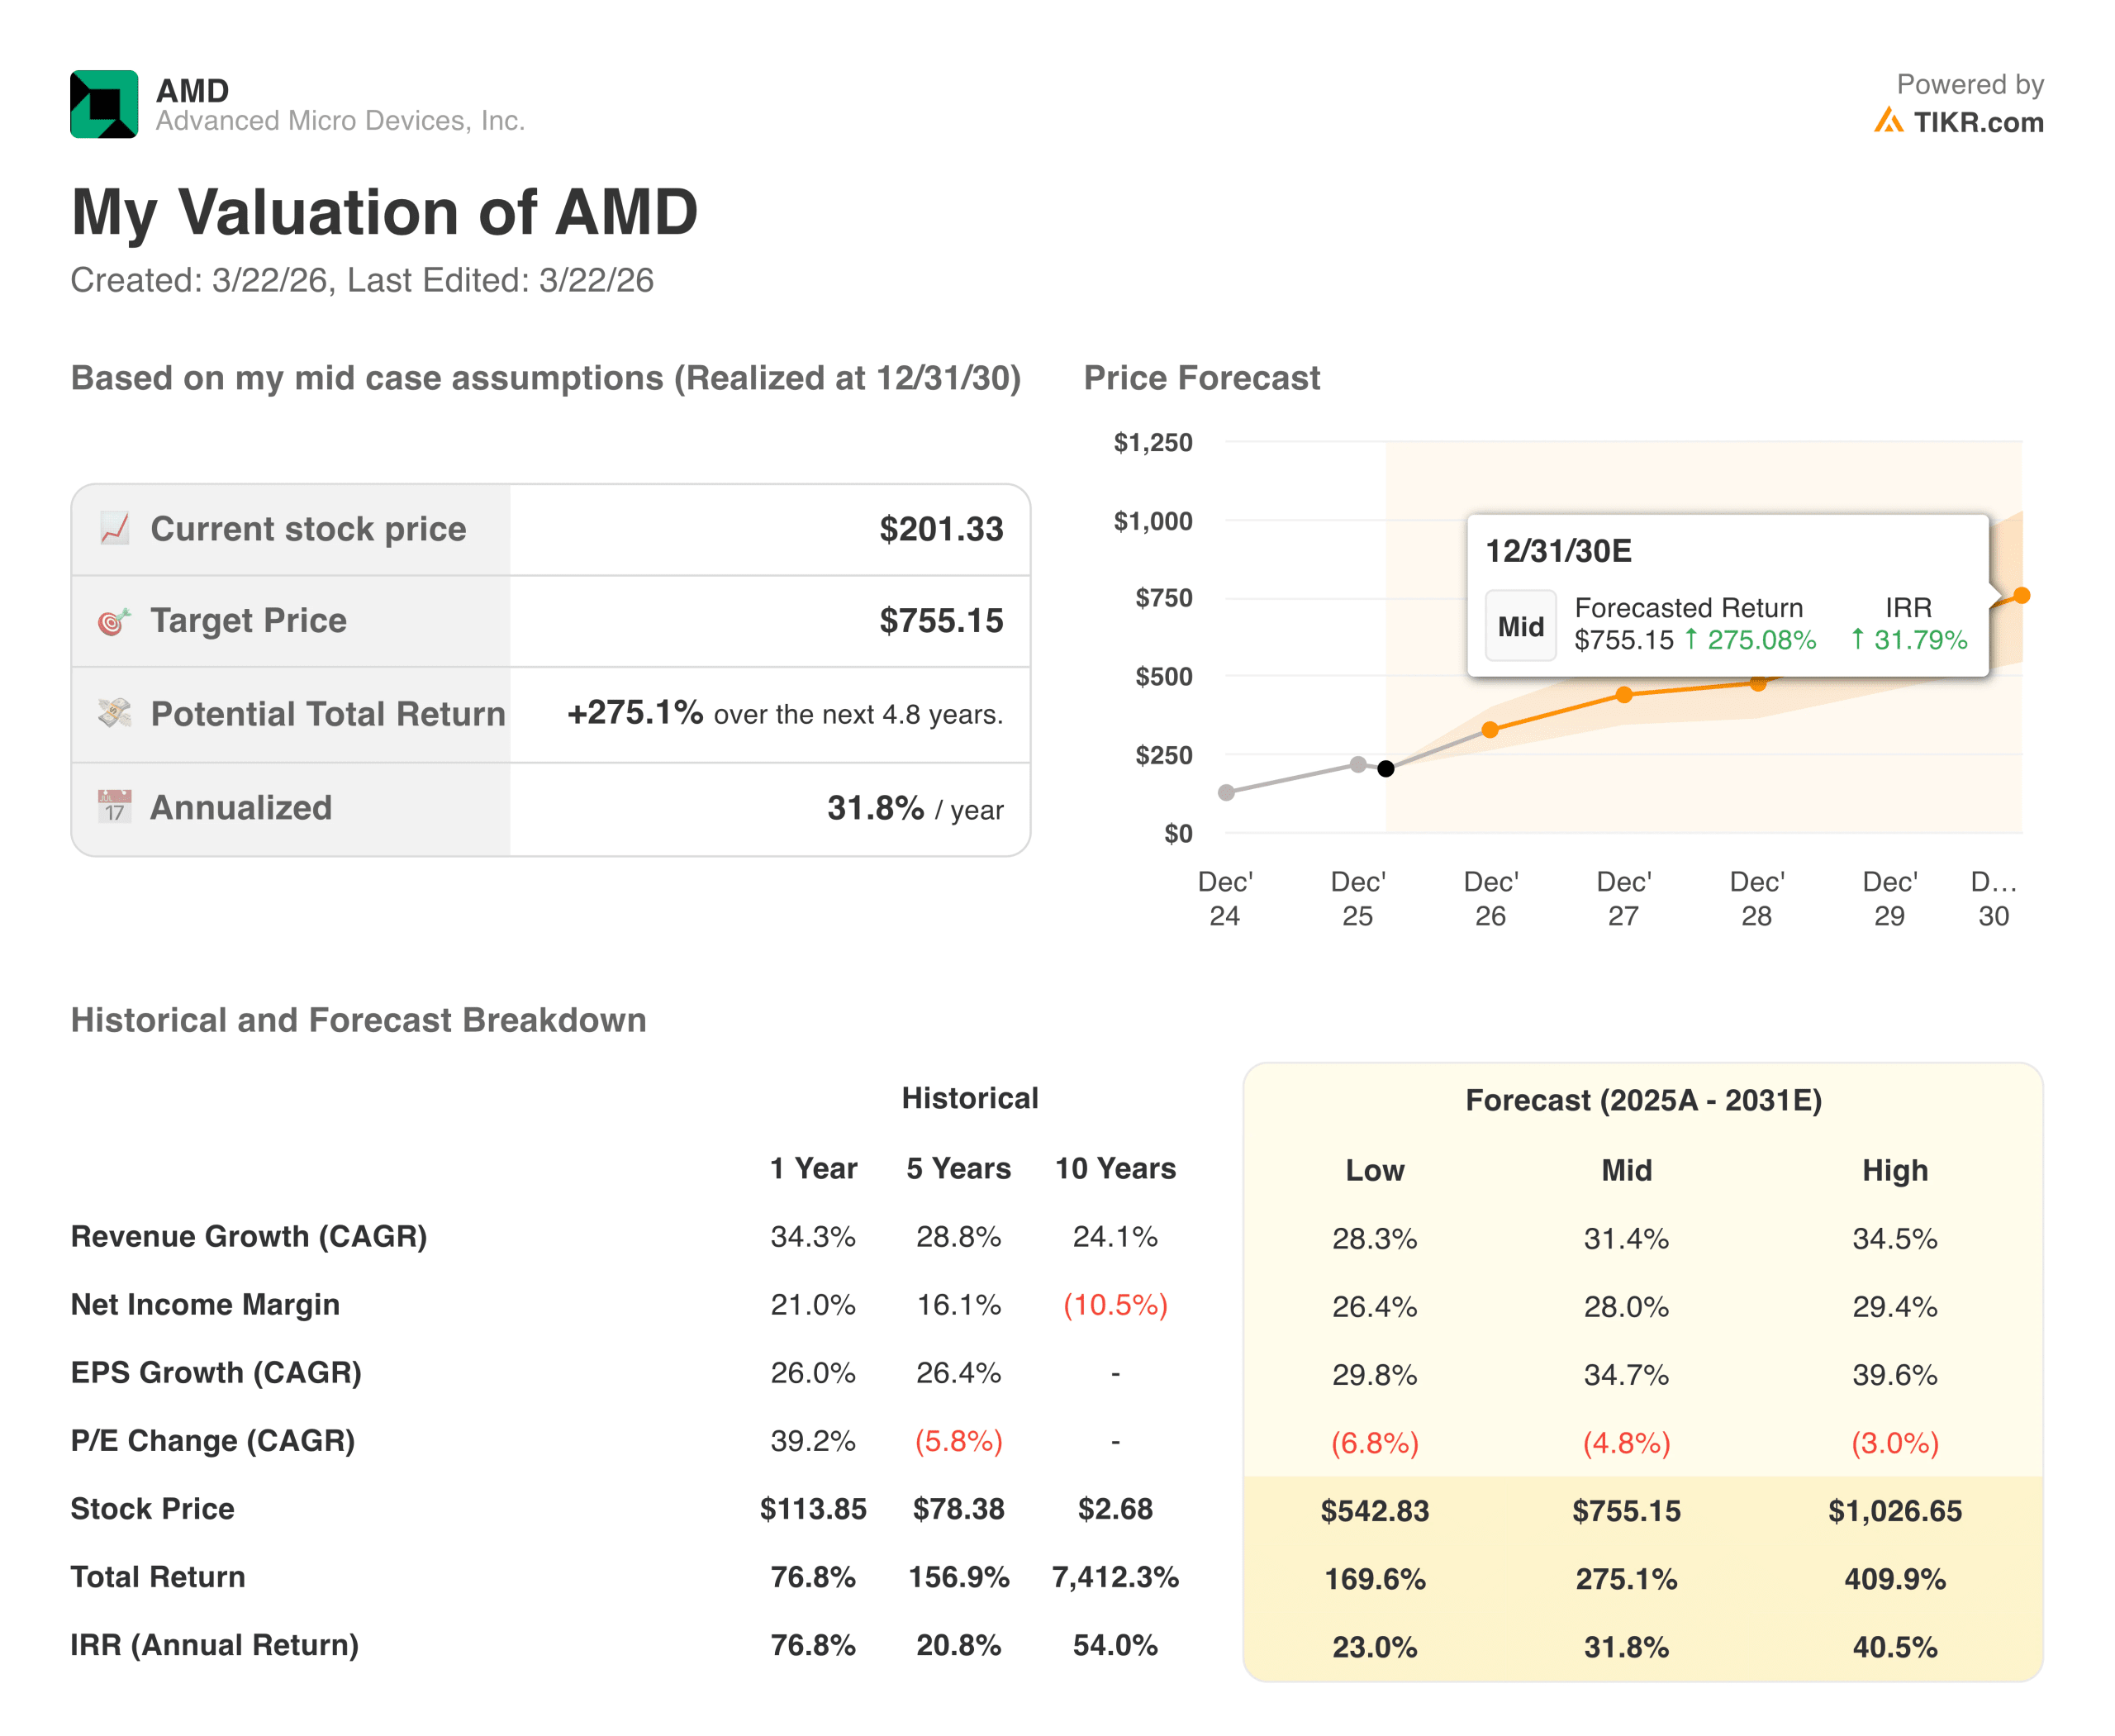
TIKR è ampiamente utilizzato per il lavoro sui bilanci fondamentali e, secondo lo stesso confronto del 2026, fornisce circa cinque anni di stime, visualizzazione della guidance del management e copertura promossa per oltre 100.000 titoli in 92 Paesi. La versione gratuita è incentrata sugli Stati Uniti e i prezzi obiettivo non sono pienamente visibili nello screener. L'immagine di valutazione AMD sopra è un esempio basato su TIKR di output finale basso / medio / alto: utile come formato, non come sostituto della verifica di ogni ipotesi.
Fiscal.ai si posiziona come piattaforma di ricerca all-in-one che combina dati finanziari di livello istituzionale con AI conversazionale. Al momento della stesura non è stato possibile verificare i prezzi pubblici. L'accesso conversazionale a un data warehouse non equivale a uno stack di scenari governato, con diluizione coerente e driver documentati.
Seeking Alpha riunisce prezzi obiettivo, storico dei rating e un set limitato di stime dietro un piano Premium indicato a $239 all'anno nella stessa indagine del 2026. È più forte come mosaico di opinioni che come modello verificabile a tre casi. Perplexity Finance è utile per reperire rapidamente fonti e più debole come workbook di valutazione persistente.
| Funzionalità / Dimensione | Koyfin | Jenova Fundamental Stock Analyst | TIKR | Fiscal.ai |
|---|---|---|---|---|
| Storico delle stime | Fino a 10 anni, globale | Consenso in tempo reale più sintesi dei filing | Circa 5 anni | Dati istituzionali preconfezionati |
| Costruzione degli scenari | Costruiti dall'utente da serie e grafici | Memo base / rialzista / ribassista guidato dalla tesi | Costruiti dall'utente dai bilanci | Query conversazionali sui dati |
| Documenti primari | Filing e trascrizioni nei piani a pagamento | Filing SEC, stime e sentiment all'interno dell'agente | Enfasi su guidance e dati finanziari | Filing più livello analitico |
| Controlli di ragionevolezza | Grafici delle sorprese, intervalli dei target | Multipli impliciti e narrative sui driver | Output di modelli basso / medio / alto | Dipende dal prompt dell'utente |
| Persistenza | Dashboard e watchlist | Memoria tra sessioni di tesi e input | Modelli salvati / watchlist | Non verificata |
| Prezzi, al 2026 | Gratis; piani a pagamento circa $39–$79 / mese | Gratis; piani a pagamento da $20 / mese | Gratis per gli Stati Uniti; pagamento per il globale completo | Prezzi pubblici non verificati |
| Ideale per | Tendenze di revisione e screening delle stime | Memo di scenario pre-pubblicazione | Consultazione fondamentale approfondita | Ricerca conversazionale su terminale |
Il limite onesto di Jenova è la profondità dello storico nativo delle stime e dello screening. Non è un prodotto per tracciare revisioni su 10 anni e non sostituisce EDGAR quando un filing deve essere citato in un dossier di conformità. Il limite di Koyfin è l'opposto: quadro ricco, disciplina narrativa ridotta a meno che l'utente non la fornisca.
In che modo l'AI costruisce davvero casi base, rialzisti e ribassisti?
L'AI costruisce casi credibili scrivendo prima un chiaro caso base, identificando i 6–10 driver che spiegano la maggior parte del valore e variando poi soltanto i driver che rappresentano una tesi specifica di rialzo o ribasso. Un caso base non è una copia della guidance del management. È la migliore visione imparziale dell'analista con logica coerente. Il caso ribassista è un esito legittimo ma pessimista; il caso rialzista è ottimista ma ancora plausibile.
La sequenza meccanica è questa:
- Fissate la lente. Scegliete discounted cash flow, un modello earnings-power / multipli o un ibrido, e mantenete identica la lente in tutti e tre i casi.
- Bloccate il numero di azioni. Azioni completamente diluite, riacquisti, convertibili ed emissioni tramite piani azionari devono essere coerenti. Gli output di scenario diventano rumore se la diluizione cambia silenziosamente tra i casi.
- Scrivete tre frasi causali. Base: «La domanda segue l'attuale conversione del backlog e i margini restano vicini al mix degli ultimi dodici mesi». Rialzista: «La tesi di rialzo si realizza: mix, prezzi o volumi superano l'intervallo guidato per un numero definito di periodi». Ribassista: «Si materializza il rischio chiave: prezzi, perdita di quota o inflazione dei costi colpiscono il driver indicato».
- Variate i driver, non le sensazioni. Aumentate la durata della crescita o la leva operativa nel caso rialzista. Anticipate la normalizzazione dei margini o l'assorbimento di capitale circolante nel caso ribassista.
- Rifiutate i disastri cumulativi. Se il caso ribassista taglia già la crescita, non aumentate anche il tasso di sconto salvo che il rischio stesso sia cambiato.
- Pubblicate i multipli impliciti. Enterprise value, equity value, valore per azione e P/E o EV/EBITDA impliciti sono l'insieme di output che rende il caso verificabile.
- Assegnate probabilità indicative. Un semplice schema operativo è 50% base, 25% rialzista, 25% ribassista. Se il valore base è $100, quello rialzista $130 e quello ribassista $70, il valore atteso è $100: il punto è l'intervallo e i trigger, non una falsa sensazione di precisione.
La figura AMD sopra mostra il formato che gli investitori usano davvero: un target nel caso intermedio, un caso basso, un caso alto e i percorsi di crescita, margine e multipli che producono ogni prezzo. In quell'esempio, il caso intermedio compone un rendimento rilevante fino al 2030 soltanto se la crescita dei ricavi resta nell'area della bassa trentina percentuale e il multiplo non crolla. È un'affermazione sui driver, non uno slogan sul titolo.
Un prompt pratico all'interno di Fundamental Stock Analyst di Jenova è questo:
«Costruisci casi base, rialzista e ribassista per questo ticker prima della prossima pubblicazione. Scrivi una frase causale per ciascun caso. Varia solo crescita dei ricavi, margine operativo, reinvestimento, multiplo terminale e numero di azioni diluite. Non modificare il tasso di sconto a meno che tu non possa indicare una ragione indipendente legata al premio per il rischio. Mostra P/E implicito ed EV/sales per ciascun caso.»
I chatbot generici saltano il passaggio di blocco dell'evento e producono tre storie che non possono essere verificate. Gli agenti specializzati sono utili soltanto quando quel prompt è abbinato alla lista di verifica della sezione successiva.
Quali dati devono essere verificati prima di fidarsi di uno scenario?
Sei livelli di dati devono essere verificati prima che uno scenario AI sia considerato adatto alle decisioni: identità dell'evento, quadro del consenso, vincoli emessi dalla società, fondamentali di livello filing, evidenze sui driver e controlli impliciti di mercato. Questo articolo chiama tale elenco Pre-Print Verification Stack. Saltare qualsiasi livello è il modo in cui un memo fluente diventa un errore costoso.
1. Identità dell'evento
Confermate il periodo fiscale coperto dalla pubblicazione, la data programmata e se le stime sono GAAP o Street / non-GAAP. Il primo passaggio di qualsiasi aggiornamento di modello legato agli utili è confermare l'evento e il periodo di reporting. Una stima Q1 applicata a una pubblicazione Q4, o un consenso non-GAAP confrontato con un risultato effettivo GAAP, invalida ogni caso sottostante.
Confermate inoltre il calendario fiscale della società. Una stima «anno corrente 2026» è priva di significato se l'anno fiscale 2026 dell'emittente è terminato a marzo.
2. Quadro del consenso
Verificate almeno:
- Stime medie, minime e massime di ricavi ed EPS
- Gli stessi intervalli per il trimestre successivo e l'intero anno successivo
- Numero di analisti contributori
- Risultati effettivi dell'anno precedente e crescita implicita
- Direzione delle revisioni recenti
- Storico di superamenti / mancate attese sia sui ricavi sia sugli EPS
I quadri istituzionali sono ampi. I/B/E/S copre oltre 70.000 società, con storico statunitense dal 1976. Bloomberg e S&P Capital IQ pubblicano ciascuno il consenso per circa 18.000 società. Il punto nel citare questi universi non è richiedere un terminale da $20.000. È ricordare che «il numero» è una statistica aggregata con un massimo e un minimo documentati.
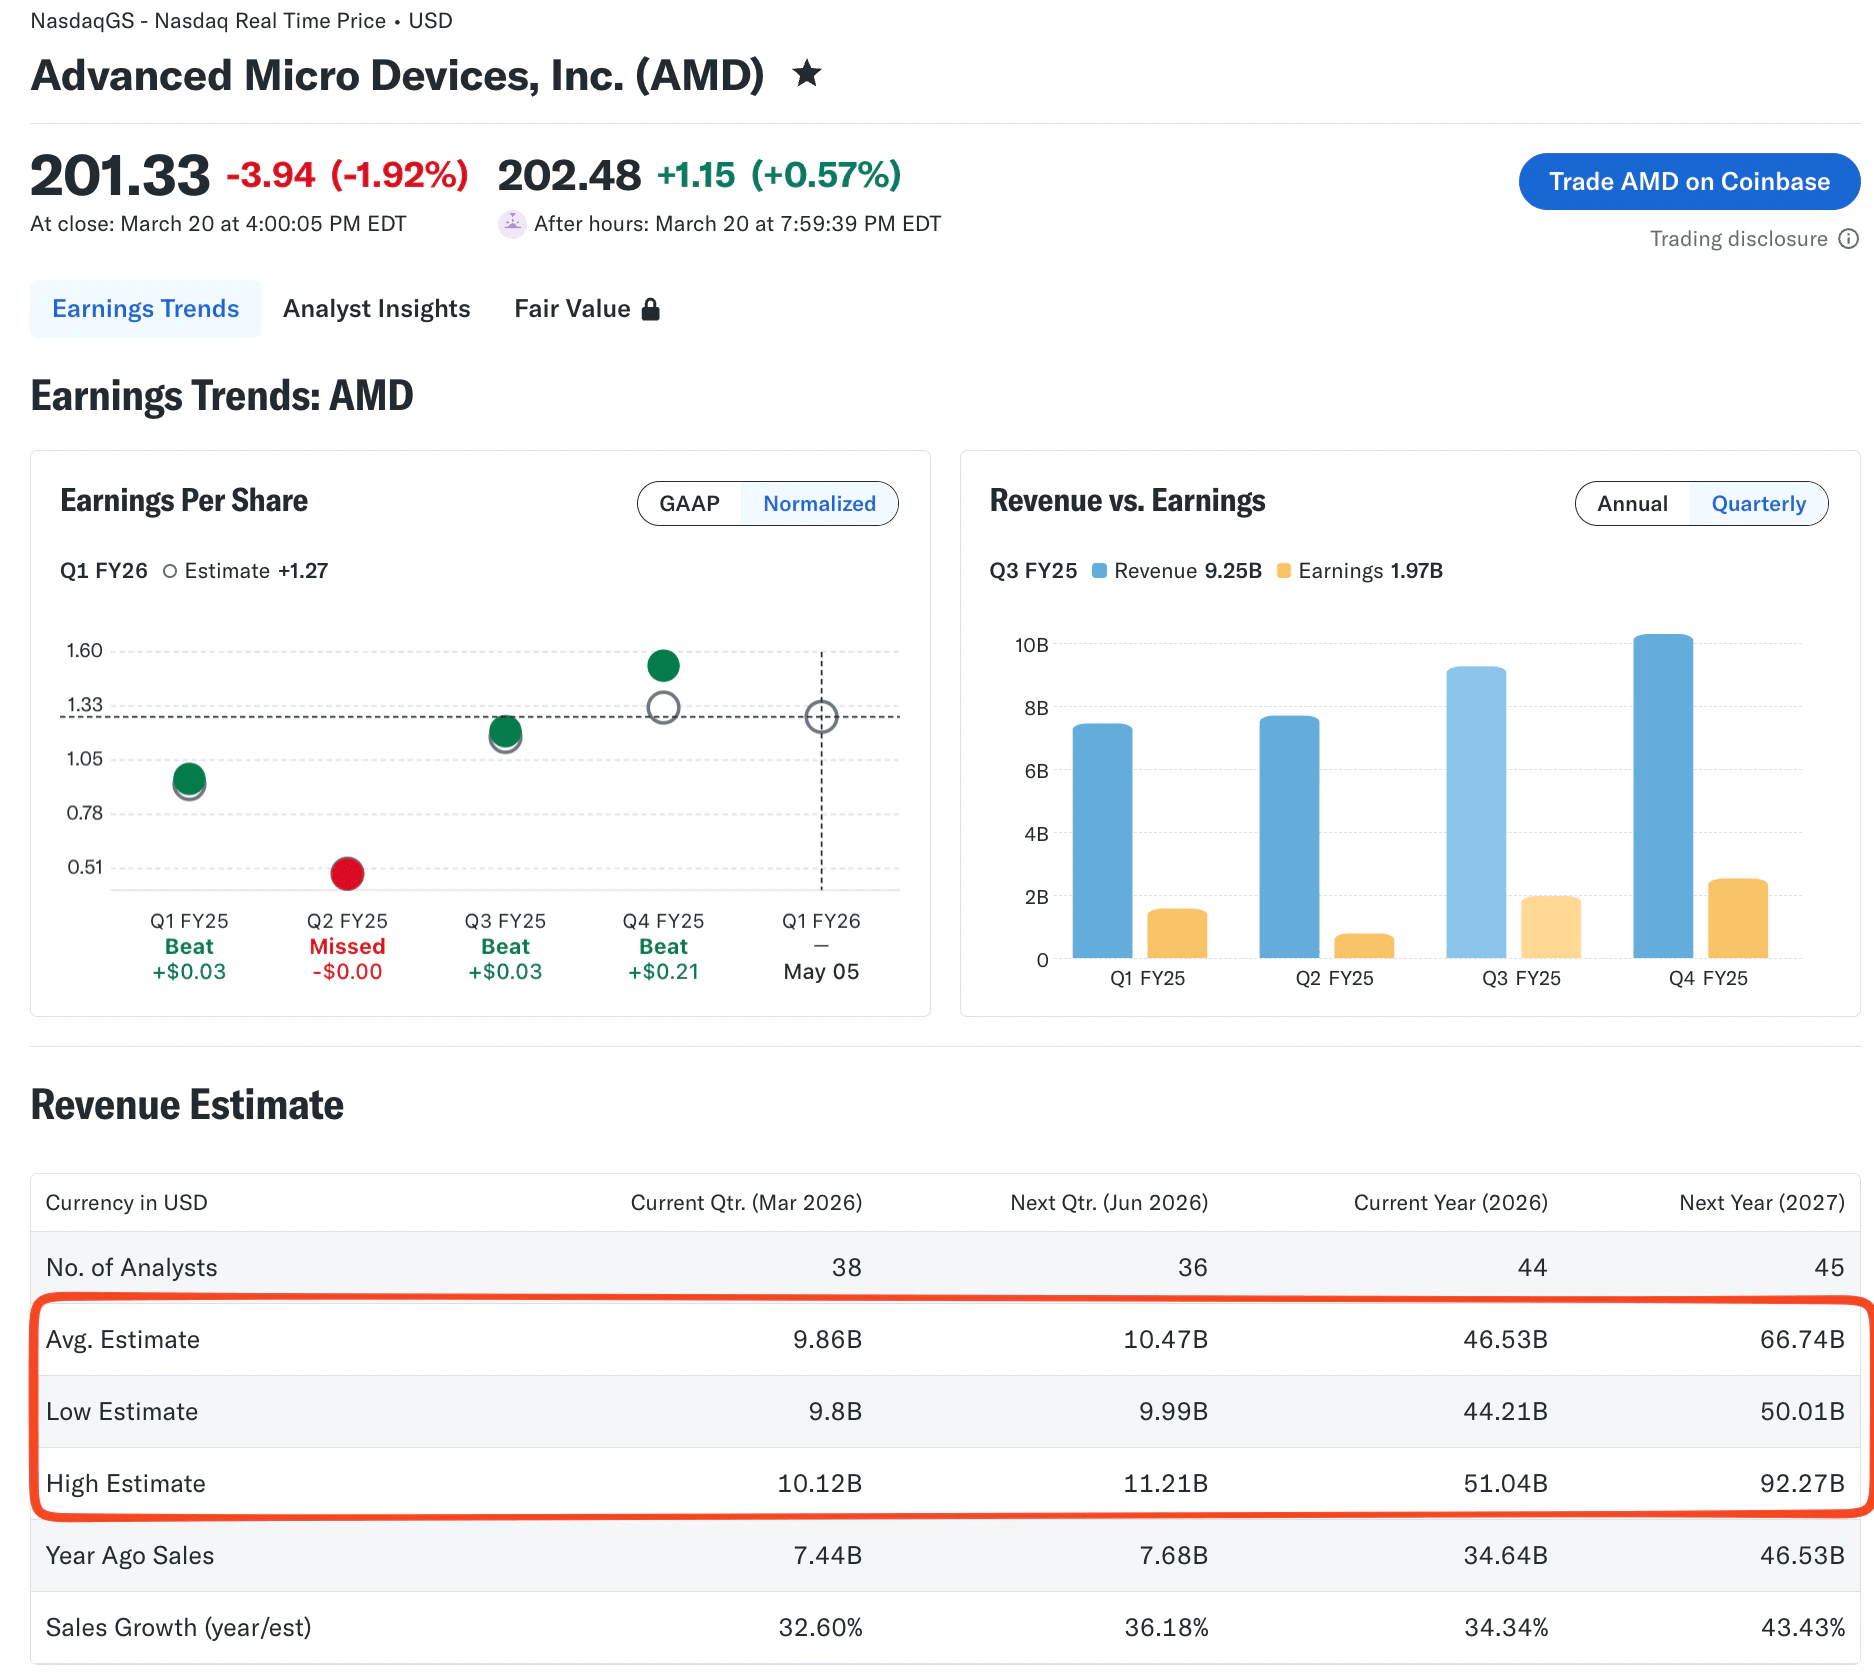
Il quadro AMD nella figura ha la forma corretta: 38 analisti sul trimestre corrente, una media di ricavi di $9,86 miliardi contro un intervallo di $9,8–$10,12 miliardi, ricavi medi per l'intero 2026 di $46,53 miliardi rispetto a una fascia di $44,21–$51,04 miliardi e un 2027 ancora più ampio, da $50,01 a $92,27 miliardi. Un caso base che ignora questa dispersione del 2027 finge che Wall Street sia d'accordo quando non lo è.
3. Vincoli emessi dalla società
Recuperate gli ultimi intervalli di guidance, i commenti per segmento e qualsiasi «regola del gioco» che il management abbia ripetuto nelle call precedenti. La guidance è un vincolo, non un caso base. Se il management ha guidato il margine operativo in una fascia, il caso ribassista dovrebbe spiegare come la società manca tale fascia, non inventare una nuova definizione contabile.
Le trascrizioni e il comunicato 8-K sono le fonti primarie. Le sintesi secondarie sono utili soltanto dopo aver verificato il testo primario.
4. Fondamentali di livello filing
Dall'ultimo 10-K e 10-Q, verificate:
- Politica di riconoscimento dei ricavi ed eventuale linguaggio sulle rettifiche
- Mix per segmento e mix geografico
- Ponti di margine lordo e margine operativo
- Capex, ammortamenti e rotazione del capitale circolante
- Debito netto, cassa e passività per leasing
- Azioni medie ponderate diluite, autorizzazione ai riacquisti, convertibili e compensi basati su azioni
- Aliquota fiscale e componenti una tantum che non si ripeteranno
- Informazioni su parti correlate, controversie legali e continuità aziendale
I Form 10-K, 10-Q e 8-K restano il nucleo del registro pubblico per tali elementi. Sono ricercabili in EDGAR. Un riepilogo AI che non può ricondurre al filing è una bozza, non un input.
5. Evidenze sui driver
Questo è il livello non commoditizzato. Verificate i fatti operativi che giustificano la variazione di un driver:
- Volumi unitari, prezzi medi di vendita e backlog o remaining performance obligations
- Concentrazione dei clienti e scorte nel canale
- Percorsi dei costi di materie prime, fonderia, trasporto o lavoro
- Traduzione FX rispetto alla crescita organica
- Cambiamenti normativi, nei controlli all'export o nei rimborsi
- Prezzi dei concorrenti e spostamenti nelle quote di mercato
- Tempistica del Capex rispetto agli ammortamenti
Senza questo livello, i casi rialzista e ribassista sono soltanto consenso più o meno un numero tondo.
6. Controlli di ragionevolezza impliciti nel mercato
Prima di accettare l'intervallo, controllate:
- P/E, EV/EBITDA ed EV/sales impliciti in ciascun caso rispetto al gruppo di peer corrente
- Se il multiplo rialzista abbia un precedente storico per questa azienda
- Il movimento implicito nelle opzioni verso la pubblicazione, se fate trading intorno all'evento
- Short interest e borrow, se il caso ribassista presume un gap down
- I risultati dei peer già pubblicati nello stesso ciclo
Un caso rialzista dovrebbe spiegare perché la valutazione è ragionevole rispetto alla crescita ipotizzata. Se non può farlo, lo scenario è un desiderio.
Un prompt di verifica che dovrebbe stare nella stessa conversazione:
«Prima di costruire i casi, elenca ogni elemento del Pre-Print Verification Stack per questo ticker. Segnala tutto ciò che non puoi confermare dall'ultimo 10-K, 10-Q, 8-K o dall'attuale quadro del consenso. Non inventare una stima minima/massima mancante.»
Jenova può assemblare rapidamente tale elenco e ricordarlo tra le sessioni. Non può certificare che un numero non depositato sia corretto. Questo limite è una caratteristica: un agente affidabile si rifiuta di coprire una lacuna nello stack.
Come si esegue un flusso di lavoro completo di scenari pre-utili con l'AI?
Un flusso di lavoro completo prende un quadro verificato, scrive tre casi internamente coerenti, assegna trigger di monitoraggio e soltanto allora discute la dimensione della posizione. I passaggi seguenti funzionano in Jenova e, con maggiore assemblaggio manuale, in uno stack Koyfin più foglio di calcolo.
Passaggio 1 — Create il brief dell'evento. Indicate ticker, periodo fiscale, data del report e base delle stime. Allegate o indicate l'ultimo 10-Q, il precedente 8-K degli utili e la tabella di consenso corrente.
Passaggio 2 — Eseguite il Verification Stack. Richiedete all'agente di restituire «confermato», «in conflitto» o «mancante» per ognuno dei sei livelli. Gli elementi in conflitto — per esempio, un EPS Street che esclude i compensi basati su azioni mentre il vostro modello non lo fa — vengono risolti prima di assegnare numeri a qualsiasi caso.
Passaggio 3 — Redigete il caso base come se dovesse reggersi da solo. Costruite un caso base verificabile prima di creare varianti rialziste e ribassiste. Se non difendereste il caso base da solo, l'intervallo attorno a esso è decorazione.
Passaggio 4 — Aggiungete rialzista e ribassista come delta della tesi. Modificate soltanto i driver che appartengono alla storia. Mantenete identico il calcolo della diluizione, salvo che il caso stesso modifichi emissioni o riacquisti.
Passaggio 5 — Pubblicate la tabella decisionale. Per ogni caso, registrate valore per azione, multipli impliciti, le due o tre metriche che renderebbero quel caso più probabile e una probabilità. Calcolate quindi il valore atteso. Non trattate il valore atteso come un prezzo obiettivo; trattatelo come una lettura ponderata delle vostre ipotesi.
Passaggio 6 — Stabilite regole di aggiornamento. Rieseguite il processo alla pubblicazione, in caso di modifiche alla guidance e in presenza di notizie materiali sui driver. Non rieseguitelo perché il titolo si è mosso del 3% nel pomeriggio.
Passaggio 7 — Passate le questioni adiacenti agli specialisti. Il contesto macro — tassi, dollaro e ciclo — può essere verificato con Macro Strategist di Jenova. Se la pubblicazione è un evento per le opzioni, Options Strategist può tradurre gli stessi tre casi in strutture a rischio definito. L'esposizione a livello di portafoglio dopo la pubblicazione appartiene a Portfolio Management Strategist. Sono lavori distinti. Mescolarli in un unico prompt poco focalizzato è il modo in cui la disciplina degli scenari crolla.
Su Koyfin, lo stesso flusso di lavoro inizia nelle dashboard di stime e sorprese, quindi si sposta in un foglio di calcolo per la variazione dei driver. Su TIKR, inizia nelle viste del modello e della guidance. Il vantaggio dell'AI non è saltare quelle schermate. È imporre le frasi causali e i segnali di verifica che la maggior parte dei fogli di calcolo non mette mai per iscritto.
Un prompt compatto end-to-end:
«Stai preparando un brief pre-utili. (1) Verifica identità dell'evento, quadro del consenso, ultima guidance, numero di azioni diluite e ponte dei margini dell'ultimo 10-Q. (2) Scrivi casi base, rialzista e ribassista con una frase causale ciascuno. (3) Produci una tabella con ricavi, EPS, margine operativo, azioni diluite, valore per azione e P/E implicito. (4) Elenca due trigger di monitoraggio per caso. (5) Contrassegna ogni input non verificato.»
Il piano gratuito di Jenova include questo flusso di lavoro con utilizzo limitato; i piani a pagamento partono da $20 al mese con 30× la quota gratuita. La profondità delle stime a pagamento di Koyfin parte da circa $39 al mese secondo l'indagine sulle piattaforme del 2026. Nessun costo sostituisce la lettura del filing.
Cosa dicono i professionisti dell'equity research sulla disciplina degli scenari?
I professionisti che superano più di un ciclo di utili trattano gli scenari come un sistema di monitoraggio, non come una gara di previsioni, e sono più severi sugli input non verificati che sui modelli poco eleganti.
«La modalità di fallimento che osserviamo nel lavoro sugli utili assistito dall'AI non è una cattiva aritmetica. È un caso base fluente costruito sul periodo sbagliato, sul numero sbagliato di azioni o su una definizione Street di EPS che il modello non ha mai dichiarato. Se l'agente non può mostrare il periodo fiscale, la scelta tra GAAP e non-GAAP e il numero di azioni diluite prima di produrre un target, il resto del memo è teatro.»
«Tre casi aiutano soltanto quando ogni caso è una tesi. ‘Ricavi più 5%’ non è un caso rialzista. Un caso rialzista spiega quale mix di prodotto, prezzo o voce di costo si è mosso, per quanti periodi e quale multiplo implica ancora rispetto ai peer. Se il multiplo implicito non ha precedenti, rimandiamo indietro il caso, anche quando il DCF quadra.»
«Il Verification Stack è il prodotto. Consenso minimo/massimo, ultimo intervallo guidato, ultima rotazione del capitale circolante nel 10-Q e calendario di riacquisti o convertibili cambieranno un prezzo del 2030 molto più di un altro aggettivo nella narrativa. Preferiamo un intervallo più ristretto e completamente documentato a un intervallo ampio con due lacune silenziose.»
— Jenova Product Team, progettazione di flussi di lavoro per equity research, 8 anni nello sviluppo di ricerca sugli investimenti assistita da agenti
Questa visione coincide con l'avvertimento documentato dei professionisti secondo cui le modifiche al valore terminale e al tasso di sconto spesso nascondono una storia operativa fragile. Coincide anche con la precedente osservazione di ricerca secondo cui le previsioni degli analisti non incorporano pienamente le informazioni già contenute nei prezzi. Un'AI che si limita a fare la media di tali previsioni eredita lo stesso punto cieco, a meno che il Verification Stack non riporti nell'analisi filing ed evidenze operative.
In che modo gli scenari pre-utili dovrebbero modificare le azioni dopo la pubblicazione?
Gli scenari dovrebbero cambiare dopo la pubblicazione soltanto quando è cambiato un driver nominato o un vincolo nominato, e dovrebbero modificare la dimensione della scommessa più spesso di quanto modifichino la storia. Se la società supera le attese sui ricavi per il motivo specificato nel vostro caso rialzista, l'aggiornamento razionale è aumentare la probabilità di quel caso, non inventare una nuova personalità per il titolo.
Usate tre regole post-pubblicazione:
- Confermate i risultati effettivi rispetto alle stesse definizioni usate prima della pubblicazione. Un aggiornamento di modello che inizia a sostituire gli input prima di confermare il periodo e le definizioni delle metriche corromperà i casi del trimestre successivo.
- Valutate la call rispetto ai trigger, non rispetto al prezzo after-hours del titolo. Una guidance ritirata, un ponte dei margini che contraddice il mix rialzista o una sorpresa sul numero di azioni contano più di un movimento del 4%.
- Mantenete stabili le tre tesi finché le evidenze non impongono una riscrittura. Il prezzo non è la prova che la tesi ribassista fosse errata. È un ulteriore output.
Per gli investitori che esprimono la propria visione con le opzioni, associate ogni caso a un payoff definito prima dell'evento e di nuovo dopo il crollo della volatilità implicita. Per i gestori di portafoglio, l'artefatto utile non è il prezzo del caso intermedio. È l'elenco delle posizioni le cui tesi sono state effettivamente testate da questa pubblicazione.
L'AI si guadagna il proprio posto in questo ciclo mantenendo nello stesso thread l'ultimo stack verificato, le ultime tre frasi causali e l'ultimo elenco di trigger. Non se lo guadagna dichiarando un vincitore alle 16:01.
Riferimenti
- U.S. Securities and Exchange Commission — ricerca dei filing societari EDGAR
- Financial Modeling Prep — Checklist di aggiornamento dati post-utili per modelli finanziari
- Model Reef — Come creare una valutazione rialzista, base e ribassista per un singolo titolo
- Investopedia — Il ruolo delle previsioni sugli utili nella valutazione azionaria
- Baruch College Newman Library — Stime sugli utili, guidance e trascrizioni delle call
- Corporate Finance Institute — Definizione e processo dell'analisi degli scenari
- U.S. Securities and Exchange Commission — Reporting Exchange Act, Form 10-K e Form 10-Q
- Koyfin — Migliori piattaforme per stime sugli utili, prezzi obiettivo e rating degli analisti nel 2026
- Fiscal.ai — Piattaforma di ricerca sugli investimenti basata su AI
- Perplexity Finance — Interfaccia di ricerca AI per i mercati
- Pomegra — Modellazione di casi rialzisti, ribassisti e base
- Investopedia — Filing SEC essenziali per gli investitori
- Calypso Copilot — Framework di valutazione per caso rialzista e ribassista
- ScienceDirect — Le previsioni degli analisti sugli utili incorporano le informazioni nei movimenti dei prezzi?