Valutazione delle aziende AI: multipli, metriche e framework che resistono alla prova
2026-08-19
Valutare correttamente un’azienda AI significa attribuire un prezzo a tre elementi simultaneamente: qualità dei ricavi, economia del calcolo e difendibilità. Il Fundamental Stock Analyst analizza tutti e tre, eseguendo valutazioni relative, stress testando la solidità dei ricavi e raccogliendo dati in tempo reale da documenti depositati e stime degli analisti, affinché il tuo multiplo sia ancorato a evidenze anziché a una narrazione. Le valutazioni AI si muovono più rapidamente e presentano una dispersione più ampia rispetto a qualsiasi precedente categoria software; la differenza tra un multiplo sui ricavi di 8x e uno di 28x dipende solitamente da dettagli che un semplice foglio di calcolo non riesce a rilevare.
✅ Valutazione relativa rispetto a comparabili autentici, non a medie di categoria
✅ Analisi dei margini e dell’economia unitaria progettata per imprese ad alta intensità di calcolo
✅ Ricerca in tempo reale tra documenti depositati, stime e sentiment di mercato
✅ Test di scenario per capire quali assunzioni spostano davvero il valore
Per capire perché la valutazione AI è più difficile di quella del software convenzionale, è utile esaminare le condizioni di mercato che creano questa dispersione: concentrazione record di capitale, margini lordi strutturalmente più bassi e un ciclo di rinnovi che solo ora sta verificando se i primi ricavi fossero reali.
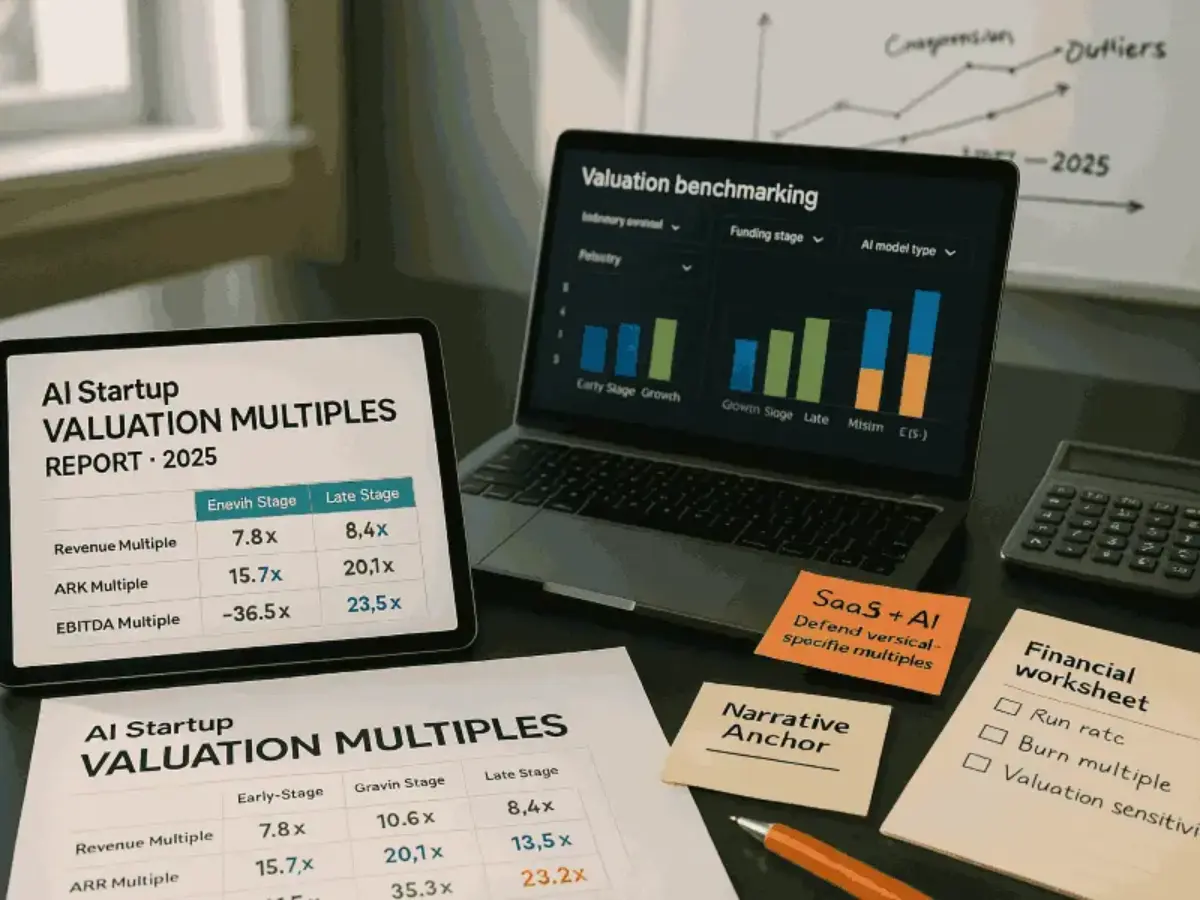
Risposta rapida: cos’è la valutazione di un’azienda AI?
La valutazione di un’azienda AI è il processo di stima del valore economico di un’impresa di intelligenza artificiale, combinando multipli sui ricavi, flussi di cassa scontati e transazioni comparabili con rettifiche specifiche per l’AI relative a costi di calcolo, difendibilità dei dati e solidità dei ricavi.
Capacità chiave di un processo di valutazione rigoroso:
- Confrontare i multipli sui ricavi e sull’ARR con aziende AI realmente comparabili, con rettifiche per stadio
- Modellare l’evoluzione del margine lordo al netto dei costi di inferenza e calcolo
- Valutare retention, coinvolgimento e net dollar retention come indicatori della solidità dei ricavi
- Sottoporre la valutazione a stress test rispetto alla commoditizzazione dei modelli e al rischio di ingresso delle piattaforme
- Triangolare DCF, analisi delle aziende comparabili e transazioni precedenti anziché affidarsi a un solo metodo
Il problema: perché è così difficile definire le valutazioni AI
L’AI è diventata la principale destinazione del capitale privato e il semplice peso di quel capitale ha distorto i punti di riferimento su cui i valutatori normalmente fanno affidamento. I dati Crunchbase mostrano che gli investitori hanno immesso $300 miliardi in 6.000 startup a livello globale nel Q1 2026, con l’AI che ha catturato l’80% dei finanziamenti venture globali totali in quel trimestre. Quattro dei cinque più grandi round venture mai registrati si sono chiusi in quel singolo trimestre.
$242 miliardi — quota dell’AI nei finanziamenti venture globali del Q1 2026, pari all’80% di tutto il capitale venture impiegato
**$37 miliardi** — [spesa enterprise per l’AI generativa nel 2025, in aumento di 3.2x rispetto agli $11,5 miliardi del 2024](https://menlovc.com/perspective/2025-the-state-of-generative-ai-in-the-enterprise/)
Ma trasformare quell’energia di mercato in un numero difendibile è frustrantemente difficile:
- Gli insiemi di comparabili sono limitati e l’etichetta AI comprende modelli di business radicalmente diversi
- I margini lordi si comportano in modo del tutto diverso dal SaaS tradizionale
- I ricavi possono crescere rapidamente senza essere durevoli
- La questione della barriera competitiva — dati, workflow o nulla — spesso non è risolvibile dall’esterno
- La concentrazione implica che i multipli da prima pagina siano determinati da una manciata di operazioni anomale
I costi di calcolo infrangono l’assunzione sui margini del SaaS
I framework di valutazione del software assumono un costo marginale quasi nullo per servire un cliente aggiuntivo. L’AI ribalta questo assunto. Ogni query esegue nuovamente il modello e consuma calcolo GPU, quindi un maggiore coinvolgimento dei clienti aumenta il costo del servizio. Le aziende di applicazioni AI registrano in media margini lordi di circa il 52%, con funzionalità specifiche per l’AI nella fascia 50-60%, rispetto all’80-90% del SaaS tradizionale.
Quel divario non è cosmetico. Cambia l’autonomia finanziaria offerta da un determinato round di finanziamento e il modo in cui deve essere interpretato un multiplo di valutazione. Un multiplo sui ricavi di 20x per un’azienda con margine lordo del 52% non rappresenta lo stesso asset di un multiplo di 20x per un’azienda con margine lordo dell’85%.
Una crescita rapida dei ricavi non dimostra la loro solidità
Le startup native dell’AI hanno una probabilità otto volte maggiore di raggiungere $10 milioni di ARR entro 12 mesi rispetto a un’azienda SaaS media. Questa statistica viene spesso usata per giustificare multipli premium, e altrettanto spesso viene interpretata male.
La velocità di acquisizione dice poco sulla retention. Come afferma un’analisi venture, un’azienda che dichiara $10 milioni di ARR annualizzato ma perde il 70% delle coorti al rinnovo non ha costruito un’azienda da $10 milioni. Valutare i primi ricavi AI con multipli equivalenti al SaaS senza evidenze sulle coorti è l’errore più comune della categoria.
Il problema dei comparabili
La pratica di valutazione standard si basa sull’analisi di aziende comparabili e sulle transazioni precedenti. Nell’AI, entrambe sono instabili. Un’azienda infrastrutturale, un’applicazione verticale e un wrapper leggero a livello applicativo possono tutti descriversi negli stessi termini, pur avendo strutture di margine e profili di difendibilità completamente diversi.
L’analisi degli approcci alla valutazione aziendale rileva che i metodi tradizionali — capitalizzazione di mercato, flussi di cassa scontati e approcci patrimoniali — si basano su dati finanziari storici e confronti di mercato. Le aziende AI hanno spesso storie brevi, EBITDA negativo e insiemi di comparabili provenienti da una categoria che esisteva a malapena tre anni fa.
Il rischio di ingresso delle piattaforme è raramente prezzato
I fornitori di modelli fondazionali non vendono più esclusivamente accesso API. Creano prodotti a livello applicativo nelle categorie in cui osservano una forte domanda da parte dei propri clienti API. L’entità che alimenta il prodotto di una startup può, contemporaneamente, costruirne uno concorrente.
Questo è un input di valutazione, non una nota a piè di pagina. Un’azienda il cui intero prodotto è una funzionalità che il fornitore del modello potrebbe lanciare merita un multiplo materialmente diverso rispetto a un’azienda che possiede pipeline di dati proprietari o lo status di sistema di riferimento per i dati.
La scelta del metodo modifica materialmente il risultato
Non esiste un unico approccio corretto. I professionisti generalmente combinano flussi di cassa scontati, analisi di aziende comparabili, transazioni precedenti e modelli ponderati per IP. Sceglierne soltanto uno — di solito il più lusinghiero — produce numeri che crollano durante la due diligence.
Questo è esattamente ciò per cui è stato creato il Fundamental Stock Analyst.
La soluzione: valutare le aziende AI con evidenze, non con narrazioni
Il Fundamental Stock Analyst affronta la valutazione delle aziende AI come farebbe un desk disciplinato di ricerca azionaria: costruisce deliberatamente l’insieme dei comparabili, rettifica per l’economia che rende l’AI diversa e sottopone il risultato a stress test prima di impegnarsi su un numero. Opera su documenti SEC, stime degli analisti e sentiment di mercato in tempo reale, affinché gli input riflettano condizioni correnti anziché un report di benchmark ormai datato.
| Approccio tradizionale | Fundamental Stock Analyst |
|---|---|
| Applicare un multiplo sui ricavi pari alla media di categoria | Costruire un insieme di comparabili allineato alla struttura dei margini e al modello di business |
| Trattare il margine lordo come un input fisso | Modellare l’evoluzione dei margini al netto dei costi di inferenza e calcolo |
| Accettare l’ARR al valore dichiarato | Analizzare retention, comportamento delle coorti e net dollar retention |
| Affidarsi a un solo metodo di valutazione | Triangolare DCF, comparabili e transazioni precedenti |
| Stima puntuale statica | Analisi di scenario che mostra quali assunzioni guidano l’intervallo |
Valutazione relativa rispetto a un vero insieme di comparabili
Le medie di categoria sono nemiche di una valutazione AI accurata. Questo strumento di ricerca azionaria basato su AI costruisce insiemi di comparabili in base a ciò che determina realmente il multiplo — modello di ricavi, profilo del margine lordo, concentrazione dei clienti e stadio — anziché in base a un’etichettatura settoriale condivisa.
«Costruisci un insieme di comparabili per un’azienda AI verticale con $18M di ARR, margine lordo del 61% e clienti tra i sistemi sanitari, quindi ricava un intervallo EV/Revenue difendibile.»
Economia del calcolo ed evoluzione dei margini
Poiché i margini AI possono migliorare materialmente tramite l’instradamento dei carichi di lavoro e il caching, il margine attuale non è il margine terminale. Le aziende che riportano i margini lordi più alti instradano la maggior parte delle query verso modelli più piccoli o ottimizzati e inoltrano ai modelli frontier solo le attività complesse. Il caching dei prompt offre una leva simile: le letture dalla cache su Sonnet di Anthropic costano $0.30 per milione di token contro $3.00 per un nuovo input.
L’analista modella esplicitamente questa evoluzione, distinguendo i margini strutturalmente bassi da quelli temporaneamente bassi. Questa distinzione è spesso il singolo fattore di oscillazione più rilevante nella valutazione.
«Modella il percorso del margine lordo per un’azienda di applicazioni AI attualmente al 54%, assumendo che il 60% delle query possa essere instradato verso modelli più piccoli entro 18 mesi.»
Solidità dei ricavi e analisi della retention
Net dollar retention, utenti attivi giornalieri e mensili, frequenza delle sessioni, tasso di successo delle attività e tempo al valore indicano insieme se i ricavi sono durevoli o transitori. Gli investitori che valutano startup AI attribuiscono a margine lordo, qualità della crescita e metriche di coinvolgimento il ruolo di trio fondamentale; il Fundamental Stock Analyst costruisce la valutazione attorno a questi input anziché trattarli come semplice commento.
Valutazione del modello di business e test della barriera competitiva
La domanda sulla capacità di resistere nel tempo è se i miglioramenti dei modelli rendano un’azienda più forte o più facilmente sostituibile. Le aziende che superano questo test combinano tipicamente l’accesso a dati proprietari con una profonda integrazione nei workflow, oppure la specializzazione verticale con complessità normativa. L’analista inquadra questa valutazione come una decisione di sconto o premio sul multiplo, rendendo esplicito il ragionamento.
«Valuta se il vantaggio nei dati di questa azienda è strutturale o accessorio e quantifica in entrambi i casi l’impatto sul multiplo.»
Stress test di scenario
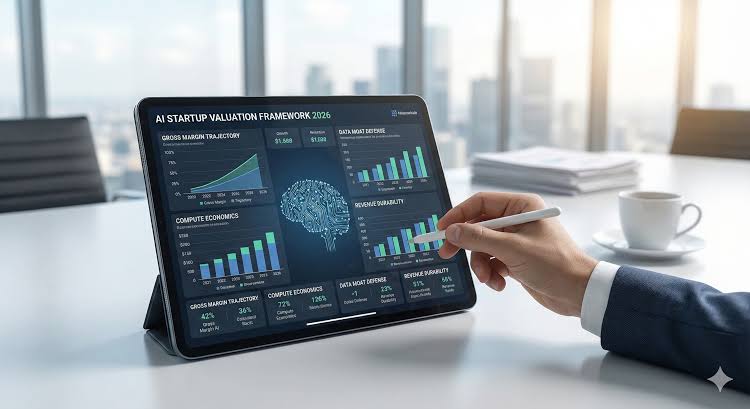
Le stime puntuali nascondono la fragilità. La valutazione viene sottoposta a stress test rispetto a commoditizzazione dei modelli, compressione dei prezzi, abbandono nel ciclo di rinnovo e ingresso delle piattaforme, producendo un intervallo con driver denominati anziché un singolo numero dalla falsa precisione.
Agenti correlati che troverai utili
La valutazione raramente avviene in isolamento. Questi Agenti coprono il lavoro adiacente che circonda la valutazione di un’azienda AI: contesto di mercato, implicazioni per il portafoglio e prospettiva lato fondatore.
Startup Advisor — La prospettiva di un fondatore seriale divenuto VC, maturata accanto ad a16z, YC e Sequoia. Se sei dalla parte del fondatore, qui puoi sottoporre a stress test la narrazione della tua valutazione prima che lo facciano gli investitori.
- Valutazione brutalmente onesta della tua narrazione di fundraising e della giustificazione del multiplo
- Orientamento strategico adeguato allo stadio per aziende di dimensione venture
- Inquadramento di come gli investitori interpreteranno le tue metriche
Macro Strategist — I tassi di sconto e l’appetito per il rischio fissano il tetto di ogni valutazione. Questo Agente fornisce il contesto multi-asset e di policy che determina se i multipli si stanno espandendo o comprimendo.
- Sintesi multi-asset e analisi delle policy
- Intelligence macro di livello istituzionale per investitori professionali
- Briefing giornalieri automatizzati sulle condizioni che influenzano la valutazione del rischio
Portfolio Management Strategist — Dopo aver valutato l’azienda, la domanda successiva riguarda la dimensione della posizione. Questo analista di portafoglio istituzionale gestisce analisi dell’allocazione, rilevamento degli scostamenti e stress test di scenario.
- Valutazione del rischio e analisi della concentrazione per portafogli con forte esposizione all’AI
- Stress test di scenario nei diversi regimi di mercato
- Raccomandazioni di ribilanciamento basate su obiettivi di allocazione
Economics Analyst — Per le questioni strutturali alla base delle valutazioni AI: dove sono dirette le curve dei costi di calcolo, come si assesta l’intensità di capitale del settore e cosa questo significa per le assunzioni terminali.
- Analisi dei meccanismi e analisi di scenario
- Copertura di livello istituzionale tra macroeconomia, microeconomia e policy
- Insight basati sui dati sull’economia a livello settoriale
Prova Jenova gratuitamente: non è richiesta alcuna carta di credito.
Come funziona la valutazione di un’azienda AI: passo dopo passo
Passo 1: definire con precisione il modello di business
Prima di applicare qualsiasi multiplo, stabilisci quale tipo di azienda AI è: infrastruttura, applicazione verticale, applicazione orizzontale o fornitore di modelli. La struttura dei prezzi conta quanto la categoria: modelli basati su token, abbonamenti con limiti di utilizzo, modelli basati sui risultati e modelli ibridi presentano ciascuno profili diversi di margine e prevedibilità.
«Classifica il modello di business e la struttura dei prezzi di questa azienda, quindi identifica quali multipli di valutazione sono più appropriati.»
Passo 2: costruire l’insieme dei comparabili
Assembla comparabili allineati per modello di ricavi, margine lordo, tasso di crescita e stadio, non per etichetta di settore. Il Fundamental Stock Analyst raccoglie dati correnti tra documenti depositati e stime degli analisti affinché l’insieme rifletta valutazioni di mercato attuali, e segnala quando il campione è troppo limitato per sostenere un intervallo ristretto.
«Trova aziende pubbliche e private comparabili per un’applicazione AI orizzontale con $40M di ARR e crescita del 180% su base annua.»
Passo 3: rettificare per l’economia specifica dell’AI
Aggiungi le rettifiche che i framework generici non considerano: margine lordo attuale e previsto al netto del calcolo, costo di inferenza per coorte di utenti, difendibilità dei dati, profondità dell’integrazione nei workflow ed esposizione al rischio di ingresso delle piattaforme. Ogni rettifica dovrebbe comportare un premio o uno sconto esplicito rispetto al multiplo di base.
«Applica rettifiche specifiche per l’AI a un multiplo EV/Revenue base di 12x: l’azienda ha un margine lordo del 55%, dati proprietari di un settore regolamentato e una profonda integrazione ERP.»
Passo 4: triangolare tra più metodi
Esegui in parallelo la valutazione relativa, il DCF dove i flussi di cassa sono prevedibili e l’analisi delle transazioni precedenti. Quando i tre metodi divergono nettamente, la divergenza stessa è il risultato: di solito indica un’assunzione che sta facendo più lavoro del dovuto.
«Esegui analisi DCF, comparabili e transazioni precedenti su questa azienda e spiega dove i tre metodi non concordano e perché.»
Passo 5: sottoporre a stress test e produrre un intervallo
Trasforma la stima puntuale in un intervallo difendibile testando le assunzioni che contano: mancato miglioramento dei margini, abbandono nel ciclo di rinnovo, commoditizzazione dei modelli e ingresso competitivo. Identifica i driver alla base degli estremi superiore e inferiore.
Risultati e casi d’uso
📊 Due diligence di un investitore su un’applicazione AI Series B
Scenario: Un investitore sta valutando un round Series B da $25M in un’azienda AI verticale che dichiara $12M di ARR e richiede un multiplo sui ricavi futuri di 22x.
Approccio tradizionale: Da due a tre settimane di lavoro di analisti per assemblare comparabili, costruire un modello e riconciliare report di benchmark in conflitto, spesso con un intervallo troppo ampio per poter agire.
Fundamental Stock Analyst: Una valutazione strutturata con un insieme di comparabili allineato, multiplo rettificato per i margini, valutazione della solidità basata sulla retention e intervallo sottoposto a stress test con driver denominati, prodotta in una singola sessione di lavoro.
- Insieme di comparabili costruito sull’economia, non sulle etichette di categoria
- Ragionamento esplicito su premi e sconti per ogni rettifica
- Intervallo di scenario che resiste alle domande del comitato investimenti
💼 Fondatore che prepara un fundraising
Scenario: Un fondatore deve giustificare una valutazione pre-money di $200M a un lead investor scettico.
Approccio tradizionale: Selezionare multipli favorevoli riportati nei titoli dei report di settore e sperare che non emerga la domanda sull’insieme dei comparabili.
Fundamental Stock Analyst: Una narrazione di valutazione difendibile, ancorata all’effettiva evoluzione del margine lordo dell’azienda, alle coorti di retention e alle evidenze della barriera competitiva, con i punti deboli identificati prima che li trovi l’investitore. Abbinarlo a Startup Advisor chiude il cerchio tra il numero e la storia.
- Obiezioni identificate in anticipo con risposte già preparate
- Percorso di miglioramento dei margini modellato esplicitamente
- Multiplo giustificato da evidenze specifiche dell’azienda, non dalla dinamica della categoria
📱 Screening rapido da mobile
Scenario: Un investitore vede un annuncio di finanziamento durante il tragitto e desidera una valutazione immediata della difendibilità del multiplo implicito.
Approccio tradizionale: Salvarlo tra i preferiti, dimenticarsene oppure formarsi un’impressione da un titolo senza alcuna analisi alle spalle.
Fundamental Stock Analyst: Un rapido controllo di plausibilità del multiplo implicito rispetto a economie comparabili, disponibile su mobile con completa parità funzionale, sufficiente per decidere se l’operazione merita una vera due diligence.
- Valutazione istantanea del multiplo implicito dai termini del round annunciato
- Segnalazione dei casi in cui il numero dipende da assunzioni eccessivamente ottimistiche
- Cronologia chat completa sincronizzata sul desktop per approfondimenti successivi
🎯 Revisione dell’esposizione AI a livello di portafoglio
Scenario: Un fondo detiene sette posizioni AI e vuole sapere se le valutazioni dell’intero portafoglio si sono allontanate oltre quanto i fondamentali giustifichino.
Approccio tradizionale: Revisione manuale posizione per posizione, tipicamente effettuata ogni anno e spesso troppo tardi.
Fundamental Stock Analyst: Metodologia di valutazione coerente applicata a ogni partecipazione, che evidenzia le posizioni con il maggiore rischio di multiplo. Combinato con Portfolio Management Strategist, diventa una decisione di allocazione anziché una semplice osservazione.
- Metodologia uniforme che elimina l’incoerenza tra posizioni
- Identifica la concentrazione in modelli di business esposti in modo simile
- Alimenta direttamente l’analisi di ribilanciamento
Domande frequenti
Quale multiplo sui ricavi dovrebbe avere un’azienda AI?
Non esiste un unico multiplo corretto. La dispersione nell’AI è guidata dalla struttura del margine lordo, dalla solidità dei ricavi e dalla difendibilità: un’azienda con margine lordo del 52% e retention debole e una al 75% con dati proprietari non sono comparabili, indipendentemente dalla categoria condivisa. L’approccio corretto consiste nel costruire un insieme di comparabili allineato all’economia e poi applicare premi e sconti espliciti. Il Fundamental Stock Analyst costruisce questo insieme e documenta ogni rettifica.
Perché i margini lordi AI sono più bassi di quelli SaaS?
I prodotti AI sostengono costi di calcolo reali a ogni interazione. Il SaaS tradizionale non sostiene quasi alcun costo per servire un utente aggiuntivo, mentre le aziende di applicazioni AI registrano in media margini lordi di circa il 52% perché inferenza, commissioni sui dati e revisione umana consumano ricavi. I margini possono migliorare tramite instradamento dei modelli e caching, ma il margine attuale non dovrebbe mai essere considerato il margine terminale senza un percorso di miglioramento esplicito.
Quale metodo di valutazione funziona meglio per le aziende AI?
Nessun singolo metodo è sufficiente. I professionisti combinano flussi di cassa scontati, analisi di aziende comparabili, transazioni precedenti e modelli ponderati per IP, e il disaccordo tra i metodi è spesso più informativo di qualsiasi singolo risultato. Quando DCF e comparabili divergono nettamente, un’assunzione sta generalmente ricevendo troppo peso.
Come si valuta un’azienda AI pre-ricavi o early-stage?
Quando i multipli sui ricavi non sono disponibili, la valutazione si sposta su driver qualitativi: accesso a dati proprietari, team, differenziazione tecnica e tempistica di mercato, confrontati con round precedenti recenti allo stesso stadio. Le valutazioni AI early-stage incorporano un premio documentato rispetto ai pari non-AI, ma quel premio riflette le condizioni di mercato anziché fondamentali specifici dell’azienda e dovrebbe essere trattato come un punto di partenza, non come una conclusione.
Gli strumenti AI possono davvero eseguire valutazioni aziendali?
L’AI gestisce il lavoro analitico più impegnativo: estrarre ed elaborare dati finanziari, monitorare in tempo reale tendenze di mercato e di settore ed eseguire analisi di scenario che superano di gran lunga la capacità dei fogli di calcolo, riducendo al contempo bias ed errori di calcolo che distorcono il lavoro manuale. Il giudizio sulla selezione dei comparabili e sulla valutazione della barriera competitiva resta importante; per questo il Fundamental Stock Analyst espone il proprio ragionamento anziché restituire un semplice numero.
Il Fundamental Stock Analyst è gratuito?
Le funzionalità principali sono disponibili nel piano gratuito con utilizzo limitato. I piani a pagamento aumentano sostanzialmente i limiti di utilizzo e aggiungono la selezione personalizzata del modello. Consulta Usage Limit e Subscribe nel menu per informazioni aggiornate su piani e disponibilità.
Conclusione
La valutazione delle aziende AI fallisce quando importa integralmente le assunzioni del SaaS. La categoria presenta margini lordi strutturalmente diversi, ricavi che crescono rapidamente senza essere necessariamente durevoli e dinamiche competitive in cui la piattaforma che alimenta il tuo prodotto può diventare il tuo concorrente. Applicare un multiplo medio di categoria a tutto questo produce un numero che non supererà la due diligence.
Valutare correttamente un’azienda di intelligenza artificiale significa fare bene quattro cose: costruire un insieme di comparabili allineato all’economia anziché alle etichette, modellare l’evoluzione del margine lordo al netto del calcolo, testare la solidità dei ricavi attraverso retention e comportamento delle coorti e triangolare DCF, comparabili e transazioni precedenti prima di definire un intervallo. È in ciascuno di questi passaggi che vengono realmente determinati i multipli di valutazione AI.
Prova subito Fundamental Stock Analyst: costruisci una valutazione che puoi difendere riga per riga.
Scopri di più su Jenova.
Per gli sviluppatori: Fundamental Stock Analyst è disponibile programmaticamente tramite la Jenova API: integra ricerca azionaria e analisi di valutazione nella tua App fintech o di investimento con una singola chiamata API. Documentazione completa →