Valuasi Perusahaan AI: Kelipatan, Metrik & Kerangka Kerja yang Tahan Uji
2026-08-19
Mendapatkan valuasi perusahaan AI secara tepat berarti menilai tiga hal sekaligus: kualitas pendapatan, ekonomi komputasi, dan daya tahan kompetitif. Fundamental Stock Analyst menangani ketiganya — menjalankan valuasi relatif, menguji ketahanan pendapatan, dan menarik data waktu nyata dari dokumen pelaporan serta estimasi analis agar kelipatan Anda bertumpu pada bukti, bukan narasi. Valuasi AI bergerak lebih cepat dan tersebar lebih lebar daripada kategori perangkat lunak mana pun sebelumnya, dan perbedaan antara kelipatan pendapatan 8x dan 28x biasanya ditentukan oleh detail yang tidak akan terungkap dari lembar kerja saja.
✅ Valuasi relatif terhadap pembanding yang benar-benar setara, bukan rata-rata kategori ✅ Analisis margin dan ekonomi unit yang dirancang untuk bisnis padat komputasi ✅ Riset waktu nyata di seluruh dokumen pelaporan, estimasi, dan sentimen pasar ✅ Pengujian skenario agar Anda mengetahui asumsi mana yang benar-benar mengubah angka
Untuk memahami mengapa valuasi AI lebih sulit daripada valuasi perangkat lunak konvensional, penting untuk melihat kondisi pasar yang menciptakan sebaran tersebut — konsentrasi modal yang memecahkan rekor, margin bruto yang secara struktural lebih rendah, serta siklus perpanjangan yang baru kini menguji apakah pendapatan awal benar-benar nyata.
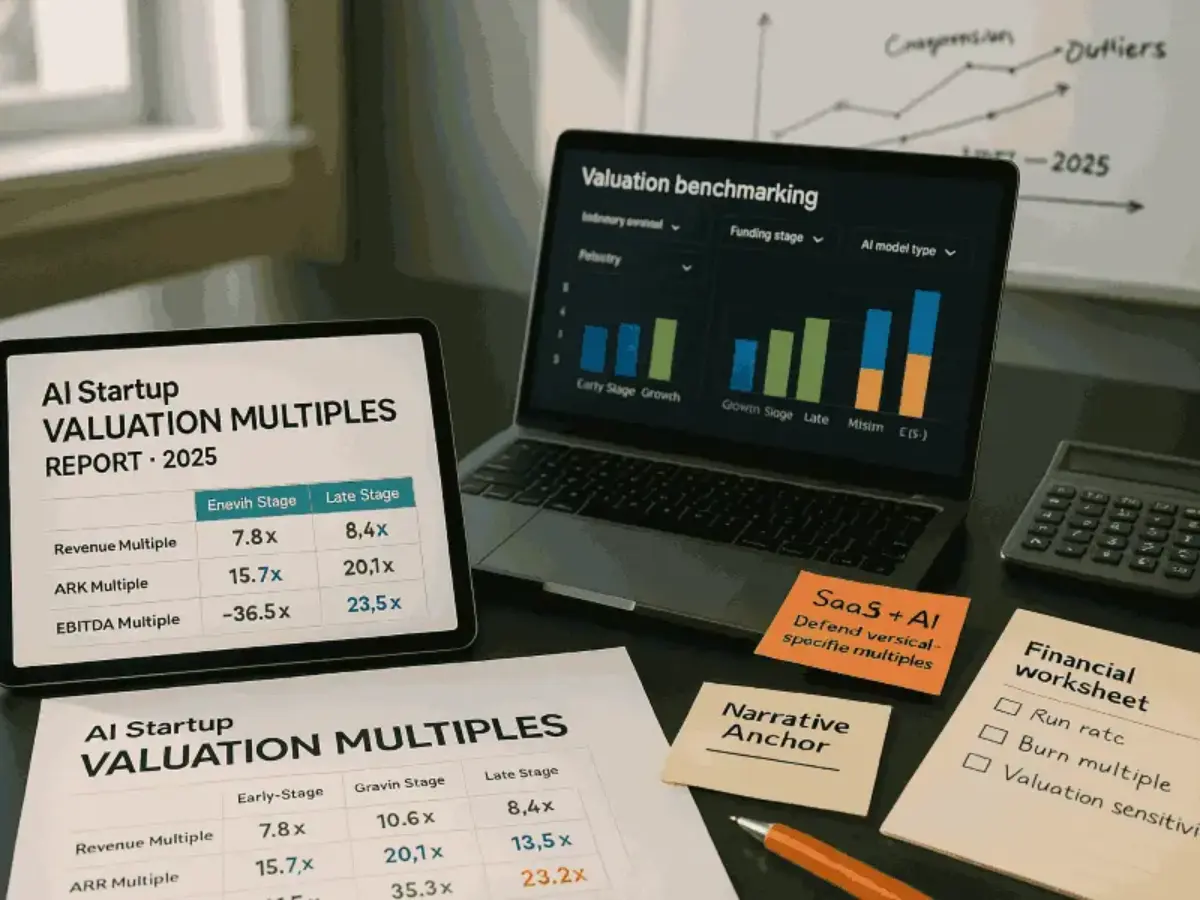
Jawaban Singkat: Apa Itu Valuasi Perusahaan AI?
Valuasi perusahaan AI adalah proses memperkirakan nilai ekonomi bisnis kecerdasan buatan dengan menggabungkan kelipatan pendapatan, discounted cash flow, dan transaksi pembanding dengan penyesuaian khusus AI untuk biaya komputasi, ketahanan keunggulan data, dan ketahanan pendapatan.
Kemampuan utama dari proses valuasi yang ketat:
- Membandingkan kelipatan pendapatan dan ARR dengan perusahaan AI yang benar-benar sebanding, disesuaikan berdasarkan tahap
- Memodelkan lintasan margin bruto setelah dikurangi biaya inferensi dan komputasi
- Menilai retensi, keterlibatan, dan retensi dolar bersih sebagai proksi ketahanan pendapatan
- Menguji ketahanan valuasi terhadap risiko komoditisasi model dan penetrasi platform
- Mentringulasikan DCF, analisis perusahaan pembanding, dan transaksi preseden, alih-alih mengandalkan satu metode
Masalahnya: Mengapa Valuasi AI Begitu Sulit Ditentukan
AI telah menjadi tujuan utama modal privat, dan besarnya arus modal tersebut telah mendistorsi tolok ukur yang biasanya diandalkan oleh para penilai. Data Crunchbase menunjukkan investor mengucurkan $300 miliar ke 6.000 perusahaan rintisan secara global pada Q1 2026, dengan AI menyerap 80% dari total pendanaan ventura global pada kuartal tersebut. Empat dari lima putaran ventura terbesar yang pernah tercatat ditutup hanya dalam kuartal itu.
$242 miliar — Porsi AI dalam pendanaan ventura global Q1 2026, atau 80% dari seluruh modal ventura yang disalurkan
**$37 miliar** — [Belanja AI generatif perusahaan pada 2025, naik 3,2x dari $11,5 miliar pada 2024](https://menlovc.com/perspective/2025-the-state-of-generative-ai-in-the-enterprise/)
Namun, menerjemahkan dinamika pasar tersebut menjadi angka yang dapat dipertanggungjawabkan sangatlah sulit:
- Himpunan pembanding terbatas, sementara label «AI» mencakup model bisnis yang sangat berbeda
- Margin bruto tidak berperilaku seperti SaaS tradisional
- Pendapatan dapat tumbuh cepat tanpa bersifat tahan lama
- Pertanyaan tentang keunggulan pertahanan kompetitif — data, alur kerja, atau tidak ada sama sekali — sering kali tidak dapat dijawab dari luar
- Konsentrasi berarti kelipatan utama ditentukan oleh segelintir transaksi pencilan
Biaya Komputasi Meruntuhkan Asumsi Margin SaaS
Kerangka valuasi perangkat lunak mengasumsikan biaya marjinal yang nyaris nol untuk melayani pelanggan tambahan. AI membalik asumsi tersebut. Setiap kueri menjalankan ulang model dan mengonsumsi komputasi GPU, sehingga keterlibatan pelanggan yang lebih tinggi meningkatkan biaya layanan. Perusahaan aplikasi AI rata-rata memiliki margin bruto sekitar 52%, dengan fitur khusus AI berada pada kisaran 50–60%, dibandingkan 80–90% untuk SaaS tradisional.
Kesenjangan ini bukan sekadar kosmetik. Kesenjangan tersebut mengubah seberapa panjang masa pendanaan yang disediakan suatu putaran pendanaan dan bagaimana kelipatan valuasi harus ditafsirkan. Kelipatan pendapatan 20x pada bisnis dengan margin bruto 52% bukanlah aset yang sama dengan kelipatan 20x pada bisnis dengan margin bruto 85%.
Pertumbuhan Pendapatan Cepat Bukan Bukti Ketahanan
Perusahaan rintisan yang sejak awal berbasis AI delapan kali lebih mungkin mencapai ARR $10 juta dalam 12 bulan dibandingkan bisnis SaaS rata-rata. Statistik itu sering digunakan untuk membenarkan kelipatan premium — dan sering pula disalahartikan.
Kecepatan akuisisi tidak banyak menjelaskan retensi. Seperti yang disampaikan dalam salah satu analisis ventura, perusahaan yang melaporkan ARR $10 juta dalam laju tahunan tetapi kehilangan 70% kohort saat perpanjangan belum membangun bisnis senilai $10 juta. Menilai pendapatan AI awal dengan kelipatan setara SaaS tanpa bukti kohort adalah kesalahan paling umum dalam kategori ini.
Masalah Pembanding
Praktik valuasi standar bertumpu pada analisis perusahaan pembanding dan transaksi preseden. Dalam AI, keduanya tidak stabil. Perusahaan infrastruktur, aplikasi vertikal, dan produk lapisan aplikasi yang hanya berupa pembungkus tipis dapat menggambarkan diri mereka dengan istilah yang sama, padahal memiliki struktur margin dan profil pertahanan kompetitif yang sepenuhnya berbeda.
Analisis mengenai pendekatan valuasi bisnis mencatat bahwa metode tradisional — kapitalisasi pasar, discounted cash flow, dan pendekatan berbasis aset — bergantung pada data keuangan historis dan perbandingan pasar. Perusahaan AI sering memiliki riwayat singkat, EBITDA negatif, serta himpunan pembanding dari kategori yang nyaris belum ada tiga tahun lalu.
Risiko Penetrasi Platform Jarang Diperhitungkan
Penyedia model fondasi tidak lagi menjual akses API secara eksklusif. Mereka membangun produk lapisan aplikasi dalam kategori dengan permintaan tinggi yang mereka amati dari pelanggan API mereka sendiri. Entitas yang menggerakkan produk sebuah perusahaan rintisan dapat secara bersamaan membangun produk pesaing.
Ini adalah masukan valuasi, bukan catatan kaki. Perusahaan yang seluruh produknya hanyalah fitur yang dapat dirilis penyedia model layak memperoleh kelipatan yang secara material berbeda dibandingkan perusahaan yang memiliki jalur data eksklusif atau status sebagai sistem pencatatan utama.
Pemilihan Metode Mengubah Jawaban Secara Material
Tidak ada satu pendekatan yang sepenuhnya benar. Praktisi umumnya menggabungkan discounted cash flow, analisis perusahaan pembanding, transaksi preseden, dan model berbobot IP. Memilih hanya satu metode — biasanya yang paling menguntungkan — menghasilkan angka yang runtuh saat uji tuntas.
Inilah tepatnya alasan Fundamental Stock Analyst dibuat.
Solusinya: Menilai Perusahaan AI dengan Bukti, Bukan Narasi
Fundamental Stock Analyst menangani valuasi perusahaan AI seperti tim riset ekuitas yang disiplin: membangun himpunan pembanding secara sengaja, menyesuaikan ekonomi yang membuat AI berbeda, dan menguji hasilnya secara ketat sebelum menetapkan angka. Agen ini bekerja di seluruh dokumen pengajuan SEC, estimasi analis, dan sentimen pasar terkini, sehingga masukan mencerminkan kondisi saat ini, bukan laporan tolok ukur yang usang.
| Pendekatan Tradisional | Fundamental Stock Analyst |
|---|---|
| Menerapkan kelipatan pendapatan rata-rata kategori | Membangun himpunan pembanding yang cocok berdasarkan struktur margin dan model bisnis |
| Memperlakukan margin bruto sebagai masukan tetap | Memodelkan lintasan margin setelah dikurangi biaya inferensi dan komputasi |
| Menerima ARR tanpa pengujian | Menelaah retensi, perilaku kohort, dan retensi dolar bersih |
| Mengandalkan satu metode valuasi | Mentringulasikan DCF, pembanding, dan transaksi preseden |
| Estimasi titik statis | Analisis skenario yang menunjukkan asumsi mana yang menggerakkan rentang |
Valuasi Relatif terhadap Himpunan Pembanding yang Nyata
Rata-rata kategori adalah musuh valuasi AI yang akurat. Alat riset ekuitas berbasis AI ini menyusun himpunan pembanding berdasarkan faktor yang benar-benar menggerakkan kelipatan — model pendapatan, profil margin bruto, konsentrasi pelanggan, dan tahap — bukan hanya karena memiliki label industri yang sama.
“Bangun himpunan pembanding untuk perusahaan AI vertikal dengan ARR $18M dan margin bruto 61% yang melayani sistem layanan kesehatan, lalu turunkan rentang EV/Revenue yang dapat dipertanggungjawabkan.”
Ekonomi Komputasi dan Lintasan Margin
Karena margin AI dapat membaik secara material melalui perutean beban kerja dan cache, margin saat ini bukanlah margin akhir. Perusahaan yang melaporkan margin bruto terkuat mengarahkan sebagian besar kueri ke model yang lebih kecil atau telah disesuaikan dan hanya menaikkan tugas kompleks ke model terdepan. Cache prompt menawarkan pengungkit serupa — pembacaan cache pada Sonnet milik Anthropic berbiaya $0,30 per satu juta token dibandingkan $3,00 untuk masukan baru.
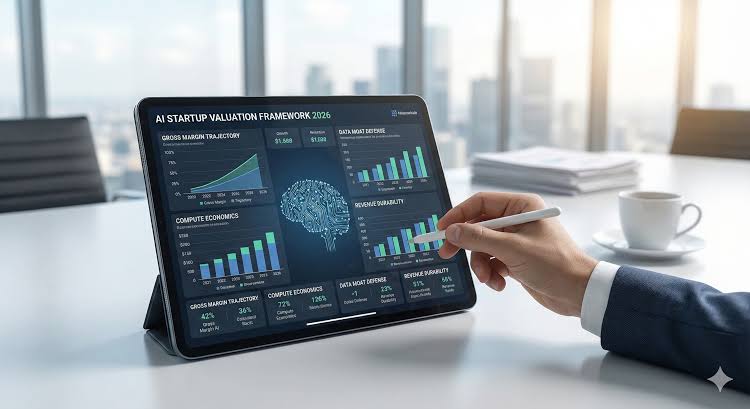
Agen ini memodelkan lintasan tersebut secara eksplisit, dengan memisahkan margin yang rendah secara struktural dari margin yang rendah untuk sementara. Perbedaan ini sering menjadi faktor pengubah nilai terbesar dalam valuasi.
“Modelkan lintasan margin bruto untuk perusahaan aplikasi AI yang saat ini berada di 54%, dengan asumsi 60% kueri dapat dialihkan ke model yang lebih kecil dalam 18 bulan.”
Analisis Ketahanan Pendapatan dan Retensi
Retensi dolar bersih, pengguna aktif harian dan bulanan, frekuensi sesi, tingkat keberhasilan tugas, serta waktu menuju nilai secara bersama-sama menunjukkan apakah pendapatan bersifat tahan lama atau hanya sementara. Investor yang mengevaluasi perusahaan rintisan AI menempatkan margin bruto, kualitas pertumbuhan, dan metrik keterlibatan sebagai tiga fondasi utama — dan Fundamental Stock Analyst membangun valuasi berdasarkan masukan tersebut, bukan memperlakukannya sebagai komentar tambahan.
Penilaian Model Bisnis dan Pengujian Keunggulan Pertahanan Kompetitif
Pertanyaan tentang daya tahan bisnis adalah apakah peningkatan model membuat sebuah perusahaan lebih kuat atau lebih mudah digantikan. Perusahaan yang lolos biasanya menggabungkan akses data eksklusif dengan integrasi alur kerja yang mendalam, atau spesialisasi vertikal dengan kompleksitas regulasi. Agen ini membingkainya sebagai keputusan diskon atau premium atas kelipatan, dengan penalaran yang dijelaskan secara eksplisit.
“Nilai apakah keunggulan data perusahaan ini bersifat struktural atau insidental, lalu kuantifikasikan dampaknya terhadap kelipatan dalam setiap kondisi.”
Pengujian Ketahanan Skenario
Estimasi titik menyembunyikan kerapuhan. Valuasi diuji terhadap komoditisasi model, tekanan harga, churn siklus perpanjangan, dan penetrasi platform — menghasilkan rentang dengan faktor pendorong yang disebutkan secara jelas, bukan satu angka dengan presisi semu.
Agen Terkait yang Juga Berguna
Valuasi jarang terjadi secara terpisah. Agen berikut mencakup pekerjaan pendukung di sekitar valuasi perusahaan AI — konteks pasar, implikasi portofolio, dan perspektif dari sisi pendiri.
Startup Advisor — Perspektif pendiri serial yang menjadi VC, ditempa bersama a16z, YC, dan Sequoia. Jika Anda berada di sisi pendiri, di sinilah Anda menguji ketahanan narasi valuasi sebelum investor melakukannya.
- Penilaian tanpa basa-basi atas narasi penggalangan dana dan justifikasi kelipatan Anda
- Panduan strategis sesuai tahap untuk perusahaan berpotensi skala ventura
- Kerangka untuk memahami cara investor akan membaca metrik Anda
Macro Strategist — Tingkat diskonto dan selera risiko menentukan batas atas setiap valuasi. Agen ini menyediakan konteks lintas aset dan kebijakan yang menentukan apakah kelipatan berkembang atau tertekan.
- Sintesis lintas aset dan analisis kebijakan
- Wawasan makro berkelas institusional bagi investor profesional
- Ringkasan harian otomatis mengenai kondisi yang memengaruhi penetapan harga risiko
Portfolio Management Strategist — Setelah perusahaan dinilai, pertanyaan berikutnya adalah penentuan ukuran posisi. Analis portofolio institusional ini menangani analisis alokasi, deteksi penyimpangan, dan uji ketahanan skenario.
- Penilaian risiko dan analisis konsentrasi untuk portofolio dengan eksposur AI tinggi
- Uji ketahanan skenario di seluruh rezim pasar
- Rekomendasi penyeimbangan ulang berdasarkan target alokasi
Economics Analyst — Untuk pertanyaan struktural di balik valuasi AI: ke mana arah kurva biaya komputasi, bagaimana intensitas modal sektor ini menemukan titik keseimbangannya, dan maknanya bagi asumsi akhir.
- Penelusuran mekanisme dan analisis skenario
- Cakupan berkelas institusional di bidang makro, mikro, dan kebijakan
- Wawasan berbasis data mengenai ekonomi tingkat sektor
Coba Jenova gratis — tanpa kartu kredit.
Cara Kerja Valuasi Perusahaan AI: Langkah demi Langkah
Langkah 1: Tentukan Model Bisnis Secara Presisi
Sebelum kelipatan apa pun diterapkan, tetapkan jenis perusahaan AI ini: infrastruktur, aplikasi vertikal, aplikasi horizontal, atau penyedia model. Struktur harga sama pentingnya dengan kategori — berbasis token, langganan dengan batas penggunaan, berbasis hasil, dan model hibrida masing-masing memiliki profil margin serta prediktabilitas yang berbeda.
“Klasifikasikan model bisnis dan struktur harga perusahaan ini, lalu identifikasi kelipatan valuasi yang paling sesuai.”
Langkah 2: Bangun Himpunan Pembanding
Kumpulkan pembanding yang cocok berdasarkan model pendapatan, margin bruto, tingkat pertumbuhan, dan tahap — bukan label industri. Fundamental Stock Analyst menarik data terkini dari dokumen pelaporan dan estimasi analis agar himpunan tersebut mencerminkan harga saat ini, serta menandai saat sampel terlalu tipis untuk mendukung rentang yang sempit.
“Temukan perusahaan publik dan privat yang sebanding untuk aplikasi AI horizontal dengan ARR $40M yang tumbuh 180% dari tahun ke tahun.”
Langkah 3: Sesuaikan dengan Ekonomi Khusus AI
Tambahkan penyesuaian yang terlewat oleh kerangka umum: margin bruto saat ini dan proyeksi setelah dikurangi komputasi, biaya inferensi per kohort pengguna, ketahanan keunggulan data, kedalaman integrasi alur kerja, dan paparan terhadap penetrasi platform. Setiap penyesuaian harus memiliki premium atau diskon eksplisit terhadap kelipatan dasar.
“Terapkan penyesuaian khusus AI pada kelipatan dasar EV/Revenue 12x — perusahaan memiliki margin bruto 55%, data industri teregulasi yang eksklusif, dan integrasi ERP yang mendalam.”
Langkah 4: Mentringulasikan Berbagai Metode
Jalankan valuasi relatif, DCF ketika arus kas dapat diproyeksikan, dan transaksi preseden secara paralel. Ketika ketiganya berbeda tajam, perbedaan itu sendiri adalah temuannya — biasanya hal tersebut menunjukkan ada asumsi yang memikul beban lebih besar daripada yang seharusnya.
“Jalankan analisis DCF, pembanding, dan transaksi preseden untuk perusahaan ini, lalu jelaskan di mana ketiga metode tersebut berbeda dan mengapa.”
Langkah 5: Uji Ketahanan dan Hasilkan Rentang
Ubah estimasi titik menjadi rentang yang dapat dipertanggungjawabkan dengan menguji asumsi yang penting: kegagalan perbaikan margin, churn siklus perpanjangan, komoditisasi model, dan penetrasi kompetitif. Sebutkan faktor pendorong di balik batas atas dan batas bawah.
Hasil & Kasus Penggunaan
📊 Uji Tuntas Investor untuk Aplikasi AI Series B
Skenario: Seorang investor mengevaluasi putaran Series B senilai $25M pada perusahaan AI vertikal yang mengklaim ARR $12M dan meminta kelipatan pendapatan proyeksi 22x.
Pendekatan Tradisional: Dua hingga tiga minggu waktu kerja analis untuk menyusun pembanding, membangun model, dan menyelaraskan laporan tolok ukur yang saling bertentangan — sering kali berakhir dengan rentang yang terlalu lebar untuk ditindaklanjuti.
Fundamental Stock Analyst: Valuasi terstruktur dengan himpunan pembanding yang sesuai, kelipatan yang disesuaikan berdasarkan margin, penilaian ketahanan berbasis retensi, dan rentang yang telah diuji ketahanannya dengan faktor pendorong yang disebutkan jelas — dihasilkan dalam satu sesi kerja.
- Himpunan pembanding dibangun berdasarkan ekonomi, bukan label kategori
- Penalaran premium atau diskon yang eksplisit untuk setiap penyesuaian
- Rentang skenario yang dapat menjawab pertanyaan komite investasi
💼 Pendiri yang Mempersiapkan Penggalangan Dana
Skenario: Seorang pendiri perlu membenarkan valuasi pra-uang $200M kepada investor utama yang skeptis.
Pendekatan Tradisional: Memilih secara selektif kelipatan utama yang menguntungkan dari laporan industri dan berharap pertanyaan tentang himpunan pembanding tidak muncul.
Fundamental Stock Analyst: Narasi valuasi yang dapat dipertanggungjawabkan, berlandaskan lintasan margin bruto aktual perusahaan, kohort retensi, dan bukti keunggulan pertahanan kompetitif — dengan titik lemahnya teridentifikasi sebelum investor menemukannya. Menggabungkan ini dengan Startup Advisor menutup kesenjangan antara angka dan narasi.
- Keberatan telah diidentifikasi sebelumnya beserta respons yang disiapkan
- Jalur perbaikan margin dimodelkan secara eksplisit
- Kelipatan dibenarkan oleh bukti khusus perusahaan, bukan momentum kategori
📱 Penyaringan Cepat di Perangkat Seluler
Skenario: Seorang investor melihat pengumuman pendanaan saat dalam perjalanan dan menginginkan pembacaan segera mengenai apakah kelipatan tersiratnya dapat dipertanggungjawabkan.
Pendekatan Tradisional: Menyimpan penanda, melupakannya, atau membentuk kesan dari judul tanpa analisis yang mendasari.
Fundamental Stock Analyst: Pemeriksaan kewajaran singkat atas kelipatan tersirat dibandingkan ekonomi perusahaan sebanding, disampaikan di perangkat seluler dengan kesetaraan fitur lengkap — cukup untuk memutuskan apakah transaksi tersebut memerlukan uji tuntas mendalam.
- Penilaian kelipatan tersirat secara instan dari ketentuan putaran yang diumumkan
- Menandai ketika angka bergantung pada asumsi yang terlalu optimistis
- Riwayat obrolan lengkap tersinkron ke desktop untuk tindak lanjut yang lebih mendalam
🎯 Tinjauan Eksposur AI Tingkat Portofolio
Skenario: Sebuah dana memiliki tujuh posisi AI dan ingin mengetahui apakah valuasi di seluruh portofolio telah menyimpang melampaui yang didukung oleh fundamental.
Pendekatan Tradisional: Tinjauan manual per posisi, biasanya dilakukan setiap tahun dan sering kali sudah terlambat.
Fundamental Stock Analyst: Metodologi valuasi yang konsisten diterapkan pada setiap kepemilikan, mengungkap posisi mana yang menanggung risiko kelipatan terbesar. Dikombinasikan dengan Portfolio Management Strategist, ini menjadi keputusan alokasi, bukan sekadar pengamatan.
- Metodologi seragam menghilangkan ketidakkonsistenan antarposisi
- Mengidentifikasi konsentrasi pada model bisnis dengan paparan serupa
- Mengalir langsung ke analisis penyeimbangan ulang
Pertanyaan yang Sering Diajukan
Kelipatan pendapatan berapa yang tepat untuk perusahaan AI?
Tidak ada satu kelipatan yang selalu benar. Sebaran valuasi AI didorong oleh struktur margin bruto, ketahanan pendapatan, dan pertahanan kompetitif — perusahaan dengan margin bruto 52% dan retensi lemah tidak dapat disamakan dengan perusahaan bermargin 75% yang memiliki data eksklusif, terlepas dari kategori yang sama. Pendekatan yang tepat adalah membangun himpunan pembanding berdasarkan ekonomi, lalu menerapkan premium dan diskon secara eksplisit. Fundamental Stock Analyst menyusun himpunan tersebut dan mendokumentasikan setiap penyesuaian.
Mengapa margin bruto AI lebih rendah daripada margin bruto SaaS?
Produk AI membayar biaya komputasi nyata dalam setiap interaksi. SaaS tradisional hampir tidak mengeluarkan biaya untuk melayani satu pengguna tambahan, sedangkan perusahaan aplikasi AI rata-rata memiliki margin bruto sekitar 52% karena inferensi, biaya data, dan peninjauan human-in-the-loop semuanya menggerus pendapatan. Margin dapat membaik melalui perutean model dan cache, tetapi margin saat ini tidak boleh dianggap sebagai margin akhir tanpa jalur perbaikan yang eksplisit.
Metode valuasi mana yang paling baik untuk perusahaan AI?
Tidak ada satu metode pun yang cukup. Praktisi menggabungkan discounted cash flow, analisis perusahaan pembanding, transaksi preseden, dan model berbobot IP — dan ketidaksepakatan antar-metode sering kali lebih informatif daripada satu hasil tunggal. Ketika DCF dan pembanding berbeda tajam, biasanya ada asumsi yang mendapat bobot terlalu besar.
Bagaimana cara menilai perusahaan AI pra-pendapatan atau tahap awal?
Ketika kelipatan pendapatan belum tersedia, valuasi bergeser ke faktor kualitatif: akses data eksklusif, tim, diferensiasi teknis, dan waktu pasar, yang dibandingkan dengan putaran preseden terbaru pada tahap yang sama. Valuasi AI tahap awal memiliki premium yang terdokumentasi dibandingkan perusahaan sejenis non-AI, tetapi premium tersebut mencerminkan kondisi pasar, bukan fundamental khusus perusahaan, dan harus diperlakukan sebagai titik awal, bukan kesimpulan.
Apakah alat AI benar-benar dapat melakukan valuasi bisnis?
AI menangani pekerjaan analitis berat — mengekstrak dan memproses data keuangan, melacak tren pasar dan industri secara waktu nyata, serta menjalankan analisis skenario jauh melampaui kapasitas lembar kerja, sambil mengurangi bias dan kesalahan perhitungan yang mendistorsi pekerjaan manual. Penilaian atas pemilihan pembanding dan evaluasi keunggulan pertahanan kompetitif tetap penting, itulah sebabnya Fundamental Stock Analyst menampilkan penalarannya, bukan hanya memberikan angka tanpa penjelasan.
Apakah Fundamental Stock Analyst gratis digunakan?
Fitur inti tersedia dalam paket gratis dengan penggunaan terbatas. Paket berbayar meningkatkan batas penggunaan secara signifikan dan menambahkan pemilihan model khusus. Periksa «Usage Limit» dan «Subscribe» di menu untuk detail terkini mengenai paket dan kuota.
Kesimpulan
Valuasi perusahaan AI gagal ketika mengadopsi asumsi SaaS secara utuh. Kategori ini memiliki margin bruto yang secara struktural berbeda, pendapatan yang tumbuh cepat tanpa harus tahan lama, serta dinamika kompetitif ketika platform yang menggerakkan produk Anda dapat menjadi pesaing Anda. Menerapkan kelipatan rata-rata kategori pada semua itu menghasilkan angka yang tidak akan bertahan dalam uji tuntas.
Menilai bisnis kecerdasan buatan secara tepat berarti melakukan empat hal dengan baik: membangun himpunan pembanding berdasarkan ekonomi, bukan label; memodelkan lintasan margin bruto setelah dikurangi komputasi; menguji ketahanan pendapatan melalui retensi dan perilaku kohort; serta mentringulasikan DCF, pembanding, dan transaksi preseden sebelum menetapkan rentang. Setiap langkah tersebut adalah tempat kelipatan valuasi AI sebenarnya ditentukan.
Coba Fundamental Stock Analyst sekarang — bangun valuasi yang dapat Anda pertahankan baris demi baris.
Jelajahi lebih lanjut di Jenova.
Untuk Pengembang: Fundamental Stock Analyst tersedia secara terprogram melalui Jenova API — integrasikan riset ekuitas dan analisis valuasi ke dalam aplikasi fintech atau investasi Anda dengan satu panggilan API. Dokumentasi lengkap →