Comment l’AI peut-elle pondérer des signaux contradictoires de résultats, d’actualité et de cours ?
2026-08-23
Qu’est-ce qui distingue la pondération multi-signaux de la prédiction binaire d’une action ?
Les outils AI les plus utiles pour les actions en 2026 ne répondent pas à la question « ce ticker va-t-il monter ? ». Ils décomposent un conflit — des résultats supérieurs aux attentes suivis d’une baisse, un titre alarmiste ignoré par le marché, un multiple peu élevé sous un graphique dégradé — et attribuent un poids à chaque canal avant même qu’une action soit envisagée. Jenova’s Fundamental Stock Analyst et Technical Stock Analyst sont conçus pour cette décomposition. Les plateformes centrées sur un score comme Danelfin et les terminaux de recherche comme Fiscal.ai sont plus adaptés lorsque vous recherchez une notation condensée ou une consultation de documents sourcés.
Ce qui distingue réellement la pondération des signaux de la prédiction binaire :
✅ Indépendance des canaux — la qualité des résultats, le ton de l’actualité et la structure des cours sont évalués séparément avant d’être combinés ✅ Filtres de régime — un même titre n’a pas le même poids dans un marché porté par le momentum que dans un repli marqué ✅ Diagnostic des contradictions — le désaccord est traité comme une information, et non comme un bruit à lisser par une moyenne ✅ Action sans appel directionnel — attendre, réduire la taille, couvrir ou réévaluer la thèse, plutôt que forcer un achat ou une vente ✅ Raisonnement traçable — le lecteur peut voir quel canal a dominé et pourquoi
Les modèles binaires semblent décisifs parce qu’ils cachent l’arbitrage. Les systèmes multi-signaux semblent plus lents parce qu’ils le rendent visible. Le reste de ce guide propose une méthode opérationnelle pour choisir et utiliser la seconde catégorie.
Pourquoi les résultats, les titres d’actualité et l’évolution des cours sont-ils si souvent en désaccord ?
Ils divergent parce qu’ils mesurent des temporalités, des publics et des affirmations différents à propos d’une même entreprise. Les résultats décrivent ce qui s’est déjà produit par rapport à un consensus établi plusieurs semaines auparavant. L’actualité décrit ce que les acteurs du marché disent dans l’heure qui vient. Les cours décrivent ce que le capital est prêt à payer maintenant, y compris des flux qui n’ont rien à voir avec le récit de l’entreprise.
Une publication supérieure aux attentes peut entraîner une baisse si elle provient d’un taux d’imposition plus faible, d’un gain non récurrent ou de prévisions qui se sont discrètement dégradées. Un titre brutal peut paraître alors que l’action conserve sa fourchette, parce que l’information était déjà intégrée dans la surface des options. Un graphique peut sembler cassé tandis que le free cash flow accélère, car les détenteurs qui vendent ne sont pas ceux qui détermineront le prochain multiple.
Une étude de la Federal Reserve sur le S&P 500 a constaté que le sentiment et le momentum, pris isolément, ne prévoient pas de manière fiable le rendement du mois suivant. Une combinaison multiplicative des deux y parvient — et l’effet se concentre dans les périodes où le sentiment baisse et où le momentum récent est déjà négatif. C’est une illustration précise du point central : les signaux isolés induisent en erreur ; les interactions portent l’information.
Charles Schwab a expliqué comment les cycles de sentiment peuvent déplacer les cours indépendamment du flux d’actualités sous-jacent. La définition du sentiment de marché par Investopedia est utile ici : un ton haussier ou baissier décrit la posture de la foule, mais ne remplace pas une analyse des flux de trésorerie. Lorsque les trois canaux divergent, ce désaccord constitue généralement la thèse.
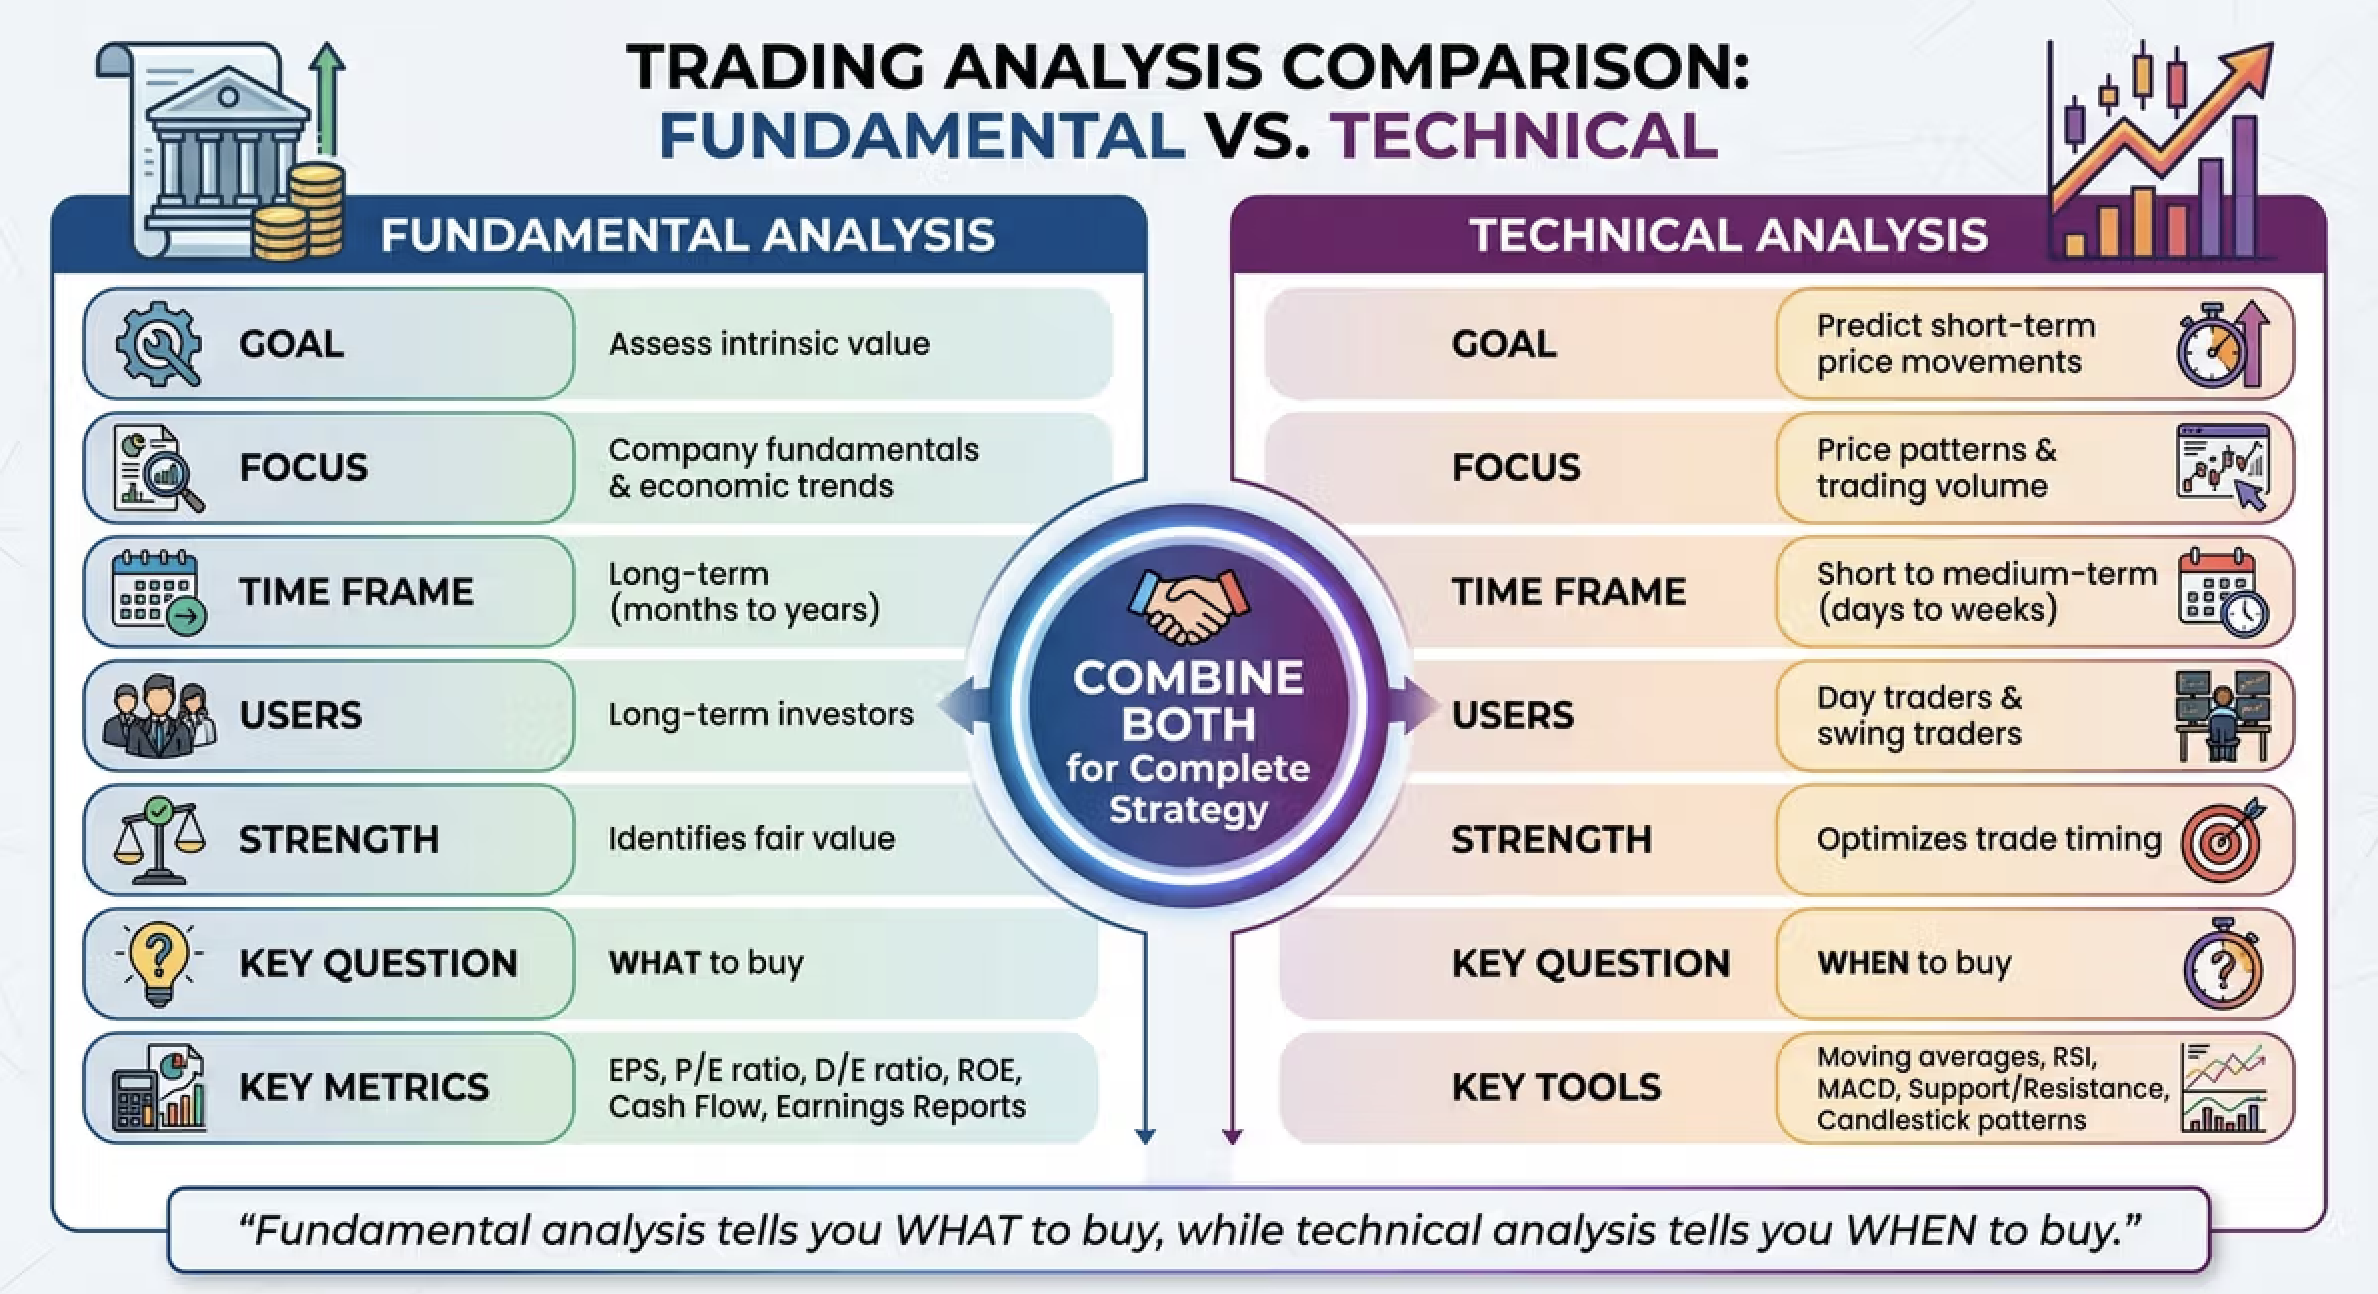
Que rechercher dans une AI qui réconcilie des signaux de marché contradictoires ?
Vous devez rechercher un système qui maintient les canaux séparables, énonce une règle de pondération et peut recommander l’inaction. Une AI qui émet toujours une direction a déjà échoué, car de nombreux conflits légitimes se résolvent par « ne prenez pas de position importante pour l’instant ».
Le cadre d’évaluation utilisé dans cet article est le modèle Earnings–Narrative–Tape (ENT). Chaque fait entrant est rattaché à un canal, évalué selon sa qualité, puis combiné uniquement après une vérification du régime de marché.
Canal des résultats. Les résultats ont-ils dépassé les attentes, et cette performance est-elle durable ? Examinez la qualité du chiffre d’affaires, le mix de marges, la conversion en trésorerie et la question de savoir si les prévisions ont progressé pour les mêmes raisons que la publication. Une AI incapable de distinguer une solide surprise positive d’une surprise comptable surpondérera le chiffre phare.
Canal narratif. Qui s’exprime, devant qui, et à quel point l’information est-elle nouvelle ? Un Form 8-K, une réserve formulée lors d’une conférence téléphonique sur les résultats, un commentaire de fournisseur et une publication virale n’ont pas la même valeur. Les travaux de RavenPack sur le sentiment des actualités montrent que les actions dont le momentum de sentiment est négatif tendent à continuer de sous-performer, tandis qu’un momentum de sentiment positif tend à persister — mais seulement si vous mesurez le momentum du ton, et non un article isolé.
Canal tape. Les cours confirment-ils, ignorent-ils ou anticipent-ils les deux autres canaux ? Les volumes, l’amplitude, les cassures avortées et la position de l’action par rapport à sa propre structure de moyennes comptent davantage qu’une variation en pourcentage sur une seule journée.
Quatre tests pratiques pour n’importe quel outil :
- Peut-il refuser de rendre un verdict ? Si chaque requête renvoie Achat ou Vente, le modèle réduit ENT à un pile ou face.
- Peut-il montrer le canal perdant ? Une réponse utile indique quel signal est écarté et à quel coût.
- Le poids change-t-il selon le régime ? L’indice Fear & Greed de CNN considère l’essoufflement du momentum comme un signe de peur et son accélération comme un signe d’avidité. Une AI qui applique le même poids aux actualités dans les deux états ne pondère pas ; elle moyenne.
- La sortie est-elle un objet de décision ou un slogan ? La taille de position, le niveau d’invalidation et l’horizon temporel sont des objets de décision. « Haussier » est un slogan.
L’analyse de FINRA sur l’AI dans le secteur des valeurs mobilières souligne que les modèles peuvent échouer lorsque les marchés entrent dans des conditions absentes de leurs données d’entraînement — forte volatilité, catastrophes, géopolitique. Un outil de pondération des signaux doit se dégrader vers l’incertitude, et non vers un score plus confiant.
Comment les analystes actions de Jenova se comparent-ils à Seeking Alpha, Danelfin et Fiscal.ai ?
La paire d’agents spécialisés de Jenova est particulièrement pertinente lorsque vous avez besoin d’une réconciliation écrite entre des canaux contradictoires. Seeking Alpha est plus adapté si vous recherchez des notes factorielles et une vaste bibliothèque éditoriale. Danelfin convient mieux si vous voulez une probabilité unique et attribuée de surperformer l’indice. Fiscal.ai est plus approprié lorsque vous souhaitez des données financières auditables et actualisées dès la publication des documents, plutôt qu’une thèse.
Une synthèse 2026 des outils AI pour les actions a constaté qu’environ 30 % des investisseurs particuliers américains utilisent désormais l’AI dans leurs décisions d’investissement, et que la distinction utile n’oppose plus « AI contre tableurs ». Elle oppose les produits centrés sur un score aux produits centrés sur la recherche. Le tableau ci-dessous reprend cette distinction.
| Fonctionnalité / Dimension | Analystes actions Jenova | Seeking Alpha | Danelfin | Fiscal.ai |
|---|---|---|---|---|
| Gestion des conflits | Agents fondamental et technique séparés ; l’utilisateur peut exiger une pondération explicite | Notes quantitatives sur la valeur, la croissance, la rentabilité, le momentum et les révisions d’EPS, avec AI Virtual Analyst Reports | Un AI Score unique de 1 à 10, construit à partir de plus de 10 000 variables quotidiennes, avec attribution par facteur | Questions-réponses conversationnelles sur les fondamentaux structurés et les documents réglementaires |
| Profondeur d’analyse des résultats | Documents SEC, estimations, analyses du modèle économique et de la qualité des résultats | Solide sur les fondamentaux et les révisions d’estimations | Environ 150 variables fondamentales intégrées au score | Ingestion et vérification des documents dans les minutes suivant leur publication |
| Actualités / sentiment | Recherche en temps réel et sentiment intégrés à l’analyse | Contenu éditorial et facteurs quantitatifs de sentiment/momentum | Environ 150 variables de sentiment | Contenu IR et documents non structurés ; pas un terminal de sentiment d’actualité |
| Prix / tape | Agent technique dédié à la structure, au volume et au momentum | Facteur de momentum dans les Quant Ratings | Environ 600 variables techniques | Ce n’est pas le centre de gravité du produit |
| Historique publié des scores | Non publié sous forme de backtest composite | Les titres « Strong Buy » afficheraient environ +23,9 % annualisés, contre environ +11 % pour le S&P 500 | La sélection « Best Stocks » afficherait +376 % de 2017 à mi-2025, contre environ +166 % pour le S&P 500 | Plateforme de données, pas un produit de scoring |
| Tarification (en 2026) | Offre gratuite ; Plus à 20 $/mois | Premium à environ 239 $/an | Offre gratuite ; abonnements payants à environ 23 $/mois | Terminal / API / MCP ; tarif public pour particuliers non indiqué dans les sources examinées |
| Limite honnête | Pas de score alpha unique et publié ; la qualité dépend de la manière dont l’utilisateur formule le conflit | La recherche communautaire est de qualité variable ; les rapports AI reposent sur un moteur de notation sans remplacer le jugement | Un score de 1 à 10 invite toujours à une utilisation binaire, même lorsque l’attribution est disponible | Fraîcheur exceptionnelle des données, mais synthèse plus limitée entre tape et narratif |
| Idéal pour | Les investisseurs qui veulent une pondération raisonnée entre résultats, actualités et cours | Les investisseurs fondamentaux de long terme appréciant les notes et la recherche narrative | Les investisseurs qui souhaitent une probabilité composite transparente | Les équipes ayant besoin de données financières auditables quelques minutes après la publication |
Tickeron se situe sur un autre créneau : prévisions, détection de configurations et piles de signaux multi-agents destinées au timing de swing trading. Screener AI est encore plus spécialisé — un assistant dédié aux documents réglementaires et aux conférences sur les résultats, avec accès direct aux documents, utile pour le canal des résultats et moins pertinent pour le tape. AlphaSense demeure la couche institutionnelle de recherche qualitative, généralement tarifée au-delà des budgets particuliers.
La limite de Jenova est l’inverse de la force de Danelfin. Il n’existe pas de portefeuille public, fondé sur des règles, qui affirme : « ces sorties ont produit X % ». L’avantage est qu’un conflit peut rester un conflit. Vous pouvez terminer une session par « la qualité des résultats est correcte, le narratif est bruyant, le tape ne confirme pas — restez à l’écart », ce qu’un tableau de bord affichant 78 sur 100 est conçu pour ne pas dire.
Comment l’AI combine-t-elle la valeur fondamentale avec le timing technique ?
Elle les combine en laissant les fondamentaux répondre à la question de ce qui est mal valorisé, tandis que le tape répond à celle de savoir si quelqu’un paie déjà pour cette mauvaise valorisation. Le mode d’échec consiste à mélanger les temporalités : utiliser une histoire de flux de trésorerie sur trois ans pour justifier une cassure sur trois jours, ou utiliser un croisement de moyennes mobiles hebdomadaires pour rejeter un bilan qui a déjà changé.
L’architecture de Jenova correspond à cette séparation. Fundamental Stock Analyst s’appuie sur les documents réglementaires, les estimations, la valorisation relative et la durabilité du modèle économique. Technical Stock Analyst s’appuie sur les prix, les volumes et la structure de marché, en recherchant des configurations au risque défini plutôt que des récits. Utilisés successivement, ils appliquent l’ancienne règle de marché selon laquelle le travail fondamental sélectionne le titre et le travail technique sélectionne le moment — sans prétendre qu’un canal peut accomplir le travail de l’autre.
Un protocole de combinaison rigoureux :
- Figez l’affirmation fondamentale en une phrase, en incluant la métrique qui l’invaliderait.
- Demandez-vous si la dernière publication et le dernier 8-K soutiennent toujours cette phrase.
- Cartographiez seulement ensuite le tape : tendance, cassures baissières avortées, volume sur l’actualité, distance par rapport à un niveau susceptible de déclencher des ventes systématiques.
- Si l’affirmation est intacte et le tape hostile, la sortie est « thèse valide, mauvaise expression », et non « vendez l’entreprise ».
- Si le tape est favorable et l’affirmation est brisée, la sortie est « flux, pas valeur ».
Les outils centrés sur un score peuvent approcher cette méthode s’ils exposent leurs composantes. Danelfin publie les familles techniques, fondamentales et de sentiment qui ont déplacé son score. Les notes composantes de Seeking Alpha permettent de voir le Momentum progresser tandis que la Valeur reste faible. Le risque résiduel tient à la conception de l’interface : un chiffre unique apprend toujours aux utilisateurs à ignorer les composantes.
FINRA a également averti que les outils de sentiment social constituent, à eux seuls, une base faible pour une transaction. La confirmation par le tape n’est pas la même chose qu’une confirmation par Twitter. Le volume à un niveau est un fait de positionnement. Un hashtag en tendance est un fait narratif. ENT les conserve dans des colonnes distinctes.
Comment pondérer le sentiment des actualités lorsqu’il entre en conflit avec la qualité des résultats ?
Les actualités doivent être pondérées selon leur nouveauté, la proximité de leur source et la question de savoir si le tape les a déjà intégrées — et non selon leur intensité émotionnelle. Une histoire bruyante sur un fait figurant dans le 10-Q deux semaines auparavant n’est pas une information nouvelle. Un commentaire discret d’un fournisseur qui modifie l’économie unitaire l’est.
Commencez par une hiérarchie simple :
- Les documents primaires (10-K, 10-Q, 8-K, états financiers audités) priment sur
- Le langage de la direction lors de la conférence téléphonique, qui prime sur
- L’interprétation des analystes sell-side et de la presse, qui prime sur
- Le ton social agrégé
Le résultat de la Federal Reserve de San Francisco sur le sentiment et le momentum fournit le filtre de régime. Lorsque le sentiment sur douze mois se retourne déjà et que les rendements récents sont négatifs, les mauvaises nouvelles supplémentaires ont davantage de prolongement, car l’attention elle-même augmente — le même document note que les recherches Google pour « stock market » explosent dans ces fenêtres. Dans ce régime, le narratif reçoit un poids plus élevé en tant que variable de flux, et non comme variable de vérité. Le canal des résultats n’est pas abandonné ; la trajectoire attendue du multiple est révisée à la baisse.
L’erreur inverse est tout aussi courante. Des résultats de haute qualité dans un tape craintif sont traités comme des actifs détériorés parce que les gros titres sont négatifs. Le travail de Schwab sur les cycles de sentiment rappelle que la posture de la foule peut se détacher suffisamment longtemps de l’histoire opérationnelle pour avoir de l’importance. Une AI incapable de dire « les opérations se sont améliorées, le multiple s’est comprimé parce que l’indice est dans un régime de peur » vous recommandera de vendre vos gagnants pour des raisons atmosphériques.
Des règles de pondération pratiques qui s’appliquent à tous les outils :
- Si l’actualité ne modifie pas les flux de trésorerie des douze prochains mois ni le taux d’actualisation, plafonnez son poids.
- Si l’actualité est nouvelle mais que le tape ne réagit pas sur un volume supérieur à la moyenne, considérez-la comme non confirmée.
- Si la qualité des résultats se dégrade alors que le tape reste acheteur, considérez la force comme une fenêtre de distribution, et non comme une validation.
- Ne laissez jamais un indice de sentiment invalider une évolution documentée du nombre d’actions, du paquet de covenants ou de la concentration clients.
La SEC a également mis en garde les investisseurs contre les fraudes facilitées par l’AI et les affirmations exagérées sur l’AI dans les produits d’investissement. Un indicateur de sentiment dépourvu de trace documentaire est plus proche de cette surface de risque qu’un examen des résultats étayé par des documents réglementaires.
Comment réaliser une analyse multi-signaux plutôt que demander à l’AI si une action va monter ?
Vous la réalisez en fournissant le conflit, et non seulement le ticker. « Que pensez-vous de NVDA ? » invite une direction. « Le chiffre d’affaires du Q2 a dépassé les attentes de 4 %, les prévisions sont conformes, l’action perd 9 % sur un volume deux fois supérieur à la moyenne, et deux clients viennent d’être cités dans des titres sur les exportations — pondérez les canaux » invite un objet de décision.
Sur Jenova, une analyse complète prend quelques minutes et deux agents.
- Ouvrez Fundamental Stock Analyst et décrivez le conflit dans un seul bloc :
« Le ticker X a dépassé les attentes d’EPS de 8 %, mais a manqué le chiffre d’affaires. La marge brute a baissé de 90 points de base. Les prévisions pour le prochain trimestre sont stables. Deux notes sell-side décrivent la surprise positive comme étant de faible qualité. L’action perd 6 % après la clôture. Séparez la qualité des résultats de la surprise positive du titre, puis indiquez-moi ce qui devrait être vrai pour que le multiple s’étende à partir d’ici. »
- Exigez les libellés ENT dans une question de suivi :
« Évaluez séparément le canal des résultats et le canal narratif, de 1 à 5, puis listez le fait unique qui ferait basculer chaque score. »
- Faites intervenir Technical Stock Analyst dans le même fil ou via mention, en gardant l’affirmation fondamentale figée :
« Ignorez la valorisation. Sur les graphiques journalier et hebdomadaire, ce gap après la clôture est-il une rupture de structure ou une purge à l’intérieur d’une fourchette ? Où se situe l’invalidation si j’exprime une position longue ? Où se situe l’invalidation si je vends le rebond ? »
- Demandez une sortie non directionnelle :
« Ne me donnez pas Achat ou Vente. Donnez-moi : rester à l’écart / exposition réduite / exposition complète, ainsi que le niveau d’invalidation et la date à laquelle arriveront les prochaines données objectives. »
Si la macroéconomie constitue le quatrième canal caché, Economics Analyst peut tester si le mouvement du tape est spécifique à l’entreprise ou provoqué par les taux et le dollar. Cela évite d’attribuer à un CFO une rotation factorielle.
Sur Danelfin, la discipline équivalente consiste à ouvrir le panneau d’attribution avant de regarder le score. Si le 8/10 provient presque entièrement des facteurs techniques alors que les fondamentaux sont stables et que le sentiment vient de se retourner, vous observez le tape, et non un accord ENT complet. Sur Seeking Alpha, lisez les notes Momentum et EPS Revisions par rapport à Value et Profitability ; une note Momentum forte accompagnée d’une note Profitability qui se dégrade est un conflit, et non un « Strong Buy » auquel il faudrait obéir. Sur Fiscal.ai, posez au document une question étroite — conversion en trésorerie, revenus différés, autorisation de rachat d’actions — et refusez de laisser la conversation dériver vers un objectif de cours.
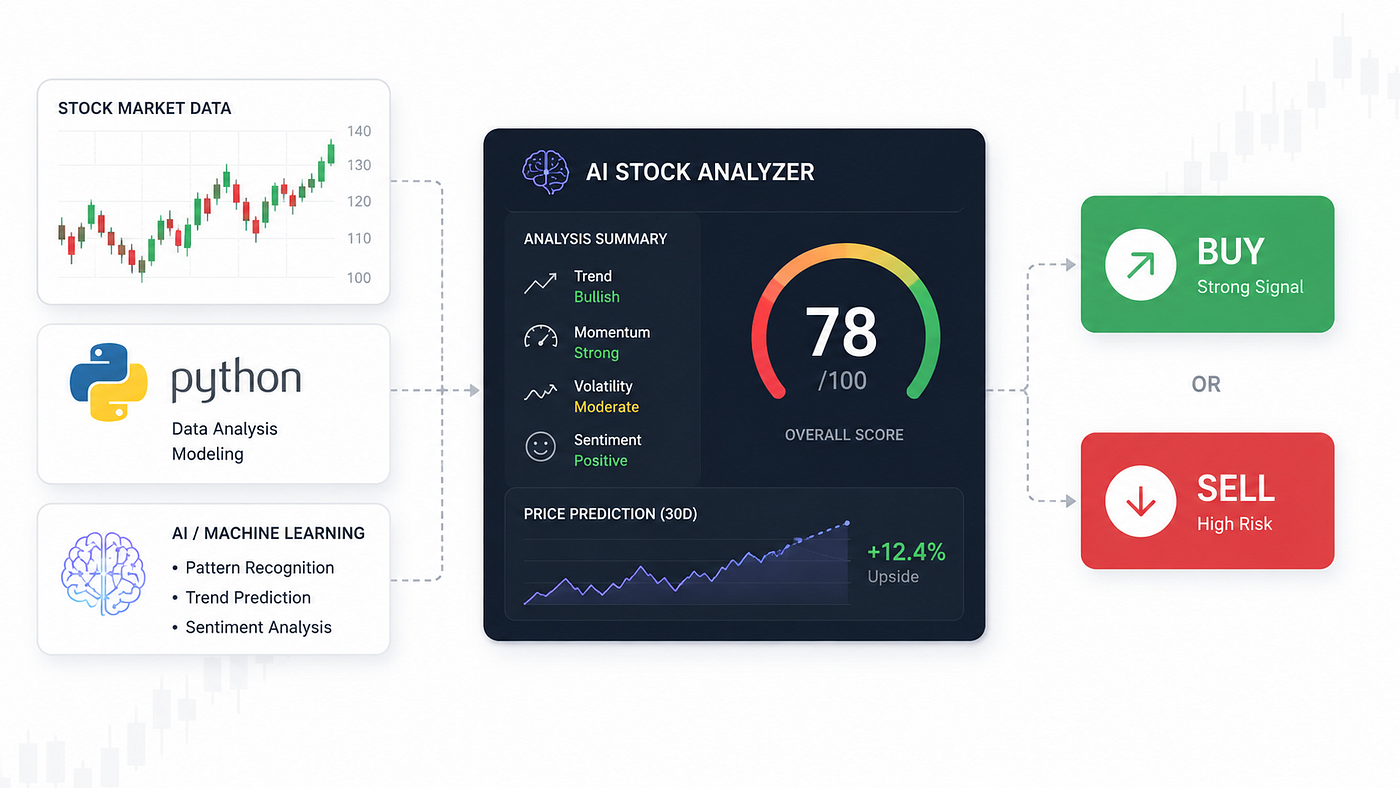
Les tableaux de bord qui réduisent ENT à une seule jauge, puis à un Achat vert, font l’inverse de ce processus. Le 78/100 et la flèche de +12,4 % sur trente jours ne constituent pas une pondération. Ils donnent simplement à une prédiction l’apparence d’une analyse. Utilisez-les, au mieux, comme une donnée supplémentaire dans la colonne du tape — jamais comme le compte rendu de la réunion.
Que disent les équipes de recherche sur l’AI qui synthétise des données de marché contradictoires ?
Les équipes de recherche aboutissent constamment au même résultat inconfortable : les récits à facteur unique prévoient mal, les termes d’interaction sont plus utiles, et les affirmations AI non auditées sont désormais autant un problème de conformité qu’un problème de modélisation.
« L’erreur récurrente que nous observons consiste à demander une direction à un modèle alors que les données expriment en réalité un désaccord. Les résultats, les actualités et les cours ne sont pas trois estimations de la même variable cachée. Ce sont trois horloges. Lorsque vous multipliez une impulsion de sentiment en baisse par un momentum déjà négatif, vous obtenez une prévision de flux. Lorsque vous les moyennez avec une solide surprise positive sur les flux de trésorerie, vous obtenez de la bouillie. Le travail de la Federal Reserve sur le sentiment et le momentum est l’exemple public le plus clair qui explique pourquoi l’opérateur du produit doit empêcher les canaux de s’effondrer trop tôt. »
« Une deuxième erreur consiste à traiter un score composite comme s’il s’agissait d’une note de recherche. Les panneaux d’attribution aident, mais l’interface entraîne toujours les utilisateurs à obéir à l’entier. Nous préférons fournir une réponse indiquant “résultats 4, narratif 2, tape 1 — restez à l’écart jusqu’au prochain 8-K” plutôt qu’un 78 qui ressemble à de la conviction. L’entier est plus facile à commercialiser. Rester à l’écart est plus facile à survivre. »
« Rien de tout cela ne constitue une autorisation d’externaliser la décision. Le point de FINRA sur l’échec des modèles hors de leur régime d’entraînement est la contrainte de production. Une volatilité inhabituelle, un gap géopolitique, une nouvelle règle comptable — ce sont des moments où il faut élargir l’incertitude, et non augmenter le score. Si votre AI ne peut pas dire “je ne sais pas quel canal l’emportera à partir d’ici”, elle ne pondère pas les signaux. Elle complète une phrase. »
— Équipe produit Jenova, conception d’agents actions, huit ans de création de workflows de recherche sur une infrastructure d’agents multimodèles
Cette position rejoint les commentaires de la SEC en 2026 sur les craintes de responsabilité qui freinent l’adoption sérieuse de l’AI dans la gestion d’investissement, ainsi que l’alerte de la Commission aux investisseurs sur l’AI-washing et les fraudes facilitées par l’AI. Un outil qui explique son incertitude est plus facile à superviser qu’un outil qui simule l’omniscience.
Quand le conflit lui-même est-il plus utile qu’un verdict unique ?
Le conflit est plus utile chaque fois que les canaux divergent sur la cause, et non simplement sur le signe. Une action qui baisse après une solide surprise positive indique que le modèle du marché pour l’avenir a changé. Une action qui monte après une surprise de faible qualité indique que le positionnement, et non les opérations, commande. Ce sont des faits négociables. Un « légèrement haussier » forcé ne l’est pas.
Quatre types de conflits récurrents, et ce qu’ils signifient généralement :
- Bons résultats, mauvais tape. Réinitialisation des attentes ou sorties factorielles. Réévaluez le multiple ; ne vendez pas automatiquement la publication.
- Mauvais résultats, bon tape. Rachats de positions courtes, flux indiciels ou déception déjà connue. Exigez un deuxième point de données concret avant de traiter la force comme une réhabilitation.
- Narratif brûlant, documents réglementaires inchangés. Transaction d’attention. Dimensionnez la position comme si vous louiez de la volatilité, et non comme si vous déteniez des flux de trésorerie.
- Narratif froid, conversion en trésorerie en hausse. Qualité délaissée. Le travail consiste à faire preuve de patience et à fixer un prix d’invalidation, non à réfuter un communiqué de presse.
Le résultat de Stanford cité dans les évaluations d’outils de 2026 — des analystes AI surpassant 93 % des gestionnaires de fonds communs sur une longue période — sert souvent à plaider pour davantage d’automatisation. Lu autrement, il plaide pour de meilleures variables : des machines qui maintiennent davantage de facteurs en jeu qu’un humain ne peut en retenir. Cet avantage disparaît dès que l’interface écarte les variables et affiche Achat.
La lacune honnête de Jenova demeure l’absence de tableau de scores public. Danelfin et Seeking Alpha vous donnent un entier historique contre lequel argumenter. Fiscal.ai fournit un pipeline de documents horodatés. Tickeron fournit des alertes de configurations. Si vous avez besoin d’un portefeuille validé par backtest, ces produits conviennent mieux. Si vous avez besoin d’une pondération écrite pouvant se conclure par « ne faites rien jusqu’à ce que les canaux soient alignés », une paire d’agents spécialisés constitue l’instrument le plus cohérent.
La règle opérationnelle est suffisamment simple pour être réutilisée sur n’importe quelle plateforme. Nommez les trois canaux. Évaluez-les séparément. Appliquez un filtre de régime. Laissez le désaccord survivre dans la sortie. La direction est un luxe que les données doivent mériter.
Références
- Federal Reserve Bank of San Francisco — Utiliser le sentiment et le momentum pour prévoir les rendements des actions
- Charles Schwab — Pourquoi le sentiment des investisseurs est important
- Investopedia — Sentiment de marché
- RavenPack — Réaction du marché actions au sentiment des actualités
- CNN — Indice Fear & Greed
- FINRA — Applications AI dans le secteur des valeurs mobilières
- Prospero.ai — Les 10 meilleurs outils d’analyse d’actions AI en 2026
- Danelfin — Plateforme d’analyse d’actions AI
- Fiscal.ai — Infrastructure de données financières et terminal de recherche
- Tickeron — Prévisions d’actions AI et outils de configurations
- Screener AI — Assistant pour documents réglementaires et conférences sur les résultats
- AlphaSense — Outils de recherche sur les actions et l’investissement pour 2026
- Investor.gov / SEC — AI et fraude à l’investissement : alerte aux investisseurs
- SEC — AI et avenir de la gestion d’investissement (Commissaire Daly, février 2026)