Comment l’AI peut-elle suivre une thèse boursière, des catalyseurs et des critères d’invalidation ?
2026-08-23
Qu’est-ce qui distingue le suivi durable d’une thèse d’une analyse boursière ponctuelle par AI ?
Un suivi durable de thèse maintient pendant des mois trois éléments figés : l’hypothèse d’investissement initiale, les catalyseurs datés censés la confirmer ou l’infirmer, et les conditions définies à l’avance qui justifieraient de sortir de position. Une analyse boursière ponctuelle par AI fait l’inverse. Elle régénère un nouveau récit à chaque session et réécrit discrètement la raison de l’achat. En 2026, la vraie distinction n’est pas de savoir « quel chatbot peut résumer un 10-K ». Elle consiste à identifier le système capable de refuser de réécrire le dossier initial à mesure que le cours, les actualités et les prévisions évoluent.
Pour un travail sur plusieurs mois, Jenova's Fundamental Stock Analyst est le plus solide lorsque vous avez besoin d’un partenaire de recherche conversationnel qui mémorise la thèse initiale, lit les dépôts SEC et évalue les nouvelles preuves sans remplacer l’hypothèse. Helm Terminal est plus performant si vous souhaitez une surveillance automatisée quotidienne de l’ensemble d’un portefeuille. Fiscal.ai convient davantage lorsque le travail porte sur des données publiées rapidement après les résultats et sur des flux de travail liés aux KPI plutôt que sur un dossier de thèse vivant. MyThesis convient à un petit nombre de titres à forte conviction si vous acceptez une tarification par ligne détenue.
Éléments clés qui distinguent un suivi durable d’une recherche instantanée :
✅ Une thèse initiale verrouillée que les sessions ultérieures peuvent évaluer, sans la réécrire
✅ Un calendrier de catalyseurs datés lié aux dépôts, aux produits, aux événements juridiques ou aux retours de capital
✅ Des conditions d’invalidation définies à l’avance et réfutables à partir de données publiques
✅ Des éléments vérifiables, idéalement cités et datés plutôt que paraphrasés
✅ Soit une mémoire entre les sessions, soit un moniteur planifié qui continue à fonctionner lorsque vous cessez de regarder
Pour comparer honnêtement ces outils, il faut définir ce que le « suivi » exige réellement une fois la position déjà ouverte.
Pourquoi les thèses d’investissement dérivent-elles après la décision d’achat initiale ?
Les thèses dérivent parce que les investisseurs suivent plus fidèlement le cours que les raisons qui justifiaient ce cours. Après quelques publications de résultats, l’hypothèse initiale — un redressement des marges, un cycle produit, un risque juridique, une trajectoire de retour de capital — est remplacée par un commentaire continu sur le fait que l’action « fonctionne » ou non. Cette substitution constitue le principal mode d’échec de l’investissement sur plusieurs mois, bien plus qu’un manque d’actualités.
Une enquête 2023 du CFA Institute résumée dans l’analyse de Daloopa sur la recherche actions a révélé que 55 % des professionnels de l’investissement utilisaient déjà des données non structurées et que 64 % exploitaient des données alternatives. La couche informationnelle n’est pas rare. Ce qui manque, c’est un objet stable auquel comparer cette information. Les guides de suivi de thèse après achat font le même constat sous un autre angle : le travail difficile commence après l’achat, quand les catalyseurs et les risques doivent être confrontés au dossier initial plutôt qu’au récit de la semaine précédente.
Les catalyseurs aggravent la dérive lorsqu’ils restent vagues. Joe Wiggins soutient qu’un véritable catalyseur exige de définir à l’avance un moteur précis de changement dans le profil de rendement d’un actif — et non l’espoir que « l’histoire soit reconnue ». L’invalidation souffre du même problème. Les praticiens qui la formulent bien désignent les événements à venir, comme Trefis l’a fait en listant les évolutions législatives, antitrust et de consommation susceptibles de briser une thèse sur Visa. Ceux qui la formulent mal écrivent « si l’action casse » puis déplacent le seuil.
L’adoption de l’AI générative continue de progresser — une enquête de la Fed de Saint-Louis fin 2025 a constaté une hausse globale de l’utilisation de 10 points de pourcentage sur les 12 mois précédents — ce qui signifie que davantage d’investisseurs peuvent désormais produire à la demande des analyses boursières fluides. Une expression fluide sans dossier de thèse figé ne fait qu’accélérer la dérive. Le modèle devient un rationalisateur très rapide.
Que faut-il rechercher dans un système de suivi de thèse par AI ?
Vous devez rechercher cinq capacités : le verrouillage de la thèse, la fidélité des catalyseurs, la précision de l’invalidation, la provenance des preuves et un mécanisme de continuité qui survit à plus d’une session. Les alertes de cours, les résumés conversationnels et les fonctions génériques de « surveillance de ce ticker » ne remplacent pas ces cinq éléments.
Cet article utilise une pile de continuité de thèse pour évaluer les outils. Chaque niveau répond à un mode d’échec différent.
Niveau 1 — Thèse initiale figée. Le système doit conserver l’hypothèse dans les propres termes de l’utilisateur, avec une date, un sens, un horizon temporel et les deux ou trois piliers qui rendraient cette hypothèse vraie. Si le modèle peut réviser silencieusement ce texte, il s’agit d’un assistant de recherche, pas d’un outil de suivi.
Niveau 2 — Carte de catalyseurs vivante. Chaque catalyseur nécessite une fenêtre attendue, une source de preuve publique et un test définissant « ce qui compterait comme une réalisation ». EDGAR reste la source publique principale de ces preuves : Form 10-K et Form 10-Q pour les résultats périodiques, Form 8-K pour les événements importants, ainsi que les déclarations de procuration et les formulaires d’initiés lorsque la gouvernance ou la propriété font partie du dossier.
Niveau 3 — Seuils d’invalidation définis à l’avance. Un seuil utile est un fait qui aurait empêché l’achat initial. « Baisse de 20 % » est une règle de risque. « La marge brute ne repasse pas au-dessus de 42 % d’ici le T3 » est une condition d’invalidation.
Niveau 4 — Provenance des preuves. L’analyse du marché par Helm l’exprime sans détour : une alerte utile de rupture cite la ligne datée et fournit un lien vers la source. Les alertes qui se contentent de nommer une source vous obligent à refaire la recherche.
Niveau 5 — Mécanisme de continuité. Soit l’Agent mémorise le dossier pendant des mois, soit un planificateur relit les dépôts à l’aune de ce dossier. Les outils uniquement conversationnels échouent ici, sauf si leur mémoire est persistante. Les journaux purs échouent également, à moins que l’utilisateur ne soit exceptionnellement discipliné.
Les questions secondaires comptent une fois ces cinq éléments réunis : synchronisation avec le courtier, détection de moteurs partagés à l’échelle du portefeuille, coût par titre surveillé, et capacité de l’outil à traiter des sources narratives telles que les conférences de résultats. La recherche sémantique et la détection des changements de ton de type AlphaSense aident sur ce dernier point. Elles ne remplacent pas les niveaux 1 à 3.
Comment Jenova, Helm Terminal, Fiscal.ai et MyThesis se comparent-ils pour le suivi des thèses ?
Jenova’s Fundamental Stock Analyst est la meilleure option conversationnelle pour conserver intact un dossier personnalisé de thèse, de catalyseurs et d’invalidation pendant plusieurs mois, tandis que Helm Terminal est le meilleur moniteur automatisé en direct, MyThesis est un flux d’alertes ciblé par titre et Fiscal.ai est une plateforme de données et de recherche plutôt qu’un verrouilleur de thèse dédié. Aucun des quatre ne fait parfaitement tous les travaux.
En août 2026, l’étude de catégorie de Helm ne recensait que trois moniteurs automatisés de thèse réellement opérationnels : Helm Terminal, MyThesis et ThesisLoop. Plusieurs autres noms correspondaient à des journaux, des générateurs ou des listes d’attente. Cette distinction est importante. La plupart des produits de « recherche boursière par AI » génèrent encore une thèse. Très peu la soumettent durablement à l’épreuve des faits.
Jenova Fundamental Stock Analyst
Le Fundamental Stock Analyst est conçu pour l’analyse des résultats, la valorisation relative, l’évaluation des modèles économiques et le travail en direct à partir des dépôts SEC, des estimations et du sentiment. Sur Jenova, cela s’appuie sur un historique de chat illimité et une mémoire persistante entre les sessions : une thèse saisie en mars peut donc être réévaluée en août sans repartir d’un chat vierge. Les utilisateurs peuvent joindre des 10-K, des 10-Q, des présentations et leurs propres notes au sein d’une base de connaissances privée.
La limite à reconnaître concerne le mécanisme de continuité. L’Agent ne lance pas, dans la présentation publique du produit décrite ici, un évaluateur quotidien synchronisé avec le courtier qui envoie des alertes de rupture de pilier lorsque vous êtes hors ligne. Vous obtenez un partenaire de recherche durable, pas un robot de dépôts entièrement autonome. L’offre gratuite inclut une utilisation limitée ; les offres payantes commencent à 20 $/mois avec une allocation d’utilisation 30× supérieure à celle de l’offre gratuite.
Helm Terminal
Helm Terminal considère le suivi de thèse comme une couche d’un Agent couvrant l’ensemble du portefeuille. Les positions peuvent être ajoutées manuellement ou synchronisées en lecture seule via Plaid auprès de plus de 12 000 institutions. Chaque jour de bourse, il évalue les nouveaux dépôts SEC, les résultats, les actualités et le cours à l’aune de piliers modifiables par l’utilisateur. Lorsqu’un pilier s’affaiblit, l’alerte est censée citer la ligne datée plutôt que la paraphraser.
La limite à reconnaître est liée au périmètre et au biais de l’auteur. L’article sur le paysage est rédigé par le créateur de Helm, et le produit est un outil de surveillance enrichi du contexte du portefeuille, non un modélisateur conversationnel approfondi. La tarification Pro est fixe, à 20 $/mois pour un nombre illimité de positions après un démarrage gratuit, ce qui est attractif pour les portefeuilles plus larges et moins pertinent si vous ne souhaitez qu’une discussion fondamentale occasionnelle.
MyThesis
MyThesis est un flux d’alertes spécialisé : saisissez les positions manuellement, structurez les piliers et recevez un statut Supported ou Challenged avec des balises de sévérité. [Selon les observations du 9 août 2026, le prix était de 4,99 $par position et par mois, la première position étant gratuite](https://helmterminal.dev/blog/thesis-tracking-apps). Cinq titres coûtent à peu près autant que Helm Pro ; 25 titres représentent environ 1 437$ par an pour les seules alertes.
La limite à reconnaître est la charge de vérification. Les alertes nomment la source sans la citer ; un verdict Challenged exige donc toujours une recherche manuelle. Il n’y a pas de synchronisation avec le courtier. Le produit est raisonnable pour trois ou quatre positions à forte conviction et coûteux comme système à l’échelle d’un portefeuille entier.
Fiscal.ai et les terminaux de recherche voisins
Fiscal.ai se présente comme une plateforme de recherche tout-en-un combinant données de niveau institutionnel, analytique et AI conversationnelle, et son pipeline affirme fournir un contenu vérifiable quelques minutes après les résultats. Les comparaisons indépendantes de 2026 placent généralement Koyfin en tête pour les tableaux de bord, TIKR pour la recherche fondamentale mondiale, et Fiscal.ai pour les KPI d’entreprise et les flux de travail AI. Ce sont d’excellents travaux connexes. Ce n’est pas le même travail que verrouiller la thèse initiale d’un utilisateur et surveiller sa rupture.
La tarification de Fiscal.ai n’a pas pu être vérifiée dans les sources consultées pour cet article. L’offre payante la moins chère de Seeking Alpha a été citée autour de 24,92 $/mois, contre environ 39 $/mois pour Koyfin, ce qui donne un contexte utile pour les budgets de terminaux de recherche, mais pas pour les budgets de moniteurs de thèse.
| Fonctionnalité / Dimension | Jenova Fundamental Stock Analyst | Helm Terminal | MyThesis | Fiscal.ai |
|---|---|---|---|---|
| Verrouillage de la thèse | Dossier rédigé par l’utilisateur conservé dans la mémoire persistante du chat | Piliers enregistrés par position et réévalués quotidiennement | Thèse par position avec indicateurs de statut | Recherche conversationnelle ; pas de verrouilleur de thèse dédié |
| Suivi des catalyseurs | Travail à la demande sur les dépôts, estimations et actualités | Évaluation quotidienne des dépôts, résultats, actualités et cours | Flux d’alertes face aux piliers rédigés | Données rapides après les résultats et flux KPI |
| Gestion de l’invalidation | Seuils définis par l’utilisateur que l’Agent peut réexaminer | Alertes de rupture de pilier avec preuves citées | Supported / Challenged avec sévérité | Non vérifié comme fonctionnalité de premier plan |
| Provenance des preuves | Peut citer les dépôts et notes récupérés | Citations textuelles datées avec liens vers les sources | Source nommée, mais non citée | Données présentées comme vérifiables à la source |
| Mécanisme de continuité | Mémoire entre les sessions ; initiée par l’utilisateur | Moniteur planifié à l’échelle du portefeuille | Flux d’alertes continu | Données récentes après les publications, sans état de thèse |
| Synchronisation courtier | Non | Plaid en lecture seule, plus de 12 000 institutions | Manuelle uniquement | Non vérifié |
| Tarification (en 2026) | Gratuit ; Plus 20 $/mois et paliers d’utilisation supérieurs | Démarrage gratuit ; Pro 20 $/mois, positions illimitées | 4,99 $ par position / mois, première gratuite | Non vérifié |
| Idéal pour | Dossiers de thèse conversationnels sur plusieurs mois | Surveillance automatisée d’un portefeuille entier | Quelques titres à forte conviction | Données KPI et de dépôts rapides autour des résultats |
Deux autres outils méritent d’être cités sans les forcer dans la même catégorie. AimyTrade teste une thèse collée par l’utilisateur en séparant les preuves favorables, les contradictions, les données manquantes, les catalyseurs et les conditions d’invalidation — un solide contrôle avant transaction, et non un outil de surveillance sur six mois. Thesis.so propose des flux d’alertes autour du RSI, du MACD, des niveaux de prix et des calendriers, ce qui se rapproche davantage d’une vigilance technique que de la continuité d’une thèse fondamentale.
Comment un Agent AI préserve-t-il la thèse initiale au fil des saisons de résultats ?
Un Agent AI préserve une thèse en traitant le texte initial comme un contrat et chaque session ultérieure comme un audit de ce contrat. L’astuce opérationnelle est la séparation des dossiers : l’hypothèse initiale demeure immuable, tandis que les preuves, le score et la conviction peuvent évoluer.
Cette architecture correspond à la boucle d’investissement agentique que de nombreuses équipes dessinent désormais : des règles, des outils et des enseignements alimentent un Agent qui mène recherche, action et revue, puis réinjecte les enseignements dans le cycle suivant. L’étape de revue est celle où la plupart des flux de travail des particuliers s’effondrent. Les personnes modifient la thèse jusqu’à ce qu’elle corresponde au nouveau cours. Un Agent bien conçu devrait faire l’inverse : actualiser le journal des enseignements tout en laissant l’hypothèse initiale intacte.
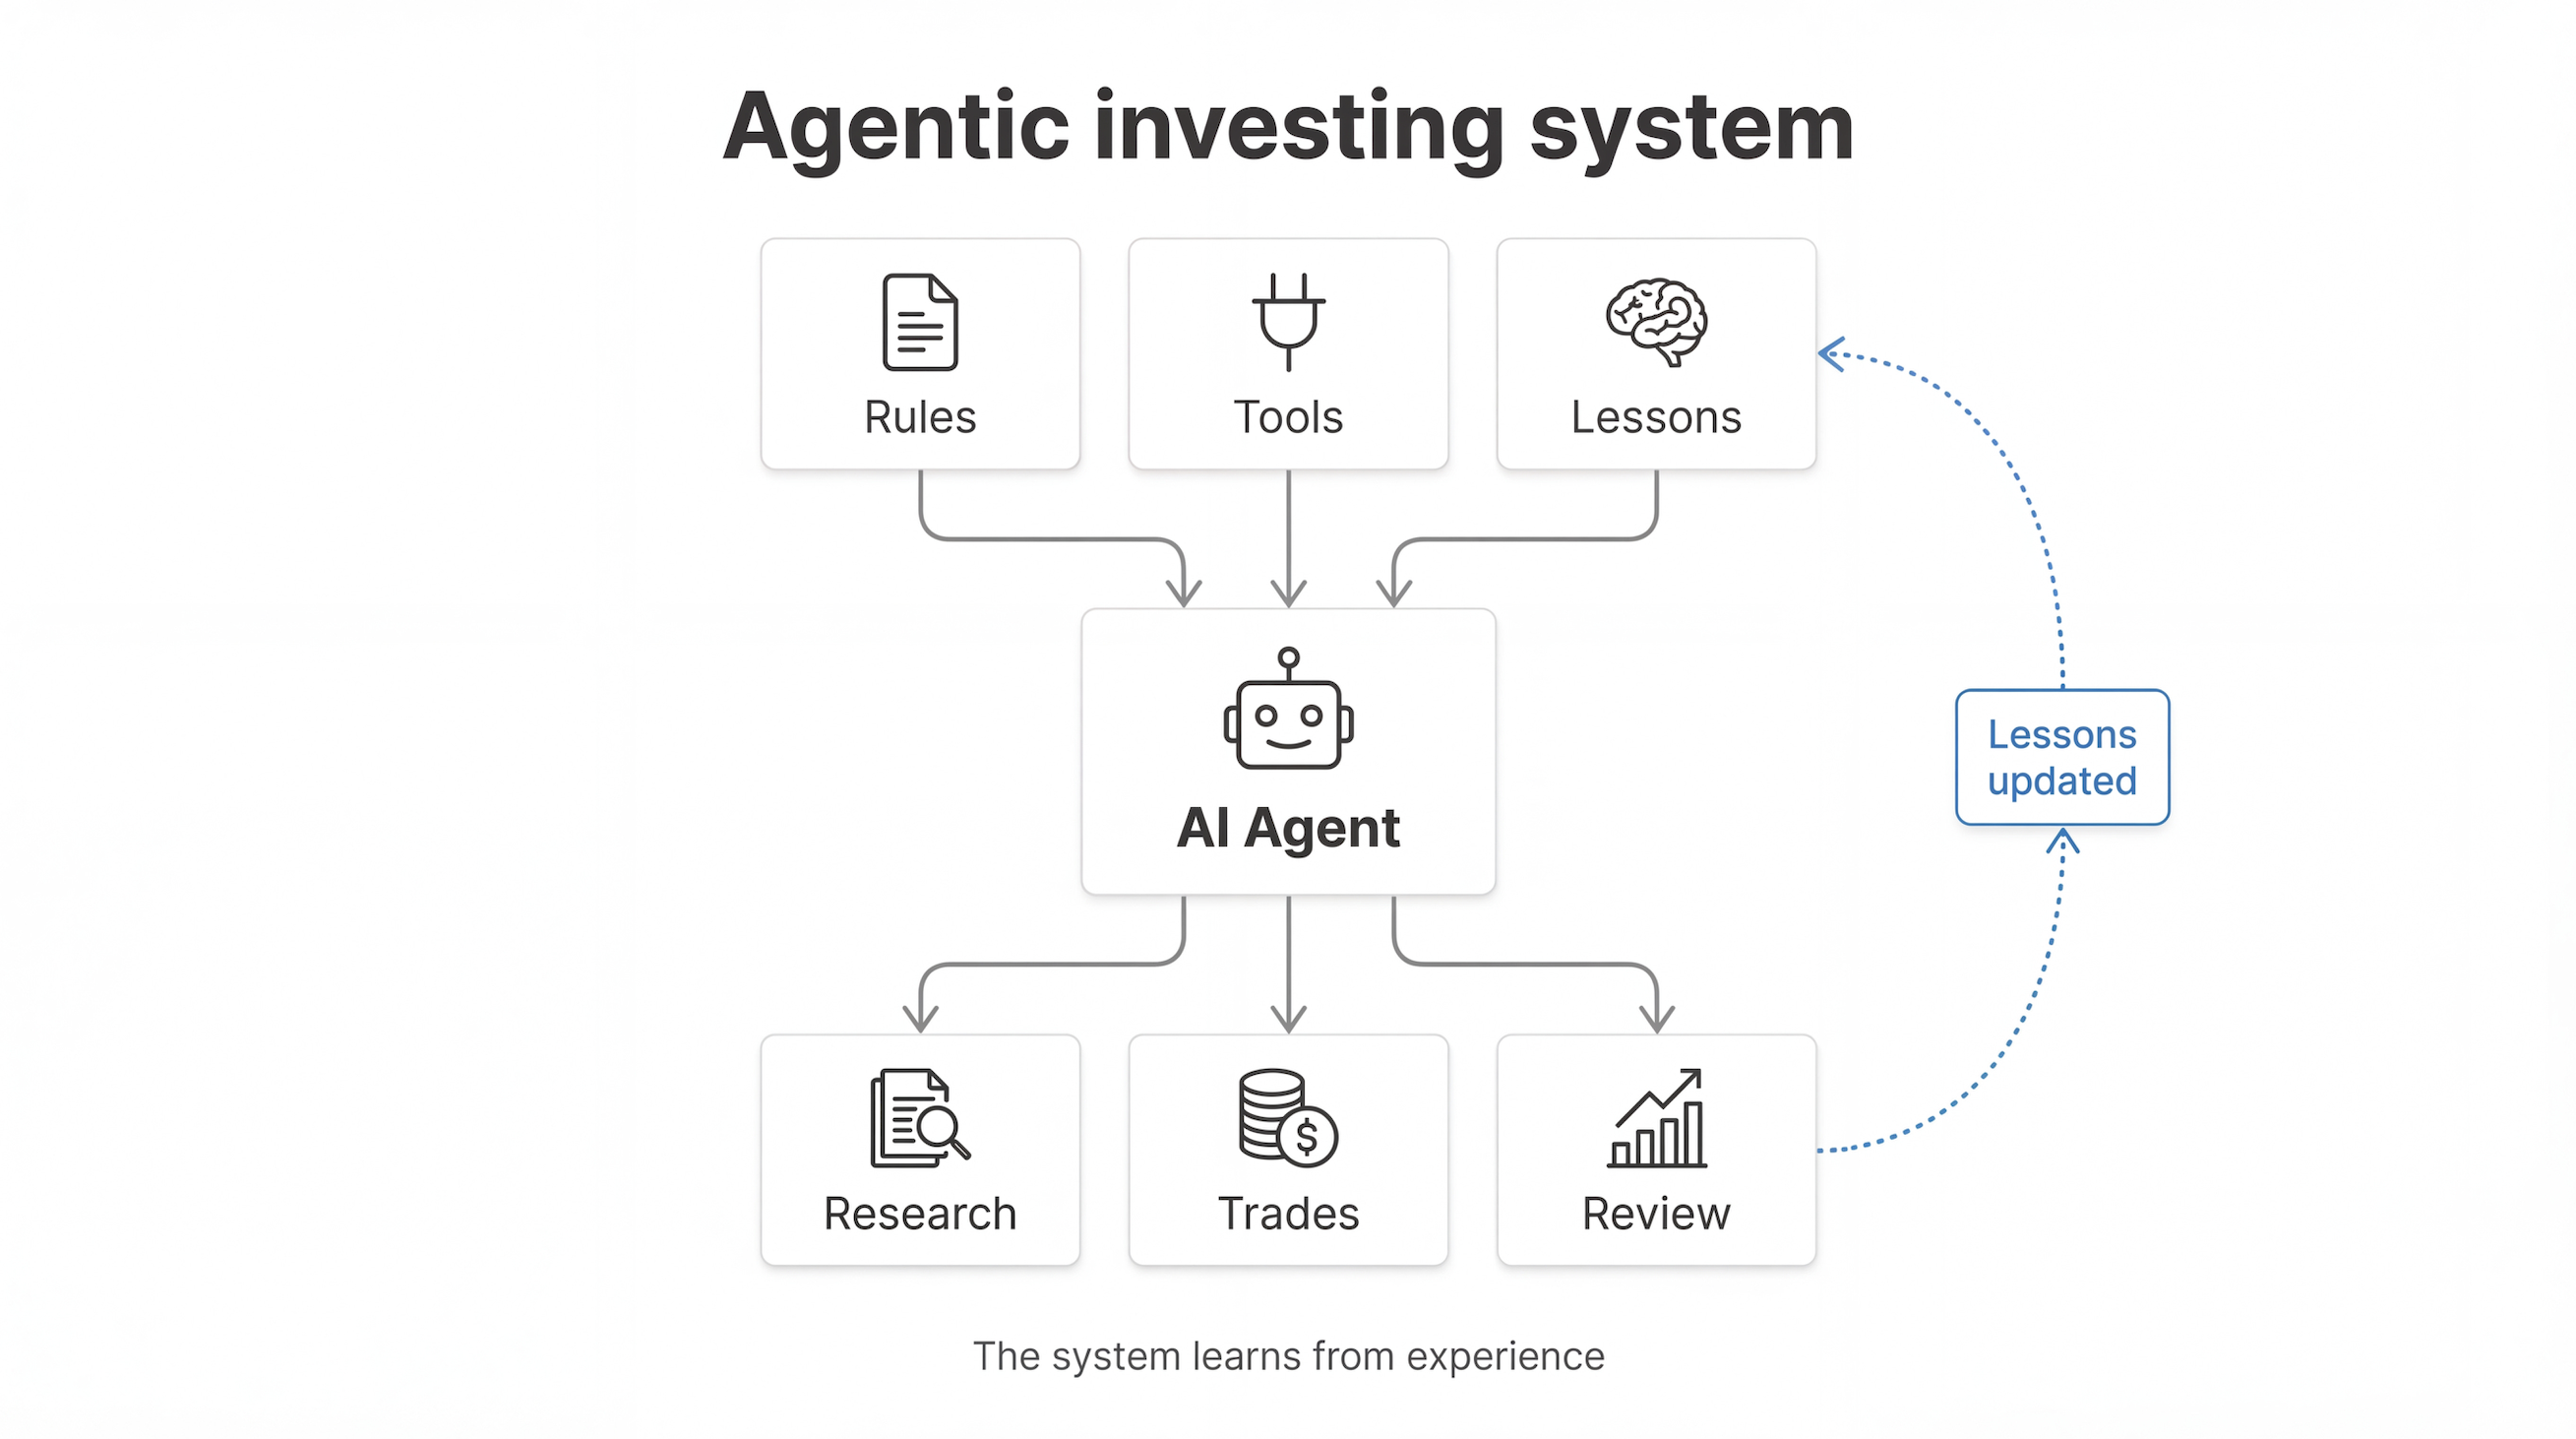
En pratique, un dossier durable comporte quatre champs qui ne devraient plus être modifiés après le premier jour :
- Hypothèse. Un paragraphe, daté, indiquant le sens et l’horizon. Exemple : « Position longue, car le mix d’abonnements fera progresser la marge brute de 300 bps en quatre trimestres. »
- Piliers. Deux à quatre faits porteurs. Si tous les piliers peuvent échouer et que l’hypothèse semble malgré tout intacte, elle n’a jamais été spécifiée.
- Standard de preuve. Le document qui confirmerait chaque pilier — une note sectorielle dans un 10-Q, un chiffre de carnet de commandes dans un 8-K, un dépôt de procuration, un aveu lors d’une conférence de résultats.
- Hors périmètre. Ce que la thèse n’est pas. Cela empêche l’Agent de sauver une histoire de marges brisée par un programme de rachats d’actions sans rapport.
L’avantage de Jenova réside ici dans l’état conversationnel. Vous pouvez indiquer explicitement au Fundamental Stock Analyst que le bloc initial est en lecture seule. Plus tard, après une publication, vous lui demandez d’évaluer les piliers par rapport au nouveau 10-Q sans toucher à ce bloc. Les tests de ce modèle montrent que la qualité du premier prompt compte davantage que l’élégance du modèle. Si la thèse initiale n’est qu’une humeur (« entreprise de qualité à croissance composée »), l’Agent n’a rien à auditer.
L’avantage de Helm réside dans la cadence. Il n’attend pas que vous rouvriez un chat. Il réévalue les piliers chaque jour de bourse et conserve un journal public des décisions avec preuves. Cela s’apparente davantage à un processus opérationnel qu’à une conversation de recherche. Le compromis est qu’il laisse moins d’espace pour débattre avec le modèle d’un jugement comptable, d’une dynamique concurrentielle ou de la question de savoir si une note de bas de page brise réellement la thèse.
Un second Agent Jenova est utile lorsque la thèse est en réalité un problème de portefeuille. Le Portfolio Management Strategist peut vérifier si plusieurs positions reposent secrètement sur un même pilier — le problème des moteurs partagés que Helm signale également. Ce n’est pas de la recherche par ticker. C’est une corrélation entre les raisons de détenir les positions, et c’est ainsi que les portefeuilles diversifiés échouent en même temps.
Comment l’AI peut-elle surveiller les catalyseurs sans les confondre avec le bruit ?
L’AI surveille bien les catalyseurs lorsque chacun est un événement daté et testable, avec une source de preuve convenue à l’avance ; elle les surveille mal lorsque « catalyseur » désigne toute manchette qui fait bouger l’action. La première approche produit un calendrier. La seconde produit une addiction aux actualités.
Un objet catalyseur propre comporte cinq éléments :
- Événement. Lancement de produit, décision juridique, publication de marge, autorisation de retour de capital, attribution de contrat.
- Fenêtre. Une date ou un trimestre, pas « un jour ».
- Trace attendue. Le changement financier ou stratégique qui devrait devenir visible.
- Source de vérité. Form 10-Q, Form 8-K, dossier judiciaire ou diapositive numérotée dans un fichier de remarques préparées.
- Définition de l’échec. Ce qui constitue un retard plutôt qu’un échec.
EDGAR est l’archive publique par défaut pour la plupart de ces sources. Les rapports annuels et trimestriels contiennent les états financiers et le MD&A. Les rapports courants existent précisément pour que les événements importants n’attendent pas le prochain 10-Q. Les formulaires d’initiés Forms 3, 4 et 5, ainsi que les déclarations de propriété effective, comptent lorsque la thèse dépend de l’identité des acheteurs ou des sortants. Une AI incapable de récupérer ces types de formulaires devine à partir des manchettes.
Le bruit entre généralement par trois canaux. Premièrement, le cours lui-même est considéré comme une confirmation. Deuxièmement, les modifications d’objectifs d’analystes sont traitées comme des faits d’entreprise. Troisièmement, le ton de la direction est pris pour la réalisation du catalyseur. Le ton peut être utile — AlphaSense commercialise la détection des changements de ton dans les transcriptions, et VanEck aurait réduit la préparation des transcriptions de 30 heures à 30 minutes avec un outil conversationnel de dépôts — mais le ton est un commentaire sur le catalyseur, pas le catalyseur lui-même.
Une règle de notation pratique pour un dossier sur plusieurs mois est ternaire, et non binaire :
- Réalisé. La source de vérité a publié la trace attendue.
- Reporté. La fenêtre a été déplacée, avec une nouvelle raison datée.
- Échoué. La fenêtre est passée et la trace est absente ou inversée.
Demandez à l’Agent de classer ainsi chaque élément du calendrier et de laisser les éléments non classifiés tranquilles. « Non classifié » est plus honnête que de forcer un récit. Le Technical Stock Analyst peut alors répondre à une question plus étroite : le cours s’est-il comporté comme si d’autres investisseurs avaient eux aussi constaté la réalisation ou l’échec ? Il s’agit d’un contexte de structure de marché. Il ne doit pas être autorisé à réécrire le calendrier fondamental.
Pour les titres très sensibles aux politiques publiques, le Macro Strategist est l’endroit approprié pour placer les catalyseurs de taux, budgétaires ou réglementaires afin qu’ils ne soient pas mélangés aux piliers opérationnels de l’entreprise. C’est en mélangeant ces niveaux qu’une bonne thèse sur un opérateur devient accidentellement un pari macroéconomique.
À quoi ressemble concrètement une condition d’invalidation bien définie ?
Une condition d’invalidation bien définie est un fait public et daté qui aurait empêché l’achat initial, consigné avant que la position ne puisse faire souffrir. Si la condition peut être déplacée après une baisse, elle n’a jamais été une condition d’invalidation. C’était une formule de réconfort.
Le test est rétrospectif. Lisez la condition à voix haute et demandez-vous : si elle avait déjà été vraie à la date d’achat, aurais-je quand même acheté ? Si oui, elle est trop souple. « La thèse est invalidée si la croissance ralentit » échoue à ce test, car la croissance ralentit presque toujours quelque part. « La thèse est invalidée si la rétention nette de revenus passe sous 110 % pendant deux trimestres consécutifs » peut le réussir.
Une formulation utile d’invalidation adopte généralement l’une de ces quatre formes :
- Seuil comptable. Une publication de marge, de conversion de trésorerie ou de levier qui manque un niveau prédéfini à une date prédéfinie.
- Seuil stratégique. Un résultat produit, contractuel ou réglementaire qui était structurel, et non décoratif.
- Seuil de gouvernance. Une dilution, des conditions avec parties liées ou des ventes d’initiés qui contredisent l’histoire de l’actionnariat.
- Seuil temporel. La fenêtre du catalyseur expire sans réalisation. Le temps est une condition, pas une impression.
La note de Trefis sur Visa est un bon exemple public de la forme stratégique : elle nomme des événements législatifs, antitrust et de consommation, chacun capable de transformer l’activité plutôt que de simplement secouer le multiple. L’approche d’AimyTrade est utile avant l’achat, car elle force l’examen des contradictions et des données manquantes tant que l’ego est encore peu engagé. Après l’achat, cette même liste devrait être figée.
L’invalidation est également l’endroit où l’AI peut devenir dangereuse. Un Agent utile récupère le fait nouveau et le compare au seuil figé. Un Agent inutile propose une raison plus sophistiquée d’attendre. Le prompt doit interdire ce second comportement. Une instruction efficace est : « Si un seuil est atteint, dites que la thèse est invalidée. Ne générez pas une thèse de remplacement, sauf si je vous la demande dans une section distincte. »
Des stops fondés sur le cours peuvent toujours exister. Ils relèvent de la gestion du risque, avec la taille de position et la liquidité. Ils ne remplacent pas la mort de la thèse. Une action peut atteindre un stop alors que la thèse reste intacte, et elle peut doubler alors que la thèse est déjà morte. Le suivi sur plusieurs mois existe pour détecter le second cas.
Comment construire un dossier de thèse sur plusieurs mois qu’une AI peut réellement maintenir ?
Vous le construisez en rédigeant la thèse une fois, dans un langage réfutable, puis en menant un audit fixe après chaque dépôt important plutôt qu’en discutant à chaque mouvement de l’action. Le flux de travail ressemble davantage à un carnet de laboratoire qu’à un rapport de recherche.
Configurez le dossier une seule fois
Pour le Fundamental Stock Analyst de Jenova, le passage initial ne prend que quelques minutes :
- Ouvrez l’Agent sur jenova.ai/a/fundamental-stock-analyst.
- Collez un bloc structuré et interdisez toute modification silencieuse :
« Créez un dossier de thèse en lecture seule pour [TICKER], daté du [TODAY]. Ne révisez pas ce bloc ultérieurement, sauf si j’autorise explicitement un amendement. Hypothèse : [un paragraphe]. Piliers : [2–4]. Catalyseurs : [événement, fenêtre, source de vérité, définition de l’échec]. Seuils d’invalidation : [faits publics, datés]. Hors périmètre : [ce que cette thèse n’est pas]. Horizon : [mois]. »
- Joignez le dernier 10-K, le dernier 10-Q et votre note d’achat si vous en avez une.
- Demandez un contrôle des lacunes :
« Listez les données manquantes, les contradictions et tout seuil qui n’est pas observable dans les dépôts publics. Ne renforcez pas l’hypothèse. »
Pour Helm Terminal, la configuration équivalente consiste à connecter ou saisir les positions, rédiger ou modifier les piliers, puis laisser fonctionner l’évaluateur quotidien. Le conseil de Helm est l’étape à plus fort levier dans les deux outils : rédigez les deux ou trois raisons réfutables pour lesquelles vous détenez votre plus grande position, ainsi que le fait unique qui détruirait chacune d’elles. Cette demi-heure constitue le produit. Le logiciel empêche seulement qu’elle ne se dégrade.
Exécutez le même audit à chaque cycle
Après chaque 10-Q, 8-K ou fenêtre de catalyseur planifiée, réutilisez un même prompt :
« Auditez le dossier de thèse en lecture seule par rapport au nouveau [FILING OR EVENT]. Pour chaque pilier, catalyseur et seuil d’invalidation, indiquez : statut (intact / reporté / réalisé / échoué / atteint), citation de preuve datée, source, et si la conviction doit augmenter, diminuer ou rester stable. Ne réécrivez pas l’hypothèse initiale. Si un seuil est atteint, dites-le dans la première phrase. »
Effectuez ensuite trois actions exclusivement humaines auxquelles le modèle ne doit pas être confié :
- Décider si un catalyseur reporté reçoit une nouvelle fenêtre datée ou est déclaré échoué.
- Décider si un amendement correspond réellement à une information nouvelle ou à une excuse.
- Décider si la taille doit évoluer. L’Agent peut recommander ; il ne peut pas connaître vos contraintes.
Un rythme mensuel suffit pour la plupart des titres fondamentaux. Discuter chaque semaine du même ticker revient généralement à surveiller le cours avec davantage de tokens. Si vous avez besoin de boucles plus rapides, vous négociez soit autour d’un catalyseur proche, soit devriez utiliser un moniteur planifié tel que Helm plutôt qu’un Agent conversationnel.
L’hygiène des données compte autant que le prompt. La proposition de Daloopa consiste à transformer les dépôts non structurés en postes et notes de bas de page vérifiables, plutôt qu’en erreurs de copier-coller. Même si vous n’achetez jamais cet ajout, le standard est juste : chaque changement de statut dans le dossier de thèse doit pointer vers une publication récupérable, et non vers une manchette dont on se souvient.
Que disent les équipes de recherche d’investissement sur la dérive de thèse et l’AI ?
Les équipes de recherche d’investissement qui prennent les dossiers de thèse au sérieux traitent l’hypothèse initiale comme un document de contrôle et l’AI comme une couche de récupération et de comparaison, non comme un auteur autorisé à maintenir l’histoire en vie. Les professionnels qui tirent de la valeur de ces systèmes sont généralement ceux qui acceptent l’étiquette peu flatteuse « invalidée ».
« Le schéma que nous observons est constant : les investisseurs demandent une thèse, puis trois semaines plus tard demandent une mise à jour, et cette mise à jour a déjà remplacé la raison d’achat par un commentaire sur le cours. La mémoire persistante n’aide que si la formulation initiale est verrouillée. Sinon, vous avez construit un moteur de dérive très éloquent. L’Agent utile est celui qui peut dire, six mois plus tard : “voici toujours l’hypothèse que vous avez formulée le 4 mars, et voici la phrase du 10-Q du T2 qui atteint le deuxième seuil.” »
« Les catalyseurs échouent dans l’autre direction. Les gens en énumèrent huit afin que la position ait toujours quelque chose à attendre. Nous orientons les utilisateurs vers deux ou trois événements datés, assortis d’une source publique de vérité. Si l’Agent ne peut pas vous dire quel document prouverait la réalisation, vous n’avez pas de catalyseur. Vous avez un espoir avec un ticker. »
« L’invalidation est la couche sans glamour, et c’est celle que les moniteurs automatisés réussissent mieux que les outils de chat, car un évaluateur quotidien ne se soucie pas du fait que vous soyez en baisse. Les Agents conversationnels, à moins d’en être explicitement empêchés, généreront une raison plus sophistiquée d’attendre. C’est pourquoi la première instruction d’un dossier sur plusieurs mois devrait être une interdiction : ne rédigez pas de thèse de remplacement dans l’audit. Si le seuil est atteint, arrêtez. »
— Équipe Produit Jenova, Agents de recherche d’investissement, travail pluriannuel sur des flux de travail persistants d’analyse actions
L’implication est inconfortable et se suffit à elle-même. L’AI ne crée pas la discipline de thèse. Elle rend visible, à une fréquence plus élevée, la présence ou l’absence de cette discipline. Alors même que les entreprises financières investissent massivement dans l’AI, la compréhension et l’adoption des systèmes agentiques restent en retard sur les dépenses. Un calendrier qui relit vos propres seuils est un usage plus restreint et plus honnête de cette pile que de demander à un modèle de « garder un œil sur l’action ».
Références
- SEC.gov — Recherche de dépôts (EDGAR)
- Daloopa — Les 6 meilleurs outils AI pour la recherche actions
- Ask Atlantis — Comment utiliser l’AI pour suivre une thèse d’investissement après l’achat
- Behavioural Investment — Le curieux cas des catalyseurs
- Trefis — Action V : 3 événements imminents susceptibles d’invalider la thèse
- Federal Reserve Bank of St. Louis — L’état de l’adoption de l’AI générative en 2025
- Investor.gov — Utiliser EDGAR pour rechercher des investissements
- Helm Terminal — Les applications de suivi de thèse en 2026 : un panorama honnête
- Fiscal.ai — Plateforme de recherche d’investissement alimentée par AI
- RhinoInvestory — Koyfin vs TIKR vs Fiscal.ai : quel est le meilleur en 2026 ?
- Find My Moat — Koyfin vs Seeking Alpha
- AimyTrade — Tester la robustesse d’une thèse boursière
- THESIS — Fonctionnalités et flux de travail d’alertes
- EY — Les investissements dans l’AI explosent, mais la compréhension et l’adoption de l’AI agentique restent en retard