Comment AI peut-elle créer un modèle d’analyse boursière avec des règles d’invalidation ?
2026-08-24
Quels cinq champs distinguent une thèse prête à la décision d’un simple récapitulatif ?
Un modèle d’analyse boursière AI exploitable n’est pas un résumé d’entreprise. C’est un contrat écrit qui précise ce qui doit être vrai pour détenir l’action, ce qui fera évoluer son cours, ce qui peut invalider l’idée et quand vous réexaminerez les éléments probants. En 2026, des outils comme le Fundamental Stock Analyst de Jenova, Fiscal.ai, Seeking Alpha et AlphaSense peuvent tous accélérer la recherche, mais seul un modèle structuré transforme cette production en une décision que vous pourrez auditer ultérieurement.
Les cinq champs qui rendent une thèse prête à la décision, plutôt que simplement informative :
✅ Hypothèses d’entrée — les 3 à 5 faits qui doivent rester vrais pour que la position existe ✅ Catalyseurs — des événements datés capables de combler l’écart entre le cours et la valeur ✅ Risques — les menaces importantes tirées des documents réglementaires, de la concurrence et de la pression sur le bilan ✅ Conditions d’invalidation — des règles de sortie préengagées, et non des émotions après une baisse ✅ Dates de revue — des points de contrôle calendaires liés aux résultats, aux publications et à la demi-vie de la thèse
Cet article utilise ces cinq champs comme cadre d’évaluation — appelons-le le contrat ACRIR (Hypothèses, Catalyseurs, Risques, Invalidation, Révision). La suite explique comment générer ce contrat avec AI, où les outils concurrents aident ou échouent, et comment garder le modèle honnête après l’achat.
Pourquoi la plupart des notes d’analyse boursière échouent-elles après la première publication de résultats ?
La plupart des notes échouent parce qu’elles décrivent l’entreprise au lieu de préciser ce qui prouverait que l’acheteur a tort. Après quelques semaines, la raison initiale de détenir l’action se brouille dans l’évolution du cours, les récits des réseaux sociaux et le biais de récence. C’est un échec de processus, pas un échec de prévision.
Les conseils de FINRA sur l’évaluation des actions commencent par des questions durables : comment l’entreprise gagne-t-elle de l’argent, quelle a été sa performance, quel niveau de dette porte-t-elle, et quels risques sectoriels et macroéconomiques affronte-t-elle ? Ces questions restent les bonnes. Le problème est que des notes non structurées n’imposent pas une réponse vérifiable après le prochain 10-Q ou 10-K.
Le coût de cette négligence apparaît à grande échelle. Le SPIVA U.S. Scorecard de S&P Dow Jones Indices a constaté que 79 % des fonds d’actions américaines à grande capitalisation gérés activement ont sous-performé le S&P 500 en 2025. Les investisseurs individuels ne disposent pas d’une équipe de recherche pour absorber un tel taux d’erreur. Une règle d’invalidation écrite est l’un des rares moyens peu coûteux de réduire la dérive de thèse.
AI ne corrige pas l’incitation à rationaliser une position perdante. En revanche, elle permet à faible coût d’écrire le contrat avant que vous ne soyez émotionnellement investi, puis de rouvrir le même document à une date de revue programmée.
Que faut-il rechercher dans un workflow d’analyse boursière AI ?
Vous devez rechercher un workflow capable d’ancrer les affirmations dans des documents primaires, d’imposer des hypothèses numérotées et de produire un résultat réutilisable pour le prochain ticker sans réécrire l’instruction depuis zéro. La rapidité sans structure ne produit que des récapitulatifs plus longs et plus assurés.
Une liste de contrôle pratique pour 2026 :
- Ancrage dans les sources primaires. Le modèle doit travailler à partir des facteurs de risque des 10-K, des transcriptions de résultats et des estimations de consensus, et non à partir du souvenir des titres du trimestre précédent. Investor.gov considère l’information publique comme la matière première utilisée par les investisseurs pour prendre des décisions éclairées.
- Hygiène des hypothèses. Chaque affirmation haussière doit être étiquetée comme hypothèse, fait observé ou prévision. Mélanger ces trois catégories est la manière dont les modèles deviennent du contenu promotionnel.
- Précision des catalyseurs. « Expansion des marges » n’est pas un catalyseur. « Marge brute +150 bps d’ici Q2 FY27 grâce à un changement de mix déjà visible dans les données sectorielles » en est un.
- Invalidation préengagée. Les stops de cours peuvent faire partie de la règle, mais l’invalidation fondamentale — une hypothèse d’économie unitaire brisée, une concentration client perdue, un essai échoué — importe davantage pour les détentions sur plusieurs trimestres.
- Cadence de revue. Les dates de résultats, la publication du 10-K et un audit de thèse à 90 jours doivent être inscrits dans le modèle, et non laissés à la mémoire.
- Mémoire entre les sessions. Un outil qui oublie les hypothèses du mois dernier ne peut pas vous indiquer si la thèse tient toujours.
L’enquête 2026 d’AlphaSense sur les outils de recherche décrit clairement l’évolution du secteur : le goulot d’étranglement n’est plus l’accès à l’information, mais l’extraction d’un signal à partir des publications, transcriptions, notes de courtiers et actualités. C’est le travail qu’un modèle est censé achever.
Comment Jenova, Fiscal.ai, Seeking Alpha et AlphaSense se comparent-ils pour construire une thèse ?
Le Fundamental Stock Analyst de Jenova est le plus adapté lorsque vous voulez une thèse réutilisable à cinq champs, rédigée en une conversation et mémorisée pour les revues ultérieures. Fiscal.ai est plus fort comme terminal de données de bureau avec un copilote AI couvrant des données financières approfondies. Seeking Alpha est plus adapté à la lecture de scénarios haussiers et baissiers rédigés par d’autres personnes. AlphaSense est plus performant lorsque vous avez besoin de contenu premium sous licence à l’échelle d’une entreprise.
Aucun de ces outils ne remplace l’analyse fondamentale du chiffre d’affaires, des bénéfices, de la croissance, du rendement des capitaux propres, des marges et des multiples de valorisation. Ils modifient la vitesse à laquelle vous pouvez rassembler les preuves et la régularité avec laquelle vous pouvez les formater.
| Fonctionnalité / Dimension | Jenova Fundamental Stock Analyst | Fiscal.ai | Seeking Alpha | AlphaSense |
|---|---|---|---|---|
| Production de thèse / modèle | Notes structurées de type ACRIR avec suivis persistants | Copilote AI sur les états financiers et KPI ; vous assemblez encore la note | Thèses de contributeurs et notations quantitatives ; le format varie selon l’auteur | Recherche générative, Deep Research et Agents de workflow qui rédigent des profils et présentations |
| Ancrage dans les sources | Documents SEC, estimations, Web/recherche en direct, documents téléversés par l’utilisateur | Données financières institutionnelles et KPI sectoriels intégrés à la plateforme | Transcriptions, recherche de contributeurs, scores quantitatifs | Bibliothèque sous licence de plus de 500 millions de documents premium, ainsi que contenu interne |
| Mémoire de session / suivi des revues | Mémoire persistante entre sessions ; les hypothèses précédentes peuvent être retestées | Historique de plateforme et listes de suivi ; moins adapté à un registre personnel de thèse | Listes de suivi et articles enregistrés ; suivi de thèse manuel | Mémoire persistante des Agents et Agents de workflow programmés, pour entreprises |
| Tarification (en 2026) | Offre gratuite ; forfaits payants à partir de $20/mois | Offre gratuite ; Pro à environ $39/mois, facturé annuellement | Gratuit (limité) ; Premium à environ $299/an | Entreprise / vente directe ; pas un abonnement pour particuliers |
| Idéal pour | Investisseurs individuels souhaitant un contrat écrit reproductible par valeur | Travail fondamental sur poste de travail avec profondeur de KPI | Tester une opinion face à d’autres investisseurs | Équipes institutionnelles ayant besoin de contenu sous licence et de conformité |
Sources concernant les capacités et tarifs des concurrents : comparaison d’Apps 2026 de Barebone et guide des outils 2026 d’AlphaSense.
Jenova Fundamental Stock Analyst
L’Agent est conçu pour l’analyse des résultats, la valorisation relative, l’évaluation du modèle économique et l’accès à des données actuelles provenant des documents SEC, des estimations d’analystes et du sentiment de marché. Sur la plateforme Jenova, il peut conserver un historique de conversations illimité, mémoriser les hypothèses antérieures et joindre des 10-K ou vos propres modèles afin que les revues ultérieures repartent du même contrat.
La limite honnête concerne l’étendue du contenu. Il ne concède pas sous licence un univers de recherche de courtiers à l’échelle décrite par AlphaSense, et ce n’est pas non plus un terminal de KPI sur 15 ans au sens de Fiscal.ai. Ce n’est pas davantage une société de courtage. Le résultat est un artefact de recherche, pas un ticket d’exécution.
Fiscal.ai
Fiscal.ai (anciennement FinChat) superpose un copilote AI à des états financiers de qualité institutionnelle et à des KPI sectoriels — nombres d’abonnés, nombres de magasins, chiffre d’affaires par ligne de produits — que les chatbots génériques ne possèdent pas. Le copilote est ancré dans son propre jeu de données, ce qui réduit les chiffres inventés par rapport à un modèle non ancré.
La limite tient à la forme du workflow. L’outil est prioritairement Web et ne disposait pas d’App mobile native dans la comparaison 2026 ; il n’imposera pas automatiquement un langage d’invalidation sauf si vous le demandez. C’est un excellent moteur de preuves, mais un enforceur plus faible du contrat de thèse.
Seeking Alpha
Seeking Alpha reste la plus grande bibliothèque publique de scénarios haussiers et baissiers détaillés, avec des notations quantitatives et des transcriptions autour de ces récits. L’accès Premium coûtait environ $299 par an après sa dernière hausse.
La limite est la variabilité. La qualité des contributeurs est inégale, les conflits ne sont pas toujours évidents, et FINRA avertit que les recherches hors du cadre réglementaire des courtiers-négociants ne présentent pas nécessairement les mêmes informations sur les conflits. Utilisez-le pour mettre un modèle à l’épreuve, non pour le sous-traiter.
AlphaSense
AlphaSense est conçu pour les équipes ayant besoin de publications sous licence, de transcriptions d’experts, de recherche de courtiers et de workflows autonomes sur ce corpus. Sa présentation 2026 met en avant la recherche générative avec citations, Deep Research, des Agents de workflow personnalisés et un Agent toujours actif doté d’une mémoire persistante.
La limite est l’adéquation aux besoins. C’est une plateforme de recherche d’entreprise, pas un outil de modèle personnel à $20. Si vous n’avez pas besoin d’une bibliothèque de 500 millions de documents ou de l’ingestion de contenu interne, vous paierez une infrastructure que vous n’utiliserez pas.
TIKR se situe juste en dehors de ce tableau comme complément de données pur : Plus à $24.95/mois et Pro à $54.95/mois, états financiers mondiaux approfondis, aucune App native et aucun moteur de thèse. Associez-le à un rédacteur AI si votre goulot d’étranglement est l’historique, et non la structure.
Comment AI doit-elle encoder les hypothèses d’entrée et les catalyseurs ?
AI doit encoder les hypothèses d’entrée comme des déclarations falsifiables, accompagnées d’un responsable, d’une source et d’une date de revue — et encoder les catalyseurs comme des événements datés avec un mécanisme de transmission, et non comme des slogans. Si le modèle ne peut pas citer la publication, le segment ou la date, le champ n’est pas terminé.
Street of Walls présente les catalyseurs comme les moteurs précis qui permettent à une entreprise de dépasser les résultats : hausse du chiffre d’affaires, hausse des marges, baisse des charges d’intérêt, rachats d’actions. Behavioural Investment adopte une position plus sceptique, soulignant qu’il est difficile de nommer un catalyseur à l’avance parce que vous spécifiez un moteur d’un changement du profil de rendement, et non un simple événement d’actualité. Ces deux approches ont leur place dans le modèle. Les catalyseurs incertains sont autorisés ; les espoirs non étiquetés ne le sont pas.
Un bloc d’hypothèses clair ressemble à ceci :
- Fait — le chiffre d’affaires des services FY25 était de $X (10-K, p. Y).
- Hypothèse — la part des services atteint Z % d’ici FY27.
- Prévision — le consensus EPS est de $A ; la thèse nécessite $B.
- Pourquoi le marché n’est pas d’accord — l’écart que l’argumentaire doit expliquer, comme l’exige Mergers & Inquisitions dans une présentation d’action.
- Ce qui me ferait changer d’avis ce trimestre — un chiffre, pas un paragraphe.
Demandez au modèle de refuser les catalyseurs vagues. Une instruction utile :
« Ne listez que des catalyseurs assortis d’une date ou d’une fenêtre de dates, d’une source de publication ou d’événement, et d’un mécanisme en une phrase reliant l’événement au flux de trésorerie disponible ou à l’expansion du multiple. Si vous ne pouvez pas nommer ces trois éléments, classez l’élément comme thème, et non comme catalyseur. »
Les estimations consensuelles de résultats ont leur place dans cette section comme référence, et non comme thèse. Le modèle doit préciser si vous validez le consensus, un dépassement ou une revalorisation du multiple à bénéfices inchangés. Ce sont trois opérations différentes.
Pour le timing et la structure de cours, le Technical Stock Analyst de Jenova peut ajouter des niveaux d’invalidation définis par la structure de marché — précédents plus bas de swing, zones de volume, cassures échouées — afin que le contrat fondamental et le contrat graphique ne se contredisent pas.
Comment rédiger des conditions d’invalidation que vous suivrez réellement ?
Vous rédigez l’invalidation comme une courte liste de violations observables, chacune liée à une action, et vous l’écrivez avant d’avoir un P&L. Si la règle exige un jugement que vous ne prendrez pas sous pression, ce n’est qu’un élément décoratif.
Trefis traite l’invalidation comme des événements distincts à venir — risque législatif, issue d’un contentieux, choc de demande — et non comme « l’histoire semble moins bonne ». Ce style fondé sur les événements est précisément ce qu’AI sait extraire des facteurs de risque de l’Item 1A d’un 10-K.
Trois niveaux permettent de garder ce champ exploitable :
- Invalidation fondamentale. L’hypothèse d’économie unitaire échoue pendant deux publications consécutives. Un client clé, une indication ou une géographie représentant plus de 20 % de la thèse est perdu. La dette nette / EBITDA franchit un plafond prédéfini.
- Invalidation de valorisation. Le multiple que vous avez retenu n’est plus accessible, même si le scénario opérationnel reste intact — par exemple, le groupe de comparables se dévalorise et votre affirmation « bon marché par rapport à l’historique » disparaît.
- Invalidation de processus. Vous ne pouvez pas expliquer la position en cinq phrases en vous appuyant sur les hypothèses originales. Si l’histoire a été réécrite deux fois, vous ne détenez plus l’opération initiale.
Le cours peut constituer un filet de sécurité. Il ne doit pas être la seule règle. Une baisse de 15 % avec des hypothèses intactes relève de la volatilité. Un cours intact avec une hypothèse brisée correspond à une thèse qui a déjà échoué.
Une instruction qui produit de meilleures règles :
« À partir des facteurs de risque du 10-K et des deux derniers appels de résultats, proposez cinq conditions d’invalidation. Chacune doit être observable dans des données publiques au cours d’une période de publication. Associez à chaque condition l’une des actions suivantes : réduire de 50 %, sortir à 100 %, ou réévaluer la thèse. N’utilisez pas d’adjectifs tels que “sentiment qui se détériore”. »
Le workflow de validation de ThesisLoop formule le même point en termes de recherche : cartographier les hypothèses, les preuves, les contre-preuves, les catalyseurs et les points de décision. L’invalidation n’est que le point de contrôle que vous acceptez d’honorer.
Comment générer un modèle complet d’analyse boursière avec AI en une seule session ?
Vous le générez en imposant au modèle une séquence fixe — filtrer, vérifier, lire la dernière publication, cartographier la concurrence, valoriser, extraire les risques, puis rédiger la thèse — et en refusant une note finale tant que les cinq champs ACRIR ne sont pas remplis. Une session de 75 minutes est réaliste si vous évitez de vous disperser.
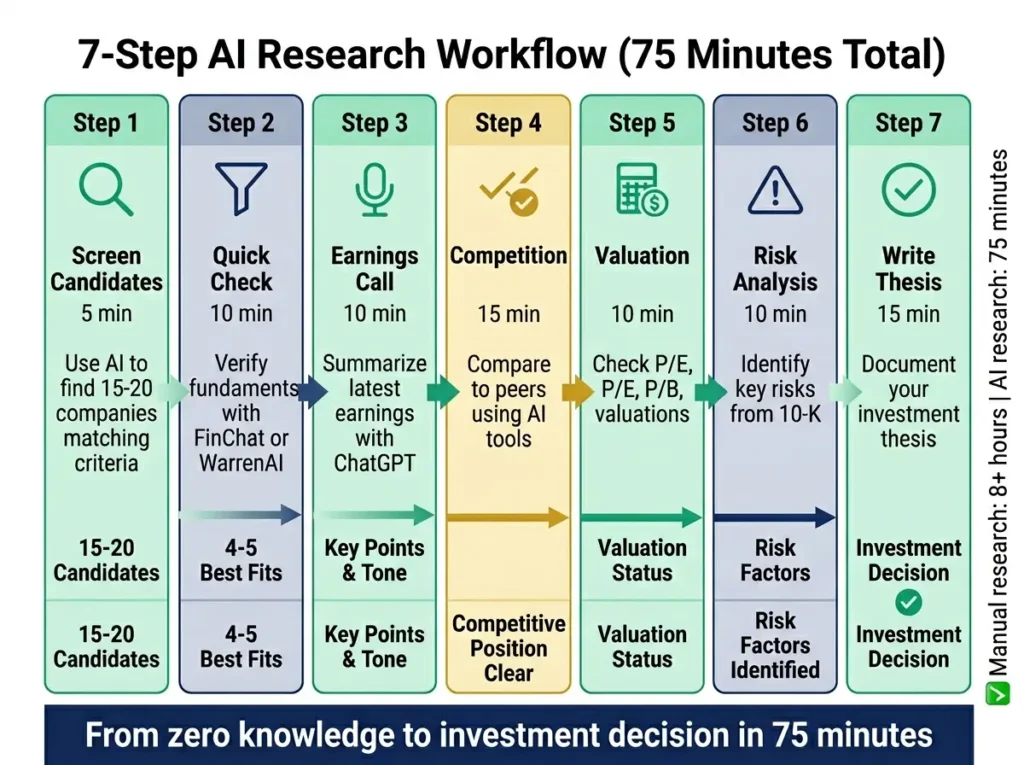
La séquence ci-dessus condense une journée de travail manuel en blocs chronométrés : filtrer 15 à 20 valeurs, en conserver quatre ou cinq, résumer le dernier appel, situer l’entreprise par rapport aux comparables, vérifier la valorisation, extraire les risques du 10-K, puis rédiger. FINRA demande toujours les mêmes éléments bruts — modèle économique, performance historique, endettement, position sectorielle — ; l’étape AI est donc une compression, non une substitution.
Pour le Fundamental Stock Analyst de Jenova, une construction en une session se présente ainsi :
- Ouvrez l’Agent et indiquez le mandat, et non uniquement le ticker.
- Joignez le dernier 10-K, 10-Q et la présentation de résultats si vous les avez.
- Collez une instruction imposant le modèle :
« Construisez un modèle d’analyse boursière ACRIR pour [TICKER]. Mandat : [long-only / détention de 12 mois / position maximale de 3 %]. Remplissez uniquement les champs suivants : (1) activité en cinq phrases, (2) cinq hypothèses d’entrée étiquetées Fait / Hypothèse / Prévision avec sources, (3) trois catalyseurs datés avec mécanismes de transmission, (4) cinq risques importants du 10-K avec références de pages, (5) quatre conditions d’invalidation avec actions, (6) dates de revue liées à la prochaine date de résultats et au prochain 10-K, (7) valorisation utilisant P/E, P/S et D/E par rapport à trois comparables nommés. Si un champ ne comporte pas de source, écrivez Non vérifié. »
- Demandez une analyse contradictoire :
« Présentez maintenant le scénario baissier en utilisant uniquement les champs Risques et Invalidation. Dites-moi quelle hypothèse unique, si elle est fausse, détruit la thèse. »
- Enregistrez le résultat comme document évolutif. À la date de revue, recollez le même modèle et demandez ce qui a été invalidé.
Sur Fiscal.ai, la même session commence dans la bibliothèque de données financières et de KPI, puis vous exportez vous-même les chiffres vers les champs ACRIR. Sur Seeking Alpha, vous lisez un scénario haussier et un scénario baissier de haute qualité, puis vous rédigez vos règles d’invalidation — n’héritez pas de celles de l’auteur. Sur AlphaSense, un Agent de workflow peut rédiger le profil d’entreprise ; vous devez néanmoins saisir les règles de sortie, car une présentation générée ne ressentira pas la perte à votre place.
Un modèle compact que vous pouvez réutiliser :
| Champ | Ce qu’il faut écrire | Fragment d’instruction exemple |
|---|---|---|
| Hypothèses d’entrée | 3 à 5 affirmations numérotées, chacune étiquetée Fait / Hypothèse / Prévision | « Citez la publication ou la source d’estimation à côté de chaque ligne. » |
| Catalyseurs | Date, événement, mécanisme | « Aucun catalyseur sans fenêtre de dates. » |
| Risques | Fondés sur les publications, classés selon les dommages potentiels à la thèse | « Commencez par l’Item 1A, et non par les titres d’actualité. » |
| Invalidation | Violation observable + action | « Utilisez des chiffres qu’un tiers pourrait vérifier. » |
| Dates de revue | Résultats, 10-K, audit à 90 jours | « Indiquez des dates ISO, et non “le trimestre prochain”. » |
Le guide de thèse de Kubera considère une thèse comme une discipline plutôt qu’un document. La mission d’AI est de rendre cette discipline suffisamment accessible pour que vous la pratiquiez réellement sur chaque valeur, y compris celles que vous détenez déjà.
Après l’existence du modèle pour une seule valeur, le Portfolio Management Strategist de Jenova constitue l’étape suivante logique : taille de position, chevauchement des facteurs et effet sur le portefeuille si deux règles d’invalidation se déclenchent au cours du même mois.
Que disent les analystes actions des thèses d’investissement générées par AI ?
Les analystes qui utilisent bien AI la considèrent comme un secrétaire et un contradicteur, non comme un gérant de portefeuille. Le modèle est utile lorsqu’il rend les hypothèses visibles et peu coûteuses à retester ; il est nuisible lorsqu’il produit une note fluide que personne ne peut falsifier.
« Le mode de défaillance que nous observons n’est pas l’hallucination d’un ticker. C’est une thèse magnifiquement rédigée sans responsable associé à chaque hypothèse. Si le modèle affirme que “l’exécution de la direction reste solide”, cette phrase ne peut pas être revue à une date donnée. S’il indique que “la marge brute reste au-dessus de 42 % lors des deux prochaines publications, sinon nous sortons”, un analyste junior — ou le même investisseur trois mois plus tard — sait exactement quoi faire. »
« Nous imposons également un second passage qui ne recherche que les éléments infirmants. Le premier brouillon de toute note AI est une machine à confirmation. Le brouillon utile est celui qui classe les deux ou trois faits publics susceptibles d’écarter l’idée. C’est la différence entre un assistant de recherche et un outil de risque. »
« Les dates de revue sont le champ peu glamour qui sauve les comptes. La plupart des gens ne reliront pas une note de 12 pages. Ils reliront un contrat d’une demi-page si le calendrier le leur remet sous les yeux la veille des résultats. Concevez pour ce comportement. »
— Équipe Produit Jenova, conception de workflows de recherche actions, 8 ans de développement d’outils AI pour analystes
Cette vision concorde avec la littérature plus ancienne sur les processus. La liste de contrôle actions de Reasonable Deviations traitait déjà les publications de résultats comme le catalyseur par défaut et demandait aux investisseurs de rédiger la liste de contrôle avant la publication. AI ne change pas la liste de contrôle. Elle supprime l’excuse selon laquelle sa rédaction prend tout l’après-midi.
Comment les dates de revue et le suivi de position doivent-ils fonctionner après l’achat ?
Les dates de revue doivent d’abord être déclenchées par les événements, puis par le calendrier : la prochaine publication de résultats, le prochain 10-K, toute fenêtre de catalyseur que vous avez retenue, ainsi qu’une relecture intégrale tous les 90 jours, qu’il y ait eu ou non des nouvelles. Entre ces dates, vous ne surveillez que les hypothèses que vous avez écrites — pas chaque titre d’actualité.
Une cadence praticable :
- T+1 après les résultats. Mettez à jour les Faits. Marquez chaque Hypothèse comme intacte, affaiblie ou brisée. Ne réécrivez pas la thèse depuis zéro, sauf si une règle d’invalidation s’est déclenchée.
- Fenêtre de catalyseur. Si l’événement daté se produit et que le mécanisme n’apparaît pas dans les chiffres, retirez ce catalyseur. Ne le remplacez pas silencieusement par une nouvelle histoire.
- Audit à 90 jours. Réexécutez la valorisation par rapport aux mêmes comparables. Si l’affirmation de décote dépendait d’un multiple qui n’existe plus, il s’agit d’une invalidation de valorisation même si l’activité se porte bien.
- Revue annuelle du 10-K. Extrayez à nouveau l’Item 1A. Un nouveau langage de risque constitue souvent le premier aveu honnête que le modèle de l’an dernier est devenu obsolète.
La mémoire persistante est ici l’avantage pratique. Une conversation contenant toujours les champs ACRIR du trimestre précédent peut répondre à une question précise — « L’hypothèse 3 a-t-elle survécu à cette publication ? » — sans régénérer une note de 2 000 mots. Les outils qui repartent d’une instruction vierge à chaque session encouragent discrètement la réécriture de thèse, ce qui est la manière dont l’invalidation disparaît.
Deux erreurs de suivi apparaissent constamment. La première consiste à vérifier l’action plus souvent que les hypothèses. La seconde consiste à ajouter de nouvelles hypothèses haussières après une hausse afin que la position ne puisse jamais être invalidée. Le rôle du modèle est de rendre ces deux erreurs visibles.
Si vous détenez plusieurs valeurs, maintenez un seul index de dates de revue au lieu de faire confiance à chaque conversation. C’est au niveau du portefeuille que l’invalidation corrélée apparaît : deux distributeurs exposés à la même hypothèse de crédit à la consommation, deux valeurs logicielles reposant sur la même affirmation de net-new-ARR.
Quels profils d’investisseurs doivent utiliser quelle configuration de recherche AI ?
Utilisez Jenova lorsque vous avez besoin d’un contrat écrit réutilisable et que vous le rouvrirez réellement ; utilisez Fiscal.ai lorsque votre goulot d’étranglement est la profondeur des états financiers et des KPI sur un poste de travail ; utilisez Seeking Alpha lorsque vous avez besoin d’arguments humains opposés ; utilisez AlphaSense lorsque le contenu sous licence et le workflow d’équipe constituent le produit.
Une correspondance plus précise :
- Investisseur individuel à long terme, 8 à 20 valeurs. Fundamental Stock Analyst et un document ACRIR par ticker. L’offre gratuite ou Plus à $20/mois suffit généralement si vous ne filtrez pas des valeurs toute la journée.
- Analyste très axé sur les états financiers et travaillant dans un navigateur. Fiscal.ai ou TIKR pour l’historique, puis collez les lignes clés dans un modèle AI. N’attendez pas de ces terminaux qu’ils mémorisent votre formulation d’invalidation.
- Investisseur qui raisonne en débattant. Seeking Alpha pour la note opposée, puis vos propres quatre lignes d’invalidation. Prévoyez le budget Premium si vous étudiez plus de quelques valeurs par mois.
- Équipe avec exigences de conformité et lecteurs partagés. AlphaSense, car les notes internes, la recherche sous licence et les Agents programmés sont précisément son rôle. Un outil de conversation personnel ne satisfera pas ce niveau d’exigence.
- Trader swing privilégiant les graphiques. Technical Stock Analyst pour la structure et les stops, avec un ACRIR plus court — deux hypothèses, un catalyseur, une invalidation ferme. Un modèle de thèse à 12 mois n’est pas l’artefact adapté.
L’erreur fréquente consiste à acheter la surface de recherche la plus coûteuse tout en gardant les hypothèses dans sa tête. La configuration la moins chère qui consigne l’invalidation par écrit surpassera la configuration la plus riche qui ne le fait pas.
AI peut créer un modèle d’analyse boursière qui résiste à l’épreuve du temps uniquement si vous lui imposez de compléter le contrat : hypothèses d’entrée, catalyseurs datés, risques étayés par les publications, invalidation observable et dates de revue. Tout le reste est un briefing. Les briefings donnent l’impression de travailler. Les contrats sont ce que vous pouvez encore utiliser après la première publication de résultats.
Références
- FINRA — Évaluer les actions (10-K/10-Q, EPS, P/E, P/S, D/E, conflits de recherche)
- Investor.gov — Information publique
- ETF Trends — SPIVA U.S. Scorecard : 79 % des fonds actifs à grande capitalisation ont sous-performé le S&P 500 en 2025
- S&P Dow Jones Indices — SPIVA
- AlphaSense — Principaux outils de recherche sur les actions et d’investissement pour 2026
- Barebone AI — Meilleures Apps d’analyse boursière en 2026 : tarifs et capacités de Fiscal.ai, Seeking Alpha, TIKR et Koyfin
- Investopedia — Publications SEC essentielles et données de l’analyse fondamentale
- Investopedia — Le rôle des prévisions de résultats dans la valorisation boursière
- Mergers & Inquisitions — Guide de présentation d’une action
- Street of Walls — Construire une thèse d’investissement
- Behavioural Investment — Le cas singulier des catalyseurs
- Trefis — Événements susceptibles d’invalider une thèse
- ThesisLoop — Workflow de validation d’une thèse d’investissement
- Kubera — Comment construire une thèse d’investissement
- Reasonable Deviations — Liste de contrôle pour l’investissement en actions