Comment l’AI peut-elle élaborer des scénarios pré-résultats central, haussier et baissier ?
2026-08-24
Qu’est-ce qui rend un cadre de scénarios AI pré-résultats exploitable pour la décision ?
Une pile de scénarios AI exploitable pour la décision n’invente pas trois cours. Elle vérifie d’abord la publication, le consensus et les contraintes propres à l’entreprise, puis fait varier un petit nombre de moteurs causaux afin de construire un scénario central, un scénario baissier légitime mais pessimiste, et un scénario haussier optimiste mais plausible. En 2026, ce flux de travail est le plus robuste lorsqu’un agent de recherche tel que le Fundamental Stock Analyst de Jenova synthétise les dépôts SEC, les estimations des analystes et une thèse écrite, tandis que des terminaux comme Koyfin et TIKR restent plus performants pour les longs historiques d’estimations et l’exploration des états financiers ligne par ligne.
Ce qui distingue une note pré-résultats utilisable d’une mise en scène sur tableur :
✅ L’identité de l’événement est verrouillée en premier — la période fiscale, le caractère GAAP ou non-GAAP, ainsi que la date de publication sont confirmés avant de faire varier le moindre chiffre, une étape que les checklists de contrôle de modèles post-résultats considèrent comme non négociable.
✅ Les scénarios sont guidés par la thèse, pas par l’humeur — chaque cas raconte une histoire précise sur la croissance, les marges, le réinvestissement et la dilution, et non « tout monte » contre « tout baisse », comme le souligne désormais la pratique de la valorisation par scénarios.
✅ Le consensus est traité comme une distribution — moyenne, borne basse, borne haute, nombre d’analystes et direction des révisions, plutôt qu’une seule publication d’EPS.
✅ Les multiples implicites servent de contrôles de cohérence — si le scénario haussier exige un multiple impossible au regard des comparables, le scénario est incohérent en interne même si les calculs concordent.
✅ Le risque n’est pas compté deux fois — une dégradation des fondamentaux et un taux d’actualisation nettement plus élevé ne sont pas cumulés, sauf si les deux peuvent être justifiés indépendamment.
Pour comparer les outils honnêtement, il est utile de distinguer les terminaux de données des moteurs de scénarios, puis de lister les informations à vérifier avant de faire confiance à une sortie AI.
Pourquoi le travail sur les scénarios pré-résultats est-il plus important en 2026 ?
Le travail sur les scénarios pré-résultats est plus important aujourd’hui parce que le marché valorise toujours l’écart entre les résultats publiés et le consensus diffusé, et que ce consensus est plus large, évolue plus rapidement et est plus visible qu’un modèle à point unique ne peut le refléter. Les analystes de Wall Street construisent des modèles de bénéfices prévisionnels à partir d’hypothèses de revenus et de coûts, et les bases de données publient à la fois les prévisions individuelles et un consensus qui correspond généralement à la moyenne ou à la médiane de ces prévisions.
Les investisseurs surveillent l’écart entre ce consensus et la publication réelle. Les cours évoluent lorsqu’une entreprise dépasse ou manque l’estimation publiée. Un seul « objectif de cours » répond donc à la mauvaise question la veille d’une publication. La question utile consiste à déterminer ce qui doit être vrai dans le scénario central, ce qui invalide la thèse dans le scénario baissier et quels éléments rendraient le scénario haussier plus probable après la conférence téléphonique.
L’analyse de scénarios vise à évaluer des états futurs distincts et leurs conséquences financières, et non à décorer un scénario central avec des pourcentages arbitraires à la hausse ou à la baisse. Les praticiens des actions considèrent de plus en plus qu’une fourchette à trois scénarios est plus claire et plus défendable qu’une simulation de boîte noire pour la plupart des débats sur une action individuelle, car chaque hypothèse peut être contestée en langage clair au lieu d’être enfouie dans une distribution.
L’environnement de données de 2026 rend cette discipline à la fois plus difficile et plus utile. Les plateformes d’estimations exposent désormais des années de révisions, d’historiques de surprises et de fourchettes d’objectifs de cours aux utilisateurs non institutionnels. Sans couche de vérification, l’AI recomposera avec assurance des prévisions obsolètes, des définitions GAAP mélangées ou une mauvaise période fiscale.
Que faut-il rechercher dans un outil AI de scénarios pré-résultats ?
Vous devez rechercher un outil capable de verrouiller l’événement de publication, d’ingérer une distribution de consensus, de lire les documents primaires et de rédiger des récits de moteurs cohérents en interne — pas simplement de converser sur un ticker. Le cadre d’évaluation ci-dessous, que cet article appelle le Test d’intégrité pré-publication, pondère six dimensions qui modifient réellement la qualité d’une note de scénarios.
1. Contrôle de l’événement. Le système doit confirmer la période fiscale publiée, si l’entreprise publie selon une année civile ou un exercice fiscal décalé, et si le consensus est GAAP ou « Street » / non-GAAP. Mélanger ces définitions est l’une des façons les plus fréquentes de transformer un scénario en fiction.
2. Texture du consensus. Un consensus exploitable inclut les estimations moyennes, basses et hautes, le nombre d’analystes contributeurs, les réalisations de l’année précédente et la direction des révisions récentes. Un seul chiffre de consensus EPS n’est pas une donnée de scénario. C’est un titre.
3. Accès aux documents primaires. Les émetteurs américains doivent déposer des rapports annuels Form 10-K et des rapports trimestriels Form 10-Q. Une AI qui ne peut pas étayer ses affirmations avec ces dépôts, ainsi qu’avec le communiqué de résultats 8-K, résume des commentaires secondaires.
4. Parcimonie des moteurs. Un travail de scénarios sérieux fait varier les 6 à 10 leviers qui déterminent réellement la valeur — croissance, marges, réinvestissement, taux d’actualisation, valeur terminale et dilution — au lieu de perturber chaque ligne des états financiers.
5. Contrôles croisés. Chaque scénario doit produire une valeur par action et un petit ensemble de multiples implicites afin que le récit puisse être comparé aux pairs et au cours actuel.
6. Règles de mémoire et d’actualisation. L’outil doit retenir le dernier nombre d’actions vérifié, la fourchette de prévisions et la thèse, puis se mettre à jour à partir d’événements plutôt que de réécrire l’histoire à chaque mouvement du cours.
Le Fundamental Stock Analyst de Jenova est conçu autour de l’analyse des résultats, de la valorisation relative et de la synthèse en direct des dépôts, des estimations et du sentiment. Les terminaux d’estimations dédiés restent supérieurs pour les graphiques de révisions sur dix ans et le filtrage. La répartition honnête est la suivante : utilisez un terminal pour voir le consensus, et un agent pour transformer un consensus vérifié en une note à trois scénarios défendable.
Comment Jenova se compare-t-elle à Koyfin, TIKR et Fiscal.ai pour les scénarios de résultats ?
Jenova est plus performant pour rédiger une note vérifiée à trois scénarios guidée par une thèse, tandis que Koyfin est plus performant pour les longs historiques d’estimations, TIKR pour l’exploration fondamentale des états financiers, et Fiscal.ai comme couche conversationnelle sur un terminal de recherche packagé. Aucun des quatre ne remplace les autres pour chaque tâche avant publication.
Koyfin, présenté en 2026 comme l’une des plateformes d’estimations les plus approfondies pour les particuliers, propose jusqu’à 10 ans d’estimations mondiales d’analystes, des séries de révisions, l’historique des surprises et des fourchettes d’objectifs de cours, avec des offres payantes affichées autour de 39 $et 79$ par mois. Il n’impose pas, à lui seul, un récit causal haussier ou baissier. L’utilisateur doit encore construire la logique du scénario.
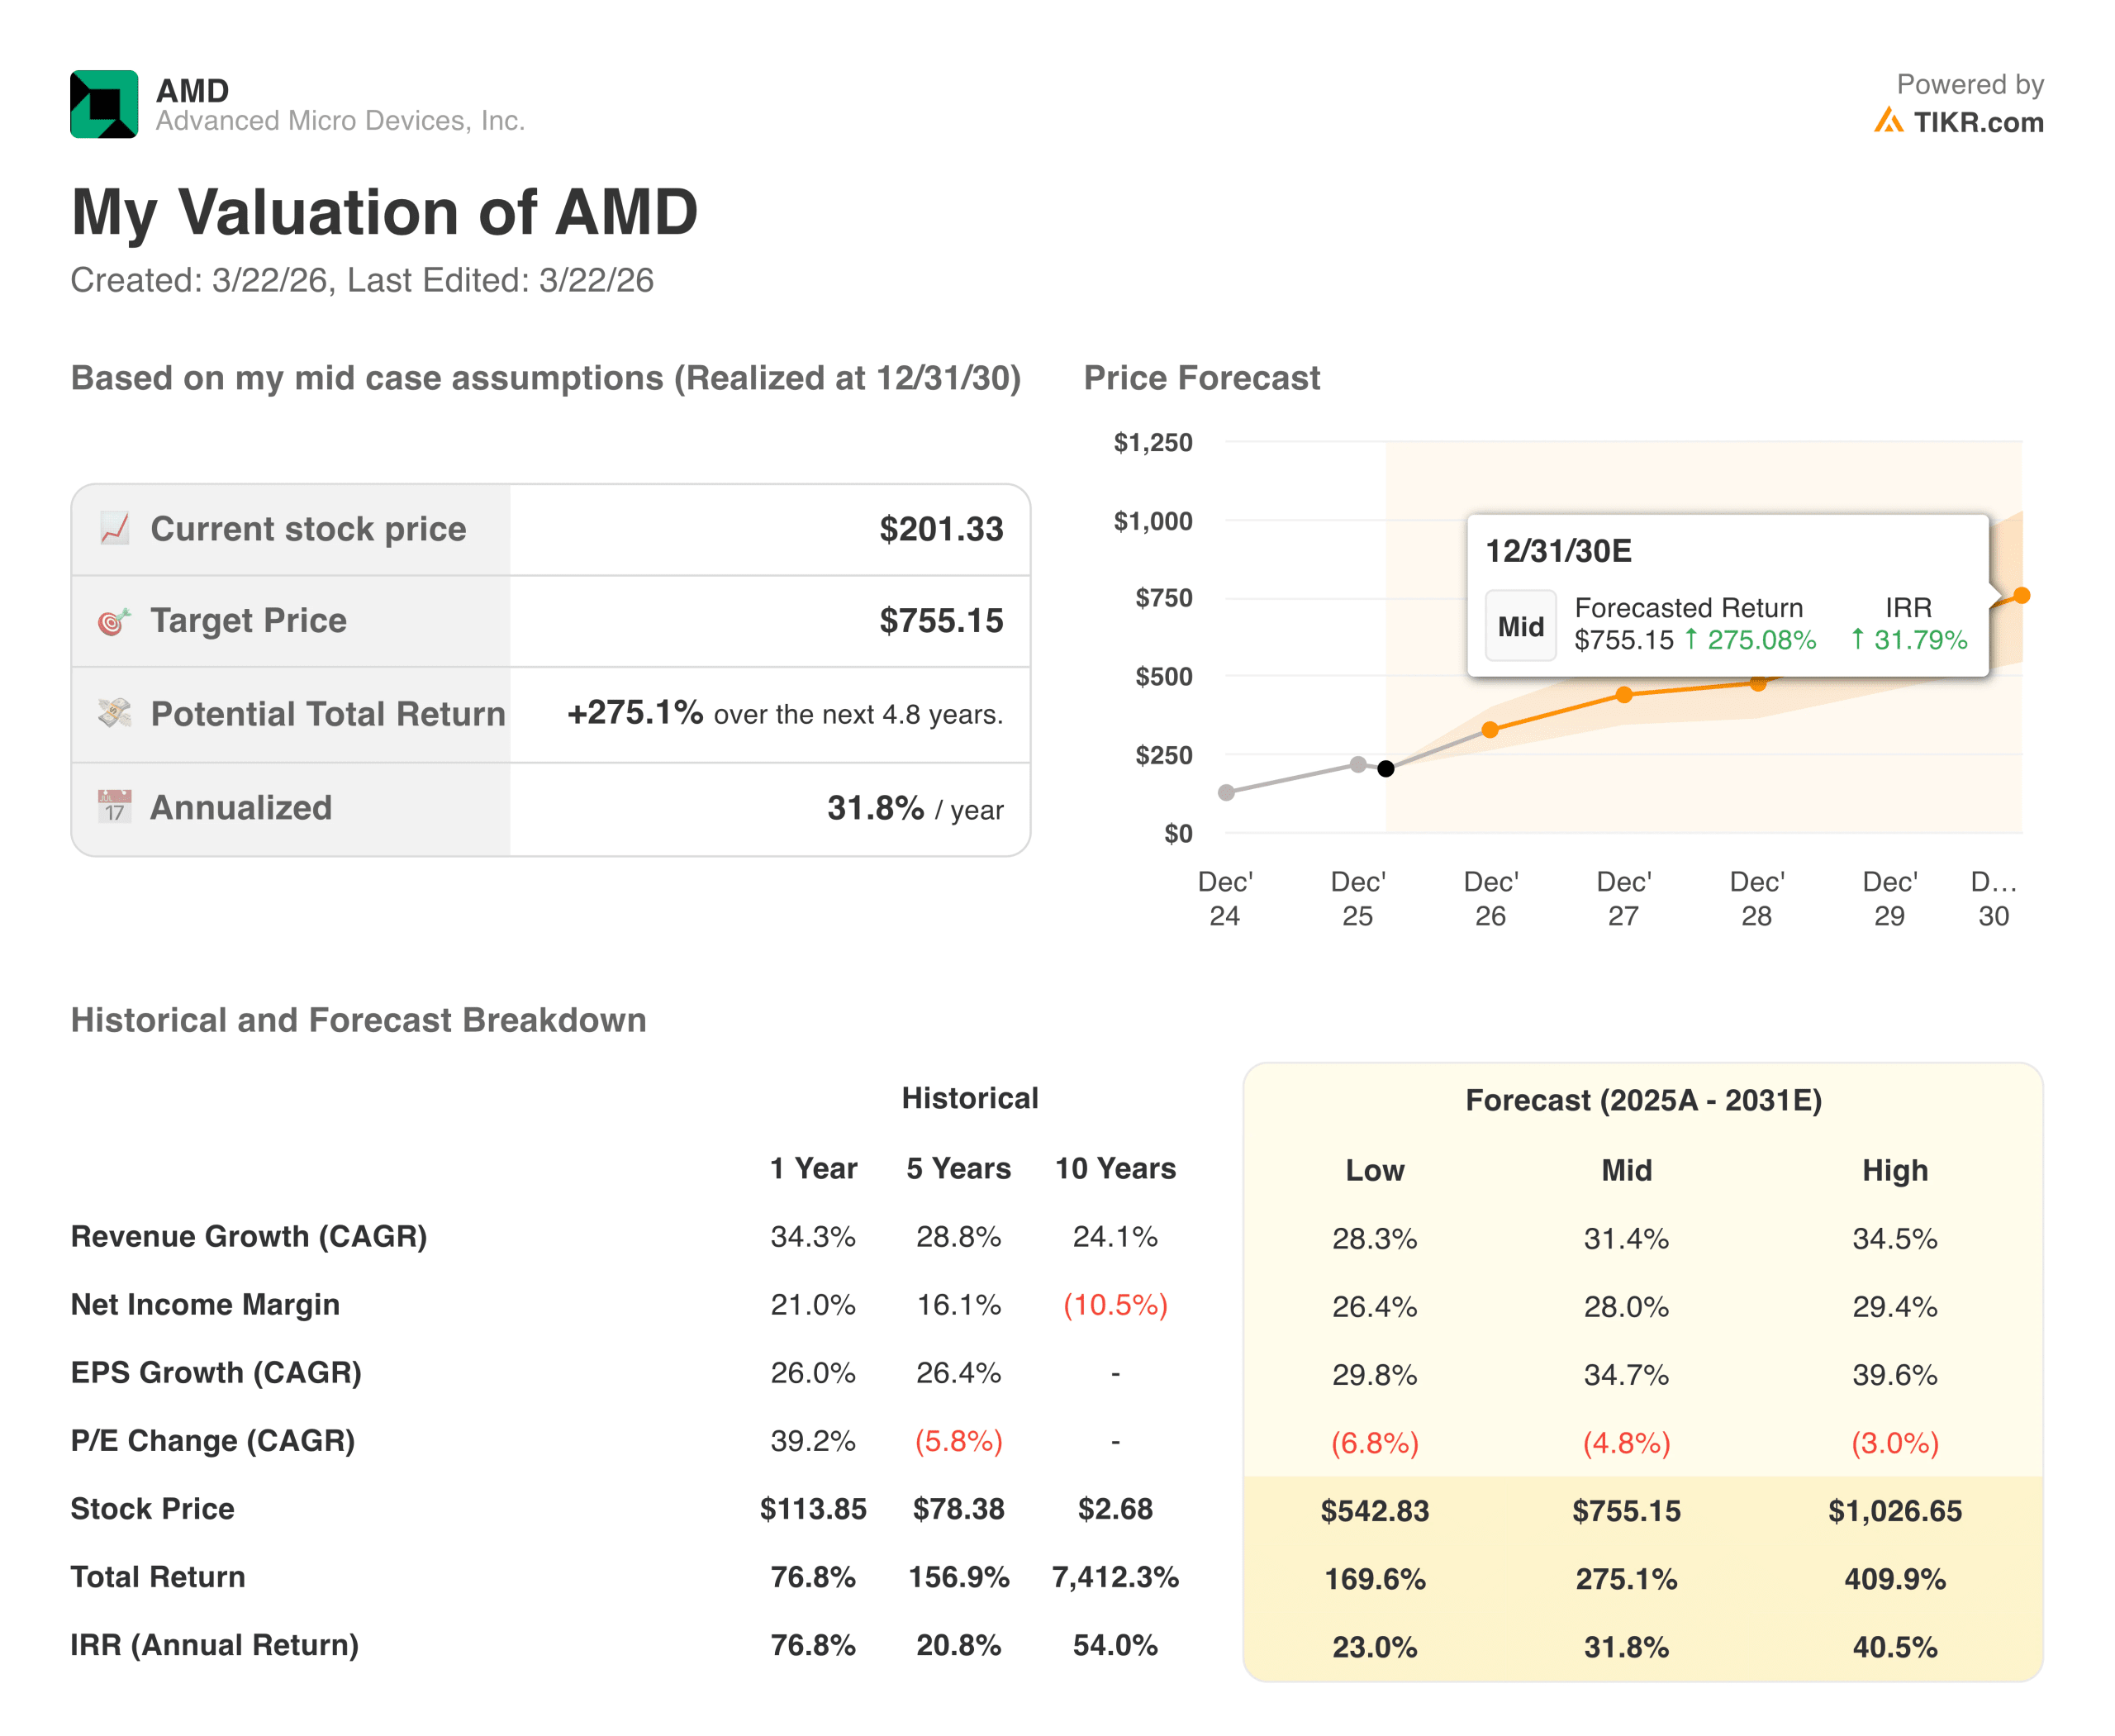
TIKR est largement utilisé pour le travail sur les états financiers et, selon cette même comparaison de 2026, fournit environ cinq ans d’estimations, l’affichage des prévisions de la direction et une couverture annoncée de plus de 100 000 actions dans 92 pays. La version gratuite est centrée sur les États-Unis, et les objectifs de cours ne sont pas totalement accessibles dans le filtreur. L’image de valorisation AMD ci-dessus est un exemple alimenté par TIKR d’une sortie finale bas / intermédiaire / élevé — utile comme format, mais pas comme substitut à la vérification de chaque hypothèse.
Fiscal.ai se présente comme une plateforme de recherche tout-en-un combinant des données financières de qualité institutionnelle avec une AI conversationnelle. Les tarifs publics n’avaient pas été vérifiés au moment de la rédaction. L’accès conversationnel à un entrepôt de données n’est pas la même chose qu’une pile de scénarios gouvernée, avec une dilution cohérente et des moteurs documentés.
Seeking Alpha regroupe des objectifs de cours, l’historique des recommandations et un ensemble limité d’estimations derrière une offre Premium affichée à 239 $ par an dans la même étude de 2026. Il est plus robuste comme mosaïque d’opinions que comme modèle à trois scénarios auditable. Perplexity Finance est utile pour le sourcing rapide et plus faible comme classeur de valorisation persistant.
| Fonctionnalité / Dimension | Koyfin | Jenova Fundamental Stock Analyst | TIKR | Fiscal.ai |
|---|---|---|---|---|
| Historique d’estimations | Jusqu’à 10 ans, mondial | Consensus en direct et synthèse des dépôts | Environ 5 ans | Données institutionnelles packagées |
| Construction de scénarios | Construite par l’utilisateur à partir de séries et graphiques | Note central / haussier / baissier guidée par la thèse | Construite par l’utilisateur à partir des états financiers | Requêtes conversationnelles sur les données |
| Documents primaires | Dépôts et transcriptions dans les offres payantes | Dépôts SEC, estimations et sentiment au sein de l’agent | Prévisions et données financières mises en avant | Dépôts plus couche analytique |
| Contrôles de cohérence | Graphiques de surprises, fourchettes d’objectifs | Multiples implicites et récits de moteurs | Sorties de modèle bas / intermédiaire / élevé | Dépend du prompt utilisateur |
| Persistance | Tableaux de bord et listes de suivi | Mémoire inter-sessions de la thèse et des données | Modèles sauvegardés / listes de suivi | Non vérifiée |
| Tarification (en 2026) | Gratuit ; payant environ 39–79 $ / mois | Gratuit ; payant à partir de 20 $ / mois | Gratuit aux États-Unis ; payant pour le mondial complet | Tarification publique non vérifiée |
| Idéal pour | Tendances de révisions et filtrage d’estimations | Notes de scénarios pré-publication | Exploration fondamentale approfondie | Recherche conversationnelle sur terminal |
La limite honnête de Jenova concerne la profondeur de l’historique natif d’estimations et le filtrage. Ce n’est pas un produit de graphiques de révisions sur dix ans et ce n’est pas un substitut à EDGAR lorsqu’un dépôt doit être cité dans un dossier de conformité. La limite de Koyfin est inverse : un consensus riche, mais une discipline narrative faible à moins que l’utilisateur ne l’apporte.
Comment l’AI construit-elle réellement des scénarios central, haussier et baissier ?
L’AI construit des scénarios crédibles en rédigeant d’abord un scénario central clair, en nommant les 6 à 10 moteurs qui expliquent l’essentiel de la valeur, puis en ne faisant varier que les moteurs qui représentent une thèse spécifique de hausse ou de baisse. Un scénario central n’est pas une copie des prévisions de la direction. Il s’agit de la meilleure vue non biaisée de l’analyste utilisant une logique cohérente. Le scénario baissier est une issue légitime mais pessimiste ; le scénario haussier est optimiste tout en restant plausible.
La séquence mécanique se présente ainsi :
- Verrouillez la méthode. Choisissez un modèle d’actualisation des flux de trésorerie, un modèle de capacité bénéficiaire / multiples, ou une approche hybride, et conservez cette méthode identique dans les trois scénarios.
- Figez le nombre d’actions. Les actions pleinement diluées, les rachats, les convertibles et les émissions liées aux plans d’actions doivent être cohérents. Les sorties de scénarios deviennent du bruit si la dilution change silencieusement d’un cas à l’autre.
- Rédigez trois phrases causales. Central : « La demande suit la conversion actuelle du carnet de commandes et les marges restent proches du mix récent. » Haussier : « La thèse de hausse se réalise — le mix, les prix ou les volumes dépassent la fourchette prévue pendant un nombre défini de périodes. » Baissier : « Le risque clé se matérialise — la pression sur les prix, la perte de parts de marché ou l’inflation des coûts affecte le moteur identifié. »
- Faites varier les moteurs, pas les impressions. Augmentez la durée de croissance ou le levier opérationnel dans le scénario haussier. Anticipez la normalisation des marges ou la pression du besoin en fonds de roulement dans le scénario baissier.
- Refusez les catastrophes empilées. Si le scénario baissier réduit déjà la croissance, n’augmentez pas aussi le taux d’actualisation à moins que le risque lui-même ait changé.
- Publiez les multiples implicites. La valeur d’entreprise, la valeur des fonds propres, la valeur par action et le P/E ou EV/EBITDA implicite constituent l’ensemble de sorties qui rend le scénario examinable.
- Attribuez des probabilités approximatives. Un schéma simple consiste à attribuer 50 % au scénario central, 25 % au haussier et 25 % au baissier. Si la valeur centrale est de 100 $, la valeur haussière de 130 $ et la valeur baissière de 70 $, la valeur attendue est de 100 $ — l’enjeu est la fourchette et les déclencheurs, non une fausse impression de précision.
La figure AMD ci-dessus montre le format que les investisseurs utilisent réellement : un objectif de scénario intermédiaire, un scénario bas, un scénario haut, ainsi que les trajectoires de croissance, de marge et de multiple qui produisent chaque cours. Dans cet exemple, le scénario intermédiaire compose un rendement important jusqu’en 2030 uniquement si la croissance du chiffre d’affaires reste dans le bas de la trentaine et si le multiple ne s’effondre pas. Il s’agit d’une affirmation sur des moteurs, pas d’un slogan sur l’action.
Un prompt pratique dans le Fundamental Stock Analyst de Jenova ressemble à ceci :
"Construis des scénarios central, haussier et baissier pour ce ticker avant la prochaine publication. Rédige une phrase causale par scénario. Ne fais varier que la croissance du chiffre d’affaires, la marge opérationnelle, le réinvestissement, le multiple terminal et le nombre d’actions diluées. Ne modifie pas le taux d’actualisation sauf si tu peux nommer une raison indépendante liée à la prime de risque. Affiche le P/E implicite et l’EV/sales pour chaque scénario."
Les chatbots génériques ignorent l’étape consistant à figer l’événement et produisent trois récits impossibles à auditer. Les agents spécialisés ne sont utiles que lorsque ce prompt est associé à la liste de vérification de la section suivante.
Quelles données doivent être vérifiées avant de faire confiance à un scénario ?
Six couches de données doivent être vérifiées avant qu’un scénario AI soit considéré comme exploitable pour la décision : l’identité de l’événement, le consensus, les contraintes publiées par l’entreprise, les fondamentaux issus des dépôts, les preuves relatives aux moteurs et les contrôles implicites de marché. Cet article appelle cette liste la Pile de vérification pré-publication. Omettre une couche est la façon dont une note fluide devient une erreur coûteuse.
1. Identité de l’événement
Confirmez la période fiscale couverte par la publication, la date prévue et si les estimations sont GAAP ou Street / non-GAAP. La première étape de toute actualisation de modèle liée aux résultats consiste à confirmer l’événement et la période de publication. Une estimation de Q1 appliquée à une publication de Q4, ou un consensus non-GAAP comparé à une réalisation GAAP, invalide tous les scénarios qui en découlent.
Confirmez aussi le calendrier fiscal de l’entreprise. Une estimation « année en cours 2026 » n’a aucun sens si l’exercice fiscal 2026 de l’émetteur s’est achevé en mars.
2. Consensus
Vérifiez au minimum :
- Les estimations moyenne, basse et haute de chiffre d’affaires et d’EPS
- Les mêmes fourchettes pour le prochain trimestre et le prochain exercice complet
- Le nombre d’analystes contributeurs
- Les réalisations de l’année précédente et la croissance implicite
- La direction des révisions récentes
- L’historique des dépassements / manquements sur le chiffre d’affaires et l’EPS
Les consensus institutionnels sont vastes. I/B/E/S couvre plus de 70 000 entreprises, avec un historique américain remontant à 1976. Bloomberg et S&P Capital IQ publient chacun un consensus pour environ 18 000 entreprises. L’objectif de citer ces univers n’est pas d’exiger un terminal à 20 000 $. Il est de rappeler que « le chiffre » est une statistique de foule avec une borne haute et une borne basse documentées.
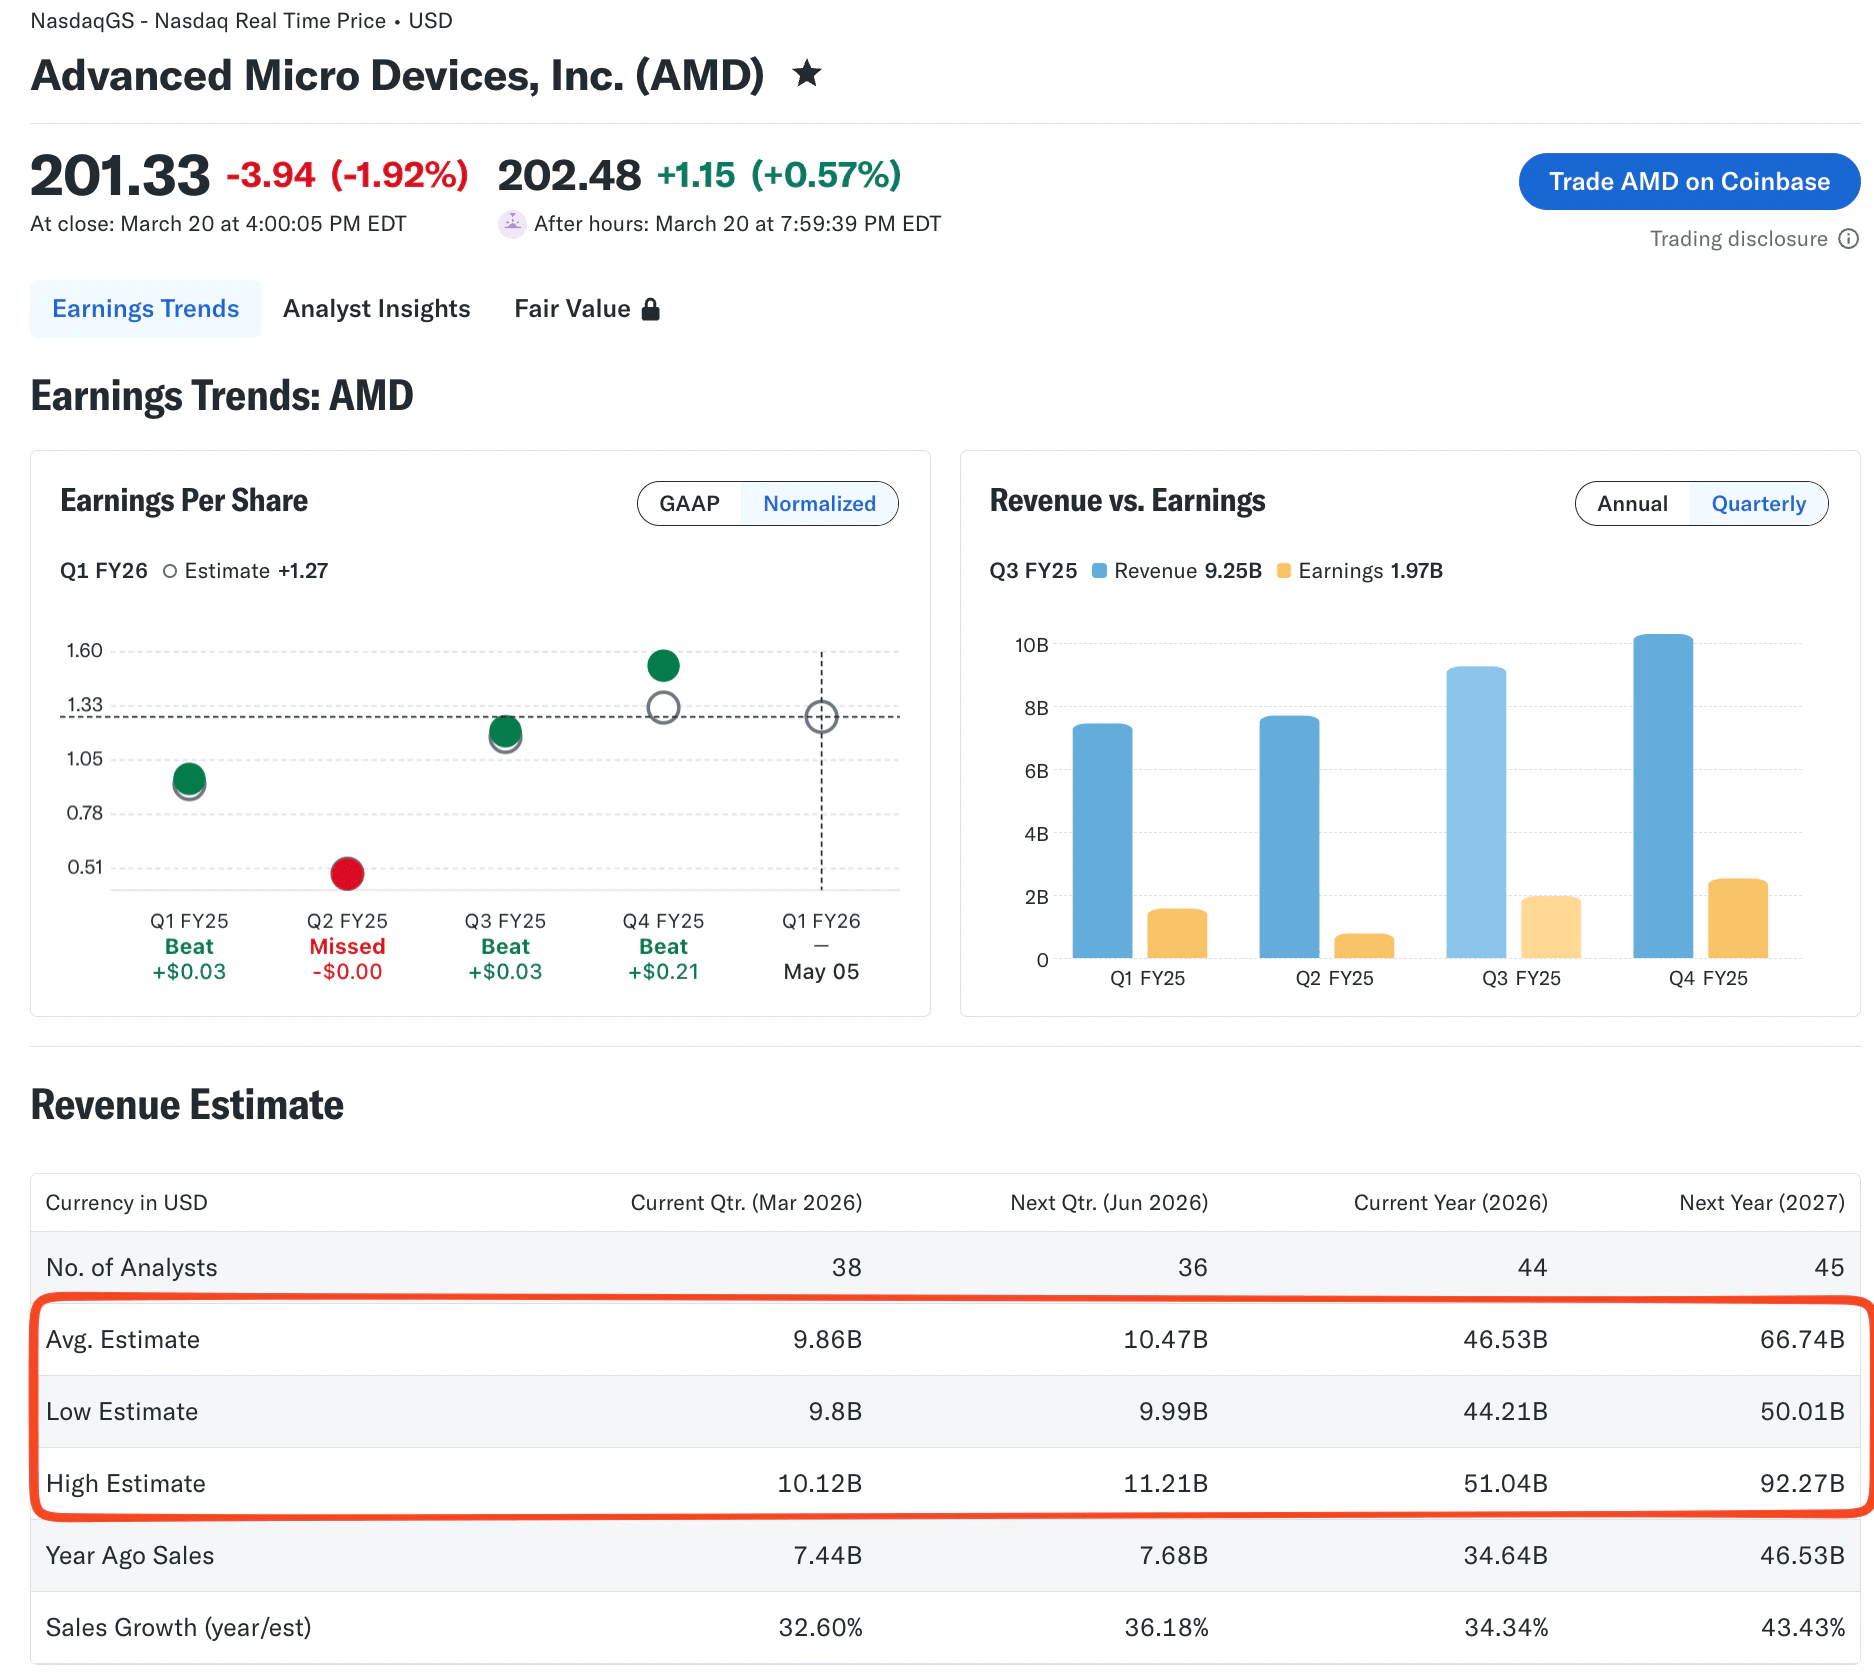
Le consensus AMD de la figure a la bonne forme : 38 analystes sur le trimestre en cours, une moyenne de 9,86 milliards de dollars contre une fourchette de 9,8 à 10,12 milliards de dollars, un chiffre d’affaires moyen pour l’ensemble de 2026 de 46,53 milliards de dollars contre une plage de 44,21 à 51,04 milliards de dollars, et une fourchette pour 2027 encore plus large, de 50,01 à 92,27 milliards de dollars. Un scénario central qui ignore cette dispersion de 2027 prétend que le marché est d’accord alors que ce n’est pas le cas.
3. Contraintes publiées par l’entreprise
Récupérez les dernières fourchettes de prévisions, les commentaires par segment et toutes les « règles du jeu » répétées par la direction lors des précédentes conférences. Les prévisions constituent une contrainte, pas un scénario central. Si la direction a prévu une marge opérationnelle dans une fourchette, le scénario baissier doit expliquer comment l’entreprise manque cette fourchette, et non inventer une nouvelle définition comptable.
Les transcriptions et le communiqué 8-K sont les sources primaires. Les récapitulatifs secondaires ne sont utiles qu’après vérification du texte primaire.
4. Fondamentaux de qualité dépôt réglementaire
À partir des derniers 10-K et 10-Q, vérifiez :
- La politique de reconnaissance du chiffre d’affaires et tout langage relatif à un retraitement
- Le mix par segment et par zone géographique
- Les ponts de marge brute et de marge opérationnelle
- Les Capex, les amortissements et les rotations du besoin en fonds de roulement
- La dette nette, la trésorerie et les passifs locatifs
- Le nombre moyen pondéré d’actions diluées, les autorisations de rachat, les convertibles et la rémunération en actions
- Le taux d’imposition et les éléments exceptionnels non récurrents
- Les informations sur les parties liées, les litiges et la continuité d’exploitation
Les Form 10-K, 10-Q et 8-K restent le registre public central pour ces éléments. Ils sont consultables dans EDGAR. Un résumé AI incapable de renvoyer au dépôt est un brouillon, pas une donnée d’entrée.
5. Preuves relatives aux moteurs
Il s’agit de la couche non standardisée. Vérifiez les faits opérationnels qui justifient la variation d’un moteur :
- Volumes unitaires, prix de vente moyens et carnet de commandes ou obligations de performance restantes
- Concentration clients et stocks dans les canaux de distribution
- Trajectoires des coûts des matières premières, de fonderie, de fret ou de main-d’œuvre
- Effet de conversion FX par rapport à la croissance organique
- Évolutions réglementaires, du contrôle des exportations ou des remboursements
- Prix des concurrents et évolutions des parts de marché
- Calendrier des Capex par rapport aux amortissements
Sans cette couche, les scénarios haussier et baissier ne sont qu’un consensus augmenté ou diminué d’un nombre rond.
6. Contrôles de cohérence implicites du marché
Avant d’accepter la fourchette, vérifiez :
- Le P/E implicite, l’EV/EBITDA et l’EV/sales de chaque scénario par rapport à l’ensemble actuel des pairs
- Si le multiple haussier possède un précédent historique pour cette activité
- Le mouvement implicite des options avant la publication, si vous négociez autour de l’événement
- L’intérêt vendeur et le coût d’emprunt, si le scénario baissier suppose un gap baissier
- Les publications de pairs déjà sorties au cours du même cycle
Un scénario haussier doit expliquer pourquoi la valorisation est raisonnable au regard de la croissance supposée. S’il n’y parvient pas, le scénario relève du souhait.
Un prompt de vérification qui doit figurer dans le même fil :
"Avant de construire les scénarios, liste chaque élément de la Pile de vérification pré-publication pour ce ticker. Signale tout élément que tu ne peux pas confirmer à partir du dernier 10-K, 10-Q, 8-K ou du consensus actuel. N’invente pas une estimation basse ou haute manquante."
Jenova peut assembler cette liste rapidement et s’en souvenir entre les sessions. Il ne peut pas certifier qu’un chiffre non déposé est correct. Cette limite est une fonctionnalité : un agent digne de confiance refuse de masquer une lacune dans la pile.
Comment exécuter un flux de travail complet de scénarios pré-résultats avec l’AI ?
Un flux de travail complet prend un consensus vérifié, rédige trois scénarios cohérents en interne, attribue des déclencheurs de suivi, et ne discute qu’ensuite de la taille de position. Les étapes ci-dessous fonctionnent dans Jenova et, avec davantage de travail manuel, dans une pile Koyfin-plus-tableur.
Étape 1 — Créez la fiche événement. Indiquez le ticker, la période fiscale, la date de publication et la base des estimations. Joignez ou référencez le dernier 10-Q, le précédent 8-K de résultats et le tableau de consensus actuel.
Étape 2 — Exécutez la Pile de vérification. Demandez à l’agent de renvoyer « confirmé », « contradictoire » ou « manquant » pour chacune des six couches. Les éléments contradictoires — par exemple, un EPS Street qui exclut la rémunération en actions alors que votre modèle ne l’exclut pas — sont résolus avant de chiffrer le moindre scénario.
Étape 3 — Rédigez le scénario central comme s’il devait tenir seul. Construisez un scénario central auditable avant de créer des variantes haussière et baissière. Si vous ne défendriez pas le scénario central à lui seul, la fourchette qui l’entoure est décorative.
Étape 4 — Ajoutez les scénarios haussier et baissier comme écarts de thèse. Ne modifiez que les moteurs qui appartiennent au récit. Conservez des calculs de dilution identiques, sauf si le scénario modifie lui-même les émissions ou les rachats.
Étape 5 — Publiez le tableau de décision. Pour chaque scénario, consignez la valeur par action, les multiples implicites, les deux ou trois indicateurs qui rendraient ce scénario plus probable, ainsi qu’une probabilité. Calculez ensuite la valeur attendue. Ne traitez pas la valeur attendue comme un objectif de cours ; considérez-la comme une lecture pondérée de vos propres hypothèses.
Étape 6 — Définissez les règles d’actualisation. Réexécutez le processus lors de la publication, des modifications de prévisions et des informations importantes sur les moteurs. Ne le réexécutez pas parce que l’action a évolué de 3 % dans l’après-midi.
Étape 7 — Transmettez les questions adjacentes. Le contexte macroéconomique — taux, dollar et cycle — peut être vérifié avec le Macro Strategist de Jenova. Si la publication est un événement d’options, l’Options Strategist peut traduire les trois mêmes scénarios en structures à risque défini. L’exposition au niveau du portefeuille après la publication relève du Portfolio Management Strategist. Ce sont des missions distinctes. Les mélanger dans un seul prompt peu ciblé est la façon dont la discipline des scénarios s’effondre.
Sur Koyfin, le même flux de travail commence dans les tableaux de bord d’estimations et de surprises, puis passe à un tableur pour la variation des moteurs. Sur TIKR, il commence dans les vues de modèles et de prévisions. L’avantage de l’AI ne consiste pas à éviter ces écrans. Il consiste à imposer les phrases causales et les indicateurs de vérification que la plupart des tableurs ne consignent jamais.
Un prompt compact de bout en bout :
"Tu prépares une note pré-résultats. (1) Vérifie l’identité de l’événement, le consensus, les dernières prévisions, le nombre d’actions diluées et le dernier pont de marge du 10-Q. (2) Rédige des scénarios central, haussier et baissier avec une phrase causale chacun. (3) Produis un tableau avec le chiffre d’affaires, l’EPS, la marge opérationnelle, les actions diluées, la valeur par action et le P/E implicite. (4) Liste deux déclencheurs de suivi par scénario. (5) Marque chaque donnée non vérifiée."
L’offre gratuite de Jenova comprend ce flux de travail avec un usage limité ; les forfaits payants commencent à 20 $par mois avec une allocation 30× supérieure à celle de l’offre gratuite. La profondeur d’estimations payante de Koyfin commence près de 39$ par mois selon l’étude de plateformes de 2026. Aucun tarif ne remplace la lecture du dépôt.
Que disent les praticiens de la recherche actions sur la discipline des scénarios ?
Les praticiens qui traversent plus d’un cycle de résultats traitent les scénarios comme un système de suivi, et non comme un concours de prédictions ; ils sont plus sévères envers les données non vérifiées qu’envers les modèles peu élégants.
« Le mode d’échec que nous observons dans le travail sur les résultats assisté par AI n’est pas un mauvais calcul. C’est un scénario central fluide construit sur la mauvaise période, le mauvais nombre d’actions ou une définition Street EPS que le modèle n’a jamais déclarée. Si l’agent ne peut pas afficher la période fiscale, le choix entre GAAP et non-GAAP, ainsi que le nombre d’actions diluées avant de produire un objectif, le reste de la note n’est qu’une mise en scène. »
« Trois scénarios ne sont utiles que lorsque chaque scénario est une thèse. “Chiffre d’affaires plus 5 %” n’est pas un scénario haussier. Un scénario haussier indique quel mix produit, quel prix ou quel poste de coûts a évolué, pendant combien de périodes, et quel multiple cela implique encore par rapport aux pairs. Si le multiple implicite n’a aucun précédent, nous renvoyons le scénario, même lorsque le DCF concorde. »
« La pile de vérification est le produit. La borne haute/basse du consensus, la dernière fourchette de prévisions, la dernière rotation du besoin en fonds de roulement du 10-Q, et le calendrier des rachats ou des convertibles modifieront bien davantage un cours en 2030 qu’un adjectif supplémentaire dans le récit. Nous préférons une fourchette plus étroite et entièrement sourcée à une fourchette large présentant deux lacunes silencieuses. »
— Équipe Produit Jenova, conception de flux de travail de recherche actions, 8 ans de développement de recherche d’investissement assistée par agent
Cette vision correspond à l’avertissement documenté des praticiens selon lequel les ajustements de valeur terminale et de taux d’actualisation masquent souvent une histoire opérationnelle fragile. Elle rejoint aussi l’observation plus ancienne selon laquelle les prévisions de bénéfices des analystes elles-mêmes n’intègrent pas pleinement les informations déjà contenues dans les cours. Une AI qui ne fait que moyenner ces prévisions hérite du même angle mort, à moins que la pile de vérification ne réintègre les dépôts et les preuves opérationnelles.
Comment les scénarios pré-résultats doivent-ils modifier vos actions après la publication ?
Les scénarios ne doivent changer après la publication que lorsqu’un moteur identifié ou une contrainte identifiée a changé, et ils doivent plus souvent modifier la taille de la position que l’histoire elle-même. Si l’entreprise dépasse les attentes de chiffre d’affaires pour la raison précisée par votre scénario haussier, l’actualisation rationnelle consiste à augmenter la probabilité de ce scénario, et non à inventer une nouvelle personnalité pour l’action.
Appliquez trois règles après publication :
- Confirmez les réalisations à l’aide des mêmes définitions que celles utilisées avant la publication. Une actualisation de modèle qui commence par remplacer les données avant de confirmer la période et les définitions des indicateurs corrompra les scénarios du trimestre suivant.
- Évaluez la conférence au regard des déclencheurs, non du cours en after-hours. Des prévisions retirées, un pont de marge qui contredit le mix haussier ou une surprise sur le nombre d’actions importent davantage qu’un mouvement de 4 %.
- Maintenez les trois thèses stables jusqu’à ce que les éléments imposent une réécriture. Le cours n’est pas une preuve que la thèse baissière était erronée. C’est une sortie supplémentaire.
Pour les investisseurs qui expriment leur vue avec des options, associez chaque scénario à un profil de gain défini avant l’événement, puis de nouveau après l’effondrement de la volatilité implicite. Pour les gérants de portefeuille, l’élément utile n’est pas le cours du scénario intermédiaire. C’est la liste des positions dont les thèses ont été effectivement mises à l’épreuve par cette publication.
L’AI gagne sa place dans cette boucle en conservant dans un même fil la dernière pile vérifiée, les trois dernières phrases causales et la dernière liste de déclencheurs. Elle ne gagne pas sa place en désignant un vainqueur à 16 h 01.
Références
- U.S. Securities and Exchange Commission — Recherche de dépôts d’entreprises EDGAR
- Financial Modeling Prep — Checklist d’actualisation des données post-résultats pour les modèles financiers
- Model Reef — Comment créer une valorisation haussière, centrale et baissière pour une action
- Investopedia — Le rôle des prévisions de bénéfices dans la valorisation des actions
- Bibliothèque Newman du Baruch College — Estimations de résultats, prévisions et transcriptions de conférences
- Corporate Finance Institute — Définition et processus de l’analyse de scénarios
- U.S. Securities and Exchange Commission — Reporting Exchange Act, Form 10-K et Form 10-Q
- Koyfin — Meilleures plateformes d’estimations de résultats, d’objectifs de cours et de recommandations d’analystes en 2026
- Fiscal.ai — Plateforme de recherche d’investissement alimentée par AI
- Perplexity Finance — Interface de recherche AI pour les marchés
- Pomegra — Modélisation de scénarios haussier, baissier et central
- Investopedia — Dépôts SEC essentiels pour les investisseurs
- Calypso Copilot — Cadre d’évaluation des scénarios haussier et baissier
- ScienceDirect — Les prévisions de bénéfices des analystes intègrent-elles les informations contenues dans les variations de cours ?