Analyse des états financiers par AI : lire n’importe quel bilan en quelques minutes
2026-08-18
L’Accounting & Audit Assistant vous aide à transformer des états financiers bruts en une analyse structurée en combinant calcul des ratios, explication des écarts, détection des anomalies et raisonnement fondé sur les normes dans un espace de travail unique. Alors que la plupart des équipes financières assemblent encore leurs analyses manuellement entre feuilles de calcul, PDF et exports ERP, cette AI lit les états, calcule les indicateurs et vous indique ce qui a changé et pourquoi.
✅ Analyse les bilans, comptes de résultat et tableaux des flux de trésorerie à partir de documents téléchargés ✅ Calcule les ratios de liquidité, d’endettement, de rentabilité et d’efficacité, avec comparaison d’une période à l’autre ✅ Signale les anomalies, les schémas inhabituels et les domaines nécessitant une attention d’audit ✅ Fonde les constats sur les normes comptables et les cadres d’évaluation du risque d’audit
Pour comprendre l’importance de cette approche, il est utile d’examiner comment l’analyse des états financiers est réellement effectuée aujourd’hui. La majeure partie du travail n’est pas de l’analyse — il s’agit de préparation des données, de rapprochement et de mise en forme. La couche d’analyse, celle qui éclaire réellement les décisions, est celle qui se retrouve comprimée lorsque les délais se resserrent.
Réponse rapide : qu’est-ce que l’analyse des états financiers par AI ?
L’analyse des états financiers par AI utilise l’AI pour extraire les données des bilans, comptes de résultat et tableaux des flux de trésorerie, puis calculer les ratios, détecter les anomalies et expliquer automatiquement les écarts. Elle remplace le travail manuel dans les feuilles de calcul par des résultats structurés et explicables.
Fonctionnalités clés :
- Extraction des données — extrait les postes à partir de PDF, d’états et d’exports sans ressaisie manuelle
- Calcul des ratios — ratio de liquidité générale, ratio d’endettement/capitaux propres, ROA, ROE, marges, rotation et indicateurs de couverture
- Analyse des écarts et des tendances — évolution d’une période à l’autre avec explication en langage clair des facteurs
- Détection des anomalies — met en évidence les schémas inhabituels, incohérences et éléments nécessitant un examen approfondi
Le problème : pourquoi l’analyse des états financiers reste lente
L’analyse des états financiers est l’une des activités à plus fort effet de levier en finance — et l’une de celles qui sont le plus constamment sous-dotées en ressources. Le goulot d’étranglement ne réside pas dans les compétences analytiques, mais dans le volume de travail préparatoire qui sépare les données brutes des informations exploitables.
Selon IBM, l’automatisation du reporting financier existe précisément parce que la collecte des données, leur traitement et la génération d’analyses restent largement manuels dans la plupart des organisations — des étapes qui ne suppriment la saisie manuelle qu’une fois l’automatisation en place.
68 % des dirigeants, y compris des CFO, déclarent expérimenter l’automatisation par AI, tandis que les assistants numériques évoluent en Agents autonomes soutenant les opérations financières en libre-service — étude de l’IBM Institute for Business Value
37 % des dirigeants interrogés prévoient de mettre en œuvre une automatisation sans intervention humaine pour les analyses prédictives ; 29 % pour l’analyse et le reporting financiers — IBM
Mais passer d’états bruts à une analyse défendable reste frustrant et difficile :
- Les données résident dans des formats incompatibles — PDF, exports ERP, feuilles de calcul, documents numérisés
- Le calcul des ratios est répétitif, mais sujet aux erreurs lorsqu’il est effectué à la main sur plusieurs périodes
- Les anomalies se cachent dans des chiffres agrégés qui paraissent normaux au niveau des synthèses
- Expliquer pourquoi un indicateur a évolué exige de recouper simultanément plusieurs états
- Les recommandations normatives et les considérations liées au risque d’audit figurent dans des documents distincts des chiffres
L’assemblage manuel des données consomme le temps dédié à l’analyse
Avant même de calculer le moindre ratio, quelqu’un doit normaliser les données. IBM souligne que les logiciels d’automatisation permettent de se connecter directement aux outils financiers existants et de centraliser les données financières brutes — reconnaissant ainsi que, sans eux, cette consolidation est effectuée manuellement.
La conséquence est prévisible. Les analystes consacrent la majeure partie de leur temps à préparer les données, et une part de plus en plus réduite à les interpréter. Or, c’est dans l’interprétation que réside la valeur.
L’échantillonnage manque ce qu’un examen de la population complète détecterait
L’analyse traditionnelle repose sur l’échantillonnage, car l’examen de chaque transaction est impraticable. Le Center for Audit Quality observe que la capacité de l’AI à analyser des jeux de données entiers, plutôt que de s’appuyer sur des échantillons, améliore encore la précision et permet d’identifier des anomalies subtiles qui pourraient autrement passer inaperçues.
Cet écart est important. Les anomalies qui ne figurent pas dans un échantillon ne sont pas signalées — non pas parce que les réviseurs manquaient de compétences, mais parce que l’élément n’a jamais intégré le périmètre de revue.
L’évaluation des risques intervient trop tard
Traditionnellement, l’identification des risques suit l’assemblage des données. Lorsque les schémas émergent, les délais de remédiation se sont réduits. Le CAQ décrit le rôle de l’AI dans l’analyse de vastes volumes de données afin d’identifier des schémas et anomalies susceptibles d’indiquer des risques ou des activités frauduleuses, ce qui permet une détection et une atténuation plus précoces.
L’explicabilité est une véritable contrainte
L’AI en finance introduit ses propres exigences de gouvernance. L’Auditing and Assurance Standards Board avertit que les outils d’audit reposant sur l’AI peuvent être des systèmes de type « boîte noire », pour lesquels il peut être difficile ou impraticable de comprendre comment l’outil parvient à ses conclusions.
Il s’agit d’une préoccupation légitime — et c’est précisément pourquoi toute AI utilisée pour analyser des états financiers doit montrer son raisonnement, et pas uniquement ses résultats.
Le jugement humain ne peut pas être délégué
L’AUASB est explicite : les outils d’AI ne remplacent pas le jugement humain, et les auditeurs doivent conserver leur esprit critique professionnel tout en évaluant les résultats de manière critique, y compris en tenant compte du risque de biais et d’hallucinations de l’AI.
Tout outil qui se présente comme un substitut à la revue professionnelle déforme ce qu’il fait réellement. Le bon positionnement est celui de l’augmentation : une préparation plus rapide, une couverture plus large et des explications plus claires, tout en laissant au professionnel le jugement final.
C’est exactement pour cela que l’Accounting & Audit Assistant a été conçu.
Pourquoi choisir l’Accounting & Audit Assistant pour l’analyse des états financiers
L’Accounting & Audit Assistant est un analyste opérationnel à qui vous pouvez confier vos états. Téléchargez un bilan, un compte de résultat ou un jeu complet d’états financiers, et il extrait les postes, calcule les indicateurs, compare les périodes et explique les évolutions — avec un raisonnement visible à chaque étape.
| Approche traditionnelle | Accounting & Audit Assistant |
|---|---|
| Ressaisir manuellement les chiffres de PDF dans des feuilles de calcul | Lit directement les états téléchargés et extrait les postes |
| Construire les formules de ratios période par période | Calcule instantanément les ratios de liquidité, d’endettement, de rentabilité et d’efficacité |
| Revue des transactions et comptes fondée sur des échantillons | Examine l’ensemble des données fournies pour détecter les schémas et valeurs atypiques |
| Tableaux d’écarts sans explication narrative | Explication en langage clair de ce qui a changé et des facteurs probables |
| Recommandations normatives dans un document distinct | Contexte des normes et des risques d’audit appliqué directement aux chiffres |
| L’analyse repart de zéro à chaque mission | Mémoire persistante de votre structure d’entité, plan comptable et constats antérieurs |
Analyse des ratios sur l’ensemble des indicateurs
L’assistant calcule et interprète le cadre analytique standard — pas seulement les chiffres, mais aussi ce qu’ils indiquent :
- Liquidité : ratio de liquidité générale, ratio de liquidité immédiate, situation du fonds de roulement, conversion de trésorerie
- Endettement : ratio d’endettement/capitaux propres, couverture des intérêts, capacité de service de la dette
- Rentabilité : marge brute, marge opérationnelle, marge nette, ROA, ROE
- Efficacité : rotation des créances clients, rotation des dettes fournisseurs, rotation des stocks, rotation des actifs
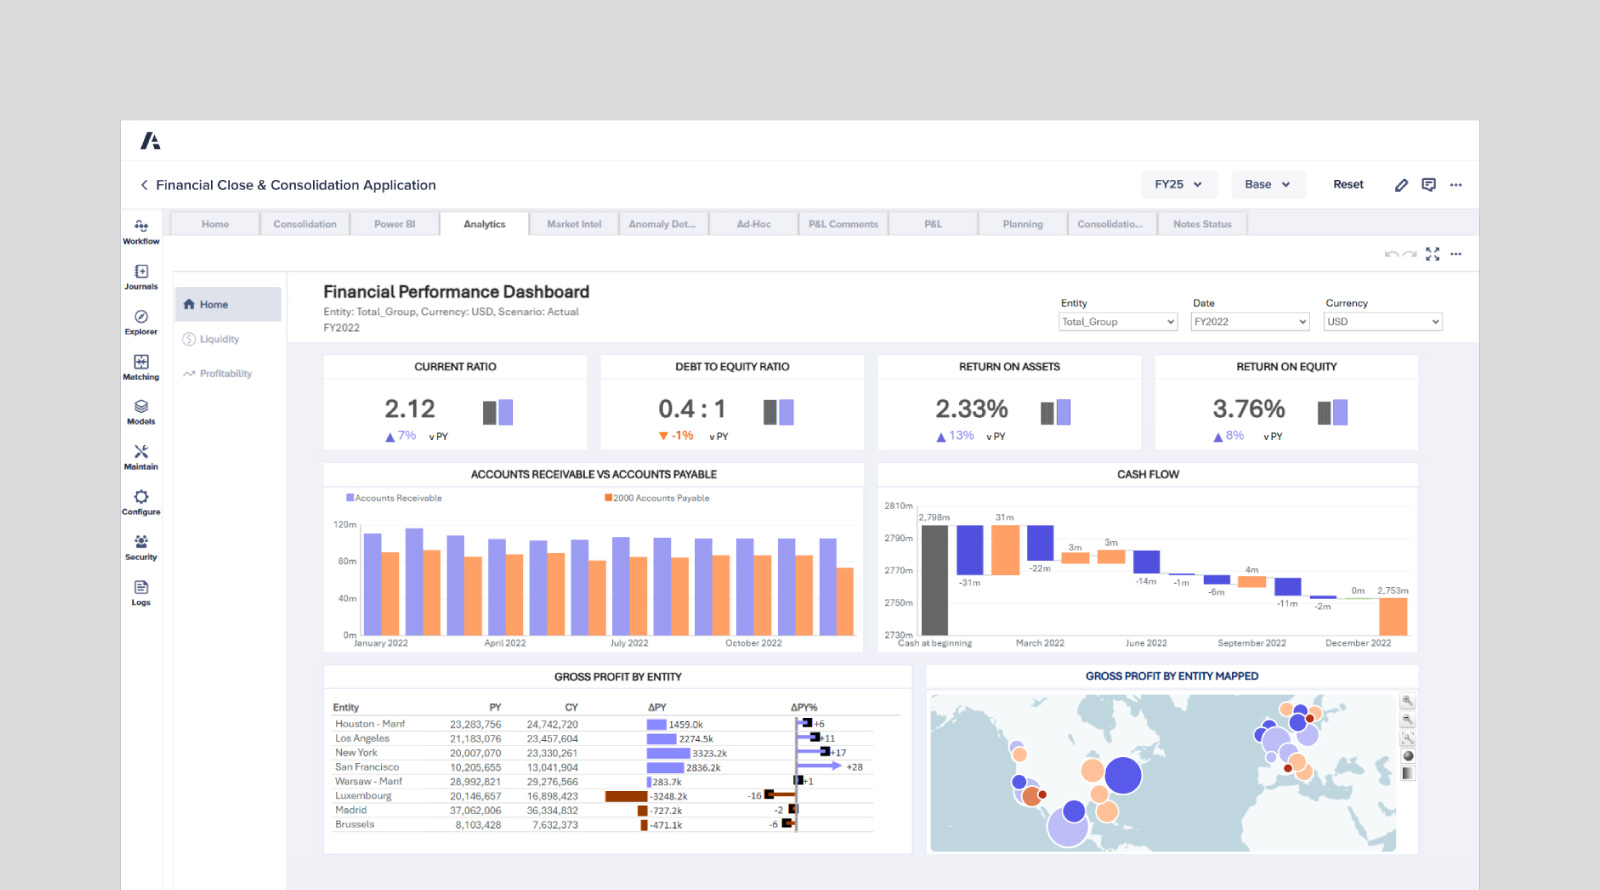
Chaque indicateur s’accompagne d’une comparaison entre périodes et d’une interprétation. Un ratio de liquidité générale de 2.12 ne constitue pas une conclusion — l’essentiel est de savoir s’il s’améliore, se détériore ou s’écarte des normes sectorielles.
Explication des écarts et des tendances
Une évolution sans explication n’est que du bruit. Demandez à l’assistant pourquoi la marge brute s’est comprimée, et il retrace le changement à travers le mix de chiffre d’affaires, le coût des ventes et les effets de volume au lieu de simplement répéter l’écart.
« Comparez la marge brute des T3 et T4 dans le P&L joint et expliquez les principaux facteurs de l’évolution. »
Détection des anomalies et identification des signaux d’alerte
L’assistant fait ressortir les éléments qui ne correspondent pas au schéma — créances clients progressant plus vite que le chiffre d’affaires, catégories de charges présentant des hausses inexpliquées, écarts de rapprochement entre états, évolutions inhabituelles en fin de période.
« Examinez ce bilan et ce compte de résultat afin d’identifier les incohérences ou éléments nécessitant une attention d’audit supplémentaire. »
Raisonnement fondé sur les normes
L’analyse financière est incomplète sans contexte normatif. L’assistant applique les recommandations des normes comptables, les cadres de planification d’audit et la logique d’évaluation des risques à ses constats — en reliant ce que disent les chiffres à ce qu’exigent les recommandations.
Planification d’audit et évaluation des risques
Au-delà de l’analyse, l’assistant soutient le flux de travail de la mission : considérations de matérialité, identification des zones de risque, planification des procédures et structuration de la documentation.
« À partir de ce dossier d’états financiers, identifiez les zones d’audit les plus risquées et proposez des procédures pour chacune. »
Autres Agents qui vous seront également utiles
L’analyse des états financiers se fait rarement de manière isolée. Ces Agents couvrent des volets connexes du même flux de travail.
Fundamental Stock Analyst
Si vous analysez des états pour prendre une décision d’investissement plutôt que comptable, le Fundamental Stock Analyst étend l’analyse au domaine de la valorisation. Il travaille sur les dépôts auprès de la SEC, les estimations d’analystes et le sentiment de marché avec un accès aux données en temps réel.
- Analyse des résultats et évaluation de la qualité des bénéfices
- Valorisation relative par rapport aux pairs et comparables sectoriels
- Évaluation du modèle économique fondée sur les états financiers publiés
Expense & Receipt Tracker
Des états fiables commencent par des données d’entrée fiables. L’Expense & Receipt Tracker gère la couche amont — en transformant les reçus, relevés bancaires et données de dépenses brutes en enregistrements catégorisés, prêts à être exportés.
- Catégorisation automatisée des données de dépenses brutes
- Traitement des reçus et relevés bancaires
- Résultats prêts à l’export qui alimentent directement le reporting
CPA Tutor
Si vous construisez les fondations techniques plutôt que de les appliquer, le CPA Tutor couvre US CPA, CPA Canada, CPA Australia, ICAEW ACA et ACCA avec un accompagnement adaptatif.
- Exercices adaptatifs sur les contenus FAR, AUD, REG et BEC-equivalent
- Explication des normes avec exemples détaillés
- Stratégie d’examen et suivi des progrès
Portfolio Management Strategist
Pour les analystes travaillant au niveau d’un portefeuille, le Portfolio Management Strategist gère l’analyse d’allocation, la détection des dérives, l’évaluation des risques et les tests de résistance par scénarios.
- Analyse de l’allocation et des dérives sur l’ensemble des positions
- Tests de résistance par scénarios et décomposition des risques
- Recommandations de rééquilibrage fondées sur le positionnement actuel
Essayez gratuitement l’Accounting & Audit Assistant — aucune carte bancaire requise.
Comment fonctionne l’analyse des états financiers par AI
Étape 1 : téléchargez vos états financiers
Joignez le bilan, le compte de résultat, le tableau des flux de trésorerie ou le dossier complet de reporting. Les PDF, feuilles de calcul et exports sont tous pris en charge. L’Accounting & Audit Assistant lit directement les documents — sans ressaisie ni mappage de modèle.
« Voici nos états financiers FY2024 et FY2025. Extrayez les principaux postes et créez une vue comparative. »
Étape 2 : demandez l’analyse dont vous avez besoin
Demandez ce que vous souhaitez réellement obtenir. Analyse complète des ratios, examen approfondi d’un indicateur précis, explication des écarts ou revue des anomalies — l’assistant adapte le périmètre de travail à votre demande.
« Effectuez une analyse complète des ratios pour les deux exercices et mettez en évidence tout indicateur qui s’est détérioré de plus de 10 %. »
Étape 3 : examinez les constats
Les résultats constituent un point de départ, pas une finalité. Approfondissez tout ce qui semble anormal. Demandez le calcul derrière un chiffre, le raisonnement derrière un signalement ou le fondement normatif d’une conclusion.
« Pourquoi avez-vous signalé le solde des créances clients ? Montrez-moi le calcul et la comparaison utilisés. »
Étape 4 : transformez l’analyse en documentation et en planification
Convertissez l’analyse en livrable opérationnel — notes de planification d’audit, synthèses des zones de risque, commentaires de gestion ou mémo structuré des constats.
« Rédigez une synthèse des constats à partir de cette analyse, organisée par zone de risque et adaptée au dossier de mission. »
Résultats et cas d’usage
📊 Revue de clôture trimestrielle
Scénario : un contrôleur financier doit examiner des états financiers consolidés couvrant huit entités avant la date limite du dossier destiné au conseil d’administration.
Approche traditionnelle : deux à trois jours consacrés à l’assemblage des données par entité, à la création de tableaux comparatifs et à l’identification manuelle des écarts qui méritent une explication.
Accounting & Audit Assistant : téléchargez le dossier consolidé et le détail par entité. L’assistant calcule les ratios par entité et au niveau consolidé, signale les entités présentant des écarts significatifs et rédige les commentaires explicatifs.
- Revue de la population complète plutôt que contrôle ponctuel des plus grandes entités
- Définitions cohérentes des indicateurs appliquées à toutes les entités
- Commentaires préliminaires prêts pour la revue du contrôleur financier plutôt que rédaction à partir d’une page blanche
💼 Évaluation des risques pré-audit
Scénario : une équipe d’audit planifie ses travaux sur le terrain et doit identifier les zones à haut risque à partir des états financiers préliminaires du client.
Approche traditionnelle : revue analytique manuelle, comparaison des ratios avec l’exercice précédent et sélection des zones de risque fondée sur le jugement.
Accounting & Audit Assistant : revue analytique structurée de l’ensemble des états, avec signalement des anomalies et classement des zones de risque — ce qui confirme le constat du CAQ selon lequel l’AI permet d’identifier des anomalies subtiles qui pourraient autrement passer inaperçues.
- Zones de risque identifiées avec une piste d’audit visible des données sous-jacentes
- Cycle de planification plus rapide sans réduire le périmètre de revue
- Jugement de l’auditeur appliqué à une base d’éléments probants plus large
📱 Vérifications préalables en mobilité
Scénario : un analyste reçoit les états financiers d’une société cible la veille d’une réunion avec la direction.
Approche traditionnelle : une nuit tardive dans les feuilles de calcul, ou une participation à la réunion avec une connaissance superficielle du dossier.
Accounting & Audit Assistant : téléchargez les documents depuis un mobile, obtenez les ratios et les signaux d’anomalie, puis examinez les constats de manière conversationnelle. Pour le contexte de valorisation, utilisez le Fundamental Stock Analyst afin d’obtenir des comparables.
- Parité fonctionnelle complète sur web, iOS et Android
- Questions de suivi conversationnelles plutôt que reconstruction du modèle
- Questions précises préparées pour la direction, étayées par les données
🎯 Analyse de crédit prêteur
Scénario : un analyste crédit évalue l’historique financier sur trois ans d’un emprunteur pour le renouvellement d’une ligne de crédit.
Approche traditionnelle : retraitement manuel de trois années d’états, calcul des ratios et commentaires sur les tendances.
Accounting & Audit Assistant : téléchargez les trois années en une seule fois. L’assistant produit les séries de tendances, identifie les indicateurs de couverture qui se détériorent et explique les facteurs à l’origine de chaque évolution.
- Analyse des tendances sur plusieurs périodes sans retraitement manuel
- Indicateurs de couverture et d’endettement suivis de façon cohérente d’une période à l’autre
- Explication narrative prête pour la note de crédit
Questions fréquentes
L’analyse des états financiers par AI est-elle suffisamment précise pour un usage professionnel ?
L’AI améliore la couverture et la cohérence, mais le jugement professionnel reste essentiel. L’Auditing and Assurance Standards Board indique clairement que les outils d’AI ne remplacent pas le jugement humain et que les praticiens doivent conserver leur esprit critique professionnel lorsqu’ils évaluent les résultats. Utilisez l’Accounting & Audit Assistant pour accélérer la préparation et élargir le périmètre de revue — puis appliquez votre propre jugement aux conclusions.
L’AI peut-elle analyser des états financiers à partir d’un PDF ?
Oui. Téléchargez directement le PDF et l’assistant extrait les postes sans ressaisie manuelle. IBM souligne que les systèmes d’automatisation utilisent la reconnaissance optique de caractères pour capturer les données provenant de diverses sources, éliminant ainsi la nécessité d’une saisie manuelle — le même principe s’applique ici aux états, dépôts et rapports numérisés.
En quoi cela diffère-t-il d’un modèle de feuille de calcul ?
Un modèle calcule uniquement ce que vous lui fournissez. L’assistant lit les documents source, calcule les indicateurs, explique ce qui a changé, signale ce qui semble inhabituel et applique le contexte normatif à ses constats. Il mémorise également la structure de vos entités et vos analyses antérieures entre les sessions, afin que les revues ultérieures s’appuient sur le travail précédent au lieu de repartir de zéro.
L’Accounting & Audit Assistant est-il gratuit ?
Oui — toutes les fonctionnalités essentielles sont disponibles dans la formule gratuite avec une utilisation limitée. Les formules payantes augmentent considérablement les limites d’utilisation et ajoutent la sélection personnalisée de modèles. Consultez « Subscribe » dans le menu pour connaître les détails des offres actuelles.
Peut-il aider à la planification d’audit, et pas seulement à l’analyse ?
Oui. Au-delà des ratios et des écarts, l’assistant prend en charge la planification d’audit, l’évaluation des risques, les considérations de matérialité et les recommandations normatives. Il gère également la catégorisation des dépenses et les écritures comptables — la couche opérationnelle qui accompagne la couche analytique.
Qu’en est-il de l’explicabilité et des préoccupations liées aux boîtes noires ?
Il s’agit d’un risque légitime que l’AUASB signale directement à propos des outils pour lesquels il peut être impraticable de comprendre comment les conclusions sont atteintes. L’assistant est conçu pour montrer son raisonnement — demandez le calcul derrière n’importe quel chiffre ou le fondement de n’importe quel signalement, et il détaille la logique. La vérification reste toujours possible.
Conclusion
L’analyse des états financiers n’a jamais été limitée par la capacité analytique. Elle a été limitée par la charge de préparation qui sépare les états bruts des informations exploitables — assemblage des données, calcul manuel des ratios, revue limitée par échantillonnage et tableaux d’écarts sans explication narrative.
L’analyse des états financiers par AI élimine cette charge sans retirer le professionnel du processus. L’Accounting & Audit Assistant lit vos états, calcule l’ensemble des indicateurs, explique les évolutions, signale ce qui ne correspond pas au schéma et fonde ses constats sur les recommandations normatives — tout en laissant le jugement final exactement là où il doit être.
Que vous clôturiez un trimestre, planifiiez un audit, meniez des vérifications préalables ou analysiez l’historique d’un emprunteur, l’analyse commence dès le téléchargement du fichier, et non trois jours plus tard.
Essayez dès maintenant l’Accounting & Audit Assistant. Découvrez davantage sur Jenova.
Pour les développeurs : l’Accounting & Audit Assistant est disponible par programmation via l’Jenova API — intégrez l’analyse automatisée des états financiers à votre App de comptabilité, de crédit ou fintech avec un seul appel API. Documentation complète →