Valorisation des entreprises d’AI : multiples, indicateurs et cadres robustes
2026-08-19
Bien valoriser une entreprise d’AI consiste à évaluer simultanément trois éléments : la qualité des revenus, l’économie des coûts de calcul et la défendabilité. Le Fundamental Stock Analyst analyse ces trois dimensions : il effectue une valorisation relative, teste la durabilité des revenus sous contrainte et récupère des données en temps réel dans les déclarations réglementaires et les estimations d’analystes, afin que votre multiple repose sur des preuves plutôt que sur un récit. Les valorisations AI évoluent plus vite et présentent des écarts plus larges que toute catégorie logicielle précédente, et l’écart entre un multiple de revenus de 8x et de 28x dépend généralement de détails qu’un tableur seul ne peut révéler.
✅ Valorisation relative face à de véritables comparables, et non à des moyennes sectorielles
✅ Analyse des marges et de l’économie unitaire conçue pour les entreprises intensives en calcul
✅ Recherche en temps réel dans les déclarations, les estimations et le sentiment de marché
✅ Tests de scénarios pour identifier les hypothèses qui font réellement bouger la valorisation
Pour comprendre pourquoi la valorisation AI est plus complexe que celle des logiciels conventionnels, il est utile d’examiner les conditions de marché à l’origine de cette dispersion : une concentration record des capitaux, des marges brutes structurellement plus faibles et un cycle de renouvellement qui commence seulement à déterminer si les premiers revenus étaient réels.
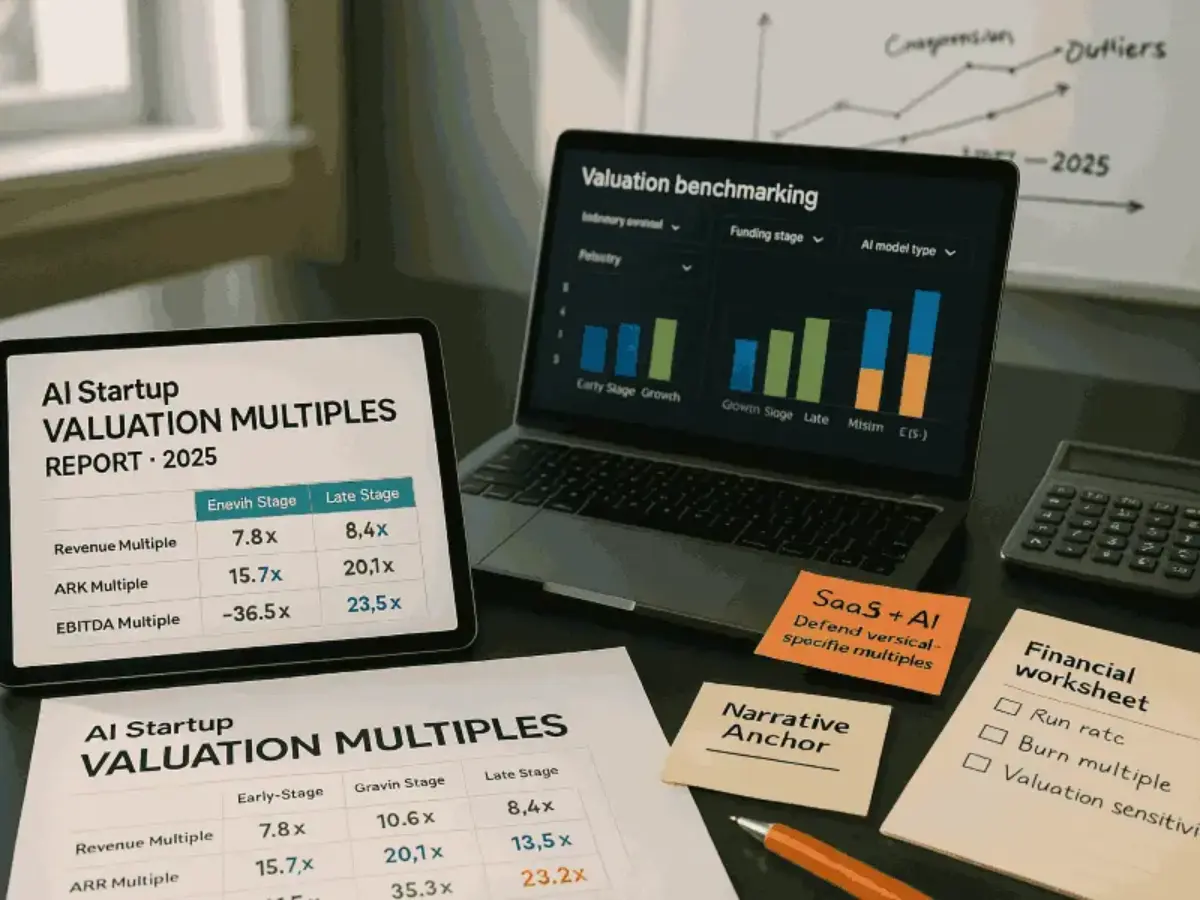
Réponse rapide : qu’est-ce que la valorisation d’une entreprise d’AI ?
La valorisation d’une entreprise d’AI est le processus qui consiste à estimer la valeur économique d’une activité d’intelligence artificielle en combinant des multiples de revenus, des flux de trésorerie actualisés et des transactions comparables, avec des ajustements propres à l’AI pour les coûts de calcul, la défendabilité des données et la durabilité des revenus.
Principales capacités d’un processus de valorisation rigoureux :
- Comparer les multiples de revenus et d’ARR à ceux d’entreprises AI réellement comparables, avec un ajustement selon le stade
- Modéliser la trajectoire de marge brute après prise en compte des coûts d’inférence et de calcul
- Évaluer la rétention, l’engagement et la rétention nette en dollars comme indicateurs de la durabilité des revenus
- Tester la valorisation sous contrainte face à la banalisation des modèles et au risque d’empiètement des plateformes
- Trianguler DCF, analyse de sociétés comparables et transactions précédentes plutôt que de s’appuyer sur une seule méthode
Le problème : pourquoi les valorisations AI sont si difficiles à établir
L’AI est devenue la première destination des capitaux privés, et le poids même de ces capitaux a déformé les repères sur lesquels les experts en valorisation s’appuient habituellement. Les données de Crunchbase montrent que les investisseurs ont injecté 300 milliards de dollars dans 6 000 startups à travers le monde au T1 2026, l’AI captant 80 % du financement mondial total en capital-risque ce trimestre-là. Quatre des cinq plus importants tours de capital-risque jamais enregistrés ont été conclus durant ce seul trimestre.
242 milliards de dollars — part de l’AI dans le financement mondial en capital-risque au T1 2026, soit 80 % de l’ensemble des capitaux déployés
37 milliards de dollars — dépenses des entreprises en AI générative en 2025, en hausse de 3,2x par rapport aux 11,5 milliards de dollars de 2024
Mais transformer cette dynamique de marché en un chiffre défendable est extrêmement difficile :
- Les ensembles de comparables sont restreints, et l’étiquette « AI » couvre des modèles économiques très différents
- Les marges brutes ne se comportent en rien comme celles du SaaS traditionnel
- Les revenus peuvent croître rapidement sans être durables
- La question de l’avantage défendable — données, workflow ou rien du tout — reste souvent impossible à trancher de l’extérieur
- La concentration signifie que les multiples médiatisés sont déterminés par une poignée de transactions atypiques
Les coûts de calcul rompent l’hypothèse de marge du SaaS
Les cadres de valorisation des logiciels supposent un coût marginal quasi nul pour servir un client supplémentaire. L’AI inverse cette logique. Chaque requête relance le modèle et consomme des ressources GPU, de sorte qu’un engagement client plus élevé accroît le coût de service. Les entreprises d’applications AI affichent en moyenne environ 52 % de marge brute, les fonctionnalités propres à l’AI se situant entre 50 et 60 %, contre 80 à 90 % pour le SaaS traditionnel.
Cet écart n’est pas anecdotique. Il modifie l’autonomie financière apportée par un tour de financement donné et la manière dont un multiple de valorisation doit être interprété. Un multiple de revenus de 20x appliqué à une entreprise avec 52 % de marge brute ne représente pas le même actif qu’un multiple de 20x appliqué à une entreprise avec 85 % de marge brute.
Une forte croissance des revenus ne prouve pas leur durabilité
Les startups nativement AI ont huit fois plus de chances d’atteindre 10 millions de dollars d’ARR en 12 mois qu’une entreprise SaaS moyenne. Cette statistique est fréquemment utilisée pour justifier des multiples élevés — et tout aussi fréquemment mal interprétée.
La vitesse d’acquisition ne dit presque rien de la rétention. Comme le souligne une analyse de capital-risque, une entreprise affichant 10 millions de dollars d’ARR annualisé qui perd 70 % de ses cohortes au renouvellement n’a pas construit une activité de 10 millions de dollars. Valoriser les premiers revenus AI à des multiples équivalents au SaaS sans preuves issues des cohortes est l’erreur la plus fréquente de cette catégorie.
Le problème des comparables
La pratique classique de la valorisation repose sur l’analyse de sociétés comparables et les transactions précédentes. En AI, les deux approches sont instables. Une entreprise d’infrastructure, une application verticale et un simple wrapper de couche applicative peuvent toutes se présenter avec les mêmes termes, tout en affichant des structures de marge et des profils de défendabilité totalement différents.
L’analyse des approches de valorisation d’entreprise relève que les méthodes traditionnelles — capitalisation boursière, flux de trésorerie actualisés et approches fondées sur les actifs — s’appuient sur des données financières historiques et des comparaisons de marché. Les entreprises AI ont fréquemment un historique court, un EBITDA négatif et des ensembles de comparables issus d’une catégorie qui existait à peine il y a trois ans.
Le risque d’empiètement des plateformes est rarement intégré au prix
Les fournisseurs de modèles fondamentaux ne vendent plus exclusivement un accès API. Ils créent des produits de couche applicative dans les catégories où ils observent une forte demande chez leurs propres clients API. L’entité qui alimente le produit d’une startup peut simultanément en développer un concurrent.
Il s’agit d’un paramètre de valorisation, et non d’une simple note de bas de page. Une entreprise dont l’intégralité du produit est une fonctionnalité que le fournisseur de modèles pourrait lancer mérite un multiple sensiblement différent de celui d’une entreprise disposant de pipelines de données propriétaires ou du statut de système de référence.
Le choix de la méthode change sensiblement la réponse
Il n’existe pas d’approche unique et correcte. Les praticiens combinent généralement flux de trésorerie actualisés, analyse de sociétés comparables, transactions précédentes et modèles pondérés par la propriété intellectuelle. N’en choisir qu’une — généralement la plus flatteuse — produit des chiffres qui s’effondrent lors de la due diligence.
C’est précisément pour cela que le Fundamental Stock Analyst a été conçu.
La solution : valoriser les entreprises AI à partir de preuves, pas d’un récit
Le Fundamental Stock Analyst aborde la valorisation des entreprises AI comme le ferait une équipe disciplinée de recherche actions : il construit délibérément l’ensemble de comparables, ajuste les paramètres économiques qui rendent l’AI différente et teste le résultat sous contrainte avant de s’engager sur un chiffre. Il exploite les déclarations SEC, les estimations d’analystes et le sentiment de marché en direct, afin que les données reflètent les conditions actuelles plutôt qu’un rapport de référence obsolète.
| Approche traditionnelle | Fundamental Stock Analyst |
|---|---|
| Appliquer un multiple de revenus moyen pour la catégorie | Construire un ensemble de comparables aligné sur la structure de marge et le modèle économique |
| Considérer la marge brute comme une donnée fixe | Modéliser la trajectoire des marges après prise en compte des coûts d’inférence et de calcul |
| Accepter l’ARR sans l’examiner | Analyser la rétention, le comportement des cohortes et la rétention nette en dollars |
| S’appuyer sur une seule méthode de valorisation | Trianguler DCF, comparables et transactions précédentes |
| Estimation ponctuelle statique | Analyse de scénarios montrant quelles hypothèses déterminent la fourchette |
Valorisation relative face à un véritable ensemble de comparables
Les moyennes de catégorie sont l’ennemi d’une valorisation AI précise. Cet outil de recherche actions alimenté par l’AI construit des ensembles de comparables en fonction des véritables facteurs qui déterminent le multiple — modèle de revenus, profil de marge brute, concentration clients et stade — plutôt que sur une simple classification sectorielle commune.
« Construis un ensemble de comparables pour une entreprise d’AI verticale générant 18 M$ d’ARR, avec 61 % de marge brute, au service de systèmes de santé, et détermine une fourchette EV/Revenue défendable. »
Économie des coûts de calcul et trajectoire des marges
Comme les marges AI peuvent s’améliorer sensiblement grâce au routage des charges de travail et à la mise en cache, la marge actuelle n’est pas nécessairement la marge à long terme. Les entreprises qui affichent les meilleures marges brutes orientent la plupart des requêtes vers des modèles plus petits ou affinés et ne transfèrent que les tâches complexes vers des modèles de pointe. La mise en cache des prompts offre un levier similaire : les lectures en cache sur Sonnet d’Anthropic coûtent $0.30 par million de tokens, contre $3.00 pour une nouvelle entrée.
L’analyste modélise explicitement cette trajectoire, en distinguant les marges structurellement faibles des marges temporairement faibles. Cette distinction est souvent le facteur d’écart le plus important dans la valorisation.
« Modélise la trajectoire de marge brute d’une entreprise d’application AI actuellement à 54 %, en supposant que 60 % des requêtes pourront être orientées vers des modèles plus petits dans les 18 mois. »
Durabilité des revenus et analyse de la rétention
La rétention nette en dollars, les utilisateurs actifs quotidiens et mensuels, la fréquence des sessions, le taux de réussite des tâches et le délai avant création de valeur indiquent ensemble si les revenus sont durables ou empruntés. Les investisseurs qui évaluent les startups AI considèrent la marge brute, la qualité de croissance et les indicateurs d’engagement comme le trio fondamental — et le Fundamental Stock Analyst construit la valorisation autour de ces données plutôt que de les traiter comme de simples commentaires.
Évaluation du modèle économique et test de l’avantage défendable
La question de la pérennité est de savoir si l’amélioration des modèles rend une entreprise plus forte ou plus facilement remplaçable. Les entreprises qui réussissent ce test combinent généralement un accès à des données propriétaires et une intégration profonde dans les workflows, ou une spécialisation verticale et une complexité réglementaire. L’analyste formule cela comme une décision de décote ou de prime sur le multiple, avec un raisonnement explicite.
« Évalue si l’avantage de données de cette entreprise est structurel ou accessoire, et quantifie l’impact sur le multiple dans les deux cas. »
Tests de scénarios sous contrainte
Les estimations ponctuelles masquent la fragilité. La valorisation est testée face à la banalisation des modèles, à la compression des prix, à l’attrition lors des cycles de renouvellement et à l’empiètement des plateformes — afin de produire une fourchette avec des facteurs identifiés plutôt qu’un chiffre unique empreint d’une fausse précision.
Agents associés qui vous seront également utiles
La valorisation se fait rarement de manière isolée. Ces agents couvrent les travaux connexes qui entourent la valorisation d’une entreprise AI : contexte de marché, conséquences pour le portefeuille et perspective des fondateurs.
Startup Advisor — Le point de vue d’un fondateur en série devenu VC, forgé aux côtés d’a16z, YC et Sequoia. Si vous êtes du côté des fondateurs, c’est ici que vous mettez sous contrainte votre discours de valorisation avant que les investisseurs ne le fassent.
- Évaluation sans concession de votre récit de levée de fonds et de la justification du multiple
- Conseils stratégiques adaptés au stade pour les entreprises à potentiel de capital-risque
- Cadre pour comprendre comment les investisseurs interpréteront vos indicateurs
Macro Strategist — Les taux d’actualisation et l’appétit pour le risque fixent le plafond de toute valorisation. Cet agent apporte le contexte inter-actifs et de politique économique qui détermine si les multiples se développent ou se contractent.
- Synthèse inter-actifs et analyse des politiques économiques
- Intelligence macroéconomique de niveau institutionnel pour les investisseurs professionnels
- Briefings quotidiens automatisés sur les conditions qui influencent la tarification du risque
Portfolio Management Strategist — Une fois l’entreprise valorisée, la question suivante porte sur le dimensionnement de la position. Cet analyste de portefeuille institutionnel gère l’analyse d’allocation, la détection des dérives et les tests de scénarios sous contrainte.
- Évaluation du risque et analyse de concentration pour les portefeuilles fortement exposés à l’AI
- Tests de scénarios sous contrainte selon les régimes de marché
- Recommandations de rééquilibrage fondées sur les objectifs d’allocation
Economics Analyst — Pour les questions structurelles qui sous-tendent les valorisations AI : l’évolution des courbes de coûts de calcul, la résolution de l’intensité capitalistique du secteur et les conséquences pour les hypothèses terminales.
- Analyse des mécanismes et des scénarios
- Couverture de niveau institutionnel des dimensions macro, micro et des politiques économiques
- Informations fondées sur les données concernant l’économie à l’échelle sectorielle
Essayez Jenova gratuitement — aucune carte bancaire requise.
Comment fonctionne la valorisation d’une entreprise d’AI : étape par étape
Étape 1 : définir précisément le modèle économique
Avant d’appliquer un quelconque multiple, déterminez quel type d’entreprise AI vous analysez : infrastructure, application verticale, application horizontale ou fournisseur de modèles. La structure tarifaire compte autant que la catégorie : la facturation au token, l’abonnement avec plafonds d’usage, la tarification basée sur les résultats et les modèles hybrides présentent chacun des profils de marge et de prévisibilité différents.
« Classe le modèle économique et la structure tarifaire de cette entreprise, puis identifie les multiples de valorisation les plus appropriés. »
Étape 2 : construire l’ensemble de comparables
Réunissez des comparables alignés sur le modèle de revenus, la marge brute, le taux de croissance et le stade — et non sur l’étiquette sectorielle. Le Fundamental Stock Analyst récupère des données actuelles dans les déclarations et les estimations d’analystes afin que l’ensemble reflète les prix du marché en direct, et signale les cas où l’échantillon est trop limité pour étayer une fourchette étroite.
« Trouve des entreprises publiques et privées comparables pour une application AI horizontale à 40 M$ d’ARR, en croissance de 180 % sur un an. »
Étape 3 : ajuster pour l’économie propre à l’AI
Intégrez les ajustements que les cadres génériques négligent : marge brute actuelle et projetée après prise en compte du calcul, coût d’inférence par cohorte d’utilisateurs, défendabilité des données, profondeur d’intégration dans les workflows et exposition à l’empiètement des plateformes. Chaque ajustement doit correspondre à une prime ou une décote explicite par rapport au multiple de base.
« Applique des ajustements spécifiques à l’AI à un multiple EV/Revenue de base de 12x : l’entreprise a une marge brute de 55 %, des données propriétaires dans un secteur réglementé et une intégration ERP profonde. »
Étape 4 : trianguler les méthodes
Exécutez en parallèle la valorisation relative, le DCF lorsque les flux de trésorerie sont prévisibles et l’analyse des transactions précédentes. Lorsque les trois approches divergent fortement, cette divergence est en elle-même une conclusion : elle indique généralement qu’une hypothèse a une influence excessive.
« Exécute une analyse DCF, de comparables et de transactions précédentes sur cette entreprise, puis explique où les trois méthodes divergent et pourquoi. »
Étape 5 : tester sous contrainte et produire une fourchette
Transformez l’estimation ponctuelle en une fourchette défendable en testant les hypothèses importantes : une amélioration des marges qui ne se concrétise pas, l’attrition lors des cycles de renouvellement, la banalisation des modèles et l’empiètement concurrentiel. Nommez les facteurs à l’origine des bornes haute et basse.
Résultats et cas d’usage
📊 Due diligence d’investisseur sur une application AI de série B
Scénario : Un investisseur évalue un tour de série B de 25 M$ dans une entreprise d’AI verticale qui revendique 12 M$ d’ARR et demande un multiple de revenus prévisionnels de 22x.
Approche traditionnelle : Deux à trois semaines de travail d’analystes pour réunir les comparables, construire un modèle et réconcilier des rapports de référence contradictoires — pour aboutir souvent à une fourchette trop large pour permettre une décision.
Fundamental Stock Analyst : Une valorisation structurée avec un ensemble de comparables alignés, un multiple ajusté des marges, une évaluation de la durabilité fondée sur la rétention et une fourchette testée sous contrainte avec des facteurs identifiés — produite en une seule session de travail.
- Ensemble de comparables établi selon les critères économiques, et non les étiquettes de catégorie
- Raisonnement explicite de prime ou décote pour chaque ajustement
- Fourchette de scénarios qui résiste aux questions du comité d’investissement
💼 Fondateur préparant une levée de fonds
Scénario : Un fondateur doit justifier une valorisation pre-money de 200 M$ face à un investisseur principal sceptique.
Approche traditionnelle : Sélectionner des multiples médiatisés favorables dans des rapports sectoriels et espérer que la question de l’ensemble de comparables ne soit pas posée.
Fundamental Stock Analyst : Un récit de valorisation défendable, ancré dans la trajectoire réelle de marge brute, les cohortes de rétention et les preuves d’avantage défendable de l’entreprise — avec les points faibles identifiés avant que l’investisseur ne les découvre. L’association avec le Startup Advisor boucle la relation entre le chiffre et le récit.
- Objections identifiées à l’avance avec des réponses préparées
- Trajectoire d’amélioration des marges modélisée explicitement
- Multiple justifié par des preuves propres à l’entreprise, et non par l’élan de la catégorie
📱 Analyse rapide sur mobile
Scénario : Un investisseur voit une annonce de financement pendant son trajet et souhaite immédiatement savoir si le multiple implicite est défendable.
Approche traditionnelle : Mettre l’annonce en favori, l’oublier, ou se faire une impression à partir d’un titre sans analyse à l’appui.
Fundamental Stock Analyst : Un contrôle de cohérence rapide du multiple implicite par rapport à des paramètres économiques comparables, fourni sur mobile avec une parité complète des fonctionnalités — suffisamment pour décider si l’opération mérite une véritable due diligence.
- Évaluation instantanée du multiple implicite à partir des conditions annoncées du tour
- Signalement des cas où le chiffre repose sur des hypothèses héroïques
- Historique complet des conversations synchronisé sur ordinateur pour une analyse plus approfondie
🎯 Revue de l’exposition AI à l’échelle du portefeuille
Scénario : Un fonds détient sept positions AI et veut déterminer si les valorisations de l’ensemble du portefeuille ont dérivé au-delà de ce que les fondamentaux justifient.
Approche traditionnelle : Revue manuelle position par position, généralement effectuée une fois par an et souvent trop tard.
Fundamental Stock Analyst : Une méthodologie de valorisation cohérente appliquée à chaque position, mettant en évidence celles qui portent le plus de risque de multiple. Associé au Portfolio Management Strategist, cela devient une décision d’allocation plutôt qu’une simple observation.
- Méthodologie uniforme éliminant les incohérences d’une position à l’autre
- Identification de la concentration dans des modèles économiques exposés de manière similaire
- Alimentation directe de l’analyse de rééquilibrage
Questions fréquentes
Quel multiple de revenus une entreprise d’AI devrait-elle afficher ?
Il n’existe pas de multiple unique et correct. La dispersion en AI est déterminée par la structure de marge brute, la durabilité des revenus et la défendabilité : une entreprise à 52 % de marge brute avec une faible rétention et une autre à 75 % avec des données propriétaires ne sont pas comparables, quelle que soit leur catégorie commune. La bonne approche consiste à construire un ensemble de comparables aligné sur les critères économiques, puis à appliquer des primes et des décotes explicites. Le Fundamental Stock Analyst construit cet ensemble et documente chaque ajustement.
Pourquoi les marges brutes AI sont-elles inférieures à celles du SaaS ?
Les produits AI supportent de véritables coûts de calcul à chaque interaction. Le SaaS traditionnel ne supporte presque aucun coût pour servir un utilisateur supplémentaire, tandis que les entreprises d’applications AI affichent environ 52 % de marge brute en moyenne, car l’inférence, les frais de données et la vérification avec intervention humaine consomment tous les revenus. Les marges peuvent s’améliorer grâce au routage des modèles et à la mise en cache, mais la marge actuelle ne doit jamais être considérée comme la marge à long terme sans trajectoire d’amélioration explicite.
Quelle méthode de valorisation fonctionne le mieux pour les entreprises AI ?
Aucune méthode unique n’est suffisante. Les praticiens combinent flux de trésorerie actualisés, analyse de sociétés comparables, transactions précédentes et modèles pondérés par la propriété intellectuelle — et le désaccord entre les méthodes est souvent plus informatif qu’un résultat isolé. Lorsque le DCF et les comparables divergent fortement, une hypothèse porte généralement trop de poids.
Comment valoriser une entreprise AI sans revenus ou en early-stage ?
Lorsque les multiples de revenus ne sont pas disponibles, la valorisation se déplace vers des facteurs qualitatifs : accès à des données propriétaires, équipe, différenciation technique et timing de marché, comparés aux tours précédents récents au même stade. Les valorisations AI en early-stage comportent une prime documentée par rapport aux entreprises comparables non-AI, mais cette prime reflète les conditions de marché plutôt que les fondamentaux propres à l’entreprise et doit être traitée comme un point de départ, non comme une conclusion.
Les outils AI peuvent-ils réellement réaliser une valorisation d’entreprise ?
L’AI prend en charge l’essentiel du travail analytique — extraction et traitement des données financières, suivi en temps réel des tendances de marché et sectorielles, et exécution d’analyses de scénarios bien au-delà des capacités d’un tableur — tout en réduisant les biais et les erreurs de calcul qui déforment le travail manuel. Le jugement sur la sélection des comparables et l’évaluation de l’avantage défendable reste essentiel ; c’est pourquoi le Fundamental Stock Analyst expose son raisonnement plutôt que de renvoyer un simple chiffre.
Le Fundamental Stock Analyst est-il gratuit ?
Les fonctionnalités principales sont disponibles dans l’offre gratuite avec une utilisation limitée. Les offres payantes augmentent sensiblement les limites d’utilisation et ajoutent la sélection personnalisée de modèles. Consultez « Usage Limit » et « Subscribe » dans le menu pour connaître les détails actuels des offres et des quotas.
Conclusion
La valorisation d’une entreprise AI échoue lorsqu’elle reprend sans discernement les hypothèses du SaaS. Cette catégorie présente des marges brutes structurellement différentes, des revenus qui croissent rapidement sans nécessairement être durables et une dynamique concurrentielle où la plateforme qui alimente votre produit peut devenir votre concurrente. Appliquer un multiple moyen de catégorie à ces réalités produit un chiffre qui ne résistera pas à la due diligence.
Valoriser correctement une entreprise d’intelligence artificielle exige de réussir quatre tâches : construire un ensemble de comparables aligné sur les critères économiques plutôt que sur les étiquettes, modéliser la trajectoire de marge brute après prise en compte du calcul, tester la durabilité des revenus via la rétention et le comportement des cohortes, et trianguler DCF, comparables et transactions précédentes avant de s’engager sur une fourchette. C’est à chacune de ces étapes que les multiples de valorisation AI sont réellement déterminés.
Essayez dès maintenant le Fundamental Stock Analyst — construisez une valorisation que vous pouvez défendre ligne par ligne.
Découvrez davantage sur Jenova.
Pour les développeurs : Fundamental Stock Analyst est disponible par programmation via l’API Jenova — intégrez la recherche actions et l’analyse de valorisation dans votre application fintech ou d’investissement avec un seul appel API. Documentation complète →