¿Cómo puede la AI crear una plantilla de análisis de acciones con reglas de invalidación?
2026-08-24
¿Qué cinco campos distinguen una tesis lista para decidir de un resumen?
Una plantilla útil de análisis de acciones con AI no es un resumen de la empresa. Es un contrato escrito que establece qué debe ser cierto para mantener la acción, qué cambiará su precio, qué puede invalidar la idea y cuándo volverás a comprobar la evidencia. En 2026, herramientas como Fundamental Stock Analyst de Jenova, Fiscal.ai, Seeking Alpha y AlphaSense pueden acelerar la investigación, pero solo una plantilla estructurada convierte esa información en una decisión que puedes auditar más adelante.
Los cinco campos que hacen que una tesis esté lista para decidir, en lugar de ser simplemente informativa:
✅ Supuestos de entrada — los 3–5 hechos que deben seguir siendo ciertos para que la posición exista
✅ Catalizadores — eventos con fecha que pueden cerrar la brecha entre el precio y el valor
✅ Riesgos — amenazas materiales extraídas de informes regulatorios, competencia y tensión en el balance
✅ Condiciones de invalidación — reglas de salida predefinidas, no sentimientos después de una caída
✅ Fechas de revisión — puntos de control en el calendario vinculados a resultados, informes y vida útil de la tesis
Este artículo utiliza esos cinco campos como marco de evaluación: llámalo el contrato ACRIR (Supuestos, Catalizadores, Riesgos, Invalidación y Revisión). El resto del artículo muestra cómo generar ese contrato con AI, dónde ayudan o se quedan cortas las herramientas competidoras y cómo mantener la plantilla honesta después de comprar.
¿Por qué la mayoría de las notas de análisis de acciones fallan después de la primera publicación de resultados?
La mayoría de las notas fallan porque describen la empresa en lugar de especificar qué demostraría que el comprador está equivocado. Después de unas semanas, el motivo original para poseer la acción se difumina entre la evolución del precio, las narrativas de redes sociales y el sesgo de recencia. Es un fallo de proceso, no un fallo de previsión.
La guía de FINRA para evaluar acciones comienza con preguntas duraderas: cómo gana dinero la empresa, cómo ha rendido, cuánta deuda tiene y qué riesgos sectoriales y macroeconómicos afronta. Esas siguen siendo las preguntas correctas. El problema es que las notas no estructuradas no obligan a dar una respuesta que pueda comprobarse después del siguiente 10-Q o 10-K.
El coste de esa falta de rigor se aprecia a gran escala. El SPIVA U.S. Scorecard de S&P Dow Jones Indices concluyó que el 79 % de los fondos estadounidenses de renta variable de gran capitalización gestionados activamente rindió por debajo del S&P 500 en 2025. Los inversores particulares no tienen un equipo de análisis que pueda absorber esa tasa de error. Una regla de invalidación por escrito es una de las pocas formas económicas de reducir la deriva de la tesis.
La AI no elimina el incentivo para racionalizar una posición perdedora. Sí hace barato redactar el contrato antes de estar emocionalmente comprometido y volver a abrir el mismo documento en una fecha de revisión programada.
¿Qué deberías buscar en un flujo de trabajo de análisis de acciones con AI?
Deberías buscar un flujo de trabajo que pueda fundamentar las afirmaciones en informes primarios, obligar a formular supuestos numerados y producir un resultado que puedas reutilizar con la siguiente acción sin reescribir el prompt desde cero. La velocidad sin estructura solo produce resúmenes más largos y seguros de sí mismos.
Una lista de comprobación práctica para 2026:
- Fundamentación en fuentes primarias. El modelo debe trabajar con factores de riesgo de 10-K, transcripciones de resultados y estimaciones de consenso, no con el recuerdo de los titulares del último trimestre. Investor.gov considera la divulgación pública como la materia prima que los inversores utilizan para tomar decisiones informadas.
- Higiene de supuestos. Toda afirmación alcista debe etiquetarse como supuesto, hecho observado o previsión. Mezclar las tres categorías es la forma en que las plantillas se convierten en texto de marketing.
- Especificidad de los catalizadores. «Expansión de márgenes» no es un catalizador. «Margen bruto +150 pb para el segundo trimestre del FY27 gracias a un cambio de mix ya visible en los datos por segmento» sí lo es.
- Invalidación predefinida. Los niveles de salida por precio pueden formar parte de la regla, pero la invalidación fundamental —un supuesto roto sobre economía unitaria, la pérdida de concentración de clientes o un ensayo fallido— importa más para posiciones mantenidas durante varios trimestres.
- Cadencia de revisión. Las fechas de resultados, la publicación del 10-K y una auditoría de tesis a 90 días deben estar escritas en la plantilla, no dejarse a la memoria.
- Memoria entre sesiones. Una herramienta que olvida los supuestos del mes pasado no puede decirte si la tesis sigue intacta.
La encuesta de AlphaSense de 2026 sobre herramientas de investigación resume claramente el cambio del sector: el cuello de botella ya no es el acceso a información, sino extraer una señal de informes, transcripciones, notas de brókeres y noticias. Ese es el trabajo que una plantilla debe terminar.
¿Cómo se comparan Jenova, Fiscal.ai, Seeking Alpha y AlphaSense para construir una tesis?
Fundamental Stock Analyst de Jenova destaca cuando quieres una tesis reutilizable de cinco campos, redactada en una conversación y recordada en revisiones posteriores. Fiscal.ai es más fuerte como terminal de datos de escritorio con un copiloto de AI sobre datos financieros detallados. Seeking Alpha es más fuerte para leer casos alcistas y bajistas de otros analistas. AlphaSense es más fuerte cuando necesitas contenido premium con licencia a escala empresarial.
Ninguna de estas herramientas sustituye el análisis fundamental de ingresos, beneficios, crecimiento, rentabilidad sobre recursos propios, márgenes y múltiplos de valoración. Cambian la rapidez con la que puedes reunir la evidencia y la consistencia con la que puedes darle formato.
| Función / Dimensión | Jenova Fundamental Stock Analyst | Fiscal.ai | Seeking Alpha | AlphaSense |
|---|---|---|---|---|
| Resultado de tesis / plantilla | Notas estructuradas estilo ACRIR con seguimientos persistentes | Copiloto de AI sobre estados financieros y KPI; aún debes elaborar el memorando | Tesis de colaboradores más calificaciones cuantitativas; el formato varía según el autor | Búsqueda generativa, Deep Research y agentes de flujo de trabajo que elaboran perfiles y presentaciones |
| Fundamentación en fuentes | Informes SEC, estimaciones, web/búsqueda en tiempo real y documentos cargados por el usuario | Datos financieros institucionales y KPI por segmento dentro de la plataforma | Transcripciones, análisis de colaboradores y puntuaciones cuantitativas | Biblioteca con licencia de más de 500 millones de documentos premium más contenido interno |
| Memoria de sesión / seguimiento de revisiones | Memoria persistente entre sesiones; los supuestos anteriores pueden volver a probarse | Historial de plataforma y listas de seguimiento; menos similar a un registro personal de tesis | Listas de seguimiento y artículos guardados; el seguimiento de tesis es manual | Memoria persistente del agente y agentes de flujo de trabajo programados (empresarial) |
| Precios (a fecha de 2026) | Nivel gratuito; planes de pago desde $20/mes | Nivel gratuito; Pro alrededor de $39/mes facturado anualmente | Gratis (limitado); Premium alrededor de $299/año | Empresarial / ventas directas; no es una suscripción minorista |
| Mejor para | Inversores particulares que quieren un contrato escrito repetible por empresa | Trabajo fundamental de escritorio con profundidad de KPI | Someter una visión a prueba frente a otros inversores | Equipos institucionales que necesitan contenido con licencia y cumplimiento normativo |
Fuentes sobre capacidades y precios de competidores: comparación de Apps de 2026 de Barebone y guía de herramientas de 2026 de AlphaSense.
Jenova Fundamental Stock Analyst
El Agente está diseñado para análisis de resultados, valoración relativa, evaluación del modelo de negocio y datos actuales de informes SEC, estimaciones de analistas y sentimiento de mercado. En la plataforma Jenova puede conservar un historial de chat ilimitado, recordar supuestos previos y adjuntar 10-K o tus propios modelos, para que las revisiones posteriores comiencen desde el mismo contrato.
La limitación honesta es el alcance del contenido. No licencia un universo de análisis de brókeres a la escala que describe AlphaSense, ni es una terminal de KPI de 15 años en el sentido de Fiscal.ai. Tampoco es un bróker. El resultado es un documento de investigación, no una orden de ejecución.
Fiscal.ai
Fiscal.ai (anteriormente FinChat) incorpora un copiloto de AI sobre estados financieros de calidad institucional y KPI por segmento —recuentos de suscriptores, número de tiendas e ingresos por línea de producto— que los chatbots genéricos no incluyen. El copiloto se fundamenta en su propio conjunto de datos, lo que reduce las cifras inventadas frente a un modelo sin fundamentación.
La limitación está en la forma del flujo de trabajo. Se orienta a la web y no tenía App móvil nativa en la comparación de 2026, y no impondrá automáticamente un lenguaje de invalidación salvo que se lo pidas. Es un potente motor de evidencia, pero un ejecutor más débil del contrato de tesis.
Seeking Alpha
Seeking Alpha sigue siendo la mayor biblioteca pública de casos alcistas y bajistas extensos, con calificaciones cuantitativas y transcripciones en torno a esas narrativas. El acceso Premium costaba aproximadamente $299 al año tras su último aumento.
La limitación es la variabilidad. La calidad de los colaboradores es desigual, los conflictos no siempre son evidentes y FINRA advierte que la investigación fuera de las normas aplicables a los brókeres puede no incluir las mismas divulgaciones de conflictos. Úsalo para poner a prueba una plantilla bajo presión, no para externalizarla.
AlphaSense
AlphaSense está diseñado para equipos que necesitan informes con licencia, transcripciones de expertos, análisis de brókeres y flujos de trabajo basados en agentes sobre ese corpus. Su informe de 2026 destaca la búsqueda generativa con citas, Deep Research, agentes de flujo de trabajo personalizados y un agente siempre activo con memoria persistente.
La limitación es el ajuste a tus necesidades. Es una plataforma empresarial de investigación, no una herramienta personal de plantillas de $20. Si no necesitas una biblioteca de 500 millones de documentos ni la incorporación de contenido interno, pagarás por infraestructura que no utilizarás.
TIKR queda justo fuera de esta tabla como complemento de datos puro: Plus a $24.95/mes y Pro a $54.95/mes, estados financieros globales profundos, sin App nativa y sin motor de tesis. Combínalo con un redactor de AI si tu cuello de botella es el historial, no la estructura.
¿Cómo debería codificar la AI los supuestos de entrada y los catalizadores?
La AI debería codificar los supuestos de entrada como afirmaciones falsables con responsable, fuente y fecha de revisión, y codificar los catalizadores como eventos fechados con un mecanismo de transmisión, no como eslóganes. Si el modelo no puede nombrar el informe, el segmento o la fecha, el campo está incompleto.
Street of Walls define los catalizadores como los impulsores específicos que hacen que una empresa supere las previsiones de beneficios: mayores ingresos, márgenes más altos, menor gasto por intereses o recompras. Behavioural Investment es más escéptico y señala que nombrar un catalizador por adelantado es difícil porque estás especificando un impulsor de un cambio en el perfil de rentabilidad, no simplemente un evento noticioso. Ambas perspectivas deben estar en la plantilla. Se permiten los catalizadores poco definidos; las esperanzas sin etiquetar, no.
Un bloque limpio de supuestos tiene este aspecto:
- Hecho — los ingresos por servicios del FY25 fueron $X (10-K, p. Y).
- Supuesto — el mix de servicios alcanza Z % para FY27.
- Previsión — el consenso de EPS es $A; la tesis necesita $B.
- Por qué el mercado discrepa — la brecha que el argumento debe explicar, como exige Mergers & Inquisitions en una presentación de una acción.
- Qué me haría cambiar de opinión este trimestre — un número, no un párrafo.
Indica al modelo que rechace los catalizadores vagos. Una instrucción útil:
«Enumera solo catalizadores con una fecha o ventana temporal, una fuente de informe o evento y un mecanismo en una frase que conecte el evento con el flujo de caja libre o la expansión del múltiplo. Si no puedes nombrar esos tres elementos, marca el punto como tema, no como catalizador.»
Las estimaciones de consenso de beneficios pertenecen a esta sección como base de referencia, no como tesis. La plantilla debe indicar si estás asumiendo el consenso, una superación de las expectativas o una revalorización del múltiplo con beneficios sin cambios. Son tres operaciones distintas.
Para el momento de entrada y la estructura de precios, el Technical Stock Analyst de Jenova puede añadir niveles de invalidación definidos a partir de la estructura de mercado —mínimos de oscilación previos, zonas de volumen y rupturas fallidas— para que el contrato fundamental y el contrato gráfico no se contradigan.
¿Cómo se redactan condiciones de invalidación que realmente seguirás?
Redacta la invalidación como una lista breve de incumplimientos observables, cada uno vinculado a una acción y escrito antes de tener un P&L. Si la regla exige un juicio que no tomarás bajo presión, es decoración.
Trefis trata la invalidación como eventos discretos inminentes —riesgo legislativo, resultados de litigios o shocks de demanda—, no como «la historia parece peor». Ese estilo basado en eventos es lo que la AI puede extraer bien de los factores de riesgo del Item 1A de un 10-K.
Tres capas hacen que el campo sea utilizable:
- Invalidación fundamental. El supuesto sobre economía unitaria falla durante dos informes consecutivos. Se pierde un cliente clave, una indicación o una geografía que representaba el 20 % o más de la tesis. La deuda neta / EBITDA supera un límite preestablecido.
- Invalidación de valoración. El múltiplo que asumiste ya no está disponible incluso si el caso operativo sigue intacto; por ejemplo, el grupo de comparables se desvaloriza y desaparece tu afirmación de «barata frente a su historial».
- Invalidación de proceso. No puedes explicar la posición en cinco frases utilizando los supuestos originales. Si la historia se ha reescrito dos veces, ya no tienes la operación original.
El precio puede ser una salvaguarda. No debería ser la única regla. Una caída del 15 % con supuestos intactos es volatilidad. Un precio intacto con un supuesto roto es una tesis que ya ha fracasado.
Un prompt que produce mejores reglas:
«A partir de los factores de riesgo del 10-K y las dos últimas llamadas de resultados, propone cinco condiciones de invalidación. Cada una debe ser observable en datos públicos dentro de un periodo de informes. Asocia cada condición con: reducir 50 %, salir 100 % o volver a asumir el caso. No uses adjetivos como “sentimiento deteriorado”.»
El flujo de trabajo de validación de ThesisLoop plantea lo mismo en términos de investigación: mapear supuestos, evidencia, contraevidencia, catalizadores y puntos de control de decisión. La invalidación es simplemente el punto de control que aceptas respetar.
¿Cómo se genera una plantilla completa de análisis de acciones con AI en una sola sesión?
La generas obligando al modelo a seguir una secuencia fija —filtrar, verificar, leer la última publicación, mapear la competencia, valorar, extraer riesgos y después redactar la tesis— y rechazando un memorando terminado hasta que se completen los cinco campos ACRIR. Un análisis de 75 minutos es realista si no te desvías.
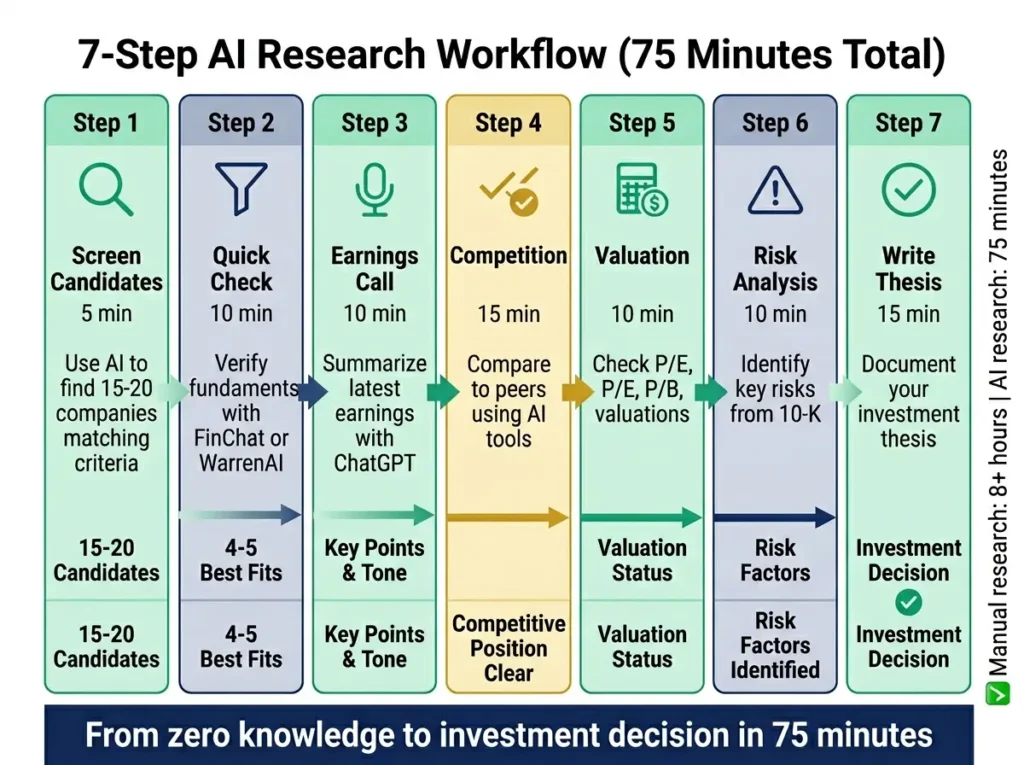
La secuencia anterior comprime un día de trabajo manual en bloques cronometrados: filtra 15–20 empresas, conserva cuatro o cinco, resume la última llamada, sitúa la empresa frente a sus comparables, comprueba la valoración, extrae los riesgos del 10-K y, después, redacta. FINRA sigue requiriendo los mismos ingredientes básicos —modelo de negocio, rendimiento histórico, apalancamiento y posición sectorial—, por lo que el paso de AI consiste en compresión, no en sustitución.
Para Fundamental Stock Analyst de Jenova, una elaboración en una sola sesión se ve así:
- Abre el Agente e indica el mandato, no solo el ticker.
- Adjunta el último 10-K, 10-Q y presentación de resultados si los tienes.
- Pega un prompt que fuerce la plantilla:
«Crea una plantilla ACRIR de análisis de acciones para [TICKER]. Mandato: [solo posiciones largas / mantener 12 meses / posición máx. 3 %]. Completa solo estos campos: (1) negocio en cinco frases, (2) cinco supuestos de entrada etiquetados como Hecho / Supuesto / Previsión con fuentes, (3) tres catalizadores fechados con mecanismos de transmisión, (4) cinco riesgos materiales del 10-K con referencias de página, (5) cuatro condiciones de invalidación con acciones, (6) fechas de revisión vinculadas a la próxima fecha de resultados y al próximo 10-K, (7) valoración mediante P/E, P/S y D/E frente a tres comparables identificados. Si un campo no tiene fuente, escribe No verificado.»
- Pide una pasada adversarial:
«Ahora argumenta el caso bajista usando solo los campos de riesgos e invalidación. Dime qué único supuesto, si es incorrecto, destruye la tesis.»
- Guarda el resultado como documento vivo. En la fecha de revisión, pega de nuevo la misma plantilla y pregunta qué se ha roto.
En Fiscal.ai, la misma sesión comienza en la biblioteca de datos financieros y KPI; después exportas los números a los campos ACRIR por tu cuenta. En Seeking Alpha, lees un caso alcista y uno bajista de alta calidad, y después redactas tus reglas de invalidación; no heredes las del autor. En AlphaSense, un agente de flujo de trabajo puede redactar el perfil de la empresa; aun así, debes escribir las reglas de salida porque una presentación generada no sentirá la pérdida por ti.
Una plantilla compacta que puedes reutilizar:
| Campo | Qué escribir | Fragmento de prompt de ejemplo |
|---|---|---|
| Supuestos de entrada | 3–5 afirmaciones numeradas, cada una etiquetada como Hecho / Supuesto / Previsión | «Cita el informe o la fuente de estimación junto a cada línea.» |
| Catalizadores | Fecha, evento, mecanismo | «No incluyas ningún catalizador sin una ventana temporal.» |
| Riesgos | Respaldados por informes, clasificados por daño a la tesis | «Empieza por el Item 1A, no por los titulares.» |
| Invalidación | Incumplimiento observable + acción | «Usa números que un tercero pueda comprobar.» |
| Fechas de revisión | Resultados, 10-K, auditoría a 90 días | «Incluye fechas ISO, no “el próximo trimestre”.» |
La guía de tesis de Kubera trata una tesis como una disciplina, no como un documento. El trabajo de la AI es hacer que esa disciplina sea lo bastante barata como para que realmente la practiques con cada empresa, incluidas las que ya posees.
Una vez exista la plantilla de una sola empresa, el Portfolio Management Strategist de Jenova es el siguiente paso lógico: tamaño de posición, solapamiento de factores y qué ocurre con la cartera si dos reglas de invalidación se activan en el mismo mes.
¿Qué dicen los analistas de renta variable sobre las tesis de inversión generadas por AI?
Los analistas que utilizan bien la AI la tratan como auxiliar administrativo y crítica, no como gestora de cartera. El modelo es valioso cuando hace visibles los supuestos y económicos de volver a probar; es perjudicial cuando produce un memorando fluido que nadie puede refutar.
«El modo de fallo que vemos no es la alucinación de un ticker. Es una tesis bellamente redactada sin responsable de cada supuesto. Si el modelo dice “la ejecución de la dirección sigue siendo sólida”, esa frase no puede revisarse en una fecha. Si dice “el margen bruto se mantiene por encima del 42 % en las próximas dos publicaciones o salimos”, un analista junior —o el mismo inversor tres meses después— sabe exactamente qué hacer.»
«También exigimos una segunda pasada que solo busque evidencia que contradiga la tesis. El primer borrador de cualquier memorando de AI es una máquina de confirmación. El borrador útil es el que clasifica los dos o tres hechos públicos que retirarían la idea. Esa es la diferencia entre un asistente de investigación y una herramienta de riesgo.»
«Las fechas de revisión son el campo poco glamuroso que salva cuentas. La mayoría de las personas no volverá a leer una nota de 12 páginas. Sí releerán un contrato de media página si el calendario se lo devuelve la noche anterior a los resultados. Diseña para ese comportamiento.»
— Equipo de Producto de Jenova, diseño de flujos de trabajo de análisis de renta variable, 8 años desarrollando herramientas de AI para analistas
Esa visión coincide con la literatura anterior sobre procesos. La lista de comprobación de renta variable de Reasonable Deviations ya trataba los informes de resultados como el catalizador predeterminado y pedía a los inversores redactar la lista antes de la publicación. La AI no cambia la lista. Elimina la excusa de que redactarla ocupa toda la tarde.
¿Cómo deberían funcionar las fechas de revisión y el seguimiento de posiciones después de comprar?
Las fechas de revisión deberían estar impulsadas primero por eventos y después por calendario: la próxima publicación de resultados, el próximo 10-K, cualquier ventana de catalizador que hayas asumido y, además, una relectura completa a 90 días, haya habido noticias o no. Entre esas fechas, supervisa solo los supuestos que anotaste, no todos los titulares.
Una cadencia operativa:
- T+1 después de resultados. Actualiza los Hechos. Marca cada Supuesto como intacto, debilitado o roto. No reescribas la tesis desde cero salvo que se haya activado una regla de invalidación.
- Ventana de catalizador. Si el evento fechado pasa y el mecanismo no aparece en las cifras, retira ese catalizador. No lo sustituyas silenciosamente por una nueva historia.
- Auditoría a 90 días. Vuelve a ejecutar la valoración frente a los mismos comparables. Si la afirmación de que era barata dependía de un múltiplo que ya no existe, eso es invalidación de valoración aunque las operaciones vayan bien.
- Revisión anual del 10-K. Extrae de nuevo el Item 1A. El nuevo lenguaje de riesgo suele ser la primera admisión honesta de que la plantilla del año pasado ha quedado obsoleta.
La memoria persistente es aquí la ventaja práctica. Un chat que aún contiene los campos ACRIR del trimestre anterior puede responder una pregunta concreta —«¿Sobrevivió el supuesto 3 a esta publicación?»— sin regenerar un memorando de 2.000 palabras. Las herramientas que parten de un prompt en blanco en cada sesión fomentan discretamente la reescritura de tesis, que es como muere la invalidación.
Dos errores de seguimiento aparecen constantemente. El primero es comprobar la acción con más frecuencia que los supuestos. El segundo es añadir nuevos supuestos alcistas después de una ganancia, de modo que la posición nunca pueda invalidarse. El trabajo de la plantilla es hacer visibles ambos errores.
Si mantienes varias posiciones, conserva un índice único de fechas de revisión en lugar de confiar en cada chat. La capa de cartera es donde aparece la invalidación correlacionada: dos minoristas con el mismo supuesto de crédito al consumo, o dos empresas de software con la misma hipótesis de ARR neto nuevo.
¿Qué perfiles de inversor deberían usar cada configuración de investigación con AI?
Usa Jenova cuando necesites un contrato escrito y reutilizable y realmente vayas a reabrirlo; usa Fiscal.ai cuando tu cuello de botella sea la profundidad de estados financieros y KPI en un escritorio; usa Seeking Alpha cuando necesites argumentos humanos opuestos; usa AlphaSense cuando el contenido con licencia y el flujo de trabajo en equipo sean el producto.
Una correspondencia más específica:
- Inversor individual de largo plazo, 8–20 posiciones. Fundamental Stock Analyst más un único documento ACRIR por ticker. El plan gratuito o Plus de $20/mes suele ser suficiente si no filtras acciones todo el día.
- Analista centrado en estados financieros que vive en el navegador. Fiscal.ai o TIKR para el historial; después pega las líneas clave en una plantilla de AI. No esperes que esas terminales recuerden tu lenguaje de invalidación.
- Inversor que piensa debatiendo. Seeking Alpha para el memorando opuesto y, después, tus propias cuatro líneas de invalidación. Presupuesta Premium si analizas más de unas pocas empresas al mes.
- Equipo con cumplimiento normativo y unidades compartidas. AlphaSense, porque las notas internas, la investigación con licencia y los agentes programados son precisamente el trabajo. Una herramienta de chat personal no superará ese requisito.
- Operador de swing trading orientado a gráficos. Technical Stock Analyst para estructura y límites de salida, con un ACRIR más corto: dos supuestos, un catalizador y una invalidación estricta. Una plantilla de tesis a 12 meses es el documento equivocado.
El error común es comprar la plataforma de investigación más cara y seguir manteniendo los supuestos en la cabeza. La configuración más económica que deja por escrito la invalidación superará a la más completa que no lo haga.
La AI solo puede crear una plantilla de análisis de acciones que resista si la obligas a completar el contrato: supuestos de entrada, catalizadores fechados, riesgos respaldados por informes, invalidación observable y fechas de revisión. Todo lo demás es un informe. Los informes dan la sensación de trabajo. Los contratos son lo que aún puedes utilizar después de la primera publicación de resultados.
Referencias
- FINRA — Evaluación de acciones (10-K/10-Q, EPS, P/E, P/S, D/E y conflictos de investigación)
- Investor.gov — Divulgación
- ETF Trends — SPIVA U.S. Scorecard: el 79 % de los fondos activos de gran capitalización rindió por debajo del S&P 500 en 2025
- S&P Dow Jones Indices — SPIVA
- AlphaSense — Principales herramientas de investigación de acciones e inversiones para 2026
- Barebone AI — Mejores Apps de análisis de acciones en 2026 (precios y capacidades de Fiscal.ai, Seeking Alpha, TIKR y Koyfin)
- Investopedia — Informes SEC esenciales y datos para el análisis fundamental
- Investopedia — El papel de las previsiones de beneficios en la valoración de acciones
- Mergers & Inquisitions — Guía para presentar una acción
- Street of Walls — Construcción de una tesis de inversión
- Behavioural Investment — El curioso caso de los catalizadores
- Trefis — Eventos que podrían invalidar una tesis
- ThesisLoop — Flujo de trabajo de validación de tesis de inversión
- Kubera — Cómo construir una tesis de inversión
- Reasonable Deviations — Lista de comprobación para inversión en renta variable