¿Cómo puede AI crear escenarios base, alcistas y bajistas antes de la publicación de resultados?
2026-08-24
¿Qué hace que un marco de escenarios de AI previo a resultados sea apto para la toma de decisiones?
Una pila de escenarios de AI apta para la toma de decisiones no inventa tres precios. Primero verifica la publicación de resultados, el panel de consenso y las propias restricciones de la empresa; después ajusta un pequeño conjunto de factores causales para construir un caso base, un caso bajista legítimo pero pesimista y un caso alcista optimista pero plausible. En 2026, este flujo de trabajo es más sólido cuando un agente de investigación como el Fundamental Stock Analyst de Jenova sintetiza presentaciones ante la SEC, estimaciones de analistas y una tesis escrita, mientras que terminales como Koyfin y TIKR siguen siendo superiores para historiales extensos de estimaciones y exploración a nivel de estados financieros.
Lo que distingue una nota útil previa a resultados del teatro de hojas de cálculo:
✅ La identidad del evento se fija primero — el período fiscal, GAAP frente a no GAAP y la fecha de presentación se confirman antes de modificar cualquier cifra, un paso que las listas de comprobación de modelos posteriores a resultados consideran innegociable.
✅ Los escenarios se basan en tesis, no en estados de ánimo — cada caso es una historia específica sobre crecimiento, márgenes, reinversión y dilución, no «todo sube» frente a «todo baja», como ahora enfatiza la práctica de valoración por escenarios.
✅ El panel de consenso se trata como una distribución — promedio, mínimo, máximo, número de analistas y dirección de las revisiones, no una sola cifra de EPS.
✅ Los múltiplos implícitos se usan como comprobaciones de coherencia — si el caso alcista exige un múltiplo imposible para comparables, el escenario es internamente incoherente incluso si las matemáticas cuadran.
✅ El riesgo no se cuenta dos veces — unos fundamentales peores y una tasa de descuento mucho más alta no se acumulan salvo que ambos puedan justificarse de forma independiente.
Para comparar herramientas con honestidad, conviene separar los terminales de datos de los motores de escenarios y, después, enumerar los datos que deben verificarse antes de confiar en cualquier resultado de AI.
¿Por qué el trabajo con escenarios antes de resultados importa más en 2026?
El trabajo con escenarios antes de resultados importa más ahora porque el mercado sigue valorando la brecha entre los resultados reportados y el consenso publicado, y ese consenso es más amplio, cambia más rápido y es más visible de lo que puede captar un modelo de un solo punto. Los analistas de Wall Street construyen modelos prospectivos de ganancias a partir de supuestos de ingresos y costes, y las bases de datos publican tanto previsiones individuales como un consenso que suele ser el promedio o la mediana de esas previsiones.
Los inversores observan la diferencia entre ese consenso y los resultados reales. Los precios se mueven cuando una empresa supera o queda por debajo de la estimación publicada. Por tanto, un único «precio objetivo» responde a la pregunta equivocada la noche antes de un informe. La pregunta útil es qué debe ser cierto en el caso base, qué rompe la tesis en el caso bajista y qué evidencia haría más probable el caso alcista después de la conferencia.
El análisis de escenarios existe para evaluar estados futuros distintos y sus consecuencias financieras, no para adornar un caso base con porcentajes arbitrarios de más o menos. Los profesionales de renta variable tratan cada vez más el rango de tres casos como más claro y defendible que una simulación de caja negra para la mayoría de los debates sobre una sola acción, porque cada supuesto puede cuestionarse en lenguaje sencillo en lugar de quedar oculto dentro de una distribución.
El entorno de datos de 2026 hace que esta disciplina sea a la vez más difícil y más valiosa. Las plataformas de estimaciones ahora muestran años de revisiones, historial de sorpresas y rangos de precios objetivo a usuarios no institucionales. Sin una capa de verificación, AI recombinará con confianza previsiones obsoletas, definiciones GAAP mezcladas o el período fiscal equivocado.
¿Qué debe buscar en una herramienta de escenarios de AI previa a resultados?
Debe buscar una herramienta capaz de fijar el evento de resultados, incorporar una distribución de consenso, leer presentaciones primarias y redactar narrativas de factores internamente coherentes, no limitarse a conversar sobre un ticker. El marco de evaluación siguiente, que este artículo denomina Prueba de Integridad Prepublicación, pondera seis dimensiones que realmente cambian la calidad de una nota de escenarios.
1. Control del evento. El sistema debe confirmar qué período fiscal se está presentando, si la empresa informa según un año natural o un ejercicio fiscal desplazado, y si el panel de estimaciones usa GAAP o cifras de mercado / no GAAP. Mezclar esas definiciones es una de las formas más comunes de convertir un escenario en ficción.
2. Profundidad del consenso. Un panel útil incluye estimaciones promedio, mínima y máxima, el número de analistas contribuyentes, resultados reales del año anterior y la dirección de las revisiones recientes. Una sola cifra de EPS de consenso no es un dato de entrada para escenarios. Es un titular.
3. Acceso a documentos primarios. Los emisores estadounidenses deben presentar informes anuales mediante el Form 10-K e informes trimestrales mediante el Form 10-Q. Una AI que no puede fundamentar sus afirmaciones en esas presentaciones, además del comunicado de resultados 8-K, está resumiendo comentarios secundarios.
4. Pocos factores clave. El trabajo serio de escenarios ajusta los 6–10 factores que realmente mueven el valor — crecimiento, márgenes, reinversión, tasa de descuento, valor terminal y dilución — en lugar de alterar cada partida.
5. Comprobaciones cruzadas. Cada caso debe producir un valor por acción y un pequeño conjunto de múltiplos implícitos para que la historia pueda compararse con los pares y con el precio actual.
6. Reglas de memoria y actualización. La herramienta debería recordar el último número de acciones verificado, el rango de previsiones y la tesis, y actualizarse ante eventos en vez de reescribir la historia cada vez que el precio se mueve.
El Fundamental Stock Analyst de Jenova está diseñado en torno al análisis de resultados, la valoración relativa y la síntesis en tiempo real de presentaciones, estimaciones y sentimiento. Los terminales especializados en estimaciones todavía ganan en gráficos de revisiones de una década y filtrado de valores. La división honesta es esta: use un terminal para ver el panel y un agente para convertir un panel verificado en una nota defendible de tres casos.
¿Cómo se compara Jenova con Koyfin, TIKR y Fiscal.ai para escenarios de resultados?
Jenova es más fuerte a la hora de redactar una nota verificada de tres casos basada en tesis, mientras que Koyfin es más fuerte en historiales largos de estimaciones, TIKR en exploración fundamental a nivel de estados financieros y Fiscal.ai como capa conversacional sobre un terminal de investigación empaquetado. Ninguna de las cuatro sustituye a las demás para todas las tareas previas a resultados.
Koyfin, reseñado en 2026 como una de las plataformas más profundas de estimaciones para particulares, ofrece hasta 10 años de estimaciones globales de analistas, series de revisiones, historial de sorpresas y rangos de precios objetivo, con planes de pago listados aproximadamente en $39 y $79 al mes. Por sí sola, no obliga a construir una narrativa causal alcista o bajista. El usuario sigue teniendo que desarrollar la lógica del escenario.
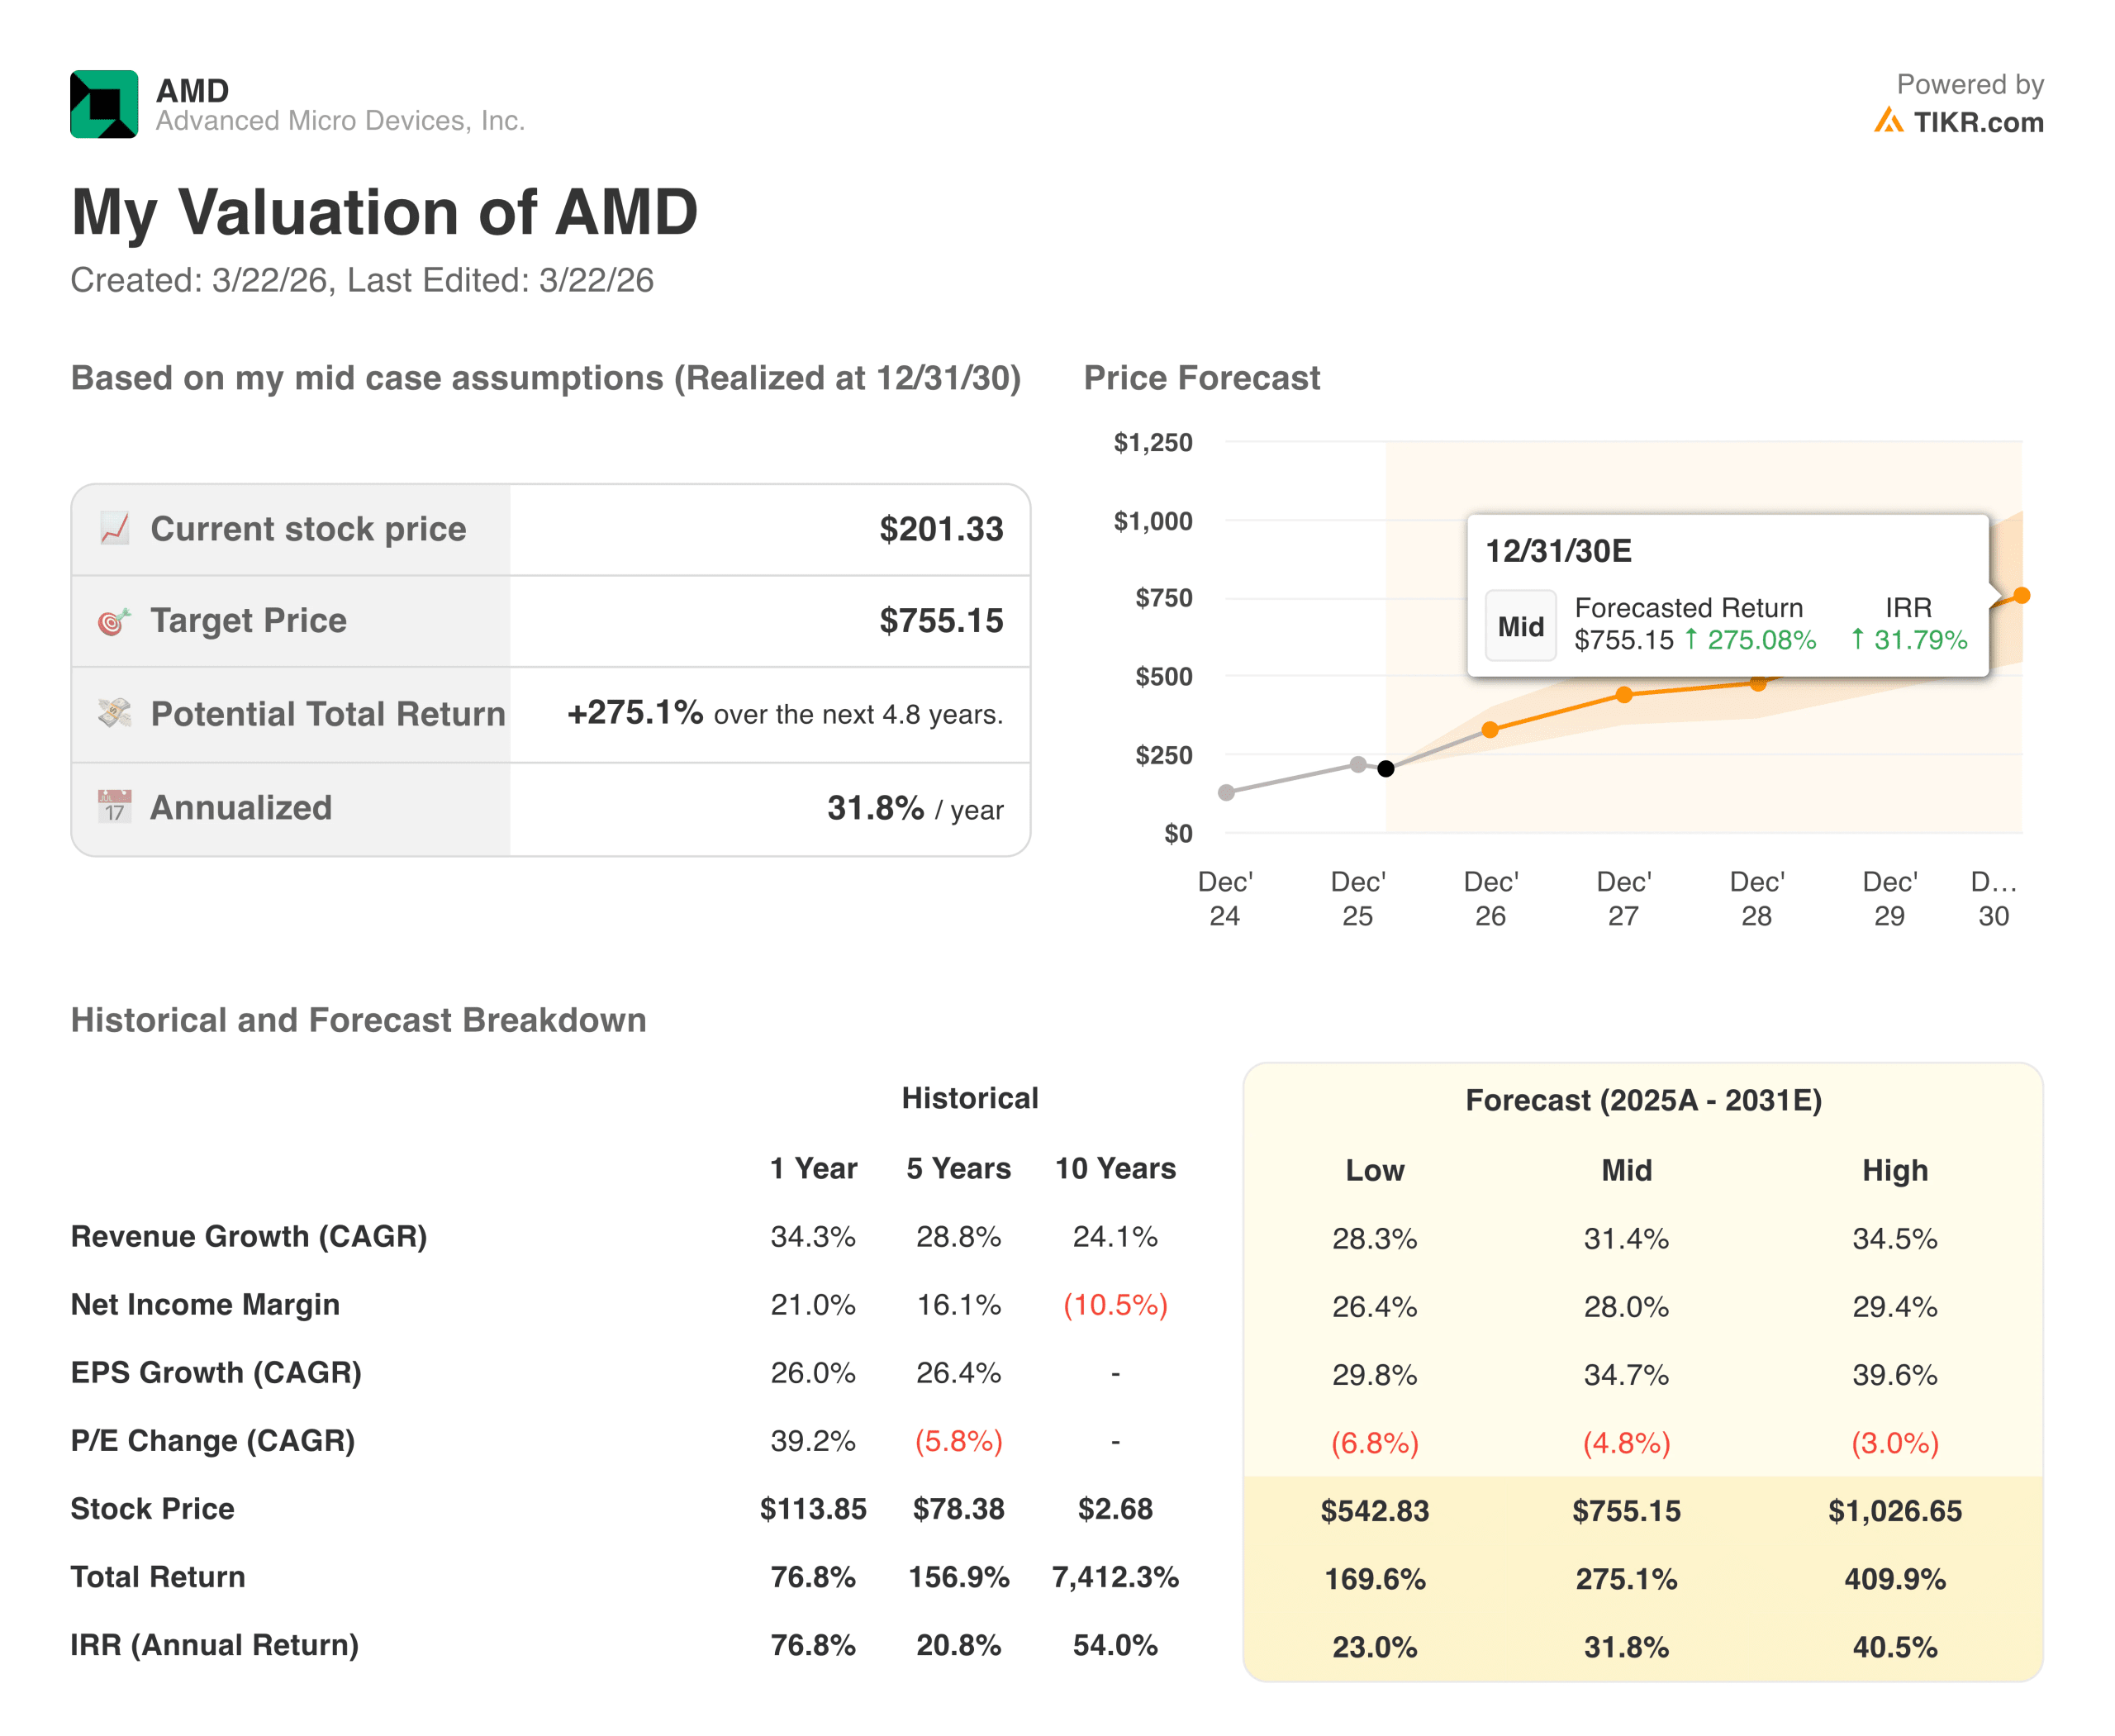
TIKR se utiliza ampliamente para trabajo con estados financieros y, según esa misma comparación de 2026, proporciona alrededor de cinco años de estimaciones, visualización de las previsiones de la dirección y cobertura comercializada para más de 100.000 acciones en 92 países. La versión gratuita se centra en Estados Unidos, y los precios objetivo no están plenamente disponibles en el filtro. La imagen de valoración de AMD anterior es un ejemplo impulsado por TIKR de un resultado final bajo / medio / alto: útil como formato, no como sustituto de comprobar cada supuesto.
Fiscal.ai se presenta como una plataforma de investigación integral que combina datos financieros de grado institucional con AI conversacional. Los precios públicos no pudieron verificarse en el momento de redacción. El acceso conversacional a un almacén de datos no equivale a una pila de escenarios gobernada con una dilución coherente y factores documentados.
Seeking Alpha reúne precios objetivo, historial de calificaciones y un conjunto limitado de estimaciones detrás de un plan Premium listado en $239 al año en la misma encuesta de 2026. Es más sólido como mosaico de opiniones que como modelo auditable de tres casos. Perplexity Finance es útil para localizar fuentes rápidamente y más débil como cuaderno de valoración persistente.
| Función / dimensión | Koyfin | Jenova Fundamental Stock Analyst | TIKR | Fiscal.ai |
|---|---|---|---|---|
| Historial de estimaciones | Hasta 10 años, global | Consenso en tiempo real más síntesis de presentaciones | Cerca de 5 años | Datos institucionales empaquetados |
| Construcción de escenarios | Creada por el usuario a partir de series y gráficos | Nota base / alcista / bajista basada en tesis | Creada por el usuario a partir de estados financieros | Consultas conversacionales sobre datos |
| Documentos primarios | Presentaciones y transcripciones en planes de pago | Presentaciones de la SEC, estimaciones y sentimiento dentro del agente | Énfasis en previsiones y datos financieros | Presentaciones más capa de análisis |
| Comprobaciones de coherencia | Gráficos de sorpresas, rangos de precios objetivo | Múltiplos implícitos y narrativas de factores | Resultados de modelos bajo / medio / alto | Depende de la instrucción del usuario |
| Persistencia | Paneles y listas de seguimiento | Memoria entre sesiones de tesis y datos | Modelos guardados / listas de seguimiento | Sin verificar |
| Precios (a 2026) | Gratis; pago de unos $39–$79 / mes | Gratis; pago desde $20 / mes | Gratis en EE. UU.; pago para cobertura global completa | Precios públicos sin verificar |
| Mejor para | Tendencias de revisión y filtrado de estimaciones | Notas de escenarios previas a resultados | Exploración fundamental profunda | Investigación conversacional en terminal |
La limitación honesta de Jenova es la profundidad de su historial nativo de estimaciones y de filtrado. No es un producto de gráficos de revisiones de 10 años ni sustituye a EDGAR cuando una presentación debe citarse en un archivo de cumplimiento. La limitación de Koyfin es la opuesta: un panel rico, pero poca disciplina narrativa si el usuario no la aporta.
¿Cómo construye realmente AI los casos base, alcista y bajista?
AI construye casos creíbles redactando primero un caso base claro, identificando los 6–10 factores que explican la mayor parte del valor y ajustando después solo los factores que representan una tesis específica de subida o bajada. Un caso base no es una copia de las previsiones de la dirección. Es la mejor visión imparcial del analista usando una lógica coherente. El caso bajista es un resultado legítimo pero pesimista; el caso alcista es optimista, pero sigue siendo plausible.
La secuencia mecánica tiene este aspecto:
- Fije el enfoque. Elija flujo de caja descontado, un modelo de poder de ganancias / múltiplos o un híbrido, y mantenga ese enfoque idéntico en los tres casos.
- Congele el número de acciones. Las acciones totalmente diluidas, recompras, convertibles y emisión mediante planes de acciones deben ser coherentes. Los resultados de escenarios se convierten en ruido si la dilución cambia silenciosamente entre casos.
- Redacte tres frases causales. Base: «La demanda sigue la conversión actual de la cartera de pedidos y los márgenes se mantienen cerca de la mezcla histórica». Alcista: «Se materializa la tesis de subida: la mezcla, los precios o el volumen superan el rango previsto durante un número definido de períodos». Bajista: «Se materializa el riesgo clave: los precios, la pérdida de cuota o la inflación de costes afectan al factor identificado».
- Ajuste factores, no sensaciones. Aumente la duración del crecimiento o el apalancamiento operativo en el caso alcista. Anticipe la normalización de márgenes o el lastre del capital circulante en el caso bajista.
- Rechace desastres acumulados. Si el caso bajista ya recorta el crecimiento, no eleve también la tasa de descuento salvo que el riesgo mismo haya cambiado.
- Publique múltiplos implícitos. Valor empresarial, valor del capital, valor por acción y P/E o EV/EBITDA implícitos son el conjunto de resultados que permite revisar cada caso.
- Asigne probabilidades aproximadas. Un patrón sencillo es base 50%, alcista 25%, bajista 25%. Si el valor base es $100, el alcista $130 y el bajista $70, el valor esperado es $100; el objetivo es el rango y los desencadenantes, no una falsa sensación de precisión.
La figura de AMD anterior muestra el formato que realmente usan los inversores: un objetivo de caso intermedio, un caso bajo, un caso alto y las trayectorias de crecimiento, margen y múltiplo que producen cada precio. En ese ejemplo, el caso intermedio compone una gran rentabilidad hasta 2030 solo si el crecimiento de ingresos se mantiene en la franja baja del 30% y el múltiplo no se desploma. Es una afirmación sobre factores, no un eslogan sobre la acción.
Una instrucción práctica dentro del Fundamental Stock Analyst de Jenova tiene este aspecto:
«Construye casos base, alcista y bajista para este ticker antes de la próxima publicación de resultados. Redacta una frase causal por caso. Ajusta solo el crecimiento de ingresos, el margen operativo, la reinversión, el múltiplo terminal y el número de acciones diluidas. No cambies la tasa de descuento salvo que puedas identificar una razón independiente de prima de riesgo. Muestra el P/E implícito y EV/sales para cada caso».
Los chatbots genéricos omiten el paso de fijar el evento y producen tres historias que no pueden auditarse. Los agentes especializados solo son útiles cuando esa instrucción se combina con la lista de verificación de la siguiente sección.
¿Qué datos deben verificarse antes de confiar en cualquier escenario?
Seis capas de datos deben verificarse antes de que un escenario de AI se considere apto para decidir: la identidad del evento, el panel de consenso, las restricciones emitidas por la empresa, los fundamentales respaldados por presentaciones, la evidencia de factores y las comprobaciones implícitas de mercado. Este artículo denomina a esa lista la Pila de Verificación Prepublicación. Omitir cualquier capa es la forma en que una nota fluida se convierte en un error costoso.
1. Identidad del evento
Confirme el período fiscal que cubren los resultados, la fecha prevista y si las estimaciones son GAAP o de mercado / no GAAP. El primer paso de cualquier actualización de modelo relacionada con resultados es confirmar el evento y el período de información. Una estimación de Q1 aplicada a resultados de Q4, o un consenso no GAAP comparado con un resultado real GAAP, invalida todos los casos que dependan de ella.
Confirme también el calendario fiscal de la empresa. Una estimación de «año actual 2026» no significa nada si el ejercicio fiscal 2026 del emisor terminó en marzo.
2. Panel de consenso
Verifique, como mínimo:
- Estimaciones promedio, mínima y máxima de ingresos y EPS
- Los mismos rangos para el próximo trimestre y el próximo ejercicio completo
- Número de analistas contribuyentes
- Resultados reales del año anterior y crecimiento implícito
- Dirección de las revisiones recientes
- Historial de superaciones / incumplimientos tanto en ingresos como en EPS
Los paneles institucionales son extensos. I/B/E/S cubre más de 70.000 empresas, con historial estadounidense desde 1976. Bloomberg y S&P Capital IQ publican consenso para aproximadamente 18.000 empresas cada uno. El objetivo de citar esos universos no es exigir un terminal de $20.000. Es recordar que «la cifra» es una estadística colectiva con un máximo y un mínimo documentados.
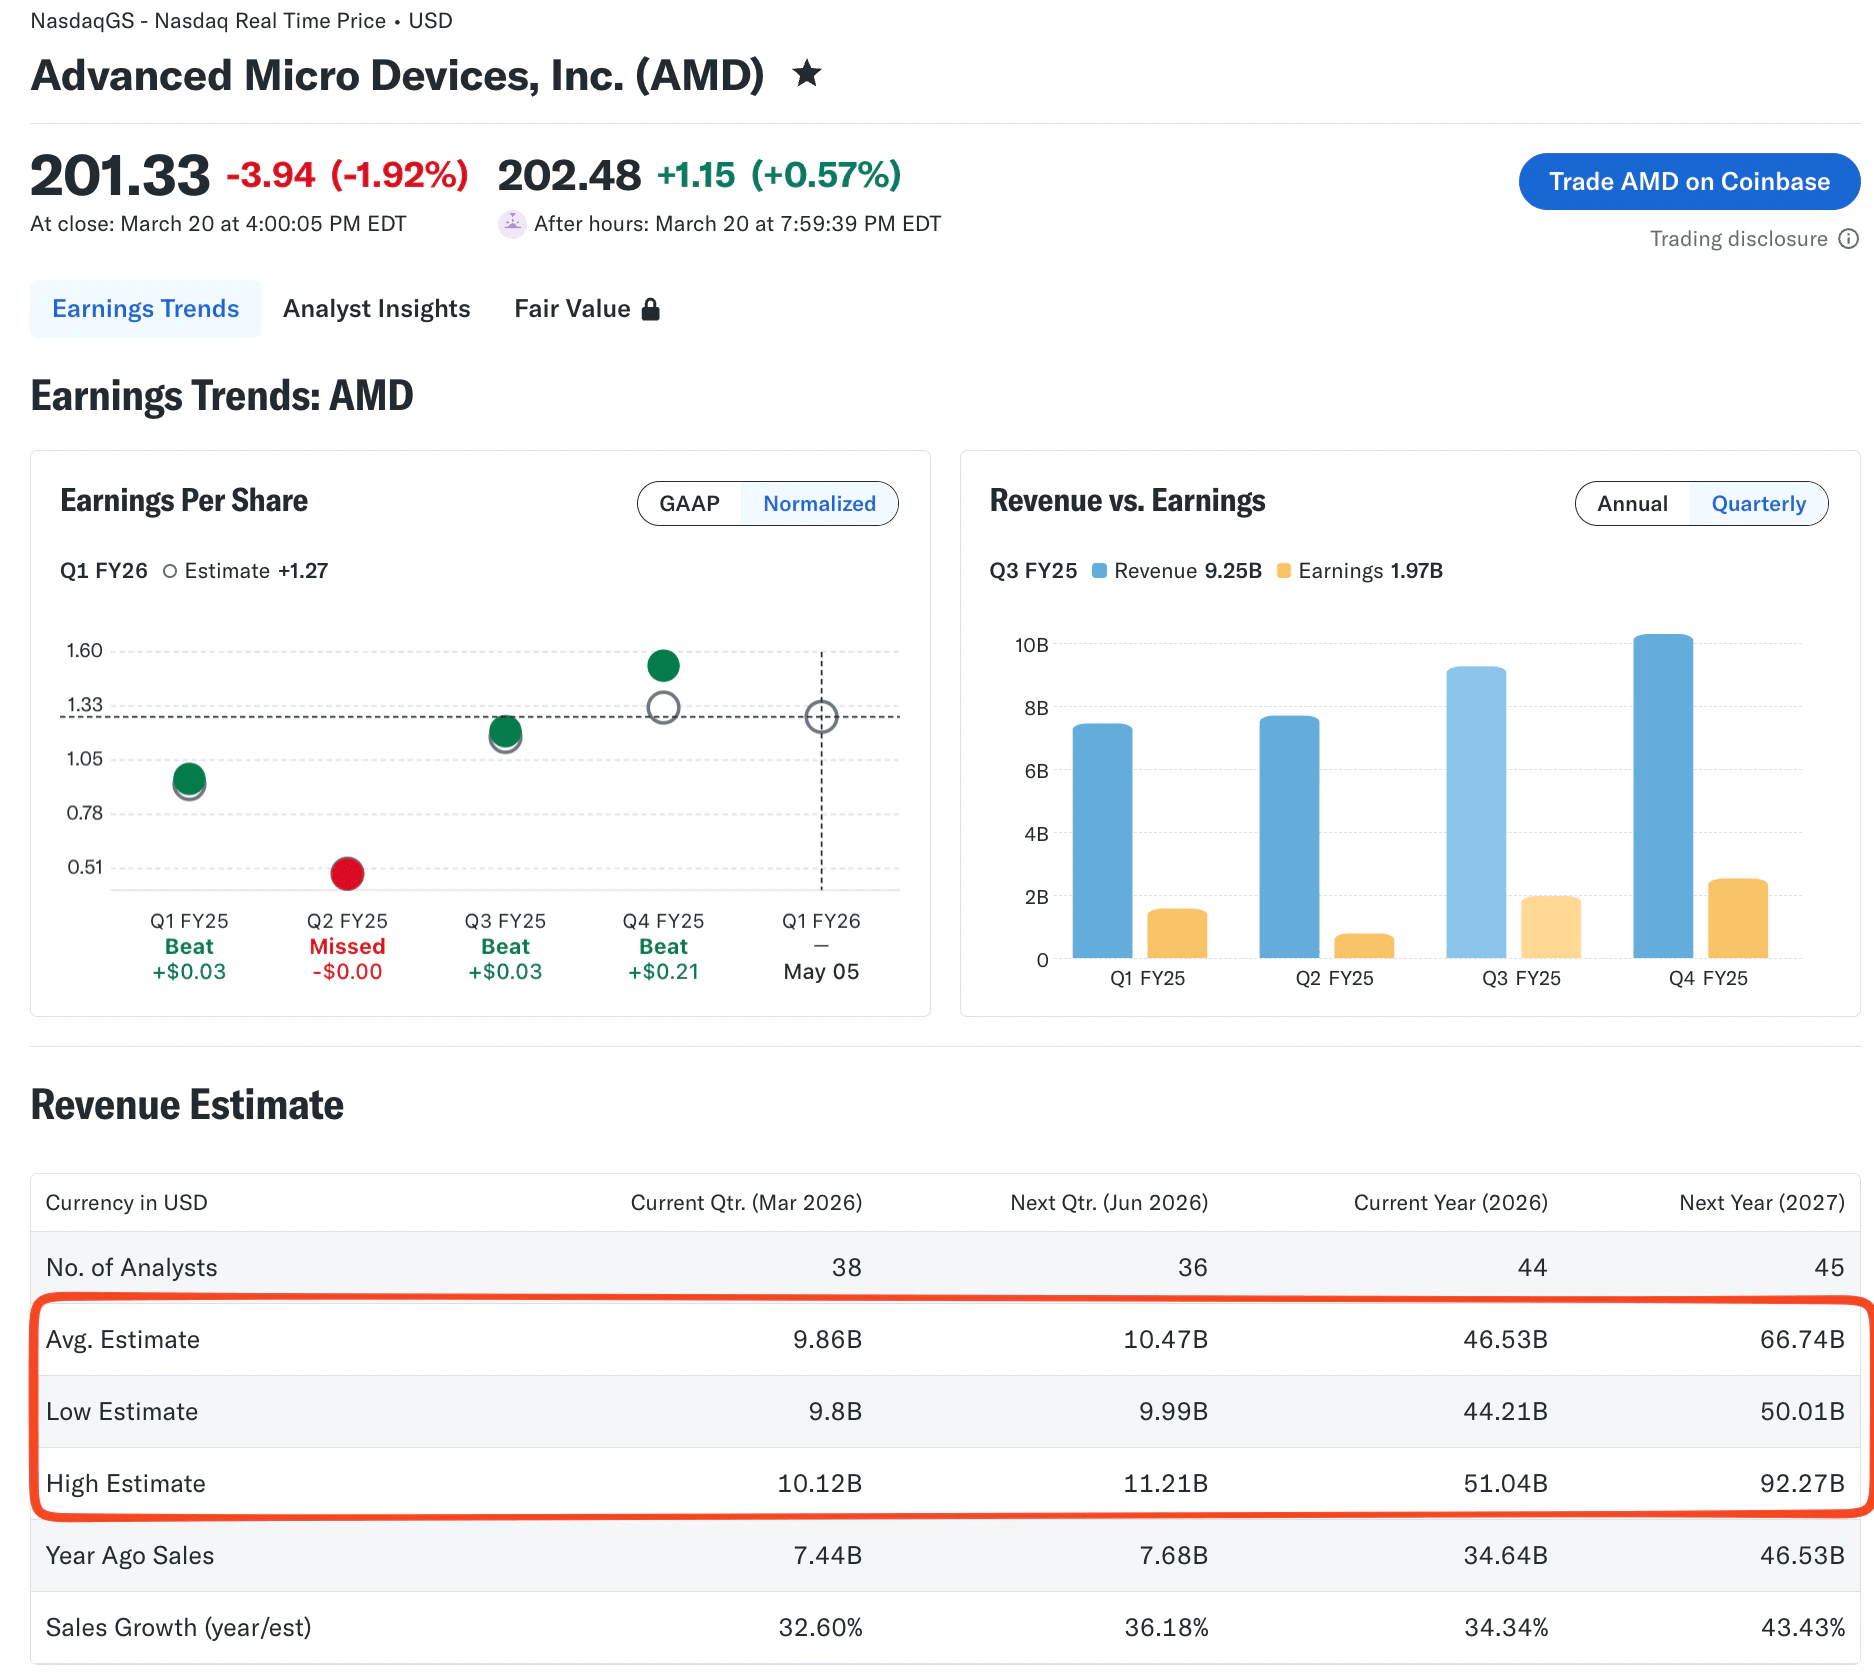
El panel de AMD de la figura tiene la forma adecuada: 38 analistas para el trimestre actual, un promedio de $9.86 mil millones frente a un rango de $9.8–$10.12 mil millones, ingresos promedio para el ejercicio completo 2026 de $46.53 mil millones frente a un intervalo de $44.21–$51.04 mil millones, y un rango todavía más amplio para 2027 de $50.01–$92.27 mil millones. Un caso base que ignore esa dispersión de 2027 finge que el mercado está de acuerdo cuando no lo está.
3. Restricciones emitidas por la empresa
Extraiga los últimos rangos previstos, los comentarios por segmento y cualquier «regla del juego» que la dirección haya repetido en conferencias anteriores. Las previsiones son una restricción, no un caso base. Si la dirección previó un rango de margen operativo, el caso bajista debe explicar cómo la empresa incumple ese rango, no inventar una nueva definición contable.
Las transcripciones y el comunicado 8-K son las fuentes primarias. Los resúmenes secundarios solo son útiles después de comprobar el texto primario.
4. Fundamentales respaldados por presentaciones
A partir del último 10-K y 10-Q, verifique:
- Política de reconocimiento de ingresos y cualquier lenguaje de reexpresión
- Mezcla por segmento y mezcla geográfica
- Puentes de margen bruto y margen operativo
- Capex, depreciación y rotación de capital circulante
- Deuda neta, efectivo y pasivos por arrendamientos
- Acciones medias ponderadas diluidas, autorización de recompras, convertibles y compensación basada en acciones
- Tasa fiscal y partidas no recurrentes que no se repetirán
- Divulgaciones de partes relacionadas, asuntos legales y continuidad operativa
Los Forms 10-K, 10-Q y 8-K siguen siendo el registro público principal para estos elementos. Se pueden consultar en EDGAR. Un resumen de AI que no pueda remitirse a la presentación es un borrador, no un dato de entrada.
5. Evidencia de factores
Esta es la capa no estandarizada. Verifique los hechos operativos que justifican ajustar un factor:
- Volúmenes unitarios, precios medios de venta y cartera de pedidos u obligaciones de desempeño pendientes
- Concentración de clientes e inventario del canal
- Trayectorias de costes de materias primas, fundición, transporte o mano de obra
- Traducción de FX frente a crecimiento orgánico
- Cambios regulatorios, de control de exportaciones o de reembolso
- Precios de competidores y variaciones de cuota
- Calendario de capex frente a depreciación
Sin esta capa, los casos alcista y bajista son solo consenso más o menos una cifra redonda.
6. Comprobaciones de coherencia implícitas de mercado
Antes de aceptar el rango, compruebe:
- P/E, EV/EBITDA y EV/sales implícitos en cada caso frente al conjunto actual de comparables
- Si el múltiplo alcista tiene algún precedente histórico para este negocio
- Movimiento implícito de las opciones hacia la publicación, si opera alrededor del evento
- Interés corto y coste de préstamo, si el caso bajista presupone una caída brusca
- Resultados de comparables ya publicados en el mismo ciclo
Un caso alcista debe explicar por qué la valoración es razonable en relación con el crecimiento supuesto. Si no puede hacerlo, el escenario es un deseo.
Una instrucción de verificación que debe permanecer en el mismo hilo:
«Antes de construir los casos, enumera todos los elementos de la Pila de Verificación Prepublicación para este ticker. Señala todo aquello que no puedas confirmar a partir del último 10-K, 10-Q, 8-K o del panel de consenso actual. No inventes una estimación mínima/máxima que falte».
Jenova puede reunir esa lista rápidamente y recordarla entre sesiones. No puede certificar que una cifra aún no presentada sea correcta. Esa limitación es una ventaja: un agente fiable se niega a ocultar un vacío en la pila.
¿Cómo se ejecuta un flujo de trabajo completo de escenarios previos a resultados con AI?
Un flujo de trabajo completo toma un panel verificado, redacta tres casos internamente coherentes, asigna desencadenantes de seguimiento y solo entonces aborda el tamaño de la posición. Los pasos siguientes funcionan en Jenova y, con más trabajo manual, en una combinación de Koyfin y hoja de cálculo.
Paso 1 — Cree el resumen del evento. Indique el ticker, el período fiscal, la fecha de resultados y la base de estimación. Adjunte o enlace el último 10-Q, el 8-K de resultados anterior y la tabla de consenso actual.
Paso 2 — Ejecute la Pila de Verificación. Exija que el agente responda «confirmado», «en conflicto» o «faltante» para cada una de las seis capas. Los elementos en conflicto —por ejemplo, un EPS de mercado que excluye la compensación basada en acciones mientras su modelo no lo hace— se resuelven antes de asignar cifras a cualquier caso.
Paso 3 — Redacte el caso base como si debiera sostenerse por sí mismo. Construya un caso base auditable antes de crear variantes alcistas y bajistas. Si no defendería el caso base por sí solo, el rango a su alrededor es decoración.
Paso 4 — Añada los casos alcista y bajista como variaciones de la tesis. Cambie únicamente los factores que pertenecen a la historia. Mantenga idénticas las matemáticas de dilución salvo que el propio caso modifique la emisión o las recompras.
Paso 5 — Publique la tabla de decisión. Para cada caso, registre el valor por acción, los múltiplos implícitos, las dos o tres métricas que harían ese caso más probable y una probabilidad. Después calcule el valor esperado. No trate el valor esperado como un precio objetivo; trátelo como una lectura ponderada de sus propios supuestos.
Paso 6 — Establezca reglas de actualización. Vuelva a ejecutar el análisis con los resultados, ante cambios en las previsiones y con noticias relevantes sobre factores. No lo repita porque la acción se movió un 3% por la tarde.
Paso 7 — Derive las preguntas adyacentes. El contexto macroeconómico —tipos, dólar y ciclo— puede comprobarse con el Macro Strategist de Jenova. Si los resultados son un evento de opciones, el Options Strategist puede traducir los mismos tres casos en estructuras de riesgo definido. La exposición a nivel de cartera después de los resultados corresponde al Portfolio Management Strategist. Son trabajos distintos. Mezclarlos en una sola instrucción sin foco es la forma en que se derrumba la disciplina de escenarios.
En Koyfin, el mismo flujo de trabajo comienza en los paneles de estimaciones y sorpresas, y luego pasa a una hoja de cálculo para ajustar factores. En TIKR, comienza en las vistas de modelo y previsiones. La ventaja de AI no consiste en saltarse esas pantallas. Consiste en exigir las frases causales y las alertas de verificación que la mayoría de las hojas de cálculo nunca dejan por escrito.
Una instrucción compacta de principio a fin:
«Estás preparando un resumen previo a resultados. (1) Verifica la identidad del evento, el panel de consenso, las últimas previsiones, el número de acciones diluidas y el último puente de margen del 10-Q. (2) Redacta casos base, alcista y bajista con una frase causal cada uno. (3) Produce una tabla de ingresos, EPS, margen operativo, acciones diluidas, valor por acción y P/E implícito. (4) Enumera dos desencadenantes de seguimiento por caso. (5) Marca cada dato de entrada no verificado».
El nivel gratuito de Jenova incluye este flujo de trabajo con uso limitado; los planes de pago comienzan en $20 al mes con 30× la asignación gratuita. La profundidad de estimaciones de pago de Koyfin comienza cerca de $39 al mes según la encuesta de plataformas de 2026. Ninguna tarifa sustituye la lectura de la presentación.
¿Qué dicen los profesionales de investigación de renta variable sobre la disciplina de escenarios?
Los profesionales que sobreviven a más de un ciclo de resultados tratan los escenarios como un sistema de seguimiento, no como un concurso de predicción, y son más duros con los datos no verificados que con los modelos poco elegantes.
«El modo de fallo que vemos en el trabajo de resultados asistido por AI no son malas operaciones aritméticas. Es un caso base fluido construido sobre el período equivocado, el número de acciones equivocado o una definición de EPS de mercado que el modelo nunca declaró. Si el agente no puede mostrar el período fiscal, la elección entre GAAP y no GAAP, y el número de acciones diluidas antes de imprimir un objetivo, el resto de la nota es teatro.»
«Tres casos solo ayudan cuando cada caso es una tesis. “Ingresos más 5%” no es un caso alcista. Un caso alcista indica qué mezcla de productos, precio o partida de costes cambió, durante cuántos períodos y qué múltiplo sigue implicando frente a comparables. Si el múltiplo implícito no tiene precedente, devolvemos el caso, incluso cuando el DCF cuadra.»
«La pila de verificación es el producto. El máximo/mínimo de consenso, el último rango previsto, la última rotación de capital circulante del 10-Q y el calendario de recompras o convertibles cambiarán un precio de 2030 mucho más que otro adjetivo en la narrativa. Preferimos un rango más estrecho y plenamente documentado que un rango amplio con dos vacíos silenciosos.»
— Equipo de Producto de Jenova, diseño de flujos de trabajo de investigación de renta variable, 8 años desarrollando investigación de inversiones asistida por agentes
Esta visión coincide con la advertencia documentada de profesionales de que los ajustes del valor terminal y de la tasa de descuento a menudo ocultan una historia operativa débil. También coincide con la observación académica anterior de que las previsiones de ganancias de los analistas no incorporan plenamente la información ya contenida en los precios. Una AI que solo promedia esas previsiones hereda el mismo punto ciego, salvo que la pila de verificación reincorpore las presentaciones y la evidencia operativa.
¿Cómo deberían los escenarios previos a resultados cambiar lo que hace después de la publicación?
Los escenarios deberían cambiar después de los resultados solo cuando haya cambiado un factor identificado o una restricción identificada, y deberían cambiar el tamaño de la apuesta con más frecuencia de la que cambian la historia. Si la empresa supera las previsiones de ingresos por la razón especificada en su caso alcista, la actualización racional es elevar la probabilidad de ese caso, no inventar una nueva personalidad para la acción.
Use tres reglas posteriores a la publicación:
- Confirme los resultados reales frente a las mismas definiciones que utilizó antes de la publicación. Una actualización de modelo que comienza sustituyendo datos antes de confirmar el período y las definiciones de las métricas corromperá los casos del trimestre siguiente.
- Evalúe la conferencia frente a los desencadenantes, no frente al movimiento de la acción fuera de horario. La retirada de previsiones, un puente de margen que contradice la mezcla alcista o una sorpresa en el número de acciones importan más que un movimiento del 4%.
- Mantenga estables las tres tesis hasta que la evidencia obligue a reescribirlas. El precio no es evidencia de que la tesis bajista estuviera equivocada. Es un resultado más.
Para los inversores que expresan su visión con opciones, asigne a cada caso un pago definido antes del evento y otra vez después de que se desplome la volatilidad implícita. Para los gestores de cartera, el elemento útil no es el precio del caso intermedio. Es la lista de posiciones cuyas tesis realmente fueron puestas a prueba por estos resultados.
AI gana su lugar en ese ciclo al mantener en un mismo hilo la última pila verificada, las últimas tres frases causales y la última lista de desencadenantes. No lo gana declarando un ganador a las 16:01.
Referencias
- Comisión de Bolsa y Valores de EE. UU. — Búsqueda de presentaciones empresariales en EDGAR
- Financial Modeling Prep — Lista de comprobación para actualizar datos posteriores a resultados en modelos financieros
- Model Reef — Cómo crear una valoración alcista, base y bajista para una acción
- Investopedia — El papel de las previsiones de ganancias en la valoración de acciones
- Biblioteca Newman de Baruch College — Estimaciones de ganancias, previsiones y transcripciones de conferencias
- Corporate Finance Institute — Definición y proceso del análisis de escenarios
- Comisión de Bolsa y Valores de EE. UU. — Información conforme a la Exchange Act, Form 10-K y Form 10-Q
- Koyfin — Mejores plataformas para estimaciones de ganancias, precios objetivo y calificaciones de analistas en 2026
- Fiscal.ai — Plataforma de investigación de inversiones impulsada por AI
- Perplexity Finance — Interfaz de investigación con AI para mercados
- Pomegra — Modelización de casos alcistas, bajistas y base
- Investopedia — Presentaciones esenciales ante la SEC para inversores
- Calypso Copilot — Marco para evaluar casos alcistas frente a bajistas
- ScienceDirect — ¿Incorporan las previsiones de ganancias de los analistas la información contenida en las variaciones de precio?