Análisis de estados financieros con AI: lea cualquier balance en minutos
2026-08-18
El Accounting & Audit Assistant le ayuda a transformar estados financieros sin procesar en un análisis estructurado al combinar cálculo de ratios, explicación de variaciones, detección de anomalías y razonamiento fundamentado en normas en un único espacio de trabajo. Mientras la mayoría de los equipos financieros aún elaboran análisis manualmente entre hojas de cálculo, PDFs y exportaciones de ERP, esta AI lee los estados, calcula las métricas y le indica qué cambió y por qué.
✅ Analiza balances, estados de resultados y estados de flujos de efectivo a partir de documentos cargados ✅ Calcula ratios de liquidez, endeudamiento, rentabilidad y eficiencia con comparación interperiodo ✅ Señala anomalías, patrones inusuales y áreas que requieren atención de auditoría ✅ Fundamenta los hallazgos en guías de normas contables y marcos de riesgo de auditoría
Para entender por qué esto es importante, conviene observar cómo se realiza hoy el análisis de estados financieros. La mayor parte del trabajo no es análisis en absoluto: es preparación de datos, conciliación y formato. La capa de información, la parte que realmente fundamenta las decisiones, es la que se reduce cuando los plazos se acortan.
Respuesta rápida: ¿qué es el análisis de estados financieros con AI?
El análisis de estados financieros con AI utiliza inteligencia artificial para extraer datos de balances, estados de resultados y estados de flujos de efectivo; después, calcula ratios, detecta anomalías y explica variaciones automáticamente. Sustituye el trabajo manual en hojas de cálculo por resultados estructurados y explicables.
Capacidades clave:
- Extracción de datos — extrae partidas de PDFs, estados y exportaciones sin volver a introducir datos manualmente
- Cálculo de ratios — ratio corriente, deuda/capital, ROA, ROE, márgenes, rotaciones y métricas de cobertura
- Análisis de variaciones y tendencias — movimientos interperiodo con explicación en lenguaje claro de los factores impulsores
- Detección de anomalías — identifica patrones inusuales, inconsistencias y partidas que merecen una revisión más profunda
El problema: por qué el análisis de estados financieros sigue siendo lento
El análisis de estados financieros es una de las actividades de mayor impacto en finanzas y una de las que, de forma más constante, recibe menos recursos. El cuello de botella no es la capacidad analítica. Es el volumen de trabajo preparatorio que se interpone entre los datos sin procesar y la información útil.
Según IBM, la automatización de informes financieros existe precisamente porque la recopilación de datos, su procesamiento y la generación de análisis siguen siendo en gran medida pasos manuales en la mayoría de las organizaciones; pasos que eliminan la necesidad de introducir datos manualmente solo cuando se implementa la automatización.
El 68 % de los ejecutivos, incluidos los CFOs, afirma estar experimentando con la automatización mediante AI, a medida que los asistentes digitales evolucionan hacia Agentes autónomos que respaldan operaciones financieras de autoservicio — investigación del IBM Institute for Business Value
El 37 % de los ejecutivos encuestados espera implementar automatización sin intervención manual en información predictiva; el 29 %, en análisis e informes financieros — IBM
Pero pasar de estados sin procesar a un análisis defendible resulta frustrantemente difícil:
- Los datos se encuentran en formatos incompatibles: PDFs, exportaciones de ERP, hojas de cálculo y documentos escaneados
- El cálculo de ratios es repetitivo, pero propenso a errores cuando se realiza manualmente en varios periodos
- Las anomalías se ocultan dentro de cifras agregadas que parecen normales a nivel resumido
- Explicar por qué se movió una métrica exige cruzar simultáneamente varios estados
- Las guías de normas y las consideraciones sobre riesgo de auditoría se encuentran en documentos separados de las cifras
La preparación manual de datos consume el tiempo destinado al análisis
Antes de que alguien calcule un solo ratio, otra persona debe normalizar los datos. IBM señala que existe software de automatización para conectarse directamente a las herramientas financieras existentes y reunir los datos financieros sin procesar en un solo lugar, lo que reconoce que, sin él, esta consolidación se realiza manualmente.
La consecuencia es predecible. Los analistas dedican la mayor parte de su tiempo a preparar datos y una porción cada vez menor a interpretarlos. La interpretación es donde reside el valor.
El muestreo no detecta lo que una revisión de toda la población sí detectaría
El análisis tradicional depende del muestreo porque revisar cada transacción no es práctico. El Center for Audit Quality observa que la capacidad de la AI para analizar conjuntos de datos completos, en lugar de depender del muestreo, mejora aún más la precisión y permite identificar anomalías sutiles que de otro modo podrían pasar desapercibidas.
Esa brecha importa. Las anomalías que quedan fuera de una muestra no se señalan, no porque los revisores carezcan de capacidad, sino porque la partida nunca entró en el conjunto de revisión.
La evaluación de riesgos ocurre demasiado tarde
Tradicionalmente, la identificación de riesgos ocurre después de la preparación de los datos. Cuando los patrones aparecen, los plazos de corrección se han reducido. El CAQ describe el papel de la AI en el análisis de grandes cantidades de datos para identificar patrones y anomalías que podrían indicar riesgos o actividades fraudulentas, lo que permite una detección y mitigación más tempranas.
La explicabilidad es una limitación real
La AI en finanzas introduce sus propios requisitos de gobernanza. El Auditing and Assurance Standards Board advierte que las herramientas de auditoría con AI pueden ser sistemas de «caja negra» en los que puede resultar difícil o impracticable comprender cómo la herramienta llega a sus conclusiones.
Esta es una preocupación legítima, y precisamente por eso cualquier AI utilizada para analizar estados financieros debe mostrar su razonamiento, no solo sus resultados.
El juicio humano no puede delegarse
El AUASB es explícito: las herramientas de AI no sustituyen el juicio humano, y los auditores deben mantener el escepticismo profesional mientras evalúan críticamente los resultados, incluida la posibilidad de sesgo y alucinaciones de AI.
Cualquier herramienta que se presente como sustituta de la revisión profesional está tergiversando su función. El enfoque correcto es el refuerzo: preparación más rápida, cobertura más amplia y explicaciones más claras, mientras el profesional conserva el juicio final.
Para esto se creó exactamente el Accounting & Audit Assistant.
Por qué elegir el Accounting & Audit Assistant para el análisis de estados financieros
El Accounting & Audit Assistant es un analista operativo al que puede entregar estados financieros. Cargue un balance, un estado de resultados o un conjunto completo de estados financieros, y extraerá las partidas, calculará las métricas, comparará los periodos y explicará qué cambió, con el razonamiento visible en cada paso.
| Enfoque tradicional | Accounting & Audit Assistant |
|---|---|
| Introducir manualmente cifras de PDFs en hojas de cálculo | Lee directamente los estados cargados y extrae las partidas |
| Crear fórmulas de ratios periodo a periodo | Calcula al instante ratios de liquidez, endeudamiento, rentabilidad y eficiencia |
| Revisión de transacciones y cuentas basada en muestras | Revisa todo el conjunto de datos que proporcione para detectar patrones y valores atípicos |
| Tablas de variaciones sin explicación narrativa | Explicación en lenguaje claro de qué cambió y de los probables factores impulsores |
| Guía de normas en un documento independiente | Contexto de normas y riesgo de auditoría aplicado junto a las cifras |
| El análisis se reinicia en cada encargo | Memoria persistente de la estructura de su entidad, plan de cuentas y hallazgos anteriores |
Análisis de ratios en todo el conjunto de métricas
El asistente calcula e interpreta el marco analítico estándar: no solo las cifras, sino también lo que indican:
- Liquidez: ratio corriente, prueba ácida, posición de capital circulante, conversión de efectivo
- Endeudamiento: deuda/capital, cobertura de intereses, capacidad de servicio de deuda
- Rentabilidad: margen bruto, margen operativo, margen neto, ROA, ROE
- Eficiencia: rotación de cuentas por cobrar, rotación de cuentas por pagar, rotación de inventario, rotación de activos
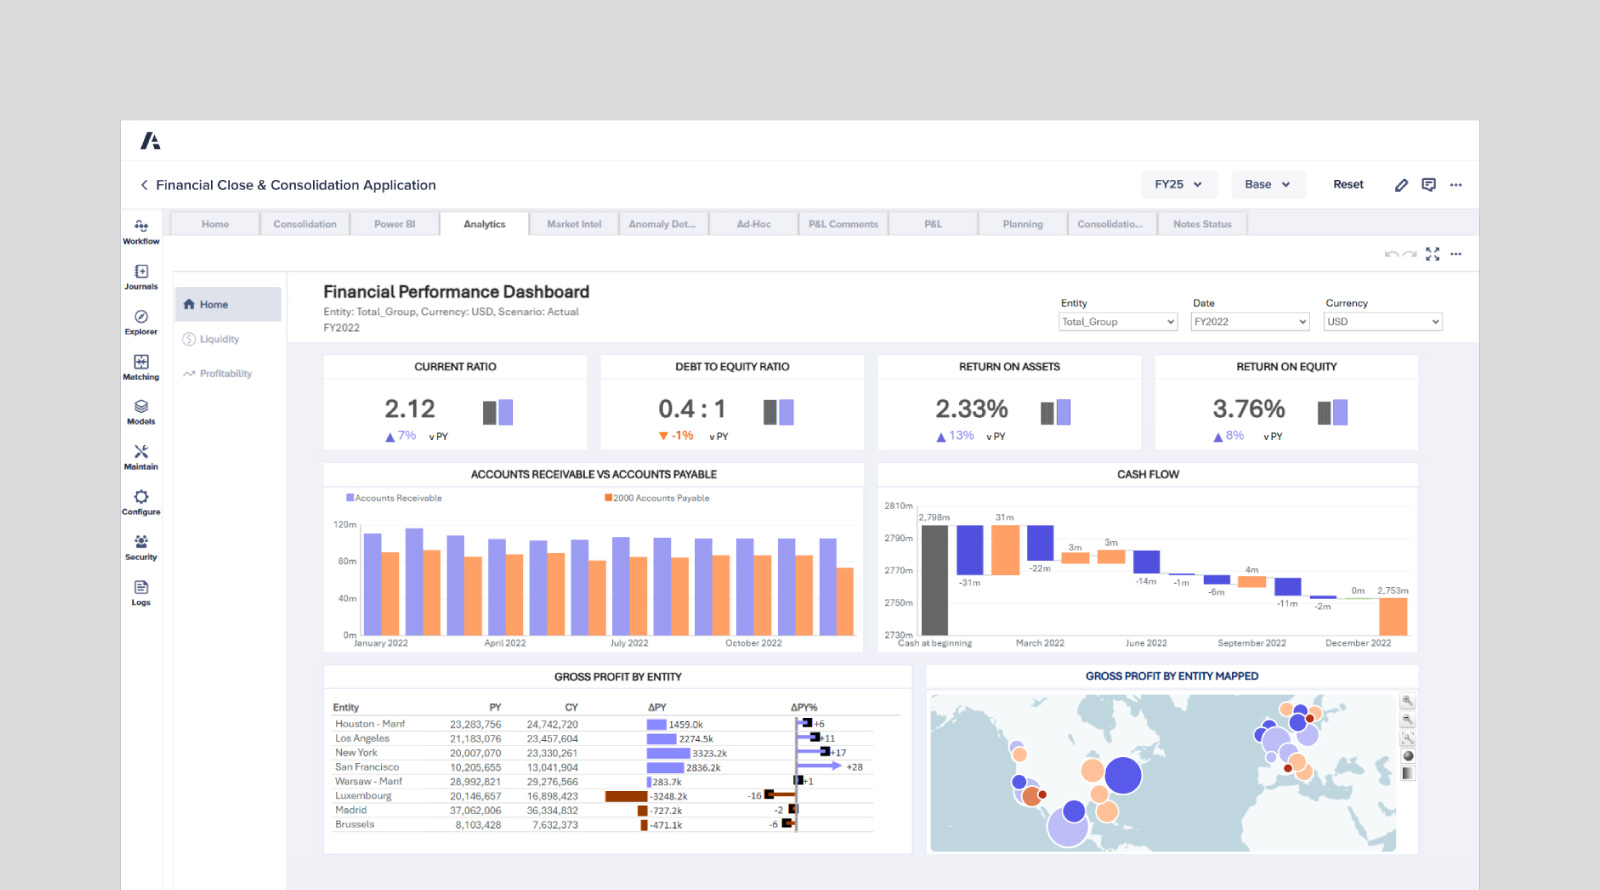
Cada métrica incluye comparación entre periodos e interpretación. Un ratio corriente de 2,12 no es una conclusión: lo importante es si mejora, empeora o se desvía de las normas del sector.
Explicación de variaciones y tendencias
El movimiento sin explicación es ruido. Pregunte al asistente por qué se redujo el margen bruto, y rastreará el cambio a través de la combinación de ingresos, el coste de ventas y los efectos de volumen, en lugar de limitarse a repetir la variación.
«Compare el margen bruto del Q3 y el Q4 en la cuenta de resultados adjunta y explique los principales factores del cambio».
Detección de anomalías e identificación de señales de alerta
El asistente identifica partidas que no encajan con el patrón: cuentas por cobrar que crecen más rápido que los ingresos, categorías de gasto con cambios abruptos sin explicación, diferencias de conciliación entre estados y movimientos inusuales al cierre del periodo.
«Revise este balance y estado de resultados en busca de inconsistencias o partidas que justifiquen atención adicional de auditoría».
Razonamiento fundamentado en normas
El análisis financiero sin contexto normativo está incompleto. El asistente aplica guías de normas contables, marcos de planificación de auditoría y lógica de evaluación de riesgos a sus hallazgos, conectando lo que dicen las cifras con lo que exige la guía.
Planificación de auditoría y evaluación de riesgos
Más allá del análisis, el asistente respalda el flujo de trabajo del encargo: consideraciones de materialidad, identificación de áreas de riesgo, planificación de procedimientos y estructura de documentación.
«Basándose en este paquete de estados financieros, identifique las áreas de auditoría de mayor riesgo y sugiera procedimientos para cada una».
Agentes relacionados que también le resultarán útiles
El análisis de estados financieros rara vez ocurre de forma aislada. Estos Agentes abarcan partes adyacentes del mismo flujo de trabajo.
Fundamental Stock Analyst
Si analiza estados financieros para tomar una decisión de inversión en lugar de una decisión contable, el Fundamental Stock Analyst lleva el análisis al terreno de la valoración. Trabaja con presentaciones ante la SEC, estimaciones de analistas y sentimiento de mercado con acceso a datos en tiempo real.
- Análisis de beneficios y evaluación de la calidad de los beneficios
- Valoración relativa frente a comparables del sector y empresas similares
- Evaluación del modelo de negocio fundamentada en los estados financieros reportados
Expense & Receipt Tracker
Los estados financieros limpios comienzan con datos de entrada limpios. El Expense & Receipt Tracker gestiona la capa previa: transforma recibos, extractos bancarios y datos de gastos sin procesar en registros categorizados y listos para exportar.
- Categorización automatizada de datos de gastos sin procesar
- Procesamiento de recibos y extractos bancarios
- Resultados listos para exportar que alimentan directamente los informes
CPA Tutor
Si está construyendo la base técnica en lugar de aplicarla, el CPA Tutor abarca US CPA, CPA Canada, CPA Australia, ICAEW ACA y ACCA con orientación adaptativa.
- Práctica adaptativa de contenido FAR, AUD, REG y equivalente a BEC
- Explicación de normas con ejemplos resueltos
- Estrategia de examen y seguimiento del progreso
Portfolio Management Strategist
Para analistas que trabajan a nivel de cartera, el Portfolio Management Strategist gestiona el análisis de asignación, la detección de desviaciones, la evaluación de riesgos y las pruebas de estrés de escenarios.
- Análisis de asignación y desviaciones entre posiciones
- Pruebas de estrés de escenarios y descomposición de riesgos
- Recomendaciones de reequilibrio fundamentadas en la posición actual
Pruebe gratis el Accounting & Audit Assistant; no se requiere tarjeta de crédito.
Cómo funciona el análisis de estados financieros con AI
Paso 1: cargue sus estados financieros
Adjunte el balance, estado de resultados, estado de flujos de efectivo o paquete completo de informes. Funcionan PDFs, hojas de cálculo y exportaciones. El Accounting & Audit Assistant lee los documentos directamente, sin volver a introducir datos ni mapear plantillas.
«Estos son nuestros estados financieros FY2024 y FY2025. Extraiga las partidas clave y prepare una vista comparativa».
Paso 2: solicite el análisis que necesita
Pida lo que realmente desea. Análisis completo de ratios, análisis detallado de una métrica específica, explicación de variaciones o revisión de anomalías: el asistente adapta el trabajo a su solicitud.
«Realice un análisis completo de ratios de ambos años y destaque cualquier métrica que haya empeorado más de un 10 %».
Paso 3: examine los hallazgos
El resultado es un punto de partida, no un punto final. Profundice en cualquier cosa que parezca inusual. Solicite el cálculo detrás de una cifra, el razonamiento detrás de una alerta o la base normativa de una conclusión.
«¿Por qué señaló el saldo de cuentas por cobrar? Muéstreme el cálculo y la comparación que utilizó».
Paso 4: amplíelo a documentación y planificación
Convierta el análisis en resultados de trabajo: notas de planificación de auditoría, resúmenes de áreas de riesgo, comentarios para la dirección o un memorando estructurado de hallazgos.
«Redacte un resumen de hallazgos a partir de este análisis, organizado por área de riesgo y adecuado para el archivo del encargo».
Resultados y casos de uso
📊 Revisión del cierre trimestral
Situación: Un controller necesita revisar estados financieros consolidados de ocho entidades antes de la fecha límite del paquete para el consejo de administración.
Enfoque tradicional: Dos o tres días recopilando datos a nivel de entidad, creando tablas comparativas e identificando manualmente las variaciones que merece la pena explicar.
Accounting & Audit Assistant: Cargue el paquete consolidado y el detalle por entidad. El asistente calcula ratios por entidad y a nivel consolidado, señala las entidades con variaciones materiales y redacta comentarios explicativos.
- Revisión de toda la población en lugar de comprobaciones puntuales de las entidades más grandes
- Definiciones de métricas coherentes aplicadas a todas las entidades
- Borrador de comentarios listo para la revisión del controller, en lugar de redactar desde una página en blanco
💼 Evaluación de riesgos previa a la auditoría
Situación: Un equipo de auditoría está planificando el trabajo de campo y necesita identificar áreas de alto riesgo a partir de los estados financieros preliminares del cliente.
Enfoque tradicional: Revisión analítica manual, comparación de ratios con el año anterior y selección de áreas de riesgo basada en el juicio profesional.
Accounting & Audit Assistant: Revisión analítica estructurada de todo el conjunto de estados con señalización de anomalías y clasificación de áreas de riesgo, respaldando la observación del CAQ de que la AI permite identificar anomalías sutiles que de otro modo podrían pasar desapercibidas.
- Áreas de riesgo identificadas con el rastro de datos subyacente visible
- Ciclo de planificación más rápido sin reducir el alcance de la revisión
- Juicio del auditor aplicado a una base de evidencia más amplia
📱 Due diligence en movimiento
Situación: Un analista recibe los estados financieros de una empresa objetivo la noche antes de una reunión con la dirección.
Enfoque tradicional: Una noche larga en hojas de cálculo o asistir a la reunión con un conocimiento superficial.
Accounting & Audit Assistant: Cargue los documentos desde el móvil, obtenga los ratios y las alertas de anomalías, y examine los hallazgos de forma conversacional. Para añadir contexto de valoración, incorpore el Fundamental Stock Analyst para obtener comparables.
- Paridad completa de funcionalidades en web, iOS y Android
- Seguimiento conversacional en lugar de reconstruir el modelo
- Preguntas específicas preparadas para la dirección y respaldadas por los datos
🎯 Análisis crediticio del prestamista
Situación: Un analista de crédito evalúa el historial financiero de tres años de un prestatario para renovar una línea de crédito.
Enfoque tradicional: Carga manual de tres años de estados, cálculo de ratios y comentarios de tendencias.
Accounting & Audit Assistant: Cargue los tres años de una sola vez. El asistente genera la serie de tendencias, identifica métricas de cobertura en deterioro y explica los factores impulsores de cada movimiento.
- Análisis de tendencias multiperiodo sin carga manual
- Métricas de cobertura y endeudamiento seguidas de forma coherente entre periodos
- Explicación narrativa lista para el memorando de crédito
Preguntas frecuentes
¿Es suficientemente preciso el análisis de estados financieros con AI para uso profesional?
La AI mejora la cobertura y la coherencia, pero el juicio profesional sigue siendo esencial. El Auditing and Assurance Standards Board afirma claramente que las herramientas de AI no sustituyen el juicio humano y que los profesionales deben mantener el escepticismo profesional al evaluar los resultados. Utilice el Accounting & Audit Assistant para acelerar la preparación y ampliar el alcance de la revisión; después, aplique su propio juicio a las conclusiones.
¿Puede la AI analizar estados financieros desde un PDF?
Sí. Cargue el PDF directamente y el asistente extraerá las partidas sin volver a introducir datos manualmente. IBM señala que los sistemas de automatización usan reconocimiento óptico de caracteres para capturar datos de diversas fuentes, eliminando la necesidad de introducir datos manualmente; el mismo principio se aplica aquí a estados, presentaciones y reportes escaneados.
¿En qué se diferencia de una plantilla de hoja de cálculo?
Una plantilla calcula aquello con lo que la alimenta. El asistente lee los documentos de origen, calcula las métricas, explica qué cambió, señala lo que parece inusual y aplica contexto normativo a sus hallazgos. También recuerda la estructura de su entidad y los análisis anteriores entre sesiones, de modo que las revisiones posteriores se basan en el trabajo previo en lugar de empezar desde cero.
¿El Accounting & Audit Assistant es gratuito?
Sí: todas las funciones principales están disponibles en el nivel gratuito con un uso limitado. Los niveles de pago aumentan considerablemente los límites de uso y añaden selección de modelos personalizados. Consulte «Suscribirse» en el menú para conocer los detalles actuales de los planes.
¿Puede ayudar con la planificación de auditoría, además del análisis?
Sí. Además del trabajo de ratios y variaciones, el asistente respalda la planificación de auditoría, la evaluación de riesgos, las consideraciones de materialidad y las guías de normas. También gestiona la categorización de gastos y el trabajo de asientos contables, la capa operativa junto a la analítica.
¿Qué ocurre con la explicabilidad y las preocupaciones sobre las cajas negras?
Este es un riesgo legítimo que el AUASB señala directamente con respecto a las herramientas en las que puede resultar impracticable comprender cómo se llega a las conclusiones. El asistente está diseñado para mostrar su razonamiento: solicite el cálculo detrás de cualquier cifra o la base de cualquier alerta y le explicará la lógica. La verificación siempre está disponible.
Conclusión
El análisis de estados financieros nunca ha estado limitado por la capacidad analítica. Ha estado limitado por la carga de preparación que se interpone entre los estados sin procesar y la información útil: consolidación de datos, cálculo manual de ratios, revisión limitada por muestras y tablas de variaciones sin narrativa.
El análisis de estados financieros con AI elimina esa carga sin eliminar al profesional del proceso. El Accounting & Audit Assistant lee sus estados, calcula todo el conjunto de métricas, explica qué cambió, señala lo que no encaja y fundamenta sus hallazgos en guías de normas, mientras deja el juicio final exactamente donde corresponde.
Tanto si está cerrando un trimestre, planificando una auditoría, realizando due diligence o analizando el historial de un prestatario, el análisis comienza cuando carga el archivo, no tres días después.
Pruebe ahora el Accounting & Audit Assistant. Explore más en Jenova.
Para desarrolladores: El Accounting & Audit Assistant está disponible mediante programación a través de la Jenova API: integre el análisis automatizado de estados financieros en su aplicación contable, de crédito o fintech con una sola llamada a la API. Documentación completa →