Valoración de empresas de AI: múltiplos, métricas y marcos que se sostienen
2026-08-19
Acertar con la valoración de una empresa de AI implica poner precio a tres elementos a la vez: la calidad de los ingresos, la economía del cómputo y la capacidad de defensa. El Fundamental Stock Analyst aborda los tres: realiza una valoración relativa, somete a prueba la durabilidad de los ingresos y obtiene datos en tiempo real de presentaciones regulatorias y estimaciones de analistas para que tu múltiplo se base en evidencia y no en una narrativa. Las valoraciones de AI se mueven más rápido y presentan una dispersión mayor que cualquier categoría de software anterior, y la diferencia entre un múltiplo de ingresos de 8x y uno de 28x suele depender de detalles que una hoja de cálculo por sí sola no revela.
✅ Valoración relativa frente a comparables genuinos, no promedios de categoría
✅ Análisis de márgenes y economía unitaria diseñado para negocios intensivos en cómputo
✅ Investigación en tiempo real de presentaciones, estimaciones y sentimiento de mercado
✅ Pruebas de escenarios para saber qué supuestos realmente modifican el resultado
Para entender por qué la valoración de AI es más difícil que la valoración de software convencional, conviene examinar las condiciones de mercado que generan esta dispersión: concentración récord de capital, márgenes brutos estructuralmente más bajos y un ciclo de renovaciones que apenas empieza a probar si los ingresos iniciales eran reales.
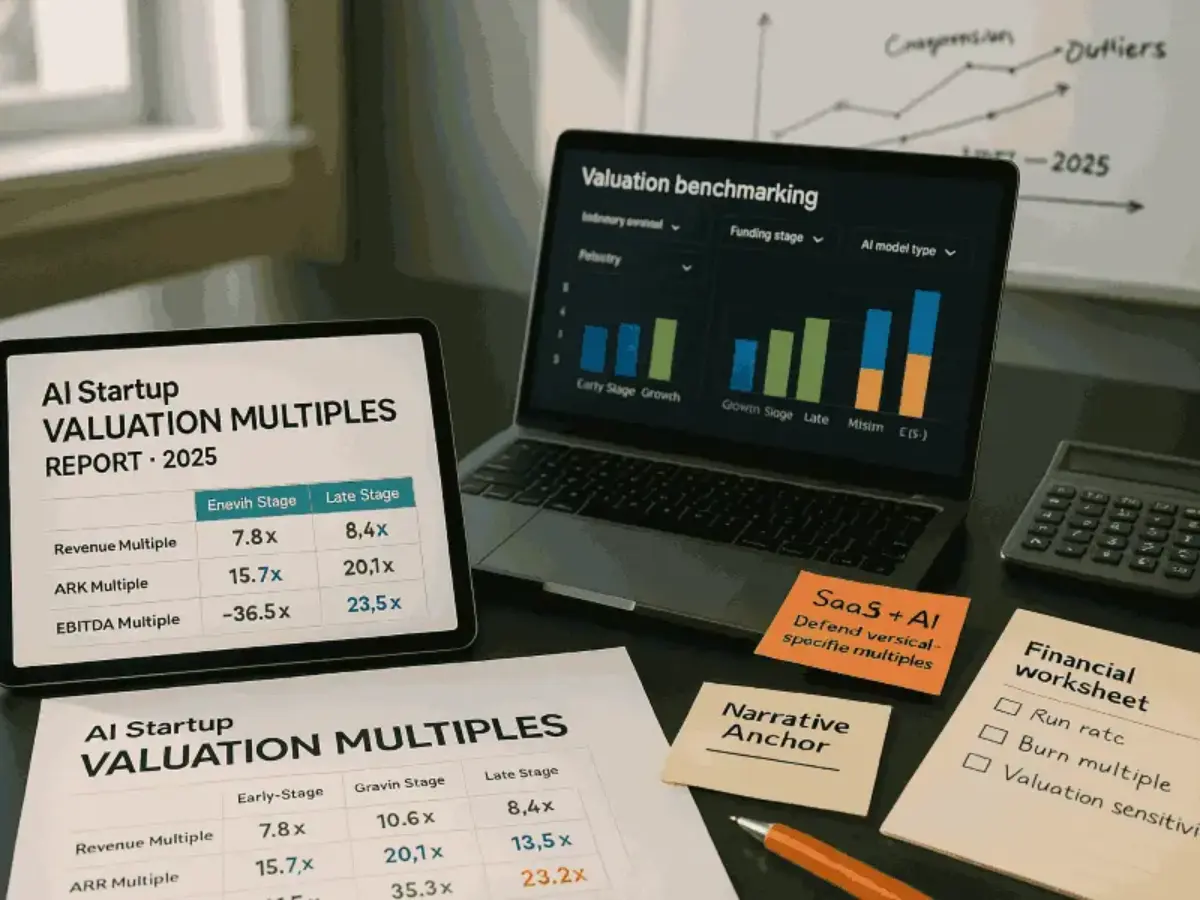
Respuesta rápida: ¿qué es la valoración de una empresa de AI?
La valoración de una empresa de AI es el proceso de estimar el valor económico de un negocio de inteligencia artificial mediante la combinación de múltiplos de ingresos, flujo de caja descontado y transacciones comparables, con ajustes específicos de AI por costes de cómputo, capacidad de defensa de los datos y durabilidad de los ingresos.
Capacidades clave de un proceso de valoración riguroso:
- Comparar múltiplos de ingresos y ARR con empresas de AI realmente comparables, ajustados por etapa
- Modelar la trayectoria del margen bruto neta de costes de inferencia y cómputo
- Evaluar la retención, el engagement y la retención neta de ingresos como indicadores de la durabilidad de los ingresos
- Someter la valoración a pruebas de estrés frente a la comoditización de los modelos y el riesgo de invasión de plataformas
- Triangular DCF, análisis de empresas comparables y transacciones precedentes en vez de depender de un único método
El problema: por qué es tan difícil precisar las valoraciones de AI
AI se ha convertido en el principal destino del capital privado, y el enorme volumen de ese capital ha distorsionado los puntos de referencia en los que normalmente se apoyan los valoradores. Los datos de Crunchbase muestran que los inversores destinaron $300.000 millones a 6.000 startups a nivel global en el primer trimestre de 2026, y AI captó el 80% de toda la financiación global de venture capital durante ese trimestre. Cuatro de las cinco mayores rondas de venture capital jamás registradas se cerraron en ese único trimestre.
$242.000 millones — La participación de AI en la financiación global de venture capital del primer trimestre de 2026, equivalente al 80% de todo el capital de riesgo desplegado
**$37.000 millones** — [Gasto empresarial en AI generativa en 2025, 3,2x superior a los $11.500 millones de 2024](https://menlovc.com/perspective/2025-the-state-of-generative-ai-in-the-enterprise/)
Pero traducir esa energía de mercado en una cifra defendible es frustrantemente difícil:
- Los conjuntos de comparables son reducidos y la etiqueta «AI» abarca modelos de negocio muy distintos
- Los márgenes brutos se comportan de forma completamente distinta al SaaS tradicional
- Los ingresos pueden crecer rápido sin ser duraderos
- La cuestión de la barrera competitiva —datos, flujo de trabajo o nada— suele ser imposible de responder desde fuera
- La concentración implica que los múltiplos de titulares los fijan un pequeño grupo de operaciones atípicas
Los costes de cómputo rompen el supuesto de margen de SaaS
Los marcos de valoración de software asumen un coste marginal casi nulo para atender a un cliente adicional. AI invierte esa lógica. Cada consulta vuelve a ejecutar el modelo y consume cómputo de GPU, por lo que una mayor interacción de los clientes eleva el coste de servicio. Las empresas de aplicaciones de AI tienen márgenes brutos medios cercanos al 52%, y las funcionalidades específicas de AI se sitúan en el rango del 50-60%, frente al 80-90% del SaaS tradicional.
Esa brecha no es cosmética. Modifica la autonomía financiera que proporciona una determinada ronda de financiación y la forma de interpretar un múltiplo de valoración. Un múltiplo de ingresos de 20x sobre un negocio con un margen bruto del 52% no representa el mismo activo que un múltiplo de 20x sobre un negocio con un margen bruto del 85%.
El rápido crecimiento de los ingresos no demuestra durabilidad
Las startups nativas de AI tienen ocho veces más probabilidades de alcanzar $10 millones de ARR en 12 meses que un negocio SaaS medio. Esta estadística se utiliza con frecuencia para justificar múltiplos premium, y se interpreta erróneamente con la misma frecuencia.
La velocidad de adquisición dice poco sobre la retención. Como señala un análisis de venture capital, una empresa que reporta $10 millones de ARR anualizado y pierde el 70% de sus cohortes al renovar no ha construido un negocio de $10 millones. Valorar los ingresos tempranos de AI con múltiplos equivalentes a SaaS sin evidencia por cohortes es el error más común de la categoría.
El problema de los comparables
La práctica estándar de valoración se basa en el análisis de empresas comparables y las transacciones precedentes. En AI, ambos son inestables. Una empresa de infraestructura, una aplicación vertical y una capa de aplicación ligera pueden describirse en los mismos términos, pese a tener estructuras de margen y perfiles de capacidad de defensa completamente distintos.
El análisis de enfoques de valoración empresarial señala que los métodos tradicionales —capitalización bursátil, flujo de caja descontado y enfoques basados en activos— dependen de datos financieros históricos y comparaciones de mercado. Las empresas de AI suelen tener historiales cortos, EBITDA negativo y conjuntos de comparables extraídos de una categoría que apenas existía hace tres años.
El riesgo de invasión de plataformas rara vez se valora
Los proveedores de modelos fundacionales ya no venden acceso mediante API de forma exclusiva. Desarrollan productos de capa de aplicación en categorías donde observan una fuerte demanda por parte de sus propios clientes de API. La entidad que impulsa el producto de una startup puede estar desarrollando simultáneamente uno competidor.
Esto es un dato de valoración, no una nota al pie. Una empresa cuyo producto completo es una funcionalidad que el proveedor del modelo puede lanzar merece un múltiplo materialmente distinto del de una empresa que posee canales de datos propios o el estatus de sistema de registro.
La selección del método cambia materialmente la respuesta
No existe un único enfoque correcto. Los profesionales generalmente combinan flujo de caja descontado, análisis de empresas comparables, transacciones precedentes y modelos ponderados por propiedad intelectual. Elegir solo uno —normalmente el más favorable— produce cifras que se derrumban durante la due diligence.
Esto es precisamente para lo que se creó el Fundamental Stock Analyst.
La solución: valorar empresas de AI con evidencia, no con narrativa
El Fundamental Stock Analyst aborda la valoración de empresas de AI como lo haría una mesa disciplinada de análisis bursátil: construye deliberadamente el conjunto de comparables, ajusta por la economía que diferencia a AI y somete el resultado a presión antes de comprometerse con una cifra. Trabaja con presentaciones ante la SEC, estimaciones de analistas y sentimiento de mercado en tiempo real, de modo que los datos reflejan las condiciones actuales y no un informe de referencia desactualizado.
| Enfoque tradicional | Fundamental Stock Analyst |
|---|---|
| Aplicar un múltiplo de ingresos promedio de la categoría | Construir un conjunto de comparables ajustado por estructura de márgenes y modelo de negocio |
| Tratar el margen bruto como un dato fijo | Modelar la trayectoria del margen neta de costes de inferencia y cómputo |
| Aceptar el ARR sin cuestionarlo | Examinar la retención, el comportamiento por cohortes y la retención neta de ingresos |
| Depender de un único método de valoración | Triangular DCF, comparables y transacciones precedentes |
| Estimación puntual estática | Análisis de escenarios que muestra qué supuestos impulsan el rango |
Valoración relativa frente a un conjunto de comparables real
Los promedios de categoría son enemigos de una valoración precisa de AI. Esta herramienta de análisis bursátil impulsada por AI construye conjuntos de comparables según lo que realmente determina el múltiplo: modelo de ingresos, perfil de margen bruto, concentración de clientes y etapa, en lugar de basarse en etiquetas sectoriales compartidas.
«Construye un conjunto de comparables para una empresa de AI vertical con $18M de ARR, un margen bruto del 61% y clientes en sistemas sanitarios, y deriva un rango defendible de EV/Revenue.»
Economía del cómputo y trayectoria del margen
Dado que los márgenes de AI pueden mejorar de forma material mediante el enrutamiento de cargas de trabajo y el almacenamiento en caché, el margen actual no es el margen final. Las empresas que reportan los márgenes brutos más sólidos dirigen la mayoría de las consultas a modelos más pequeños o ajustados y escalan solo las tareas complejas a modelos de frontera. El almacenamiento en caché de prompts ofrece un apalancamiento similar: las lecturas de caché en Sonnet de Anthropic cuestan $0,30 por millón de tokens, frente a $3,00 por entradas nuevas.
El analista modela explícitamente esa trayectoria y separa los márgenes estructuralmente bajos de los temporalmente bajos. Esta distinción suele ser el factor individual que más altera la valoración.
«Modela la trayectoria del margen bruto de una empresa de aplicaciones de AI actualmente en el 54%, suponiendo que el 60% de las consultas puede dirigirse a modelos más pequeños en un plazo de 18 meses.»
Durabilidad de los ingresos y análisis de retención
La retención neta de ingresos, los usuarios activos diarios y mensuales, la frecuencia de las sesiones, la tasa de éxito de las tareas y el tiempo hasta obtener valor indican en conjunto si los ingresos son duraderos o prestados. Los inversores que evalúan startups de AI ponderan el margen bruto, la calidad del crecimiento y las métricas de engagement como el trío fundamental; el Fundamental Stock Analyst construye la valoración alrededor de esos datos en lugar de tratarlos como simples comentarios.
Evaluación del modelo de negocio y prueba de la barrera competitiva
La cuestión de la permanencia es si las mejoras de los modelos fortalecen a una empresa o facilitan su sustitución. Las empresas que superan esta prueba suelen combinar acceso a datos propios con una integración profunda en los flujos de trabajo, o especialización vertical con complejidad regulatoria. El analista lo plantea como una decisión de descuento o prima sobre el múltiplo, con una justificación explícita.
«Evalúa si la ventaja de datos de esta empresa es estructural o incidental y cuantifica el impacto en el múltiplo en cada caso.»
Pruebas de estrés por escenarios
Las estimaciones puntuales ocultan la fragilidad. La valoración se somete a pruebas de estrés ante la comoditización de modelos, la compresión de precios, la pérdida de clientes en el ciclo de renovaciones y la invasión de plataformas, generando un rango con impulsores identificados en lugar de una única cifra con falsa precisión.
Agentes relacionados que también te resultarán útiles
La valoración rara vez ocurre de forma aislada. Estos Agentes cubren el trabajo adyacente que rodea la valoración de una empresa de AI: contexto de mercado, implicaciones para la cartera y la perspectiva del fundador.
Startup Advisor — La perspectiva de un fundador en serie convertido en VC, forjada junto a a16z, YC y Sequoia. Si estás en el lado fundador de la mesa, aquí puedes someter a presión la historia de tu valoración antes de que lo hagan los inversores.
- Evaluación brutalmente honesta de tu narrativa de captación de fondos y de la justificación del múltiplo
- Orientación estratégica apropiada para la etapa de empresas con potencial de escala de venture capital
- Marco para entender cómo interpretarán los inversores tus métricas
Macro Strategist — Las tasas de descuento y el apetito por el riesgo fijan el techo de toda valoración. Este Agente aporta el contexto intermercado y de políticas que determina si los múltiplos se expanden o se comprimen.
- Síntesis intermercado y análisis de políticas
- Inteligencia macro de nivel institucional para inversores profesionales
- Informes diarios automatizados sobre condiciones que afectan la fijación de precios del riesgo
Portfolio Management Strategist — Una vez valorada la empresa, la siguiente pregunta es el tamaño de la posición. Este analista institucional de carteras gestiona el análisis de asignación, la detección de desviaciones y las pruebas de estrés por escenarios.
- Evaluación de riesgos y análisis de concentración para carteras con alta exposición a AI
- Pruebas de estrés por escenarios en distintos regímenes de mercado
- Recomendaciones de rebalanceo basadas en objetivos de asignación
Economics Analyst — Para las cuestiones estructurales que subyacen a las valoraciones de AI: hacia dónde se dirigen las curvas de costes de cómputo, cómo se resuelve la intensidad de capital del sector y qué significa esto para los supuestos finales.
- Análisis de mecanismos y escenarios
- Cobertura de nivel institucional en macroeconomía, microeconomía y políticas
- Información basada en datos sobre la economía a nivel sectorial
Prueba Jenova gratis; no se requiere tarjeta de crédito.
Cómo funciona la valoración de empresas de AI: paso a paso
Paso 1: definir el modelo de negocio con precisión
Antes de aplicar cualquier múltiplo, establece qué tipo de empresa de AI es: infraestructura, aplicación vertical, aplicación horizontal o proveedor de modelos. La estructura de precios importa tanto como la categoría: los modelos basados en tokens, suscripciones con límites de uso, modelos basados en resultados e híbridos presentan perfiles diferentes de margen y previsibilidad.
«Clasifica el modelo de negocio y la estructura de precios de esta empresa, y después identifica qué múltiplos de valoración son los más apropiados.»
Paso 2: construir el conjunto de comparables
Reúne comparables alineados en modelo de ingresos, margen bruto, tasa de crecimiento y etapa, no en etiqueta sectorial. El Fundamental Stock Analyst obtiene datos actuales de presentaciones y estimaciones de analistas para que el conjunto refleje precios vigentes, e indica cuándo la muestra es demasiado reducida para respaldar un rango estrecho.
«Encuentra empresas públicas y privadas comparables para una aplicación horizontal de AI con $40M de ARR y un crecimiento interanual del 180%.»
Paso 3: ajustar por la economía específica de AI
Incorpora los ajustes que los marcos genéricos pasan por alto: margen bruto actual y proyectado neto de cómputo, coste de inferencia por cohorte de usuarios, capacidad de defensa de los datos, profundidad de integración en los flujos de trabajo y exposición a la invasión de plataformas. Cada ajuste debe incluir una prima o descuento explícito sobre el múltiplo base.
«Aplica ajustes específicos de AI a un múltiplo base de EV/Revenue de 12x: la empresa tiene un margen bruto del 55%, datos propios de una industria regulada e integración profunda con ERP.»
Paso 4: triangular entre métodos
Ejecuta en paralelo una valoración relativa, DCF cuando los flujos de caja sean previsibles y transacciones precedentes. Cuando los tres divergen de forma pronunciada, la divergencia es en sí misma el hallazgo: normalmente apunta a un supuesto que está haciendo más trabajo del que debería.
«Ejecuta un análisis de DCF, comparables y transacciones precedentes sobre esta empresa, y explica dónde discrepan los tres métodos y por qué.»
Paso 5: someter a estrés y producir un rango
Convierte la estimación puntual en un rango defendible probando los supuestos importantes: que no se materialice la mejora de márgenes, la pérdida de clientes en el ciclo de renovaciones, la comoditización de modelos y la invasión competitiva. Identifica los impulsores detrás de los extremos alto y bajo.
Resultados y casos de uso
📊 Due diligence de un inversor sobre una aplicación de AI Serie B
Escenario: Un inversor evalúa una ronda Serie B de $25M en una empresa de AI vertical que afirma tener $12M de ARR y solicita un múltiplo de ingresos futuros de 22x.
Enfoque tradicional: Dos o tres semanas de trabajo de analistas para reunir comparables, construir un modelo y reconciliar informes de referencia contradictorios; a menudo termina en un rango demasiado amplio para actuar.
Fundamental Stock Analyst: Una valoración estructurada con un conjunto de comparables alineado, un múltiplo ajustado por margen, una evaluación de durabilidad basada en retención y un rango sometido a estrés con impulsores identificados, producido en una sola sesión de trabajo.
- Conjunto de comparables construido sobre economía, no etiquetas de categoría
- Justificación explícita de primas y descuentos para cada ajuste
- Rango de escenarios que resiste las preguntas del comité de inversión
💼 Fundador preparando una ronda de financiación
Escenario: Un fundador necesita justificar una valoración pre-money de $200M ante un inversor líder escéptico.
Enfoque tradicional: Seleccionar múltiplos favorables de titulares en informes del sector y esperar que no surja la pregunta sobre el conjunto de comparables.
Fundamental Stock Analyst: Una narrativa de valoración defendible basada en la trayectoria real del margen bruto de la empresa, las cohortes de retención y la evidencia de su barrera competitiva, con los puntos débiles identificados antes de que el inversor los encuentre. Combinarlo con Startup Advisor cierra el ciclo entre la cifra y la historia.
- Objeciones identificadas previamente con respuestas preparadas
- Trayectoria de mejora de márgenes modelada explícitamente
- Múltiplo justificado por evidencia específica de la empresa, no por el impulso de la categoría
📱 Evaluación rápida en móvil
Escenario: Un inversor ve un anuncio de financiación durante un trayecto y quiere saber de inmediato si el múltiplo implícito es defendible.
Enfoque tradicional: Guardar el enlace, olvidarlo o formarse una impresión a partir de un titular sin análisis que lo respalde.
Fundamental Stock Analyst: Una rápida comprobación de coherencia del múltiplo implícito frente a economías comparables, entregada en móvil con paridad completa de funcionalidades; suficiente para decidir si la operación merece una due diligence real.
- Evaluación instantánea del múltiplo implícito a partir de los términos anunciados de la ronda
- Señala cuándo la cifra depende de supuestos heroicos
- El historial completo del chat se sincroniza con el escritorio para un seguimiento más profundo
🎯 Revisión de exposición a AI a nivel de cartera
Escenario: Un fondo mantiene siete posiciones de AI y quiere saber si las valoraciones de la cartera se han alejado de lo que respaldan los fundamentales.
Enfoque tradicional: Revisión manual posición por posición, normalmente realizada una vez al año y, a menudo, demasiado tarde.
Fundamental Stock Analyst: Metodología de valoración consistente aplicada a cada posición, que revela cuáles presentan mayor riesgo de múltiplo. Combinado con Portfolio Management Strategist, esto se convierte en una decisión de asignación y no en una mera observación.
- Una metodología uniforme elimina la inconsistencia entre posiciones
- Identifica la concentración en modelos de negocio con exposiciones similares
- Alimenta directamente el análisis de rebalanceo
Preguntas frecuentes
¿A qué múltiplo de ingresos debería cotizar una empresa de AI?
No existe un único múltiplo correcto. La dispersión en AI está impulsada por la estructura del margen bruto, la durabilidad de los ingresos y la capacidad de defensa: una empresa con un margen bruto del 52% y una retención débil, y otra con un 75% y datos propios, no son comparables independientemente de que compartan categoría. El enfoque adecuado consiste en construir un conjunto de comparables alineado con la economía y luego aplicar primas y descuentos explícitos. El Fundamental Stock Analyst construye ese conjunto y documenta cada ajuste.
¿Por qué los márgenes brutos de AI son más bajos que los de SaaS?
Los productos de AI pagan costes reales de cómputo en cada interacción. El SaaS tradicional casi no incurre en costes por atender a un usuario adicional, mientras que las empresas de aplicaciones de AI tienen márgenes brutos medios cercanos al 52% porque la inferencia, las tarifas de datos y la revisión humana en el circuito consumen ingresos. Los márgenes pueden mejorar mediante el enrutamiento de modelos y el almacenamiento en caché, pero nunca debe asumirse que el margen actual es el margen final sin una trayectoria explícita de mejora.
¿Qué método de valoración funciona mejor para las empresas de AI?
Ningún método por sí solo es suficiente. Los profesionales combinan flujo de caja descontado, análisis de empresas comparables, transacciones precedentes y modelos ponderados por propiedad intelectual; el desacuerdo entre métodos suele ser más informativo que cualquier resultado individual. Cuando DCF y los comparables divergen marcadamente, suele haber un supuesto con demasiado peso.
¿Cómo se valora una empresa de AI sin ingresos o en etapa temprana?
Cuando no hay múltiplos de ingresos disponibles, la valoración se desplaza a impulsores cualitativos: acceso a datos propios, equipo, diferenciación técnica y momento de mercado, comparados con rondas precedentes recientes de la misma etapa. Las valoraciones de AI en etapas tempranas tienen una prima documentada frente a sus pares no relacionados con AI, pero esa prima refleja condiciones de mercado más que fundamentos específicos de la empresa y debe tratarse como un punto de partida, no como una conclusión.
¿Las herramientas de AI pueden realizar realmente una valoración empresarial?
AI se encarga del trabajo analítico más pesado: extraer y procesar datos financieros, seguir tendencias de mercado y sector en tiempo real y ejecutar análisis de escenarios muy por encima de la capacidad de una hoja de cálculo, al tiempo que reduce los sesgos y errores de cálculo que distorsionan el trabajo manual. El criterio sobre la selección de comparables y la evaluación de la barrera competitiva sigue siendo importante; por eso el Fundamental Stock Analyst muestra su razonamiento en lugar de devolver una cifra sin más.
¿El Fundamental Stock Analyst es gratuito?
Las funcionalidades principales están disponibles en el plan gratuito con uso limitado. Los planes de pago incrementan sustancialmente los límites de uso y añaden selección de modelos personalizados. Consulta «Límite de uso» y «Suscribirse» en el menú para conocer los detalles actuales de planes y prestaciones.
Conclusión
La valoración de una empresa de AI falla cuando adopta sin cambios los supuestos de SaaS. La categoría presenta márgenes brutos estructuralmente distintos, ingresos que crecen rápido sin ser necesariamente duraderos y dinámicas competitivas en las que la plataforma que impulsa tu producto puede convertirse en tu competidor. Aplicar un múltiplo promedio de categoría a cualquiera de esos factores produce una cifra que no resistirá la due diligence.
Valorar correctamente un negocio de inteligencia artificial implica hacer bien cuatro cosas: construir un conjunto de comparables alineado con la economía y no con las etiquetas, modelar la trayectoria del margen bruto neta de cómputo, probar la durabilidad de los ingresos mediante retención y comportamiento por cohortes, y triangular entre DCF, comparables y transacciones precedentes antes de comprometerse con un rango. Cada uno de estos pasos es donde realmente se determinan los múltiplos de valoración de AI.
Prueba ahora Fundamental Stock Analyst: construye una valoración que puedas defender línea por línea.
Explora más en Jenova.
Para desarrolladores: Fundamental Stock Analyst está disponible de forma programática mediante la Jenova API: integra análisis bursátil y análisis de valoración en tu App fintech o de inversión con una única llamada API. Documentación completa →