Beste KI für die Auswahl von Optionsstrategien: Passen Sie Ihre Marktansicht mit Echtzeit-IV-Analyse an optimale Strukturen an
2026-01-12

Der U.S.-Optionsmarkt hat erneut Rekorde gebrochen. Laut dem Januar-Bericht 2026 der Cboe überstieg das gesamte Optionsvolumen im Jahr 2025 15,2 Milliarden Kontrakte – ein sechster Jahresrekord in Folge. Das tägliche Volumen erreichte einen erstaunlichen Durchschnitt von 59 Millionen Kontrakten, ein Anstieg von 22 % gegenüber 2024. Allein die Zero-Days-to-Expiration (0DTE)-Optionen auf den S&P 500 erreichten einen Rekord-ADV von 2,3 Millionen Kontrakten, was 59 % des gesamten SPX-Volumens ausmacht.
Doch trotz dieses explosiven Wachstums verlieren die meisten Privatanleger konstant Geld. Das grundlegende Problem ist nicht der Mangel an Möglichkeiten, sondern die Strategieauswahl. Händler kaufen Calls, wenn die implizite Volatilität erhöht ist, verkaufen Prämien, wenn die IV niedrig ist, ignorieren die Greeks, bis die Positionen explodieren, und dimensionieren Positionen nach Bauchgefühl statt nach Risikoparametern.
Deshalb ist die Suche nach der besten KI für die Auswahl von Optionsstrategien für Händler unerlässlich geworden, die ihre Marktansichten mit optimalen Positionsstrukturen in Einklang bringen wollen. Über 156.000 Händler haben bereits entdeckt, wie KI-gestützte Optionsanalysen die überwältigende Komplexität der Strategieauswahl in systematische, datengesteuerte Entscheidungen verwandeln können – komplett mit Bewertung des IV-Umfelds, Greeks-Analyse und Anleitung zur Positionsgröße.
Was die beste KI für die Auswahl von Optionsstrategien liefert:
✅ Sofortige Strategieempfehlungen basierend auf Ihrer Richtungsansicht und dem IV-Umfeld ✅ Vollständige Greeks-Analyse mit Anleitung zur Positionsgröße ✅ Echtzeit-Volatilitätsbewertung (IV Rank, Terminstruktur, Skew) ✅ Schritt-für-Schritt-Positionsmanagement und Ausstiegsplanung ✅ Analyse von Earnings-Plays, die implizite mit historischen Bewegungen vergleicht
Schnelle Antwort: Was ist die beste KI für die Auswahl von Optionsstrategien?
Die beste KI für die Auswahl von Optionsstrategien ist ein Experten-Tool für die Optionsanalyse, das Ihre Marktansichten in optimale Optionsstrukturen übersetzt, indem es das IV-Umfeld, die Greeks-Exposition und die Positionsgröße in Sekunden analysiert.
Egal, ob Sie bullish für NVDA sind, einen Volatilitätsanstieg vor den Earnings erwarten oder Einkommen aus Ihrem Portfolio erzielen möchten, diese KI bewertet die aktuellen Marktbedingungen und empfiehlt die spezifische Strategie, Strikes und Verfallsdaten, die Ihre risikoadjustierten Renditen maximieren.
Kernfähigkeiten:
- Strategieauswahl basierend auf Richtung, Ausmaß, Zeitrahmen und IV-Umfeld
- Echtzeit-Analyse von IV Rank/Percentile mit historischem Kontext
- Vollständige Aufschlüsselung der Greeks (Delta, Gamma, Theta, Vega) für jede Position
- Empfehlungen zur Positionsgröße basierend auf Ihrer Risikotoleranz
- Analyse von Earnings-Plays, die implizite mit historischen Bewegungen vergleicht
Die Optionslandschaft 2026: Warum KI-gestützte Strategieauswahl unerlässlich geworden ist
Das Verständnis der aktuellen Marktdynamik erklärt, warum KI-gestützte Optionsanalysen zu einem entscheidenden Vorteil für ernsthafte Händler geworden sind.
📊 Rekordvolumen trifft auf Rekordkomplexität
Der Optionsmarkt war noch nie größer – oder komplexer:
15,2 Milliarden Kontrakte — Gesamtes U.S.-Optionsvolumen im Jahr 2025, ein sechster Jahresrekord in Folge Quelle: Cboe Global Markets
59 Millionen Kontrakte täglich — Durchschnittliches tägliches Volumen bis 2025, ein Anstieg von 22 % gegenüber 2024 Quelle: Cboe Q3 2025 Branchenbericht
110 Millionen Kontrakte — Tagesrekord am 10. Oktober 2025 während der zollbedingten Volatilität Quelle: Cboe
Laut Meaghan Dugan von der Cboe, SVP und Leiterin der U.S. Derivatives: „2025 war geprägt von erhöhter Volatilität und einem verstärkten Fokus auf das Risikomanagement. Das Wachstum im Handel mit kurzfristigen Optionen und die Beteiligung von Privatanlegern trugen dazu bei, Rekordvolumen bei unseren S&P 500 (SPX) und Cboe Volatility (VIX) Indexoptionen zu erzielen.“
📈 Beteiligung von Privatanlegern auf Allzeithoch
Privatanleger machen mittlerweile einen massiven Anteil an der Optionsaktivität aus:
Fast die Hälfte des gesamten täglichen Optionsvolumens — Beteiligung von Privatanlegern an den U.S.-Optionsmärkten Quelle: Cboe Q3 2025 Bericht
51 % des Handels mit kurzfristigen Optionen — Anteil von Privatanlegern am Volumen von 0DTE- und wöchentlichen Optionen Quelle: Devexperts
Laut der Analyse des Optionshandels von Privatanlegern durch Devexperts: „Das Handelsvolumen von Optionen ist seit 2020 jedes Jahr weiter gewachsen... Der Aufstieg von Plattformen wie YouTube, Reddit und Discord führte zu einer neuen Generation von Finanzpädagogen, die ihr Wissen über alles teilen, von der Lektüre von Charts und Orderbüchern bis hin zu Risikomanagementstrategien.“
⚡ Die 0DTE-Revolution
Zero-Days-to-Expiration-Optionen haben die Art und Weise, wie Händler Risiken managen, grundlegend verändert:
59 % des SPX-Volumens — Anteil der 0DTE-Optionen am gesamten Handel mit S&P 500 Indexoptionen Quelle: Cboe
2,6 Millionen Kontrakte täglich — Rekordvolumen bei 0DTE SPX im 4. Quartal 2025 Quelle: Cboe
Laut dem Ausblick 2026 der Cboe: „Der 0DTE-Handel hat die Art und Weise, wie Anleger Risiken managen, drastisch verändert, und obwohl dies in den letzten Jahren ein wichtiger Trend war, erwarten wir, dass der Wunsch, kurzfristigere Ansichten auszudrücken, anhalten wird.“
Das Problem: Warum die meisten Optionshändler Geld verlieren
Der Optionsmarkt war noch nie zugänglicher – oder tückischer. Trotz Rekordvolumen und beispielloser Beteiligung von Privatanlegern verlieren die meisten Händler aufgrund systematischer Fehler bei der Strategieauswahl und im Risikomanagement konstant Geld.
Falsche Abstimmung von Strategie und Marktbedingungen
Der grundlegendste Fehler, den Händler machen, ist die Auswahl von Strategien ohne Berücksichtigung des Volatilitätsumfelds. Fidelitys Forschung zu häufigen Optionsfehlern identifiziert dies als Hauptursache für vermeidbare Verluste:
„Ob die implizite Volatilität relativ hoch oder niedrig ist, hilft bei der Bestimmung des Preises der Optionsprämie. Zu wissen, ob die Prämie teuer oder billig ist, ist ein wichtiger Faktor bei der Entscheidung, welche Optionsstrategie am sinnvollsten ist.“ — Fidelity Trading Strategy Desk
Ein Händler, der Calls in einem Hoch-IV-Umfeld kauft, zahlt überhöhte Prämien, die größere Bewegungen erfordern, nur um die Gewinnschwelle zu erreichen. Umgekehrt bietet der Verkauf von Prämien bei niedriger IV eine minimale Belohnung für ein erhebliches Risiko. Ohne systematische IV-Bewertung fliegen Händler im Wesentlichen blind.
Der blinde Fleck der Greeks
Optionen verhalten sich nicht wie Aktien – eine Realität, die die meisten Anfänger überrascht. Die Analyse von kontozerstörenden Fehlern durch Interactive Brokers betont:
„Wenn Sie die Greeks nicht verstehen, verstehen Sie den Optionshandel nicht. Punkt. Die Greeks helfen Händlern, Risiko, Wahrscheinlichkeit und die Reaktion von Optionspreisen auf Marktbewegungen zu messen.“ — Scott Bauer, Prosper Trading Academy
Der Zeitwertverfall (Theta) untergräbt lautlos lange Optionspositionen – insbesondere solche, die weit aus dem Geld sind und sich dem Verfall nähern. Das Gamma-Risiko beschleunigt sich nahe dem Verfall und verwandelt kleine Bewegungen des Basiswerts in massive P&L-Schwankungen. Die Vega-Exposition bedeutet, dass Volatilitätsänderungen richtungsbedingte Gewinne oder Verluste in den Schatten stellen können.
Die 0DTE-Falle
Obwohl 0DTE-Optionen eine beispiellose Flexibilität bieten, bergen sie auch extreme Risiken. Die Bildungsinhalte von Charles Schwab warnen:
„Wenn man sich die Zeitwertverfallskurve ansieht, kann man erkennen, dass die Rate des Verfalls im Allgemeinen beschleunigt wird, wenn sich die Option ihrem Verfallsdatum nähert, insbesondere bei Optionen am Geld.“ — Nathan Peterson, Charles Schwab
Die zollbedingte Volatilität im April 2025 hat dieses Risiko deutlich gezeigt – Händler, die Iron Condors hielten und eine seitwärts gerichtete Bewegung erwarteten, erlitten maximale Verluste, als die Märkte wild schwankten. Ohne richtige Strategieauswahl und Risikomanagement wird der 0DTE-Handel zum Glücksspiel mit Hebelwirkung.
Fehler bei der Positionsgröße
Selbst korrekte Richtungsentscheidungen werden zu Verlusten, wenn die Positionsgröße falsch ist. Die Forschung von Interactive Brokers fand heraus:
„Zu viele Händler gehen bei einem Trade ‚all in‘ und denken, es sei ein garantierter Gewinn. Wenn dieser Trade schiefgeht, wird ihr Konto ausgelöscht.“ — Scott Bauer, Prosper Trading Academy
Strategieauswahl ohne Positionsgrößenbestimmung ist unvollständig. Ein perfekt gewählter Bull Call Spread wird zum Portfolio-Killer, wenn er mit 50 % des Kapitals dimensioniert wird.
Die Lösung: KI-gestützte Auswahl von Optionsstrategien
Die beste KI für die Auswahl von Optionsstrategien geht auf jeden dieser Fehlerpunkte ein, indem sie die Marktbedingungen systematisch analysiert, bevor sie eine Strategie empfiehlt. Anstatt sich auf Bauchgefühl oder Mustererkennung aus vergangenen Trades zu verlassen, bewertet die KI:
| Faktor | Was es analysiert | Auswirkung auf die Empfehlung |
|---|---|---|
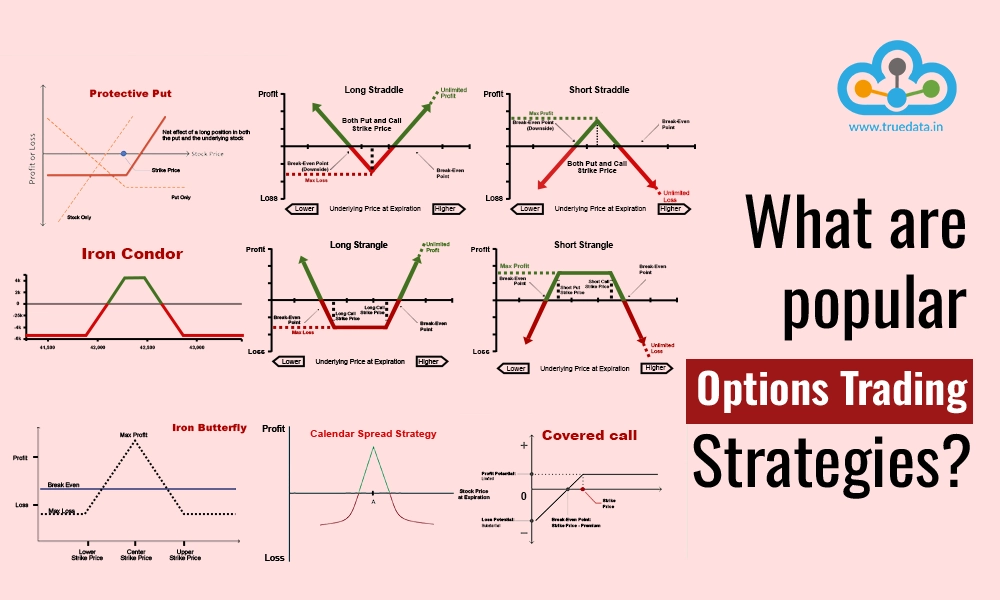
| Richtung | Ihre bullische, bärische oder neutrale These | Bestimmt die Strategiefamilie (Calls, Puts, Spreads, Straddles) |
| Ausmaß | Erwartete Größe der Bewegung | OTM- vs. ATM-Strikes, definiertes vs. undefiniertes Risiko |
| Zeitrahmen | Tage, Wochen oder Monate | Auswahl des Verfallsdatums, Theta-Überlegungen |
| IV-Umfeld | Aktueller IV Rank/Percentile vs. Historie | Prämienkauf- vs. Prämienverkaufsstrategien |
| Risikotoleranz | Definiertes oder undefiniertes Risiko akzeptabel | Spreads vs. nackte Positionen |
| Ereigniskalender | Earnings, Fed-Sitzungen, Katalysatoren | Analyse der Ereignisprämie, IV-Crush-Risiko |
Volatilitäts-zuerst-Analyse-Framework
Im Gegensatz zu traditionellen Ansätzen, die mit der Richtung beginnen, beginnt die beste KI für die Auswahl von Optionsstrategien mit der Volatilitätsbewertung. Die KI ruft aktuelle IV-Daten ab und vergleicht sie mit historischen Bereichen, um festzustellen, ob Optionen „teuer“ oder „billig“ sind:
| IV-Umfeld | Strategie-Bias | Begründung |
|---|---|---|
| Hohe IV (Rank > 70) | Prämie verkaufen (Credit Spreads, Iron Condors) | IV neigt zur Mittelwertrückkehr; überhöhte Prämie kassieren |
| Niedrige IV (Rank < 30) | Prämie kaufen (Debit Spreads, Long Straddles) | IV kann sich ausweiten; Optionen sind unterbewertet |
| Moderate IV (30-70) | Kontextabhängig | Richtung, Ereignisse, andere Faktoren berücksichtigen |
Dieses Volatilitäts-zuerst-Framework verhindert den häufigen Fehler, teure Optionen zu kaufen oder billige zu verkaufen – Fehler, die Trades von vornherein zum Scheitern verurteilen.
Vollständige Transparenz der Greeks
Jede Strategieempfehlung enthält eine vollständige Analyse der Greeks, angepasst an Ihr Kenntnisniveau:
Für Anfänger:
- Delta: Wie viel Sie pro 1 $-Bewegung der Aktie verdienen/verlieren
- Theta: Wie viel Wert Sie jeden Tag durch Zeitablauf verlieren
- Vega: Wie viel Sie verdienen/verlieren, wenn sich die implizite Volatilität ändert
Für fortgeschrittene Händler:
- Netto-Positions-Greeks über alle Beine
- Gamma-Risikobewertung nahe dem Verfall
- Vega-Exposition im Verhältnis zu erwarteten IV-Änderungen
- Wahrscheinlichkeitsberechnungen für den Gewinn
Integration der Positionsgröße
Die KI empfiehlt nicht nur Strategien – sie gibt spezifische Anleitungen zur Größe basierend auf Ihrer angegebenen Risikotoleranz:
| Strategietyp | Größenansatz |
|---|---|
| Definiertes Risiko (Spreads) | Max. Verlust = Risikobudget; kann auf volle Allokation dimensioniert werden |
| Undefiniertes Risiko (nackt) | Größe für den schlimmsten Fall einer 2-3-Standardabweichungsbewegung |
| Prämienverkauf | Ziel ist eine konsistente Prämie als % des Portfolios |
| Direktionale Wetten | Größe basierend auf dem Überzeugungsgrad |
Wie es funktioniert: Von der Marktansicht zur optimalen Position
Die Verwendung von der besten KI für die Auswahl von Optionsstrategien erfordert kein spezielles Wissen über Volatilitätsoberflächen oder Greeks-Berechnungen. Beschreiben Sie einfach Ihre Marktansicht in natürlicher Sprache.
Schritt 1: Geben Sie Ihre Marktansicht an
Beginnen Sie damit, Ihre These zu beschreiben. Dies kann so einfach sein wie „Ich bin bullish für AAPL“ oder so spezifisch wie „Ich erwarte, dass sich NVDA nach den Earnings um 8-10 % bewegt, bin mir aber nicht sicher, in welche Richtung.“
Die KI akzeptiert natürliche Sprache – Sie müssen keine Optionsterminologie kennen. Wenn Sie sich über Ihre Ansicht unsicher sind, kann der Stratege helfen, potenzielle Chancen basierend auf den aktuellen Marktbedingungen zu identifizieren.
Schritt 2: Erhalten Sie eine Analyse des IV-Umfelds
Vor jeder Strategieempfehlung analysiert die beste KI für die Auswahl von Optionsstrategien die aktuelle Volatilitätslandschaft:
- IV Rank/Percentile: Wo die aktuelle IV im Vergleich zum letzten Jahr liegt
- IV vs. Historische Volatilität: Ob Optionen im Verhältnis zu realisierten Bewegungen über- oder unterbewertet sind
- Terminstruktur: Dynamik der IV im vorderen vs. hinteren Monat
- Ereigniskalender: Anstehende Earnings, Fed-Sitzungen oder Katalysatoren, die die IV beeinflussen
Diese Analyse bestimmt, ob Sie Prämien kaufen oder verkaufen sollten – die wichtigste strategische Entscheidung überhaupt.
Schritt 3: Erhalten Sie Strategieempfehlungen
Basierend auf Ihrer Ansicht und dem IV-Umfeld empfiehlt die KI spezifische Strategien mit vollständigen Details:
- Strategiename und -struktur: Was Sie handeln und warum es passt
- Begründung der Strike-Auswahl: Warum diese spezifischen Strikes das Risiko/Rendite-Verhältnis optimieren
- Wahl des Verfallsdatums: Zeithorizont passend zu Ihrer These
- Greeks-Profil: Ihre genauen Expositionen gegenüber Richtung, Zeit und Volatilität
- Max. Gewinn/Verlust: Definierte Ergebnisse bei wichtigen Preisniveaus
- Breakeven-Punkte: Wo die Position beginnt, Geld zu verdienen oder zu verlieren
Schritt 4: Verstehen Sie das Positionsmanagement
Der Einstieg ist nur die halbe Miete. Die beste KI für die Auswahl von Optionsstrategien bietet Anleitungen zum Management:
| Situation | Empfohlene Aktion |
|---|---|
| Credit Spread bei 50 % Gewinn | Schließung in Betracht ziehen – abnehmende Renditen vs. verbleibendes Risiko |
| Long-Options-These intakt, aber im Minus | Rollen evaluieren, wenn das IV-Umfeld noch günstig ist |
| Earnings stehen bei Long-Prämie bevor | Entscheiden: die Bewegung spielen oder vor dem IV-Crush aussteigen |
| These widerlegt | Ausstieg unabhängig von P&L |
Schritt 5: Führen Sie mit Vertrauen aus
Mit einer vollständigen Analyse bewaffnet, können Sie ausführen und wissen:
- Ihr maximales Risiko ist definiert
- Ihre Position ist angemessen dimensioniert
- Ihre Managementregeln sind vorab festgelegt
- Ihre Greeks-Exposition ist verstanden
Echte Ergebnisse: Wie Händler ihren Optionshandel transformieren
📊 Analyse von Earnings-Plays
Szenario: Sie möchten wissen, ob Sie die NVDA-Earnings spielen sollen.
Traditioneller Ansatz: Raten, ob man Calls oder Puts kaufen soll, basierend auf der Richtungsüberzeugung, oft unter Ignorierung der Tatsache, dass die IV 80 % über dem normalen Niveau liegt.
Mit der besten KI für die Auswahl von Optionsstrategien:
- Berechnet die implizite Bewegung aus dem aktuellen Straddle-Preis
- Vergleicht mit historischen durchschnittlichen Earnings-Bewegungen
- Bewertet, ob die IV über- oder unterbewertet ist
- Empfiehlt eine spezifische Strategie (z. B. Iron Condor, wenn implizit > historisch, Straddle, wenn implizit < historisch)
- Liefert genaue Strikes, Verfallsdatum und Positionsgröße
Über 156.000 Händler haben diese Fähigkeiten genutzt, um die Earnings-Saison mit systematischer Präzision zu navigieren.
💼 Einkommensgenerierungsstrategie
Szenario: Sie besitzen 500 Aktien von MSFT und möchten Einkommen generieren.
Traditioneller Ansatz: Covered Calls zu einem Strike verkaufen, der „gut aussieht“, oft Geld auf dem Tisch liegen lassen oder zu ungünstigen Zeiten ausgeübt werden.
Mit der besten KI für die Auswahl von Optionsstrategien:
- Bewertet das aktuelle IV-Umfeld für MSFT
- Identifiziert den optimalen Strike basierend auf dem Delta (Wahrscheinlichkeit der Zuteilung)
- Empfiehlt ein Verfallsdatum, das die Prämienerfassung gegen das Zuteilungsrisiko abwägt
- Berechnet die annualisierte Rendite der Position
- Bietet Anleitungen zum Rollen, wenn sich die Aktie dem Strike nähert
Wesentliche Vorteile:
- Systematische Strike-Auswahl basierend auf Wahrscheinlichkeit
- Berechnungen der annualisierten Rendite
- Klare Regeln für das Roll-Management
- Quantifizierung des Zuteilungsrisikos
📱 Schnelle Volatilitätsanalyse
Szenario: Der Markt ist gerade um 2 % gefallen – ist das eine Kaufgelegenheit?
Traditioneller Ansatz: In Panik Calls kaufen oder erstarren und die Gelegenheit komplett verpassen.
Mit der besten KI für die Auswahl von Optionsstrategien:
- Bewertet sofort den VIX-Anstieg und das IV-Umfeld
- Bestimmt, ob die Put-Prämie erhöht ist (Verkaufsmöglichkeit) oder die Call-Prämie billig ist (Kaufmöglichkeit)
- Empfiehlt eine spezifische Strategie für das Volatilitätsregime
- Bietet Positionsgrößen für das Umfeld mit erhöhtem Risiko
Wesentliche Vorteile:
- Echtzeit-Volatilitätsbewertung
- Strategieempfehlungen passend zum Regime
- Risikoadjustierte Positionsgrößenbestimmung
- Klare Ein- und Ausstiegsparameter
🎯 Komplexe mehrbeinige Strukturen
Szenario: Sie möchten long in TSLA sein, aber Ihr Risiko begrenzen und Ihre Kostenbasis reduzieren.
Traditioneller Ansatz: Aktien oder Calls kaufen, ohne Alternativen zu prüfen.
Mit der besten KI für die Auswahl von Optionsstrategien:
- Bewertet PMCC (Poor Man's Covered Call) vs. Bull Call Spread vs. Collar
- Vergleicht Kapitalanforderungen und Greeks-Profile
- Empfiehlt die optimale Struktur basierend auf dem IV-Umfeld
- Bietet einen vollständigen Managementplan für die gewählte Strategie
Wesentliche Vorteile:
- Vergleich der Kapitaleffizienz
- Analyse des Greeks-Profils
- IV-angepasste Empfehlungen
- Vollständiger Positionsmanagementplan
Trends 2026: Warum KI-gestützte Optionsanalyse unerlässlich geworden ist
Das Verständnis aktueller Trends hilft zu erklären, warum KI-gestützte Optionsanalysen zu einer wertvollen Ressource für Händler geworden sind.
🌐 Ausweitung der erweiterten Handelszeiten
Laut dem Ausblick 2026 der Cboe:
„Wir haben kürzlich die geplante Verlängerung der Handelszeiten für Russell 2000 Index (RUT)-Optionen Anfang 2026 auf fast 24×5 Stunden angekündigt, um Anlegern weltweit die Möglichkeit zu geben, ihre Small-Cap-Exposition während ihrer lokalen Handelszeiten zu verwalten.“ — Meaghan Dugan, SVP, Leiterin der U.S. Derivatives, Cboe
📈 Neue Produktinnovationen
Cboe erweitert das Options-Ökosystem kontinuierlich:
„Im Dezember haben wir Futures und Optionen auf den Magnificent 10 Index (MGTN) der Cboe eingeführt, die Marktteilnehmern die Möglichkeit geben, die Exposition gegenüber beliebten Tech- und KI-Aktien über einen einzigen Futures- oder Optionskontrakt zu verwalten.“ — Meaghan Dugan, Cboe
🤖 KI-gesteuerte Handelsstrategien
Laut den Investment Directions 2026 von iShares:
„Options-Einkommensstrategien können Anlegern eine differenzierte Renditequelle bieten, indem sie versuchen, die Volatilitätsrisikoprämie durch das Schreiben von Covered Calls zu erfassen, Einkommen zu generieren und gleichzeitig eine gewisse Exposition gegenüber dem langfristigen Wachstumspotenzial des Aktienmarktes beizubehalten.“ — BlackRock Investment and Portfolio Solutions
📊 Institutionelle Volatilitäts-Frameworks
Laut dem Webinar von Interactive Brokers zu relativen Wert-Frameworks:
„Indem wir Volatilitätsniveaus als Verhältnisse statt als absolute Werte ausdrücken, werden wir einen praktischen Rahmen für den Vergleich verschiedener Vermögenswerte, die Identifizierung von Dislokationen und das Erkennen möglicher Handelsmöglichkeiten skizzieren – ohne die Marktrichtung vorhersagen zu müssen.“ — Mathew Cashman, OCC/Options Industry Council
Häufig gestellte Fragen
Ist die beste KI für die Auswahl von Optionsstrategien kostenlos?
Die beste KI für die Auswahl von Optionsstrategien ist auf der Jenova-Plattform mit kostenlosem Zugang für die grundlegende Nutzung verfügbar. Höhere Nutzungsgrenzen und erweiterte Funktionen sind über kostenpflichtige Abonnements ab 20 $/Monat erhältlich. Besuchen Sie www.jenova.ai für aktuelle Preise.
Kann die KI Trades für mich ausführen?
Nein – die KI liefert nur Analysen und Empfehlungen. Sie führen Trades über Ihr eigenes Brokerage-Konto aus. Diese Trennung stellt sicher, dass Sie die volle Kontrolle über Ihr Kapital behalten und Empfehlungen vor dem Handeln überprüfen können.
Wie unterscheidet sich dies von den Options-Tools meines Brokers?
Broker-Tools zeigen Ihnen normalerweise Daten – Ketten, Greeks, Wahrscheinlichkeitsrechner. Die beste KI für die Auswahl von Optionsstrategien synthetisiert diese Daten zu umsetzbaren Empfehlungen. Anstatt 50 Strikes zu betrachten und zu raten, beschreiben Sie Ihre Ansicht und erhalten eine spezifische, begründete Strategieempfehlung.
Funktioniert es für 0DTE-Optionen?
Ja, obwohl die KI die erhöhten Risiken des 0DTE-Handels klar kommunizieren wird. Bei Verfall am selben Tag konzentrieren sich die Empfehlungen auf Strategien mit definiertem Risiko und betonen die Bedeutung einer aktiven Überwachung und vorab festgelegter Ausstiegsregeln.
Welche Datenquellen verwendet es?
Die KI durchsucht Echtzeit-Optionsdaten von Quellen wie Barchart, Yahoo Finance, Market Chameleon und CBOE für IV-Analysen, Earnings-Kalender und ungewöhnliche Aktivitäten. Alle Empfehlungen zitieren spezifische Datenpunkte, damit Sie sie unabhängig überprüfen können.
Kann es mir helfen, den Optionshandel zu lernen?
Absolut. Die KI passt ihre Erklärungen an Ihr Kenntnisniveau an. Anfänger erhalten detaillierte Erklärungen zu Konzepten wie Greeks und IV, während fortgeschrittene Händler präzise technische Analysen ohne unnötige Erklärungen erhalten.
Transformieren Sie Ihren Optionshandel mit systematischer Präzision
Der Optionsmarkt bietet eine beispiellose Flexibilität, um Marktansichten auszudrücken – aber diese Flexibilität wird ohne systematische Analyse zur Belastung. Mit Rekordvolumen von über 15,2 Milliarden Kontrakten im Jahr 2025 und einer Beteiligung von Privatanlegern auf Allzeithochs war die Kluft zwischen informierten und uninformierten Händlern noch nie so folgenreich.
Die beste KI für die Auswahl von Optionsstrategien überbrückt diese Kluft, indem sie jedem Händler Analysen auf institutionellem Niveau bietet. Kein Raten mehr bei der Strike-Auswahl. Kein Ignorieren des IV-Umfelds mehr. Kein Dimensionieren von Positionen nach Gefühl mehr. Jede Empfehlung basiert auf aktuellen Marktdaten, komplett mit Greeks-Analyse und Managementanleitung.
Ob Sie Earnings spielen, Einkommen generieren oder eine richtungsweisende Ansicht ausdrücken, die KI stellt sicher, dass Ihre Strategie zu Ihrer Prognose und den Marktbedingungen passt. Im Optionshandel ist diese Abstimmung der Unterschied zwischen konstanten Gewinnen und vermeidbaren Verlusten.
Entdecken Sie die beste KI für die Auswahl von Optionsstrategien →
Referenzen:
- Cboe Global Markets - Handelsvolumen Dezember und Gesamtjahr 2025
- Cboe - Der Zustand der Optionsbranche: Q3 2025
- Traders Magazine - Ausblick 2026: Meaghan Dugan, Cboe
- Devexperts - Wie Privatanleger die Optionsmärkte verändern
- Fidelity - 7 häufige Fehler im Optionshandel, die man vermeiden sollte
- Interactive Brokers - Fehler im Optionshandel, die Ihr Konto sprengen können
- Charles Schwab - Häufige Fallstricke für neue Optionshändler
- iShares - Investment Directions: Ausblick 2026
- Interactive Brokers - Das Relative-Value-Framework: Volatilität im Kontext verstehen