AI-Finanzabschlussanalyse: Jede Bilanz in Minuten verstehen
2026-08-18
Der Accounting & Audit Assistant hilft Ihnen, Rohdaten aus Finanzabschlüssen in strukturierte Analysen zu verwandeln. Dafür kombiniert er Kennzahlenberechnung, Varianzerklärung, Anomalieerkennung und standardsbasierte Begründungen in einem einzigen Arbeitsbereich. Während die meisten Finanzteams Analysen noch manuell über Tabellenkalkulationen, PDFs und ERP-Exporte hinweg erstellen, liest diese AI die Abschlüsse, berechnet die Kennzahlen und erklärt, was sich verändert hat und warum.
✅ Analysiert Bilanzen, Gewinn- und Verlustrechnungen sowie Kapitalflussrechnungen aus hochgeladenen Dokumenten ✅ Berechnet Liquiditäts-, Verschuldungs-, Rentabilitäts- und Effizienzkennzahlen im Periodenvergleich ✅ Kennzeichnet Anomalien, ungewöhnliche Muster und Bereiche, die besondere Prüfungsaufmerksamkeit erfordern ✅ Verankert Erkenntnisse in Leitlinien zu Rechnungslegungsstandards und Rahmenwerken für Prüfungsrisiken
Um zu verstehen, warum das wichtig ist, hilft ein Blick darauf, wie die Analyse von Finanzabschlüssen heute tatsächlich erfolgt. Der Großteil der Arbeit ist überhaupt keine Analyse – sondern Datenaufbereitung, Abstimmung und Formatierung. Die Erkenntnisebene, also der Teil, der Entscheidungen wirklich informiert, wird unter Zeitdruck am stärksten komprimiert.
Kurzantwort: Was ist AI-Finanzabschlussanalyse?
AI-Finanzabschlussanalyse nutzt künstliche Intelligenz, um Daten aus Bilanzen, Gewinn- und Verlustrechnungen sowie Kapitalflussrechnungen zu extrahieren, anschließend Kennzahlen zu berechnen, Anomalien zu erkennen und Abweichungen automatisch zu erklären. Sie ersetzt manuelle Tabellenkalkulationsarbeit durch strukturierte, nachvollziehbare Ergebnisse.
Wesentliche Funktionen:
- Datenextraktion – Positionen aus PDFs, Abschlüssen und Exporten übernehmen, ohne sie manuell erneut eingeben zu müssen
- Kennzahlenberechnung – Liquiditätsgrade, Verschuldungsgrad, ROA, ROE, Margen, Umschlags- und Deckungskennzahlen
- Abweichungs- und Trendanalyse – Veränderungen im Periodenvergleich mit verständlicher Erklärung der Treiber
- Anomalieerkennung – ungewöhnliche Muster, Inkonsistenzen und Positionen aufzeigen, die eine vertiefte Prüfung verdienen
Das Problem: Warum die Finanzabschlussanalyse langsam bleibt
Die Analyse von Finanzabschlüssen gehört zu den wirksamsten Aktivitäten im Finanzwesen – und zugleich zu den Bereichen, die am konstantesten unterbesetzt sind. Der Engpass ist nicht die analytische Kompetenz. Es ist das Volumen der Vorbereitungsarbeit zwischen Rohdaten und verwertbaren Erkenntnissen.
Laut IBM gibt es Automatisierung für die Finanzberichterstattung genau deshalb, weil die Datenerfassung, -verarbeitung und Erstellung von Analysen in den meisten Unternehmen weiterhin weitgehend manuell erfolgen – Schritte, die den Bedarf an manueller Dateneingabe erst dann beseitigen, wenn Automatisierung implementiert ist.
68 % der Führungskräfte, einschließlich CFOs, geben an, mit AI-Automatisierung zu experimentieren, da sich digitale Assistenten zu autonomen Agenten weiterentwickeln, die Self-Service-Finanzprozesse unterstützen – Studie des IBM Institute for Business Value
37 % der befragten Führungskräfte erwarten die Einführung berührungsloser Automatisierung bei prognosebasierten Erkenntnissen; 29 % bei Finanzanalyse und Berichterstattung – IBM
Doch der Weg von Rohabschlüssen zu belastbaren Analysen ist frustrierend schwierig:
- Daten liegen in inkompatiblen Formaten vor – PDFs, ERP-Exporte, Tabellenkalkulationen und gescannte Dokumente
- Die Kennzahlenberechnung ist repetitiv, aber fehleranfällig, wenn sie über mehrere Perioden hinweg manuell erfolgt
- Anomalien verbergen sich in aggregierten Zahlen, die auf Zusammenfassungsebene normal aussehen
- Die Erklärung, warum sich eine Kennzahl verändert hat, erfordert den gleichzeitigen Abgleich mehrerer Abschlüsse
- Leitlinien zu Standards und Überlegungen zu Prüfungsrisiken befinden sich in getrennten Dokumenten statt direkt bei den Zahlen
Die manuelle Datenaufbereitung verbraucht das Analysefenster
Bevor überhaupt jemand eine Kennzahl berechnet, muss eine Person die Daten normalisieren. IBM weist darauf hin, dass Automatisierungssoftware bestehende Finanztools direkt verbindet und Rohdaten aus dem Finanzbereich an einem zentralen Ort zusammenführt – ein Eingeständnis, dass diese Konsolidierung ohne Automatisierung von Hand erfolgt.
Die Folge ist vorhersehbar: Analysten verbringen den größten Teil ihres Zeitfensters mit der Datenvorbereitung und einen immer kleineren Rest mit deren Interpretation. In der Interpretation liegt der Wert.
Stichproben übersehen, was eine Prüfung der Gesamtpopulation erfassen würde
Traditionelle Analysen basieren auf Stichproben, weil die Überprüfung jeder einzelnen Transaktion unpraktikabel ist. Das Center for Audit Quality stellt fest, dass die Fähigkeit von AI, vollständige Datensätze statt nur Stichproben zu analysieren, die Genauigkeit weiter erhöht und die Identifizierung subtiler Anomalien ermöglicht, die sonst unentdeckt bleiben könnten.
Diese Lücke ist bedeutsam. Anomalien, die außerhalb einer Stichprobe liegen, werden nicht gekennzeichnet – nicht weil es den Prüfern an Kompetenz fehlt, sondern weil die Position nie in die Prüfungsmenge aufgenommen wurde.
Die Risikobeurteilung erfolgt zu spät
Die Risikoidentifikation folgt traditionell auf die Datenaufbereitung. Bis Muster sichtbar werden, haben sich die Zeitfenster für Gegenmaßnahmen bereits verkleinert. Der CAQ beschreibt die Rolle von AI bei der Analyse großer Datenmengen zur Identifizierung von Mustern und Anomalien, die auf Risiken oder betrügerische Aktivitäten hindeuten könnten, wodurch eine frühere Erkennung und Eindämmung möglich wird.
Nachvollziehbarkeit ist eine echte Einschränkung
AI im Finanzwesen bringt eigene Governance-Anforderungen mit sich. Das Auditing and Assurance Standards Board warnt, dass AI-Prüfungstools „Black-Box“-Systeme sein können, bei denen es schwierig oder nicht praktikabel sein kann zu verstehen, wie das Tool zu seinen Schlussfolgerungen gelangt.
Das ist ein berechtigtes Anliegen – und genau deshalb muss jede AI, die für die Finanzabschlussanalyse eingesetzt wird, ihre Begründung zeigen und nicht nur ihr Ergebnis.
Menschliches Urteilsvermögen kann nicht delegiert werden
Der AUASB ist eindeutig: AI-Tools sind kein Ersatz für menschliches Urteilsvermögen, und Prüfer sollten professionelle Skepsis bewahren sowie Ergebnisse kritisch bewerten, einschließlich der Möglichkeit von Verzerrungen und AI-Halluzinationen.
Jedes Tool, das sich als Ersatz für die professionelle Prüfung positioniert, stellt seine Leistung falsch dar. Der richtige Rahmen ist Ergänzung: schnellere Vorbereitung, umfassendere Abdeckung und klarere Erklärungen, während Fachleute ihr abschließendes Urteil behalten.
Genau dafür wurde der Accounting & Audit Assistant entwickelt.
Warum der Accounting & Audit Assistant für die Finanzabschlussanalyse?
Der Accounting & Audit Assistant ist ein einsatzbereiter Analyst, dem Sie Abschlüsse übergeben können. Laden Sie eine Bilanz, eine Gewinn- und Verlustrechnung oder einen vollständigen Finanzabschluss hoch. Er extrahiert die Positionen, berechnet die Kennzahlen, vergleicht Perioden und erklärt jede Veränderung – mit einer in jedem Schritt sichtbaren Begründung.
| Traditioneller Ansatz | Accounting & Audit Assistant |
|---|---|
| Zahlen aus PDFs manuell in Tabellenkalkulationen übertragen | Liest hochgeladene Abschlüsse direkt und extrahiert Positionen |
| Kennzahlenformeln für jede Periode einzeln erstellen | Berechnet Liquiditäts-, Verschuldungs-, Rentabilitäts- und Effizienzkennzahlen sofort |
| Stichprobenbasierte Prüfung von Transaktionen und Konten | Prüft den gesamten bereitgestellten Datensatz auf Muster und Ausreißer |
| Abweichungstabellen ohne erläuternden Text | Verständliche Erklärung der Veränderungen und ihrer wahrscheinlichen Treiber |
| Standardsleitlinien in einem separaten Dokument | Wendet Standards- und Prüfungsrisikokontext direkt auf die Zahlen an |
| Die Analyse beginnt bei jedem Auftrag neu | Dauerhafte Kenntnisse über Ihre Unternehmensstruktur, Ihren Kontenplan und frühere Feststellungen |
Kennzahlenanalyse über das gesamte Kennzahlenset hinweg
Der Assistent berechnet und interpretiert den üblichen analytischen Rahmen – nicht nur die Zahlen, sondern auch ihre Aussage:
- Liquidität: Liquiditätsgrad 3, Liquiditätsgrad 2, Nettoumlaufvermögensposition, Kapitalbindungsdauer
- Verschuldung: Verschuldungsgrad, Zinsdeckungsgrad, Schuldendienstfähigkeit
- Rentabilität: Bruttomarge, operative Marge, Nettomarge, ROA, ROE
- Effizienz: Forderungsumschlag, Verbindlichkeitenumschlag, Lagerumschlag, Kapitalumschlag
Jede Kennzahl wird mit Periodenvergleich und Interpretation geliefert. Ein Liquiditätsgrad 3 von 2,12 ist keine Schlussfolgerung – entscheidend ist, ob er sich verbessert, verschlechtert oder von Branchennormen abweicht.
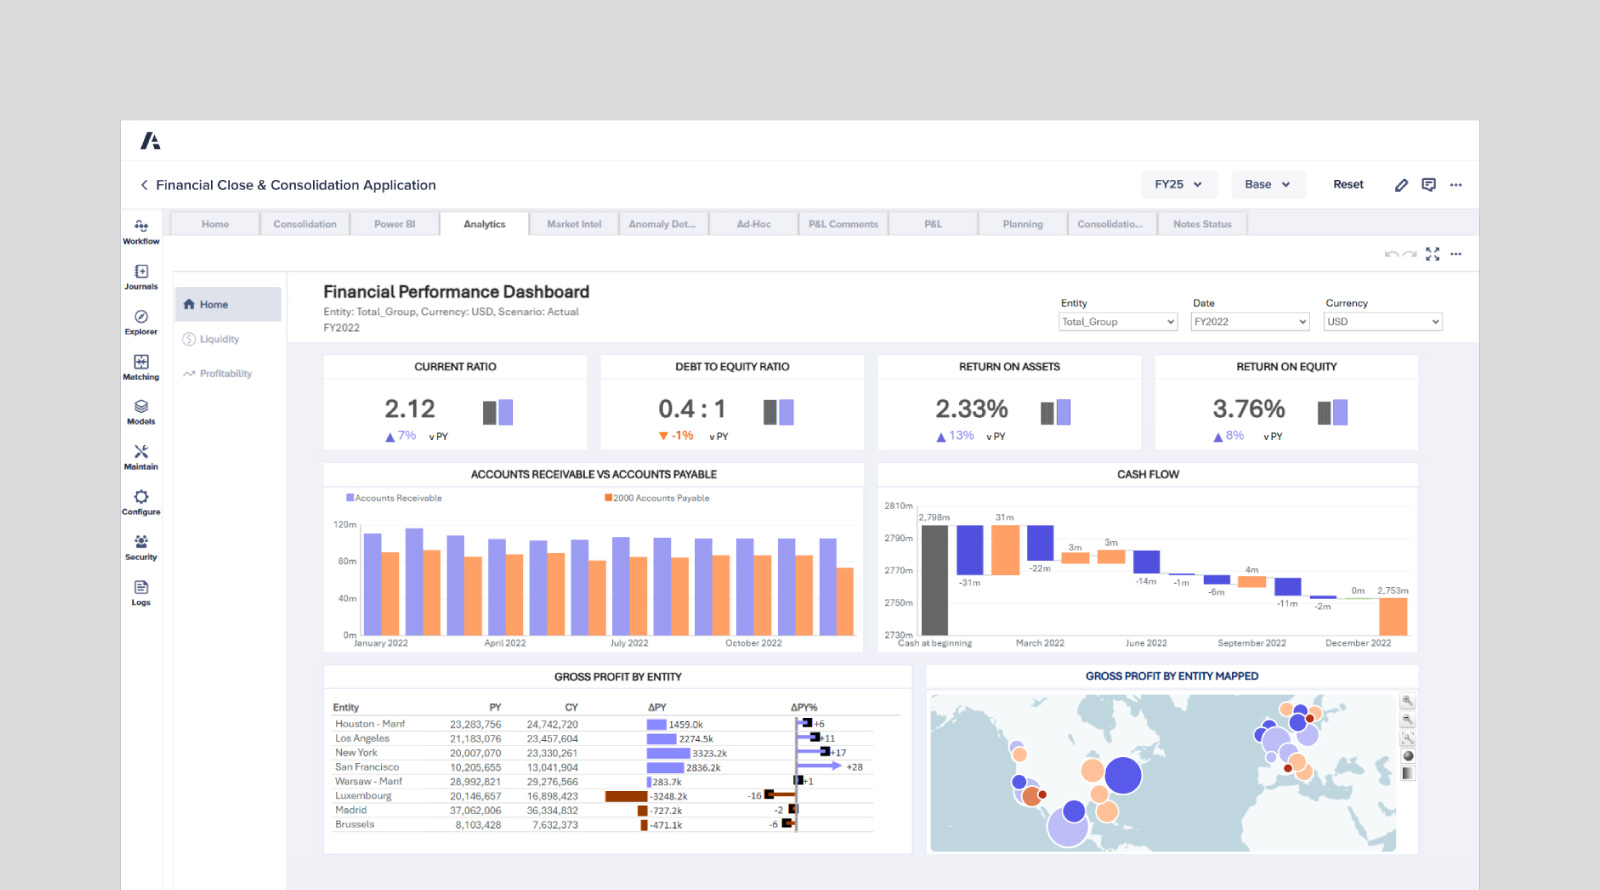
Erklärung von Abweichungen und Trends
Bewegung ohne Erklärung ist Rauschen. Fragen Sie den Assistenten, warum die Bruttomarge gesunken ist, und er verfolgt die Veränderung über Umsatzmix, Warenkosten und Mengeneffekte, anstatt nur die Differenz zu wiederholen.
„Vergleiche die Bruttomarge in Q3 und Q4 in der beigefügten GuV und erkläre die wichtigsten Treiber der Veränderung.“
Anomalieerkennung und Identifizierung von Warnsignalen
Der Assistent zeigt Positionen auf, die nicht zum Muster passen – Forderungen, die schneller wachsen als der Umsatz, Aufwandskategorien mit unerklärten sprunghaften Veränderungen, Abstimmungslücken zwischen Abschlüssen oder ungewöhnliche Bewegungen zum Periodenende.
„Prüfe diese Bilanz und Gewinn- und Verlustrechnung auf Inkonsistenzen oder Positionen, die zusätzliche Prüfungsaufmerksamkeit erfordern.“
Standardsbasierte Begründungen
Finanzanalyse ohne Standardkontext ist unvollständig. Der Assistent wendet Leitlinien zu Rechnungslegungsstandards, Rahmenwerke für die Prüfungsplanung und Logik zur Risikobeurteilung auf seine Erkenntnisse an – und verbindet damit die Aussage der Zahlen mit den Anforderungen der Vorgaben.
Prüfungsplanung und Risikobeurteilung
Über die Analyse hinaus unterstützt der Assistent den Auftragsablauf: Überlegungen zur Wesentlichkeit, Identifizierung von Risikobereichen, Planung von Prüfungshandlungen und Dokumentationsstruktur.
„Identifiziere auf Basis dieses Finanzabschlusspakets die Prüfungsbereiche mit dem höchsten Risiko und schlage für jeden Bereich geeignete Prüfungshandlungen vor.“
Weitere nützliche Agenten
Die Analyse von Finanzabschlüssen erfolgt selten isoliert. Diese Agenten decken angrenzende Bereiche desselben Workflows ab.
Fundamental Stock Analyst
Wenn Sie Abschlüsse zur Vorbereitung einer Anlageentscheidung statt für eine rechnungslegungsbezogene Entscheidung analysieren, führt der Fundamental Stock Analyst die Analyse in den Bereich der Unternehmensbewertung. Er arbeitet mit SEC-Einreichungen, Analystenschätzungen und Marktstimmung bei Zugriff auf Echtzeitdaten.
- Gewinnanalyse und Beurteilung der Gewinnqualität
- Relative Bewertung im Vergleich zu Wettbewerbern und Branchenvergleichsunternehmen
- Beurteilung des Geschäftsmodells auf Grundlage veröffentlichter Finanzdaten
Expense & Receipt Tracker
Saubere Abschlüsse beginnen mit sauberen Eingabedaten. Der Expense & Receipt Tracker übernimmt die vorgelagerte Ebene und verwandelt Belege, Kontoauszüge und Rohdaten zu Ausgaben in kategorisierte, exportbereite Datensätze.
- Automatisierte Kategorisierung von Rohdaten zu Ausgaben
- Verarbeitung von Belegen und Kontoauszügen
- Exportbereite Ergebnisse, die direkt in die Berichterstattung einfließen
CPA Tutor
Wenn Sie die technische Grundlage aufbauen möchten, statt sie direkt anzuwenden, deckt der CPA Tutor US CPA, CPA Canada, CPA Australia, ICAEW ACA und ACCA mit adaptivem Coaching ab.
- Adaptive Übungen zu FAR, AUD, REG und BEC-äquivalenten Inhalten
- Erklärung von Standards anhand durchgerechneter Beispiele
- Prüfungsstrategie und Fortschrittsverfolgung
Portfolio Management Strategist
Für Analysten, die auf Portfolioebene arbeiten, übernimmt der Portfolio Management Strategist Allokationsanalyse, Drift-Erkennung, Risikobeurteilung und Szenario-Stresstests.
- Analyse von Allokation und Drift über sämtliche Positionen hinweg
- Szenario-Stresstests und Risikodekomposition
- Empfehlungen zur Neugewichtung auf Grundlage der aktuellen Positionierung
Testen Sie den Accounting & Audit Assistant kostenlos – keine Kreditkarte erforderlich.
So funktioniert die AI-Finanzabschlussanalyse
Schritt 1: Laden Sie Ihre Finanzabschlüsse hoch
Fügen Sie die Bilanz, Gewinn- und Verlustrechnung, Kapitalflussrechnung oder das vollständige Berichtspaket an. PDFs, Tabellenkalkulationen und Exporte funktionieren gleichermaßen. Der Accounting & Audit Assistant liest die Dokumente direkt – keine erneute Eingabe, keine Zuordnung zu Vorlagen.
„Hier sind unsere Finanzabschlüsse für FY2024 und FY2025. Extrahiere die wichtigsten Positionen und richte eine Vergleichsansicht ein.“
Schritt 2: Fordern Sie die Analyse an, die Sie benötigen
Fragen Sie nach dem, was Sie tatsächlich brauchen. Vollständige Kennzahlenanalyse, vertiefte Analyse einer bestimmten Kennzahl, Abweichungserklärung oder Anomalieprüfung – der Assistent richtet den Arbeitsumfang an Ihrer Anfrage aus.
„Führe für beide Jahre eine vollständige Kennzahlenanalyse durch und hebe jede Kennzahl hervor, die sich um mehr als 10 % verschlechtert hat.“
Schritt 3: Hinterfragen Sie die Erkenntnisse
Das Ergebnis ist ein Ausgangspunkt, kein Endpunkt. Fragen Sie bei allem nach, was ungewöhnlich erscheint. Fordern Sie die Berechnung hinter einer Zahl, die Begründung für eine Kennzeichnung oder die Standardgrundlage für eine Schlussfolgerung an.
„Warum hast du den Forderungsbestand gekennzeichnet? Zeige mir die Berechnung und den verwendeten Vergleich.“
Schritt 4: Erweitern Sie die Analyse um Dokumentation und Planung
Wandeln Sie die Analyse in verwertbare Arbeitsergebnisse um – Notizen zur Prüfungsplanung, Zusammenfassungen von Risikobereichen, Managementkommentare oder ein strukturiertes Feststellungsmemo.
„Erstelle auf Basis dieser Analyse eine nach Risikobereichen gegliederte Zusammenfassung der Feststellungen, die sich für die Auftragsakte eignet.“
Ergebnisse und Anwendungsfälle
📊 Prüfung des Quartalsabschlusses
Szenario: Ein Controller muss die konsolidierten Finanzdaten von acht Gesellschaften vor Ablauf der Frist für die Unterlagen an den Vorstand prüfen.
Traditioneller Ansatz: Zwei bis drei Tage für die Zusammenstellung von Daten auf Gesellschaftsebene, die Erstellung von Vergleichstabellen und die manuelle Identifizierung erklärungsbedürftiger Abweichungen.
Accounting & Audit Assistant: Laden Sie das konsolidierte Paket und die Details je Gesellschaft hoch. Der Assistent berechnet Kennzahlen pro Gesellschaft und auf Konzernebene, kennzeichnet Gesellschaften mit wesentlichen Abweichungen und erstellt den erläuternden Kommentar.
- Prüfung der Gesamtpopulation statt punktueller Prüfung der größten Gesellschaften
- Konsistente Kennzahlendefinitionen für alle Gesellschaften
- Kommentarentwurf zur Überprüfung durch den Controller statt eines leeren Blatts
💼 Risikobeurteilung vor der Prüfung
Szenario: Ein Prüfungsteam plant die Prüfungsdurchführung und muss anhand der vorläufigen Finanzdaten des Mandanten Bereiche mit hohem Risiko identifizieren.
Traditioneller Ansatz: Manuelle analytische Durchsicht, Kennzahlenvergleich mit dem Vorjahr und ermessensbasierte Auswahl der Risikobereiche.
Accounting & Audit Assistant: Strukturierte analytische Durchsicht über den vollständigen Abschlussbestand mit Anomaliekennzeichnung und Priorisierung der Risikobereiche – dies unterstützt die Aussage des CAQ, dass AI die Identifizierung subtiler Anomalien ermöglicht, die sonst unentdeckt bleiben könnten.
- Risikobereiche werden identifiziert, während der zugrunde liegende Datenpfad sichtbar bleibt
- Schnellere Planungszyklen ohne Einschränkung des Prüfungsumfangs
- Prüferisches Urteilsvermögen wird auf eine breitere Evidenzbasis angewendet
📱 Due Diligence unterwegs
Szenario: Ein Analyst erhält die Finanzdaten eines Zielunternehmens am Abend vor einem Termin mit der Geschäftsleitung.
Traditioneller Ansatz: Eine lange Nacht in Tabellenkalkulationen oder ein Meeting mit nur oberflächlicher Kenntnis der Daten.
Accounting & Audit Assistant: Laden Sie die Daten vom Mobilgerät hoch, erhalten Sie Kennzahlen und Anomaliekennzeichnungen und hinterfragen Sie die Erkenntnisse dialogorientiert. Für den Bewertungskontext können Sie den Fundamental Stock Analyst für Vergleichsunternehmen hinzuziehen.
- Voller Funktionsumfang über Web, iOS und Android hinweg
- Dialogorientierte Rückfragen statt einer vollständigen Neuerstellung des Modells
- Konkrete, datenbasierte Fragen für die Geschäftsleitung vorbereiten
🎯 Kreditanalyse für Darlehensgeber
Szenario: Ein Kreditanalyst bewertet die dreijährige Finanzhistorie eines Kreditnehmers für die Verlängerung einer Kreditlinie.
Traditioneller Ansatz: Manuelle Aufbereitung dreier Jahre von Abschlüssen, Kennzahlenberechnung und Trendkommentierung.
Accounting & Audit Assistant: Laden Sie alle drei Jahre gleichzeitig hoch. Der Assistent erstellt die Zeitreihe der Trends, identifiziert sich verschlechternde Deckungskennzahlen und erklärt die Treiber hinter jeder Bewegung.
- Mehrperiodige Trendanalyse ohne manuelle Aufbereitung
- Deckungs- und Verschuldungskennzahlen werden über alle Perioden hinweg konsistent verfolgt
- Erläuternder Text ist direkt für die Kreditvorlage verfügbar
Häufig gestellte Fragen
Ist AI-Finanzabschlussanalyse genau genug für den professionellen Einsatz?
AI verbessert Abdeckung und Konsistenz, doch professionelles Urteilsvermögen bleibt unverzichtbar. Das Auditing and Assurance Standards Board stellt eindeutig fest, dass AI-Tools kein Ersatz für menschliches Urteilsvermögen sind und dass Praktiker bei der Bewertung von Ergebnissen professionelle Skepsis bewahren sollten. Nutzen Sie den Accounting & Audit Assistant, um die Vorbereitung zu beschleunigen und den Prüfungsumfang zu erweitern – und wenden Sie anschließend Ihr eigenes Urteilsvermögen auf die Schlussfolgerungen an.
Kann AI Finanzabschlüsse aus einem PDF analysieren?
Ja. Laden Sie das PDF direkt hoch, und der Assistent extrahiert die Positionen ohne manuelle Neueingabe. IBM weist darauf hin, dass Automatisierungssysteme optische Zeichenerkennung nutzen, um Daten aus verschiedenen Quellen zu erfassen und damit manuelle Dateneingaben zu vermeiden – dasselbe Prinzip gilt hier für Abschlüsse, Einreichungen und gescannte Berichte.
Worin unterscheidet sich das von einer Tabellenkalkulationsvorlage?
Eine Vorlage berechnet nur das, was Sie ihr zuführen. Der Assistent liest die Quelldokumente, berechnet die Kennzahlen, erklärt Veränderungen, kennzeichnet Auffälligkeiten und wendet Standardkontext auf seine Erkenntnisse an. Außerdem merkt er sich Ihre Unternehmensstruktur und frühere Analysen über verschiedene Sitzungen hinweg, sodass spätere Prüfungen auf vorheriger Arbeit aufbauen, statt bei null zu beginnen.
Ist der Accounting & Audit Assistant kostenlos?
Ja – alle Kernfunktionen stehen mit begrenzter Nutzung im kostenlosen Tarif zur Verfügung. Kostenpflichtige Tarife erhöhen die Nutzungslimits erheblich und ermöglichen die Auswahl benutzerdefinierter Modelle. Aktuelle Tarifdetails finden Sie im Menü unter „Abonnieren“.
Kann er nicht nur bei Analysen, sondern auch bei der Prüfungsplanung helfen?
Ja. Über Kennzahlen- und Abweichungsanalysen hinaus unterstützt der Assistent Prüfungsplanung, Risikobeurteilung, Überlegungen zur Wesentlichkeit und Leitlinien zu Standards. Er übernimmt außerdem die Kategorisierung von Ausgaben und Arbeiten an Buchungssätzen – die operative Ebene neben der analytischen.
Was ist mit Bedenken hinsichtlich Nachvollziehbarkeit und Black Boxes?
Dabei handelt es sich um ein berechtigtes Risiko, das der AUASB ausdrücklich bei Tools anspricht, bei denen es nicht praktikabel sein kann nachzuvollziehen, wie Schlussfolgerungen zustande kommen. Der Assistent wurde dafür entwickelt, seine Begründung zu zeigen: Fragen Sie nach der Berechnung hinter einer Zahl oder nach der Grundlage für eine Kennzeichnung, und er erläutert die Logik. Eine Überprüfung ist jederzeit möglich.
Fazit
Die Finanzabschlussanalyse war nie durch mangelnde analytische Fähigkeiten begrenzt. Sie war durch den Vorbereitungsaufwand zwischen Rohabschlüssen und verwertbaren Erkenntnissen eingeschränkt – Datenzusammenstellung, manuelle Kennzahlenberechnung, stichprobenbeschränkte Prüfung und Abweichungstabellen ohne Erläuterung.
AI-Finanzabschlussanalyse beseitigt diese Belastung, ohne Fachleute aus dem Prozess zu entfernen. Der Accounting & Audit Assistant liest Ihre Abschlüsse, berechnet das vollständige Kennzahlenset, erklärt Veränderungen, kennzeichnet Unstimmigkeiten und verankert seine Erkenntnisse in Standardsleitlinien – während das abschließende Urteil genau dort bleibt, wo es hingehört.
Ganz gleich, ob Sie ein Quartal abschließen, eine Prüfung planen, eine Due Diligence durchführen oder die Historie eines Kreditnehmers aufbereiten: Die Analyse beginnt mit dem Hochladen der Datei und nicht erst drei Tage später.
Testen Sie den Accounting & Audit Assistant jetzt. Entdecken Sie mehr bei Jenova.
Für Entwickler: Der Accounting & Audit Assistant ist programmatisch über die Jenova API verfügbar – integrieren Sie automatisierte Finanzabschlussanalyse mit einem einzigen API-Aufruf in Ihre Buchhaltungs-, Kreditvergabe- oder Fintech-Anwendung. Vollständige Dokumentation →