Bewertung von AI-Unternehmen: Multiples, Kennzahlen & belastbare Frameworks
2026-08-19
Eine Bewertung von AI-Unternehmen richtig vorzunehmen, bedeutet, drei Dinge gleichzeitig zu bepreisen: Umsatzqualität, Compute-Ökonomie und Verteidigbarkeit. Der Fundamental Stock Analyst deckt alle drei Bereiche ab — mit relativer Bewertung, Belastungstests der Umsatzbeständigkeit und Echtzeitdaten aus Unternehmensmeldungen und Analystenschätzungen, damit Ihr Multiple auf Evidenz statt auf Narrativen basiert. AI-Bewertungen bewegen sich schneller und streuen stärker als in jeder Softwarekategorie zuvor. Der Unterschied zwischen einem 8x- und einem 28x-Umsatzmultiple liegt meist in Details, die ein Spreadsheet allein nicht sichtbar macht.
✅ Relative Bewertung anhand echter Vergleichsunternehmen statt Branchendurchschnitten ✅ Bruttomargen- und Unit-Economics-Analyse für compute-intensive Unternehmen ✅ Recherche in Echtzeit über Unternehmensmeldungen, Schätzungen und Marktstimmung hinweg ✅ Szenariotests, damit Sie wissen, welche Annahmen den Wert tatsächlich beeinflussen
Um zu verstehen, warum die Bewertung von AI schwieriger ist als die herkömmliche Softwarebewertung, hilft ein Blick auf die Marktbedingungen hinter der Streuung: eine Rekordkonzentration von Kapital, strukturell niedrigere Bruttomargen und ein Verlängerungszyklus, der erst jetzt prüft, ob die frühen Umsätze real waren.
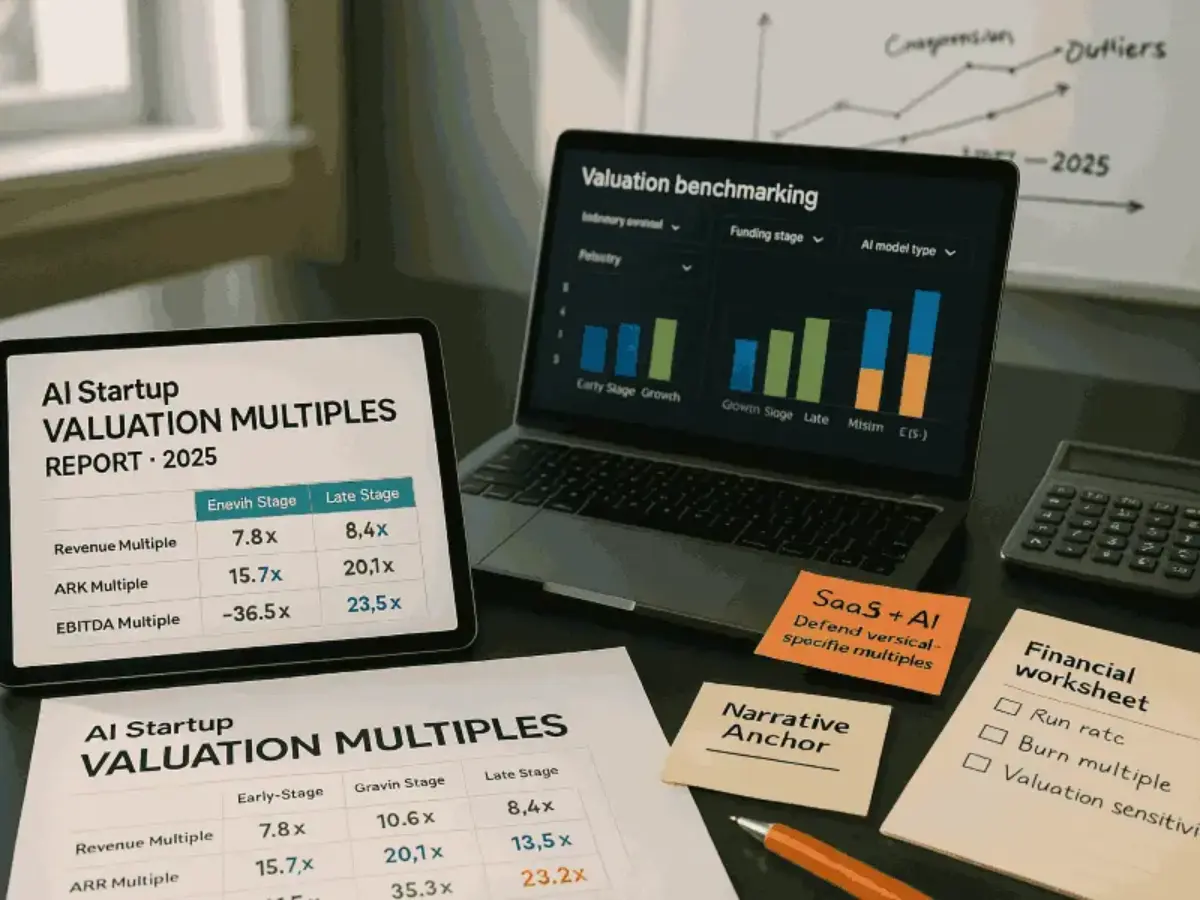
Kurzantwort: Was ist die Bewertung von AI-Unternehmen?
Die Bewertung von AI-Unternehmen ist der Prozess zur Schätzung des wirtschaftlichen Werts eines Geschäfts mit künstlicher Intelligenz. Dazu werden Umsatzmultiples, Discounted Cash Flow und Vergleichstransaktionen mit AI-spezifischen Anpassungen für Compute-Kosten, die Verteidigbarkeit der Datenbasis und die Umsatzbeständigkeit kombiniert.
Zentrale Fähigkeiten eines rigorosen Bewertungsprozesses:
- Umsatz- und ARR-Multiples im Vergleich zu wirklich vergleichbaren AI-Unternehmen benchmarken und nach Unternehmensphase anpassen
- Die Entwicklung der Bruttomarge unter Berücksichtigung von Inferenz- und Compute-Kosten modellieren
- Retention, Nutzung und Net Dollar Retention als Indikatoren für die Umsatzbeständigkeit bewerten
- Die Bewertung gegenüber Modell-Kommoditisierung und dem Risiko von Plattformvorstößen belastungstesten
- DCF, Vergleichsunternehmensanalyse und Präzedenztransaktionen triangulieren, statt sich auf eine einzelne Methode zu verlassen
Das Problem: Warum sich AI-Bewertungen so schwer bestimmen lassen
AI ist zum wichtigsten Ziel für privates Kapital geworden, und das schiere Gewicht dieses Kapitals hat die Referenzpunkte verzerrt, auf die sich Bewertungsexperten normalerweise stützen. Daten von Crunchbase zeigen, dass Investoren im ersten Quartal 2026 weltweit 300 Milliarden US-Dollar in 6.000 Startups investierten, wobei AI in diesem Quartal 80 % der weltweiten Venture-Finanzierung auf sich vereinte. Vier der fünf größten jemals verzeichneten Venture-Runden wurden allein in diesem Quartal abgeschlossen.
242 Milliarden US-Dollar — Anteil von AI an der globalen Venture-Finanzierung im ersten Quartal 2026 bzw. 80 % des gesamten eingesetzten Venture-Kapitals
37 Milliarden US-Dollar — Ausgaben für generative AI in Unternehmen im Jahr 2025, 3,2x mehr als die 11,5 Milliarden US-Dollar im Jahr 2024
Doch diese Marktdynamik in eine belastbare Zahl zu übersetzen, ist frustrierend schwierig:
- Vergleichsgruppen sind klein, und das Label „AI“ umfasst extrem unterschiedliche Geschäftsmodelle
- Bruttomargen verhalten sich völlig anders als bei traditionellem SaaS
- Umsatz kann schnell wachsen, ohne beständig zu sein
- Die Burggrabenfrage — Daten, Workflow oder nichts — lässt sich von außen oft nicht beantworten
- Konzentration führt dazu, dass Schlagzeilen-Multiples von einer Handvoll Ausreißer-Deals gesetzt werden
Compute-Kosten durchbrechen die SaaS-Margenannahme
Frameworks zur Softwarebewertung gehen davon aus, dass die Grenzkosten für die Bedienung eines zusätzlichen Kunden nahezu null sind. AI kehrt das um. Bei jeder Abfrage wird das Modell erneut ausgeführt und GPU-Compute verbraucht, sodass eine stärkere Kundennutzung die Bedienkosten erhöht. AI-Anwendungsunternehmen erzielen im Durchschnitt Bruttomargen von rund 52 %, während AI-spezifische Funktionen im Bereich von 50–60 % liegen, gegenüber 80–90 % bei traditionellem SaaS.
Diese Lücke ist nicht nur kosmetisch. Sie verändert, wie viel Finanzierungsreichweite eine bestimmte Finanzierungsrunde bietet und wie ein Bewertungsmultiple zu interpretieren ist. Ein 20x-Umsatzmultiple für ein Unternehmen mit 52 % Bruttomarge ist nicht derselbe Vermögenswert wie ein 20x-Multiple für ein Unternehmen mit 85 % Bruttomarge.
Schnelles Umsatzwachstum ist kein Beweis für Beständigkeit
AI-native Startups erreichen mit achtmal höherer Wahrscheinlichkeit innerhalb von 12 Monaten 10 Millionen US-Dollar ARR als ein durchschnittliches SaaS-Unternehmen. Diese Statistik wird häufig genutzt, um Premium-Multiples zu rechtfertigen — und ebenso häufig falsch interpretiert.
Die Geschwindigkeit der Kundengewinnung sagt wenig über die Retention aus. Wie es eine Venture-Analyse formuliert: Ein Unternehmen, das 10 Millionen US-Dollar ARR auf Run-Rate-Basis ausweist, aber bei der Verlängerung 70 % seiner Kohorten verliert, hat kein 10-Millionen-US-Dollar-Unternehmen aufgebaut. Frühe AI-Umsätze ohne Kohortennachweise mit SaaS-äquivalenten Multiples zu bewerten, ist der häufigste Fehler in dieser Kategorie.
Das Vergleichbarkeitsproblem
Die Standardpraxis der Bewertung stützt sich auf Vergleichsunternehmensanalysen und Präzedenztransaktionen. Bei AI sind beide instabil. Ein Infrastrukturunternehmen, eine vertikale Anwendung und ein dünner Wrapper auf der Anwendungsschicht können sich alle mit denselben Begriffen beschreiben, während ihre Margenstrukturen und Verteidigbarkeitsprofile grundverschieden sind.
Eine Analyse von Ansätzen zur Unternehmensbewertung stellt fest, dass traditionelle Methoden — Marktkapitalisierung, Discounted Cash Flow und vermögensbasierte Ansätze — auf historischen Finanzdaten und Marktvergleichen beruhen. AI-Unternehmen haben häufig eine kurze Historie, negatives EBITDA und Vergleichsgruppen aus einer Kategorie, die vor drei Jahren kaum existierte.
Das Risiko von Plattformvorstößen wird selten eingepreist
Anbieter von Foundation-Modellen verkaufen nicht mehr ausschließlich API-Zugang. Sie entwickeln Produkte auf der Anwendungsschicht in Kategorien, in denen sie bei ihren eigenen API-Kunden eine starke Nachfrage beobachten. Der Anbieter, der das Produkt eines Startups ermöglicht, kann gleichzeitig ein konkurrierendes Produkt entwickeln.
Dies ist ein Bewertungsinput, keine Fußnote. Ein Unternehmen, dessen gesamtes Produkt ein Feature ist, das der Modellanbieter selbst veröffentlichen könnte, verdient ein wesentlich anderes Multiple als eines mit proprietären Datenpipelines oder System-of-Record-Status.
Die Wahl der Methode verändert das Ergebnis wesentlich
Es gibt keinen einzelnen richtigen Ansatz. Praktiker kombinieren im Allgemeinen Discounted Cash Flow, Vergleichsunternehmensanalyse, Präzedenztransaktionen und IP-gewichtete Modelle. Nur eine Methode zu wählen — meist die schmeichelhafteste — erzeugt Zahlen, die einer Due Diligence nicht standhalten.
Genau dafür wurde der Fundamental Stock Analyst entwickelt.
Die Lösung: AI-Unternehmen mit Evidenz statt Narrativen bewerten
Der Fundamental Stock Analyst bewertet AI-Unternehmen wie ein diszipliniertes Equity-Research-Team: Er erstellt die Vergleichsgruppe gezielt, passt sie an die besonderen AI-Ökonomien an und unterzieht das Ergebnis einem Belastungstest, bevor er eine Zahl festlegt. Er arbeitet über Unternehmensmeldungen, Analystenschätzungen und aktuelle Marktstimmung hinweg, sodass die Eingaben die gegenwärtigen Bedingungen statt eines veralteten Benchmark-Berichts widerspiegeln.
| Traditioneller Ansatz | Fundamental Stock Analyst |
|---|---|
| Ein Umsatzmultiple auf Basis des Branchendurchschnitts anwenden | Eine Vergleichsgruppe erstellen, die nach Margenstruktur und Geschäftsmodell passt |
| Bruttomarge als festen Input behandeln | Margenentwicklung unter Berücksichtigung von Inferenz- und Compute-Kosten modellieren |
| ARR ungeprüft akzeptieren | Retention, Kohortenverhalten und Net Dollar Retention hinterfragen |
| Sich auf eine einzelne Bewertungsmethode verlassen | DCF, Vergleichsunternehmen und Präzedenztransaktionen triangulieren |
| Statische Punktschätzung | Szenarioanalyse, die zeigt, welche Annahmen die Spanne bestimmen |
Relative Bewertung anhand einer echten Vergleichsgruppe
Branchendurchschnitte sind der Feind einer präzisen AI-Bewertung. Dieses AI-gestützte Equity-Research-Tool erstellt Vergleichsgruppen anhand der Faktoren, die das Multiple tatsächlich bestimmen — Umsatzmodell, Bruttomargenprofil, Kundenkonzentration und Phase — statt anhand gemeinsamer Branchentags.
„Erstelle eine Vergleichsgruppe für ein vertikales AI-Unternehmen mit 18 Mio. USD ARR, 61 % Bruttomarge und Kunden im Gesundheitswesen und leite eine belastbare EV/Revenue-Spanne ab.“
Compute-Ökonomie und Margenentwicklung
Da sich AI-Margen durch Workload-Routing und Caching wesentlich verbessern können, ist die aktuelle Marge nicht die Terminalmarge. Unternehmen mit den höchsten Bruttomargen leiten die meisten Anfragen an kleinere oder feinabgestimmte Modelle weiter und eskalieren nur komplexe Aufgaben an Frontier-Modelle. Prompt-Caching bietet einen ähnlichen Hebel — Cache-Lesevorgänge bei Sonnet von Anthropic kosten 0,30 USD pro Million Tokens gegenüber 3,00 USD für neue Eingaben.
Der Analyst modelliert diese Entwicklung ausdrücklich und trennt strukturell niedrige von temporär niedrigen Margen. Diese Unterscheidung ist häufig der einzelne Faktor mit der größten Auswirkung auf die Bewertung.
„Modelliere den Bruttomargenpfad für ein AI-Anwendungsunternehmen, das aktuell bei 54 % liegt, unter der Annahme, dass innerhalb von 18 Monaten 60 % der Anfragen an kleinere Modelle weitergeleitet werden können.“
Analyse von Umsatzbeständigkeit und Retention
Net Dollar Retention, täglich und monatlich aktive Nutzer, Session-Häufigkeit, Aufgaben-Erfolgsquote und Time to Value zeigen zusammen, ob Umsätze beständig oder nur geliehen sind. Investoren, die AI-Startups bewerten, gewichten Bruttomarge, Wachstumsqualität und Nutzungskennzahlen als grundlegendes Trio — und der Fundamental Stock Analyst baut die Bewertung um diese Inputs herum auf, statt sie als bloßen Kommentar zu behandeln.
Bewertung des Geschäftsmodells und Burggraben-Test
Die Frage nach der Beständigkeit lautet, ob Modellverbesserungen ein Unternehmen stärken oder leichter ersetzbar machen. Unternehmen, die diesen Test bestehen, verbinden typischerweise proprietären Datenzugang mit tiefer Einbettung in Workflows oder vertikale Spezialisierung mit regulatorischer Komplexität. Der Analyst fasst dies als Entscheidung über Abschlag oder Aufschlag beim Multiple auf und macht die Begründung transparent.
„Bewerte, ob der Datenvorteil dieses Unternehmens strukturell oder nur beiläufig ist, und quantifiziere die Auswirkung auf das Multiple in beiden Fällen.“
Szenario-Belastungstests
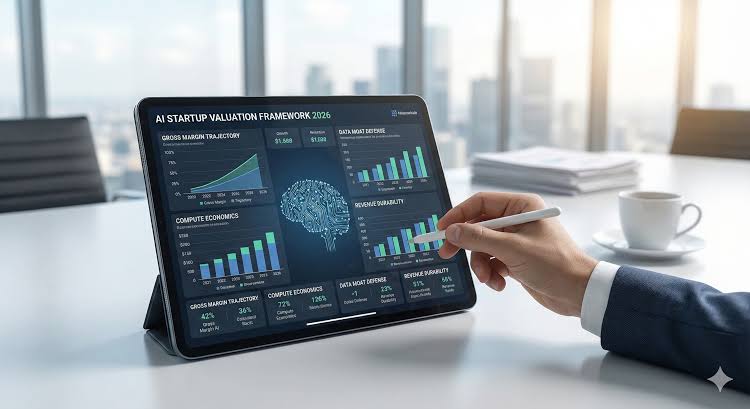
Punktschätzungen verbergen Fragilität. Die Bewertung wird gegenüber Modell-Kommoditisierung, Preiskompression, Abwanderung im Verlängerungszyklus und Plattformvorstößen belastungsgetestet — das Ergebnis ist eine Spanne mit klar benannten Treibern statt einer einzelnen Zahl mit falscher Präzision.
Weitere hilfreiche Agenten
Bewertungen finden selten isoliert statt. Diese Agenten decken die angrenzenden Aufgaben ab, die eine Bewertung von AI-Unternehmen begleiten — Marktkontext, Portfolioauswirkungen und die Perspektive von Gründern.
Startup Advisor — Die Perspektive eines Seriengründers, der zum VC wurde, geprägt durch Zusammenarbeit mit a16z, YC und Sequoia. Wenn Sie auf der Gründerseite des Tisches sitzen, testen Sie hier Ihre Bewertungsstory auf Belastbarkeit, bevor es Investoren tun.
- Schonungslos ehrliche Bewertung Ihrer Fundraising-Narrative und der Begründung Ihres Multiples
- Phasengerechte strategische Orientierung für Venture-taugliche Unternehmen
- Einordnung dazu, wie Investoren Ihre Kennzahlen lesen werden
Macro Strategist — Diskontsätze und Risikobereitschaft bestimmen die Obergrenze jeder Bewertung. Dieser Agent liefert den assetübergreifenden und politischen Kontext, der entscheidet, ob Multiples steigen oder sinken.
- Assetübergreifende Synthese und Politikanalyse
- Makro-Intelligence auf institutionellem Niveau für professionelle Investoren
- Automatisierte tägliche Briefings zu Bedingungen, die die Risikobepreisung beeinflussen
Portfolio Management Strategist — Nach der Bewertung des Unternehmens lautet die nächste Frage: Wie groß sollte die Position sein? Dieser institutionelle Portfolioanalyst übernimmt Allokationsanalyse, Drift-Erkennung und Szenario-Belastungstests.
- Risikobewertung und Konzentrationsanalyse für AI-lastige Portfolios
- Szenario-Belastungstests über verschiedene Marktregime hinweg
- Rebalancing-Empfehlungen auf Grundlage von Allokationszielen
Economics Analyst — Für die strukturellen Fragen unterhalb von AI-Bewertungen: Wohin sich Compute-Kostenkurven entwickeln, wie sich die Kapitalintensität des Sektors auflöst und was dies für Terminalannahmen bedeutet.
- Nachverfolgung von Mechanismen und Szenarioanalyse
- Abdeckung von Makro, Mikro und Politik auf institutionellem Niveau
- Datenbasierte Einblicke in die Ökonomie auf Sektorebene
Testen Sie Jenova kostenlos — keine Kreditkarte erforderlich.
So funktioniert die Bewertung von AI-Unternehmen: Schritt für Schritt
Schritt 1: Geschäftsmodell präzise definieren
Bevor ein Multiple angewandt wird, muss feststehen, um welche Art von AI-Unternehmen es sich handelt: Infrastruktur, vertikale Anwendung, horizontale Anwendung oder Modellanbieter. Die Preisstruktur ist ebenso wichtig wie die Kategorie — tokenbasierte, abonnementbasierte Modelle mit Nutzungsobergrenzen, ergebnisbasierte und hybride Modelle haben jeweils unterschiedliche Margen- und Planbarkeitsprofile.
„Klassifiziere das Geschäftsmodell und die Preisstruktur dieses Unternehmens und identifiziere anschließend die am besten geeigneten Bewertungsmultiples.“
Schritt 2: Vergleichsgruppe erstellen
Stellen Sie Vergleichsunternehmen nach Umsatzmodell, Bruttomarge, Wachstumsrate und Phase zusammen — nicht nach Branchenlabel. Der Fundamental Stock Analyst zieht aktuelle Daten aus Unternehmensmeldungen und Analystenschätzungen heran, sodass die Gruppe aktuelle Marktbewertungen widerspiegelt, und weist darauf hin, wenn die Stichprobe zu klein für eine enge Spanne ist.
„Finde vergleichbare börsennotierte und private Unternehmen für eine horizontale AI-Anwendung mit 40 Mio. USD ARR und einem Wachstum von 180 % gegenüber dem Vorjahr.“
Schritt 3: AI-spezifische Ökonomien berücksichtigen
Ergänzen Sie die Anpassungen, die generische Frameworks übersehen: aktuelle und prognostizierte Bruttomarge nach Compute-Kosten, Inferenzkosten pro Nutzerkohorte, Datenverteidigbarkeit, Tiefe der Workflow-Einbettung und Exponierung gegenüber Plattformvorstößen. Jede Anpassung sollte einen ausdrücklichen Auf- oder Abschlag auf das Basismultiple tragen.
„Wende AI-spezifische Anpassungen auf ein 12x-Basis-EV/Revenue-Multiple an — das Unternehmen hat 55 % Bruttomarge, proprietäre Daten aus regulierten Branchen und eine tiefe ERP-Integration.“
Schritt 4: Methoden triangulieren
Führen Sie parallele relative Bewertungen, DCF bei prognostizierbaren Cashflows und Präzedenztransaktionen durch. Wenn die drei Methoden stark voneinander abweichen, ist die Abweichung selbst die Erkenntnis — sie weist meist darauf hin, dass eine Annahme mehr Gewicht trägt, als sie sollte.
„Führe für dieses Unternehmen eine DCF-, Vergleichsunternehmens- und Präzedenztransaktionsanalyse durch und erkläre, wo die drei Methoden voneinander abweichen und warum.“
Schritt 5: Belastungstest durchführen und eine Spanne ableiten
Wandeln Sie die Punktschätzung in eine belastbare Spanne um, indem Sie die entscheidenden Annahmen testen: ausbleibende Margenverbesserung, Abwanderung im Verlängerungszyklus, Modell-Kommoditisierung und Wettbewerbsdruck durch Plattformen. Benennen Sie die Treiber hinter dem oberen und unteren Ende der Spanne.
Ergebnisse & Anwendungsfälle
📊 Investor-Due-Diligence für eine Series-B-AI-Anwendung
Szenario: Ein Investor bewertet eine Series-B-Runde über 25 Mio. USD in einem vertikalen AI-Unternehmen, das 12 Mio. USD ARR ausweist und ein 22x-Forward-Revenue-Multiple fordert.
Traditioneller Ansatz: Zwei bis drei Wochen Analystenzeit für die Zusammenstellung von Vergleichsunternehmen, den Aufbau eines Modells und den Abgleich widersprüchlicher Benchmark-Berichte — häufig mit einer Spanne als Ergebnis, die zu breit ist, um darauf zu handeln.
Fundamental Stock Analyst: Eine strukturierte Bewertung mit passender Vergleichsgruppe, margenbereinigtem Multiple, Retention-basierter Einschätzung der Umsatzbeständigkeit und einer belastungsgetesteten Spanne mit benannten Treibern — erstellt in einer einzigen Arbeitssitzung.
- Vergleichsgruppe auf Basis der Ökonomie statt von Kategorietags erstellt
- Explizite Begründung für Auf- oder Abschläge bei jeder Anpassung
- Szenariospanne, die Nachfragen des Investmentkomitees standhält
💼 Gründer bereitet eine Finanzierungsrunde vor
Szenario: Ein Gründer muss gegenüber einem skeptischen Lead-Investor eine Pre-Money-Bewertung von 200 Mio. USD rechtfertigen.
Traditioneller Ansatz: Günstige Schlagzeilen-Multiples aus Branchenberichten selektiv herauspicken und hoffen, dass die Frage nach der Vergleichsgruppe nicht aufkommt.
Fundamental Stock Analyst: Eine belastbare Bewertungsnarrative, die auf der tatsächlichen Bruttomargenentwicklung, den Retention-Kohorten und Burggrabennachweisen des Unternehmens basiert — wobei die Schwachstellen identifiziert werden, bevor der Investor sie findet. Die Kombination mit dem Startup Advisor schließt den Kreis zwischen Zahl und Story.
- Einwände im Voraus identifiziert und Antworten vorbereitet
- Pfad zur Margenverbesserung explizit modelliert
- Multiple durch unternehmensspezifische Evidenz statt durch Kategoriedynamik begründet
📱 Schnelles Screening auf Mobilgeräten
Szenario: Ein Investor sieht während einer Pendelfahrt eine Finanzierungsankündigung und möchte sofort einschätzen, ob das implizite Multiple belastbar ist.
Traditioneller Ansatz: Die Meldung speichern, vergessen oder sich anhand einer Schlagzeile ohne dahinterliegende Analyse einen Eindruck bilden.
Fundamental Stock Analyst: Ein schneller Plausibilitätscheck des impliziten Multiples gegenüber vergleichbaren Ökonomien, mobil bereitgestellt und mit vollem Funktionsumfang — genug, um zu entscheiden, ob der Deal eine fundierte Due Diligence rechtfertigt.
- Sofortige Bewertung des impliziten Multiples anhand der bekanntgegebenen Konditionen der Runde
- Kennzeichnet Fälle, in denen die Zahl von extrem optimistischen Annahmen abhängt
- Vollständiger Chatverlauf wird für tiefere Nachfragen mit dem Desktop synchronisiert
🎯 Überprüfung der AI-Exponierung auf Portfolioebene
Szenario: Ein Fonds hält sieben AI-Positionen und möchte wissen, ob die Bewertungen im gesamten Portfolio über das hinaus gedriftet sind, was die Fundamentaldaten rechtfertigen.
Traditioneller Ansatz: Manuelle Prüfung Position für Position, typischerweise jährlich und häufig zu spät.
Fundamental Stock Analyst: Eine konsistente Bewertungsmethodik für jede Beteiligung, die offenlegt, welche Positionen das größte Multiplerisiko tragen. In Kombination mit dem Portfolio Management Strategist wird daraus eine Allokationsentscheidung statt einer bloßen Beobachtung.
- Einheitliche Methodik beseitigt Inkonsistenzen zwischen Positionen
- Identifiziert Konzentrationen in Geschäftsmodellen mit ähnlicher Risikoexponierung
- Fließt direkt in die Rebalancing-Analyse ein
Häufig gestellte Fragen
Mit welchem Umsatzmultiple sollte ein AI-Unternehmen bewertet werden?
Es gibt kein einzelnes richtiges Multiple. Die Streuung bei AI wird von Bruttomargenstruktur, Umsatzbeständigkeit und Verteidigbarkeit bestimmt — ein Unternehmen mit 52 % Bruttomarge und schwacher Retention ist mit einem Unternehmen mit 75 % Bruttomarge und proprietären Daten nicht vergleichbar, unabhängig von der gemeinsamen Kategorie. Der richtige Ansatz besteht darin, eine nach Ökonomie passende Vergleichsgruppe zu erstellen und anschließend explizite Auf- und Abschläge anzuwenden. Der Fundamental Stock Analyst erstellt diese Gruppe und dokumentiert jede Anpassung.
Warum sind die Bruttomargen von AI niedriger als SaaS-Bruttomargen?
AI-Produkte verursachen bei jeder Interaktion reale Compute-Kosten. Traditionelles SaaS hat nahezu keine Kosten, um einen weiteren Nutzer zu bedienen, während AI-Anwendungsunternehmen im Durchschnitt rund 52 % Bruttomarge erzielen, weil Inferenz, Datengebühren und Human-in-the-Loop-Prüfungen Umsatz verbrauchen. Margen können sich durch Modell-Routing und Caching verbessern, doch die aktuelle Marge sollte ohne einen expliziten Verbesserungspfad niemals als Terminalmarge angenommen werden.
Welche Bewertungsmethode funktioniert für AI-Unternehmen am besten?
Keine einzelne Methode reicht aus. Praktiker kombinieren Discounted Cash Flow, Vergleichsunternehmensanalyse, Präzedenztransaktionen und IP-gewichtete Modelle — und die Abweichungen zwischen den Methoden sind häufig aufschlussreicher als jedes einzelne Ergebnis. Wenn DCF und Vergleichsunternehmen stark voneinander abweichen, trägt meist eine Annahme zu viel Gewicht.
Wie bewertet man ein AI-Unternehmen vor Umsatz oder in einer frühen Phase?
Ohne verfügbare Umsatzmultiples verlagert sich die Bewertung auf qualitative Treiber: proprietärer Datenzugang, Team, technische Differenzierung und Markt-Timing, benchmarked gegenüber jüngsten Präzedenzrunden in derselben Phase. Frühphasenbewertungen von AI tragen einen dokumentierten Aufschlag gegenüber Nicht-AI-Peers, doch dieser Aufschlag spiegelt Marktbedingungen und nicht unternehmensspezifische Fundamentaldaten wider. Er sollte als Ausgangspunkt und nicht als Schlussfolgerung behandelt werden.
Können AI-Tools tatsächlich Unternehmensbewertungen durchführen?
AI übernimmt die analytische Schwerarbeit — sie extrahiert und verarbeitet Finanzdaten, verfolgt Markt- und Branchentrends in Echtzeit und führt Szenarioanalysen weit über die Kapazität von Spreadsheets hinaus durch, während sie Bias und Rechenfehler reduziert, die manuelle Arbeit verzerren. Das Urteilsvermögen bei der Auswahl von Vergleichsunternehmen und der Burggrabenbewertung bleibt wichtig. Deshalb legt der Fundamental Stock Analyst seine Begründung offen, statt nur eine nackte Zahl auszugeben.
Ist der Fundamental Stock Analyst kostenlos nutzbar?
Die Kernfunktionen sind im kostenlosen Tarif mit begrenzter Nutzung verfügbar. Bezahlte Tarife erhöhen die Nutzungslimits deutlich und ergänzen eine benutzerdefinierte Modellauswahl. Prüfen Sie im Menü „Usage Limit“ und „Subscribe“ die aktuellen Details zu Tarifen und Kontingenten.
Fazit
Die Bewertung von AI-Unternehmen scheitert, wenn SaaS-Annahmen ungeprüft übernommen werden. Die Kategorie weist strukturell andere Bruttomargen auf, Umsätze, die schnell wachsen, ohne zwangsläufig beständig zu sein, und Wettbewerbsdynamiken, bei denen die Plattform hinter Ihrem Produkt zu Ihrem Wettbewerber werden kann. Ein Branchendurchschnitts-Multiple darauf anzuwenden, erzeugt eine Zahl, die einer Due Diligence nicht standhält.
Ein Geschäft mit künstlicher Intelligenz richtig zu bewerten, bedeutet, vier Dinge gut zu machen: eine Vergleichsgruppe nach Ökonomie statt Labels aufzubauen, die Bruttomargenentwicklung nach Compute-Kosten zu modellieren, die Umsatzbeständigkeit über Retention und Kohortenverhalten zu testen und DCF, Vergleichsunternehmen und Präzedenztransaktionen zu triangulieren, bevor man sich auf eine Spanne festlegt. In jedem dieser Schritte werden AI-Bewertungsmultiples tatsächlich bestimmt.
Testen Sie jetzt den Fundamental Stock Analyst — und erstellen Sie eine Bewertung, die Sie Zeile für Zeile verteidigen können.
Entdecken Sie mehr bei Jenova.
Für Entwickler: Fundamental Stock Analyst ist programmgesteuert über die Jenova API verfügbar — integrieren Sie Equity Research und Bewertungsanalyse mit einem einzigen API-Aufruf in Ihre Fintech- oder Investment-App. Vollständige Dokumentation →